🎯今日一句話總結:
47,077(大量中值)附近有沒有自然承接買盤力道,以及47,548前高能不能用量能真正突破。
🌡️市場溫度計與大盤區間判讀:
👉68/100|分數是盤前結構語環境評估,不是漲跌機率預測。
🗺️中性偏暖/修復明顯升溫,但尚未完成突破確認!
👉目前結構:
美債殖利率重新升高、台積電ADR溢價被台股現貨追價壓縮,以及週五大量需要扣除富時量能;
相對加分的是市場廣度已由「權值撐盤」升級成「中小型電子同步擴散」。
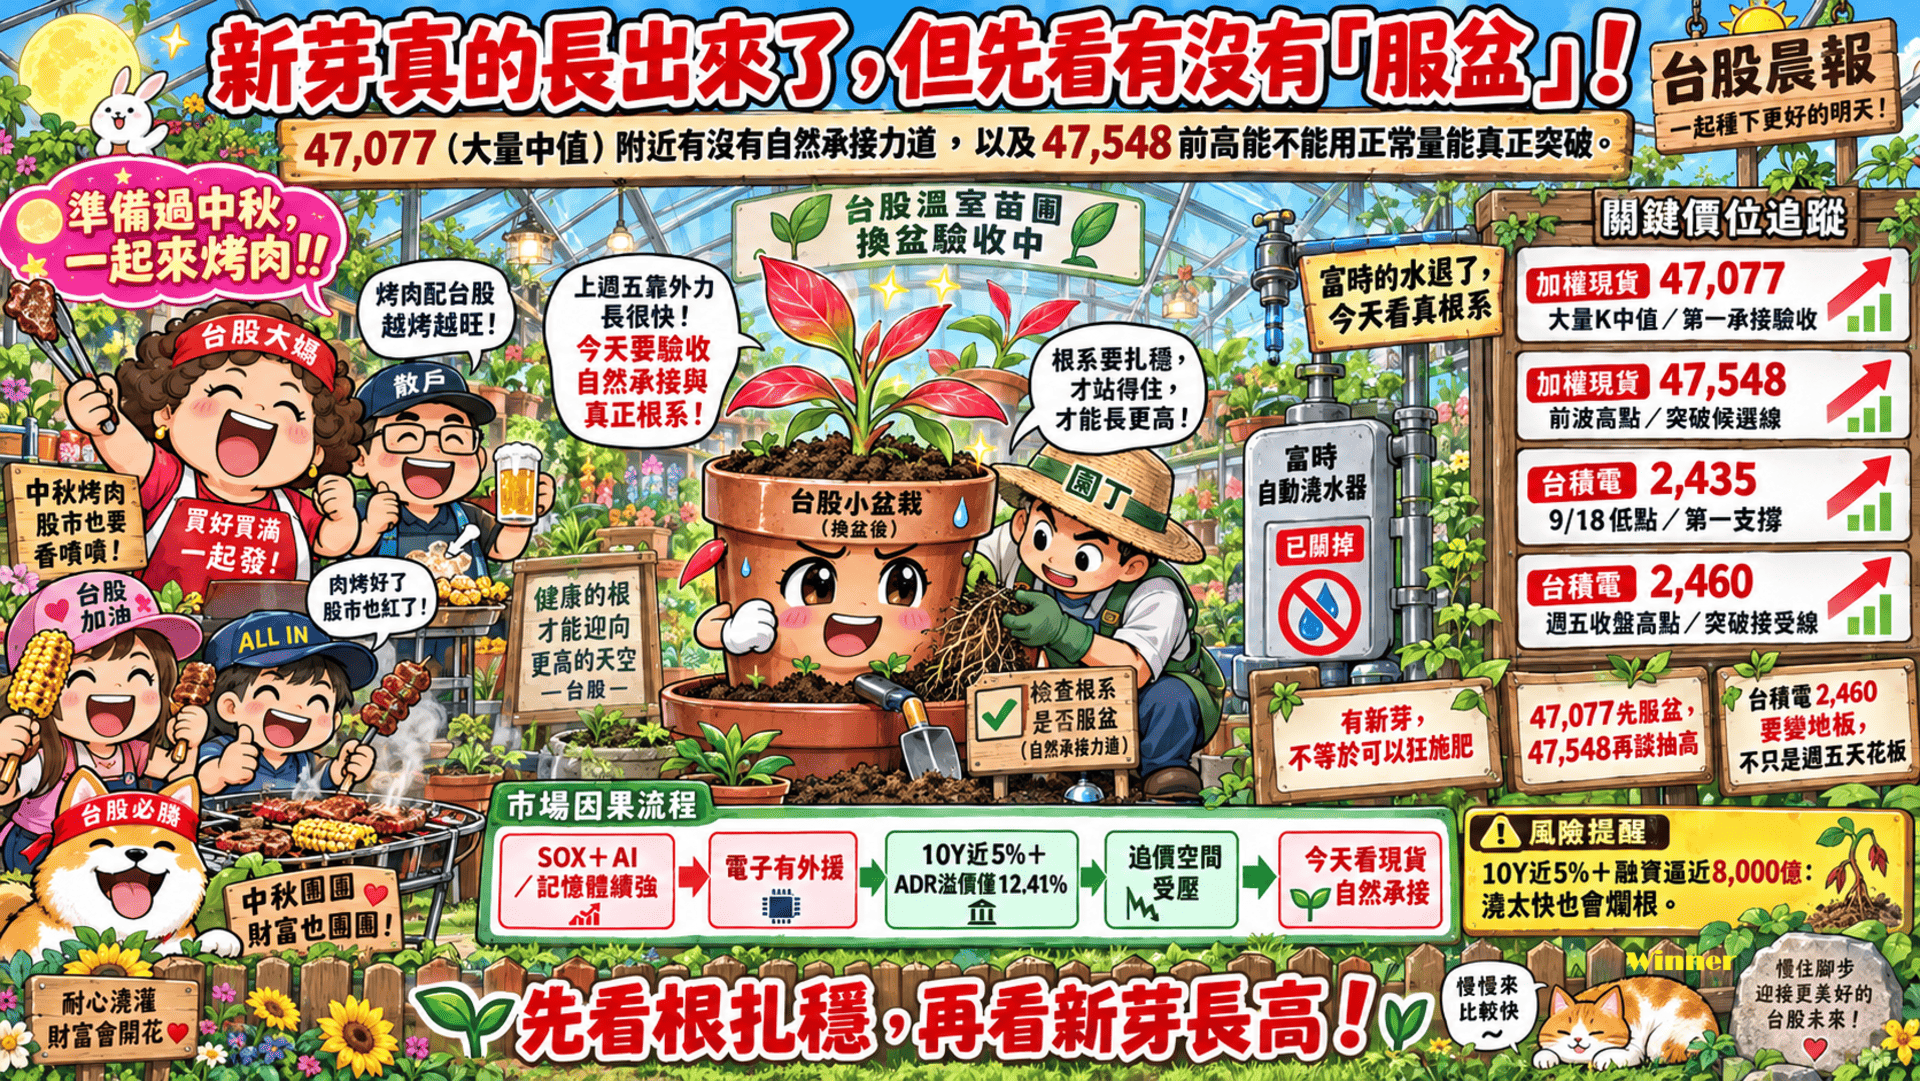
🏭 台積電2330完整現貨關鍵價位:
🔴主要壓力帶:
2,490~2,505-前高+2,500心理關卡-更明確的波段創高訊號;同樣不能用盤中一瞬間突破取代收盤/隔日確認
🔴上方第一壓力:
2,470附近-近期高點壓力
🟡🔴突破接受線:
2,460-週五收盤/高點;今天能否變成增量支撐區2,460守住或盤中跌破後迅速收回-代表週五突破開始被市場接受,可以由「強反彈」往「攻擊結構」升級。
🟡🟠第一支撐:
2,435-9/18爆大量低點代表週五整根強勢K開始被回測
🟡🟢第二支撐:
2,428~2,417-10MA+20MA再失守-代表台積電重新跌回短中均線群,AI權值修復降級。
⭐第三支撐:
2,406~2,397 -5MA+60MA
🟢深一層結構:
2,380附近-近期修正低點區
📚上週週報回顧:
文章連結:升息一碼?靜待開獎!
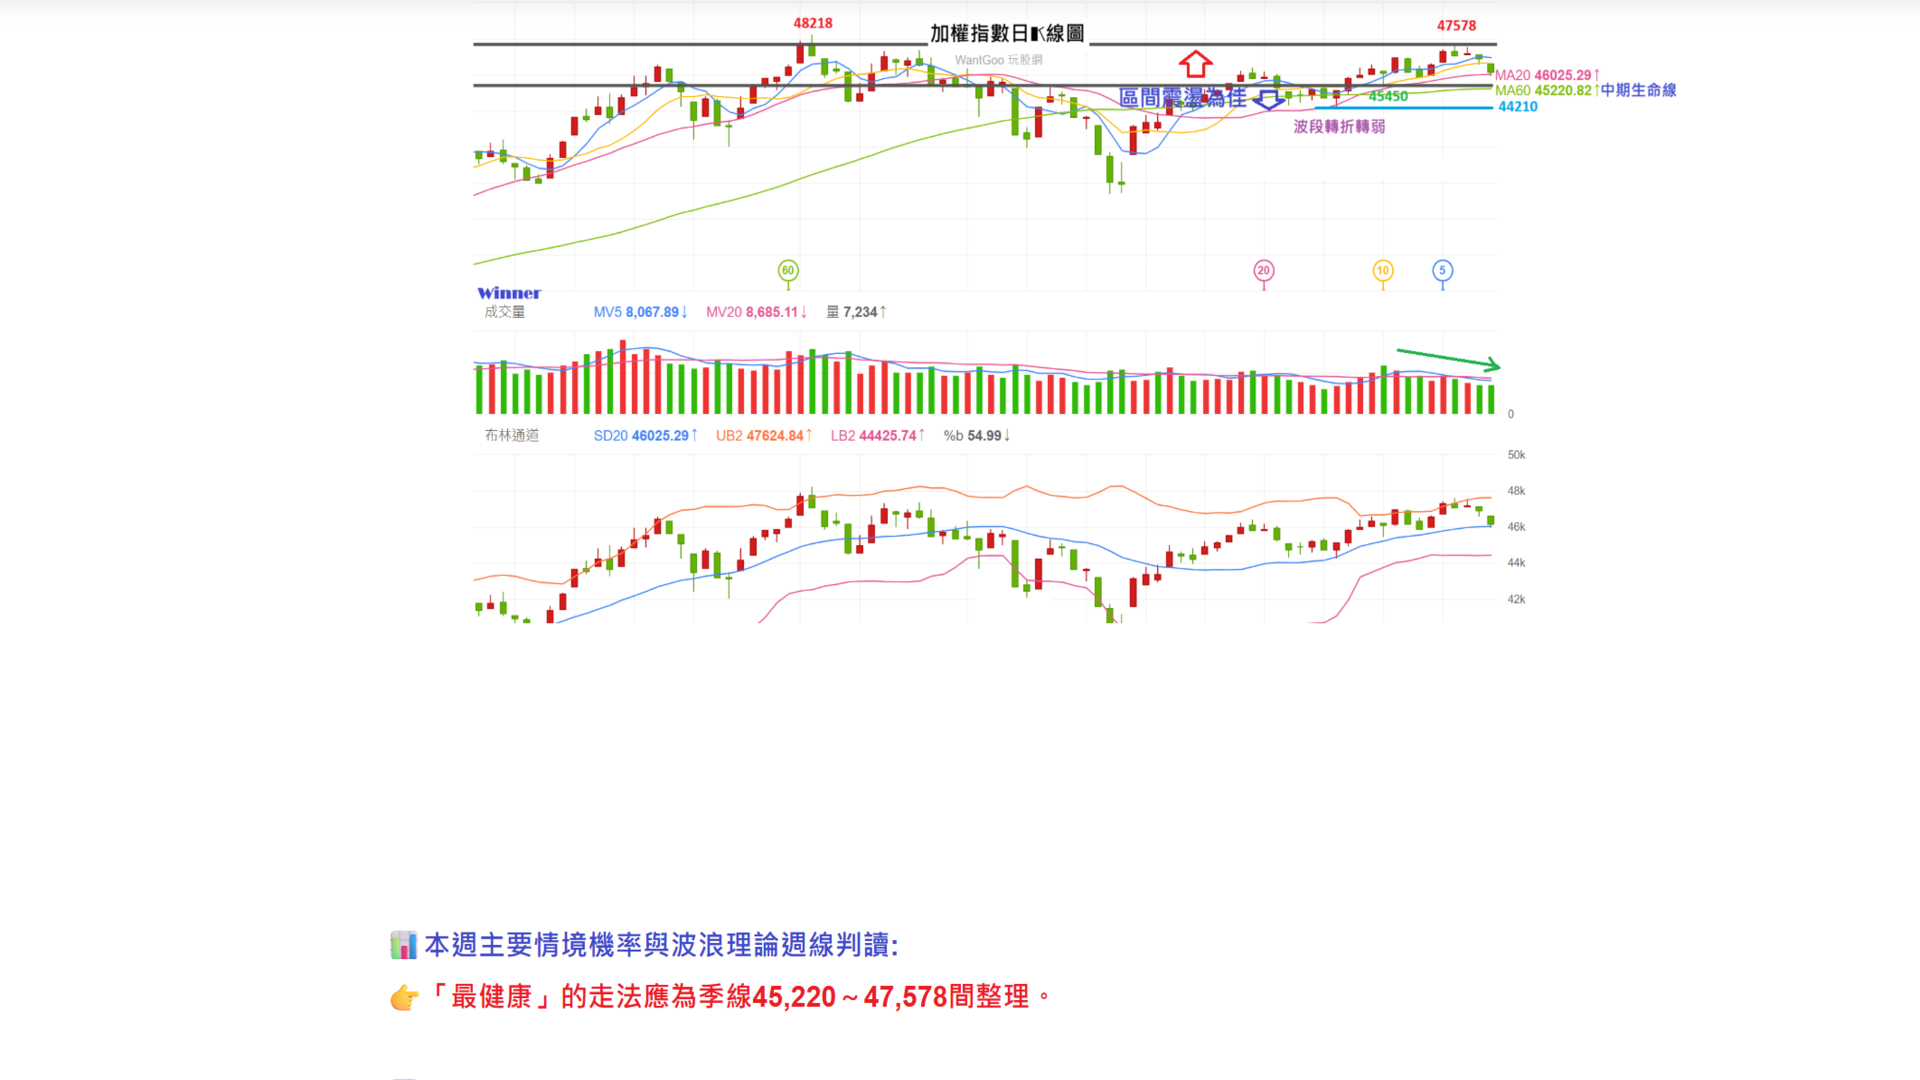
📅本週事件窗口與推演:
中秋前較可能在46,150~47,548進行高檔消化與籌碼換手大箱型整理;若量能因連假而縮、但價格不跌,反而屬相對健康。
真正方向選擇可留待連假後觀察:
若成交量重新放大、KD維持金叉、MACD往零軸收斂,並突破47,548後隔日中午仍守穩,才把第5小波升級為「確認」。
1.9/21(週一):
富時與四巫後第一個正常交易日-真量、真廣度驗收日
2.9/22(週二)起:
多位Fed官員公開談話-重新影響10Y與10月利率預期+美債2Y標售-利率壓力是否再起
3.9/23(週三):
台積電矽谷OIP相關活動-AI生態系/先進製程題材+5Y標售+美國PMI-經濟太強是否推升升息預期
4.9/24(週四):
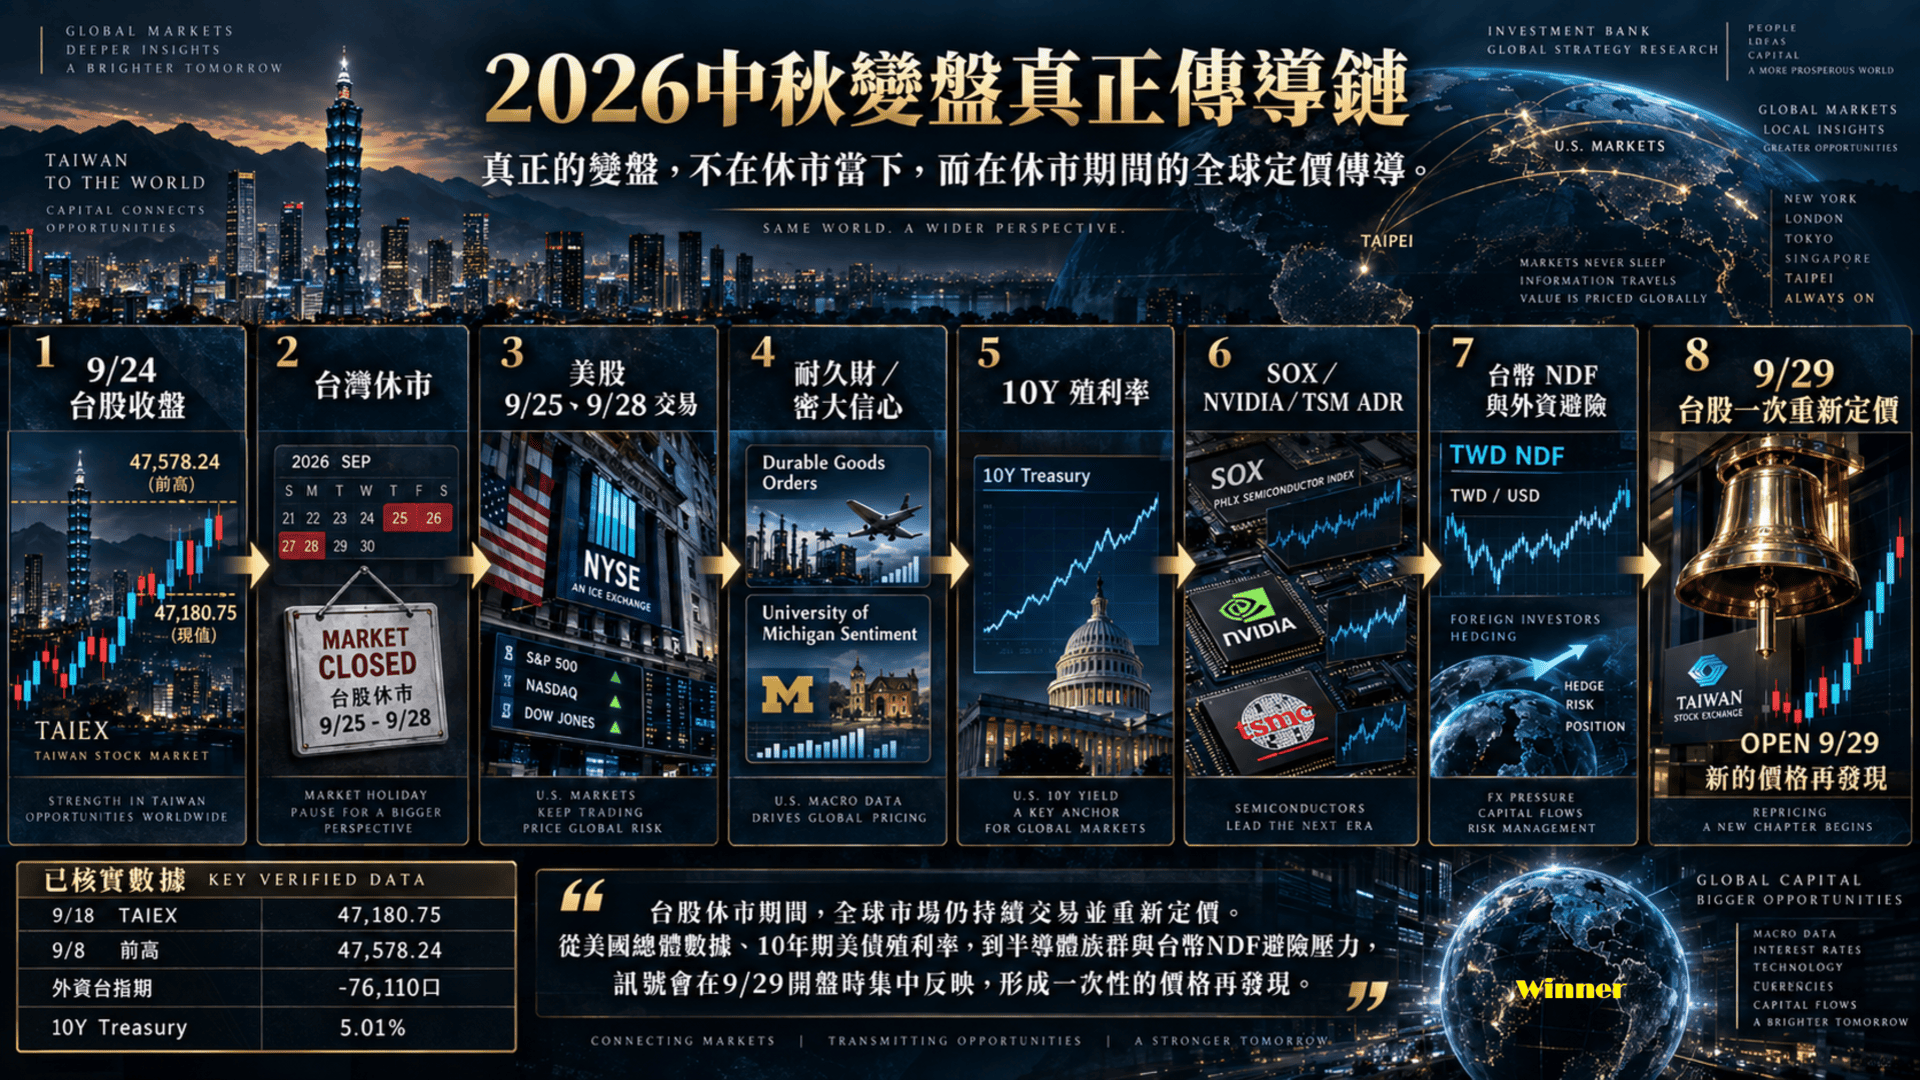
美中高層峰會窗口-AI、稀土、科技貿易鏈事件風險+台股中秋長假前最後交易日+7Y標售+美國初領/新屋-47,578是否完成突破;長假前資金是避險還是敢留倉
5.9/25(週五):
台股中秋節休市-中秋節,台股/台期休市+美國耐久財+密大信心/通膨預期
6.9/26–27(週末):
地緣、能源事件風險
7.9/28(週一):
教師節,台股/台期再休市+美國市場繼續交易,累積第二天價差
8.9/29(週二):
台灣8月景氣燈號公布-目前最新仍是7月41分紅燈+台股長假後重新開盤真正「中秋變盤」驗收日
9.9/30(週三):
Micron官方財報-記憶體主軸重大驗收
台美股市總體經濟回顧與中秋長假後台股前瞻量化分析報告
核心摘要與宏觀市場定調
時值2026年9月下旬,全球資本市場正處於貨幣政策轉換與第四季資產配置重新洗牌的關鍵節點。本文旨在為投資者提供深度之市場微觀結構與總體經濟前瞻分析。
回顧2026年9月14日至9月18日之交易區間,台美雙邊股市在美國聯邦準備理事會(Fed)貨幣政策的預期心理以及第四季基本面檢驗的雙重作用下,呈現高度的板塊輪動與資金挪移。進入9月21日至9月24日的交易週,台灣資本市場將迎來交易日縮減的特殊短週格局。根據中華民國證券市場休市規定,2026年9月25日(星期五)為中秋節,而9月28日(星期一)為教師節(孔子誕辰紀念日),國內證券集中交易市場、證券櫃檯買賣市場及期貨市場將連續休市四天,應屆交割事務將順延至次一營業日也就是9月29日星期二辦理。
在長假效應的預期下,市場資金流動性不可避免地將面臨顯著的節前萎縮。外資法人在面對長達四天的休市期間,為規避國際總體經濟與地緣政治的尾部風險,往往傾向於進行去槓桿化並降低資產曝險部位。然而,歷史大數據與量化回測皆顯示,台股在經歷傳統中秋節前的量縮觀望後,節後往往伴隨著極具方向性的資金回補潮。本報告將透過近十五年與十年之量化回測數據,徹底解構「中秋變盤」與「九月魔咒」之迷思,並對2026年中秋節後大盤向上與向下之機率進行嚴謹的百分比預測與情境演繹。
全球宏觀與台美股市場回顧(2026/09/14 - 2026/09/18)
在9月14日至9月18日的交易週中,全球市場的交易邏輯主要圍繞著總體經濟數據的邊際變化以及對未來流動性環境的重新定價。美股市場在此期間展現出顯著的防禦性輪動特徵,機構投資者在科技板塊的高估值壓力與傳統產業的復甦預期之間進行了動態平衡。
經歷了2024年與2025年由生成式人工智慧(Generative AI)基礎建設所驅動的超級多頭週期後,美股科技巨頭在2026年9月中旬進入了嚴格的獲利變現檢驗期。市場焦點已從單純的資本支出預期,轉移至終端應用的實質營收貢獻率以及企業級軟體的滲透率。在此一週內,那斯達克指數與費城半導體指數呈現劇烈的高檔震盪,反映出大型外資機構對於高本益比成長股在長假與第三季財報季前夕的獲利了結賣壓。同時,美國公債殖利率曲線的微幅變化,驅動了資金向具備穩定現金流與高股息殖利率的防禦性板塊(如公用事業、核心消費品)移動。這種資金板塊的挪移,顯示出量化基金與宏觀對沖基金在面對第四季美國政治與經濟不確定性前,所採取的風險平衡策略。
對應至台灣資本市場,2026年9月14日至9月18日期間,台灣加權股價指數完整反映了外資法人在長假前夕與高基期估值雙重考驗下的避險邏輯。回顧2025年9月,台股曾強勢突破傳統的季節性魔咒,指數一舉飛越25,000點與26,000點大關,確立了極高基期的歷史水位。進入2026年9月中旬,由於指數依然位處歷史高檔區間,加上即將面臨9月25日至9月28日的中秋與教師節四天連續休市,市場追價意願將有可能出現結構性的滑落。
除富時調整指數當日外,日均成交量呈現逐日遞減的趨勢,這符合典型長假前的流動性緊縮特徵。儘管量能萎縮,以台積電為首的先進製程與先進封裝供應鏈,在此週依然展現了極強的下檔支撐韌性。雖然外資在現貨市場因調節全球資產配置而出現間歇性賣超,但針對2027年資本支出前瞻與次世代AI伺服器架構的長線佈局資金,依然在指數回檔時提供了實質的流動性支撐。此外,在全球地緣政治與潛在通膨反彈的風險因子下,台股市場在此週亦展現了風險溢酬的重新定價。金融股與具備利基型護城河的傳產龍頭,成為穩定大盤指數的重要壓艙石,成功抵禦了部分科技股因美股連動而產生的賣壓。
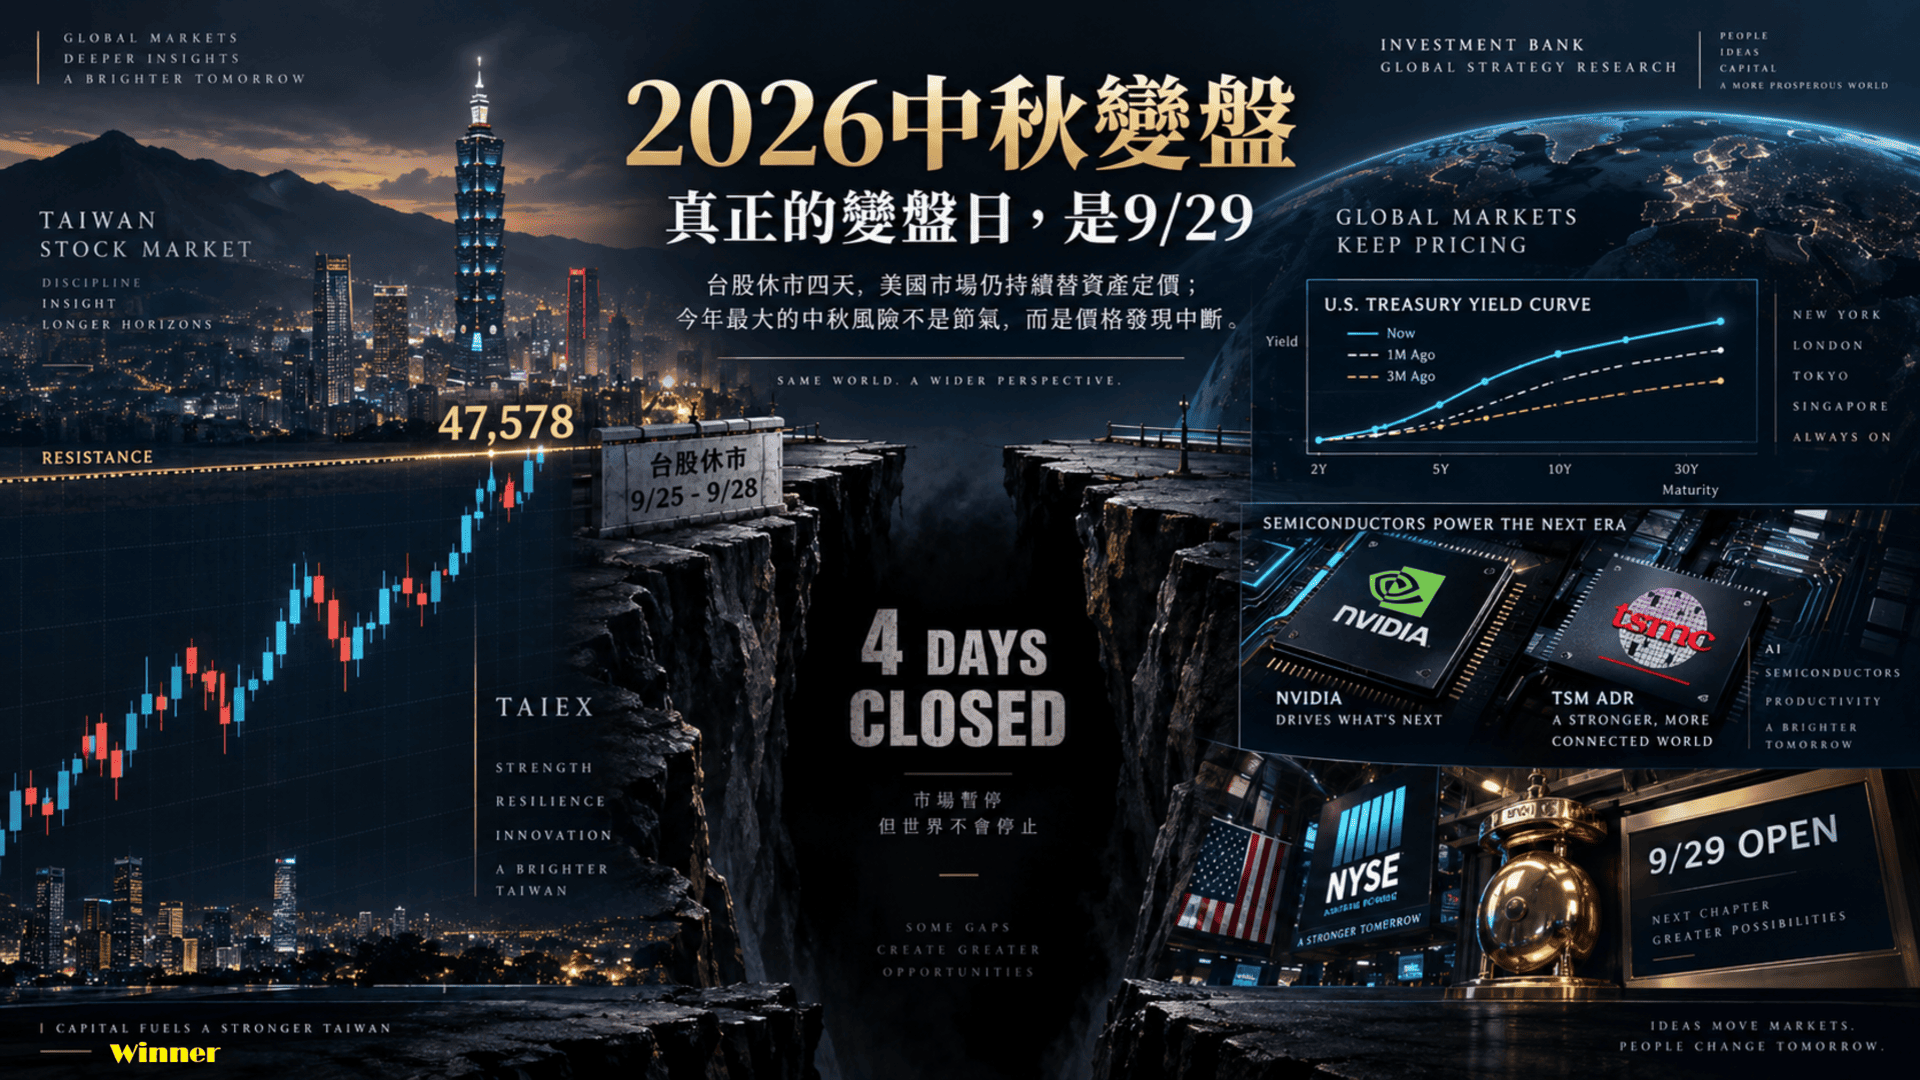
2026年中秋短週交易展望與長假微觀結構剖析(2026/09/21 - 2026/09/24)
即將到來的交易週(9月21日至9月24日)因中秋節與教師節假期,僅餘四個交易日,這將對市場的微觀結構與流動性定價產生深遠影響。根據台灣證券交易所與證券櫃檯買賣中心之公告,9月25日(星期五)中秋節及9月28日(星期一)教師節之集中交易市場將休市,相關交割事務均順延至9月29日(星期二)辦理。這種交割制度的遞延,將在多個層次上改變投資機構的交易行為。
對於高頻交易與演算法交易而言,交割日的遞延將實質上改變資金成本(Cost of Carry)的計算模型。預期在9月23日(週三)與9月24日(週四),市場將出現顯著的當沖降溫與融資餘額結帳賣壓。散戶投資人與部分內資法人為避免承擔長達四天休市期間的國際股市波動風險,將傾向於提早結清短線部位。這種節前的去槓桿化行為,雖然會對大盤造成短線的賣壓,但也為節後的籌碼穩定度奠定了基礎。
在衍生性商品市場方面,期貨與選擇權莊家將針對這四天的休市風險進行波動率的重新定價。預期台指選擇權的隱含波動率將在9月23日至24日出現異常的假性抬升。外資機構為規避中秋連假期間美股可能發生的劇烈波動或總經數據突發利空,將結構性地增加買進賣權以進行下檔保護,這可能導致選擇權市場的未平倉量數據在節前呈現偏空的解讀。然而,從專業機構的視角來看,這僅是避險操作的標準程序,並不必然代表外資對節後行情的實質看空。
在板塊流動性分化的預期下,量能受限的短週內,資金將高度集中於少數具備明確題材或低波動防禦特性的個股。預計大型權值股將陷入極度狹幅的區間震盪,而部分具備第四季作帳題材的中小型股、政策受惠股或生技醫療等非宏觀週期敏感板塊,可能成為市場僅存的活躍資金避風港。外資法人在此階段的最佳策略,應是利用市場流動性枯竭時的錯殺機會,靜態佈局第四季具備業績成長爆發力的核心資產。
| 日期 | 星期 | 交易市場狀態 | 交割事務安排 | 宏觀交易特徵預期 |
| 2026/09/21 | 一 | 正常交易 | 正常交割 | 承接前週美股情緒,資金開始展現觀望。 |
| 2026/09/22 | 二 | 正常交易 | 正常交割 | 融資餘額開始鬆動,內資結帳賣壓湧現。 |
| 2026/09/23 | 三 | 正常交易 | 正常交割 | 選擇權隱含波動率抬升,外資進行跨期避險。 |
| 2026/09/24 | 四 | 正常交易 | 正常交割 | 極端量縮,尾盤可能出現長假前最後調節賣壓。 |
| 2026/09/25 | 五 |
中秋節休市 |
順延辦理 |
國內市場休市,觀察美股週五收盤數據。 |
| 2026/09/28 | 一 |
教師節休市 |
順延辦理 |
國內市場休市,評估週末地緣政治風險。 |
| 2026/09/29 | 二 | 恢復正常交易 |
9/25與9/28應屆事務集中交割 |
節後首日,資金預期出現報復性回補或壓力測試。 |
量化剖析:解構「九月魔咒」與十月打底之真實數據輪廓
在評估2026年中秋節後的市場走向前,必須先透過長週期的歷史大數據回測,釐清在台股市場長期存在的「九月魔咒」刻板印象。金融市場長期流傳著九月是全年表現最差月份的說法。根據1981年至2024年的台灣加權股價指數月度表現回測,數據確實顯示出九月是台股表現中較為黯淡的月份。然而,深入拆解數據分佈的長尾效應與波動率結構,可以得出更具操作指導意義的結論。
若以歷史平均跌幅衡量,在十二個月份中,跌幅最大的反而是十月,而非九月。如果是看下跌機率,九月也並非全年最高,因此將九月視為整年表現最慘的月份,在統計學上稍嫌誇大。九月的市場特徵實際上是「勝率偏低、波動壓縮」,這主要源於第三季季末的機構結帳壓力以及對後續財報季的觀望態度。根據歷史月平均報酬率統計,九月往往是台股較容易出現回檔的月份,進入十月後則常進入劇烈震盪、打底與多空重新表態的階段。過去九月與十月的平均報酬率確實相對較低,尤其九月上漲機率不高,這讓「九月魔咒」具備了一定的數據基礎,這個時期的市場常處於盤整或修正,也因此常被機構投資人視為是年底前的絕佳低接佈局點。
相對於九月與十月的震盪修正,台股傳統上表現較佳的月份集中於第四季的十一月、十二月及隔年第一季的二月、三月,其平均漲幅與上漲機率都遠高於九月。進入年底後,行情通常顯著轉佳,其中十二月在過去十年來的正報酬機率高達百分之八十,平均漲幅達到百分之二點二九,這即是市場俗稱的年底作帳行情,或受選舉題材加持所產生的資金推動效應。這種強烈的季節性對比,依然為「九月魔咒」提供了有力的相對數據證據。外資法人在制定跨季度的資產配置時,應將九月與十月的波動視為均值回歸的常態,並將其作為佈局高勝率第四季行情的流動性蓄水池。
| 季節性週期 | 歷史統計特徵與勝率表現 | 機構投資者之行為金融學解釋 |
| 九月魔咒 |
上漲機率偏低,容易出現回檔修正。 |
第三季季末結帳壓力,對即將到來的十月財報季充滿不確定性預期,導致市場流動性自發性萎縮。 |
| 十月打底 |
十二個月中平均跌幅最大的月份,進入震盪與多空重新表態。 |
美國與台灣科技巨頭公布財報,前瞻指引(Guidance)的微幅下修容易引發極端的尾部下殺洗盤,創造年底低接佈盤點。 |
| 十一、十二月 |
平均報酬率通常表現亮眼,十二月正報酬機率高達 80%。 |
財報不確定性消除,外資年底休假前進行作帳(Window Dressing),配合隔年第一季作夢行情提前發酵。 |
傳統「中秋變盤」之微觀結構與多空雙面刃剖析
台股每逢中秋等重大節日前,市場經常浮現所謂的「變盤說」。在機構交易員的語境中,所謂變盤並非單指指數的下跌,而是指趨勢動能的轉折。透過過去十年至十五年的量化統計,我們可以發現中秋節前後台股展現出極具層次感的時間序列特徵。
回顧近十年台股在中秋節後的表現,市場法人指出,台股在短線一週內上漲機率高達百分之九十,具備極強的短線行情效應。若將觀察週期拉至2019年至2023年的數據,平均來說節後七天都還是維持上漲態勢,且上漲機率均維持在六成以上。這種節後初期的強勢上漲,其背後的核心機制在於「不確定性溢價的消除」與「軋空回補潮」。節前因避險而撤出或放空的資金,在長假結束且國際市場未發生重大系統性風險後,必須迅速進場回補持股以避免績效落後,這種被動式的買盤推升了節後第一週的高勝率。
然而,當這波情緒性的回補潮結束後,市場往往會迎來殘酷的基本面檢驗。統計數據無情地揭示,進入節後十日與二十日的區間,股價往往開始出現大幅拉回,並且這段期間累計的跌幅通常相較初期的上漲來得更大。這與前述提到的「十月打底與平均跌幅最大」之季節性規律不謀而合。節後兩週的拉回,往往源於第三季財報匯損的提前反映,或是市場針對高估值板塊進行的獲利了結。
為了更精確地建立2026年的預測模型,我們必須審視近年「中秋變盤」的經典實例,因為實際的走勢最終仍取決於當年度的總體經濟、企業財報、美國聯準會貨幣政策及地緣政治等基本面因素:
第一,2023年的節前觀望與節後拉回打底:
在面臨全球高利率環境延續與通膨黏滯性的總經背景下,2023年中秋節前市場瀰漫著濃厚的觀望氣氛。節後雖然出現了短暫的技術性反彈,但隨即配合十月的季節性修正期進入了深度的打底階段。這展示了在宏觀資金面不佳時,節後反彈往往是誘多的陷阱。
第二,2024年的標準轉折與短線由悶轉旺:
這是一次教科書級別的向上變盤。在2024年中秋節前,大盤已經歷了一波完整的修正打底。中秋節過後,多頭買盤迅速回流,節後五個交易日加權指數與台灣50指數分別強勢上揚百分之二點六與百分之三點三;節後一個月,加權指數累積漲幅更擴大至百分之五點五。這次走勢屬於標準的節後買盤歸隊、短線由悶轉旺的向上轉折點。
第三,2025年的突破魔咒與變盤持續向上:
在人工智慧產業基本面強勢兌現、企業獲利超預期的推動下,2025年台股完全無視了傳統的九月魔咒引力。當年九月,台股在龐大的外資熱錢推動下,一舉飛越25,000點與26,000點大關,變盤持續向上,確立了極為強勢的歷史高檔格局。這證明了當產業典範轉移(Paradigm Shift)發生時,基本面的推動力足以輾壓任何日曆效應。
2026年中秋節後多空機率預測與情境演繹
基於前述詳盡的歷史量化統計、2026年9月中旬之籌碼沉澱狀況,以及當前的總體經濟位階,本報告針對2026年9月29日(中秋與教師節四連假後首個交易日)起算的短、中、長期市場走向,提出嚴謹的百分比機率預測與情境推演。
節後短線預測(節後1至7個交易日:2026/09/29 - 2026/10/08)
本報告預測短線向上反彈之機率為百分之八十五,向下修正之機率為百分之十五。
賦予高達百分之八十五向上機率的核心邏輯在於強大的歷史慣性與流動性釋放機制。過去十年節後一週上漲機率高達百分之九十,且2019至2023年節後七天上漲機率亦逾六成,這種統計學上的顯著性為短線多頭提供了堅實的基礎。
此外,9月21日至9月24日僅有四個交易日,市場必然經歷極端的量縮與避險賣壓。
一旦9月25日至9月28日的連假期間,美國市場未出現如地緣政治衝突升溫或通膨數據暴增等黑天鵝事件,9月29日開盤後,外資與內資法人將被迫迅速回補先前拋售的權值股部位。
再者,九月底正值投信與外資第三季結帳與作帳的最後衝刺期,特定的中小型股與高股息板塊將獲得實質資金的拉抬。
百分之十五的向下風險機率,主要建立在長假期間美國公佈的重大總經數據若大幅偏離預期,導致美債殖利率飆升,將迫使台股在9月29日以跳空低開的方式進行補跌。
節後中線預測(節後10至20個交易日:2026/10月上中旬)
本報告預測中線向下修正與震盪打底之機率為百分之六十五,延續上漲之機率為百分之三十五。
中線轉為悲觀的核心邏輯在於「十月洗盤」的歷史重演與估值壓力。數據顯示台股十二個月中平均跌幅最大的月份其實是十月。在經歷了節後第一週的情緒性回補後,市場的買盤力道往往無以為繼。根據節後十日至二十日下跌機率與累計跌幅顯著擴大的歷史慣性,資金在缺乏新利多刺激下,將選擇在十月份進行資產套現。
此外,進入十月中旬,台積電等重量級企業將舉辦法說會,美國科技巨頭亦將陸續公布第三季財報。在2026年台股整體位階已達極高水準的背景下,市場對於獲利達成率與第四季前瞻指引的要求極其嚴苛,任何不如預期的指引皆可能觸發大型機構的無情拋售,引發均值回歸效應。
節後長線預測(第四季與年底前:2026/11月 - 2026/12月)
本報告預測長線向上創高與啟動作帳行情之機率為百分之七十五,向下破底之機率為百分之二十五。
一旦市場順利消化了九月的量縮觀望與十月的震盪打底,台股進入十一月與十二月將迎來全年勝率最高的時間窗口。十二月份在過去十年的正報酬機率高達百分之八十,平均漲幅達百分之二點二九。在外資年底作帳、美國政治週期不確定性消除,以及次世代AI基礎設施持續放量的基本面支撐下,只要全球宏觀經濟未陷入深度衰退,第四季台股具備極高的向上突破機率,十月的低點將成為機構投資人完成年度績效的絕佳佈局點。
外資法人資產配置與戰略指導原則
綜合上述對2026年9月中旬之市場回顧、短週展望,以及中秋變盤與第四季宏觀量化統計的深度剖析,針對外資機構與大型法人可能的以下三大資產配置與操作戰略:
第一,戰術性運用跨期套利策略以收割波動率溢價:
鑑於2026年中秋與教師節連假長達四天,流動性枯竭將導致節前(9/21-9/24)的買賣價差擴大與避險成本上升。法人機構應在節前主動降低高波動率的曝險權重,並可透過台指期貨或選擇權建立Delta中性的跨式部位,以收割節後(9/29起)因不確定性消除而產生的隱含波動率收斂利潤。待節後確認無系統性風險後,再順勢參與勝率極高的節後一週回補行情。
第二,戰略性規避十月財報檢驗期,保留流動性以備戰年底行情:
量化回測無可辯駁地指出,中秋節後初期的上漲往往伴隨著後續更深度的拉回,且十月是傳統上平均跌幅最深的月份。因此,機構投資者在參與節後一週的反彈後,應於十月上旬果斷進行動態獲利了結。將資金暫時泊入防禦型資產或貨幣市場基金,耐心等待十月中下旬財報發布與市場估值修正後,所創造出的年底前低接佈局機會。
第三,堅守核心資產底倉,無視短期日曆效應的雜訊干擾:
儘管「九月魔咒」與「中秋變盤」在統計數據上具有顯著特徵,但正如2025年台股在強大基本面推動下無視魔咒一舉飛越26,000點大關所展示的,宏觀基本面永遠是決定長期資產價格的終極依歸。
外資法人在進行宏觀擇時交易的同時,絕不可輕易清空具備全球定價權與技術壟斷地位的台灣科技龍頭底倉。長線資金的配置應將每一次因節假效應或十月洗盤所引發的非理性下殺,視為優化持股成本與擴張長線部位的絕佳契機。展望2026年第四季,在經歷了九月底的短週流動性考驗與十月的財報淬鍊後,台灣資本市場預期將再次展現其融入全球高科技供應鏈核心的強大韌性。
以上內容提供給機構投資人與各交易決策者參考!
推薦文章連結:週末專欄:富時巨量退場後,市場結構與籌碼深度解析報告
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
官方及主要查證資料:
臺灣證券交易所2026年交易日曆、
加權指數歷史資料與三大法人資料(查至2026/9/18);
臺灣期貨交易所三大法人期貨未平倉及9/25、9/28休市公告;
中央銀行新台幣收盤匯率;美國聯準會2026/9/16 FOMC聲明及SEP;
美國財政部殖利率曲線及9月公債標售日程;
美國Census Bureau經濟數據發布時程;S&P Global PMI時程;University of Michigan Surveys of Consumers;
中央社引用之15年中秋前後歷史統計。
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。