為什麼過去看不到「大家在買什麼」
臺灣證券交易所(TWSE)在民國109年10月(2020年10月)首度公布 「定期定額交易戶數統計排行月報表」,一開始只公布當月前10大, 民國110年08月(2021年08月)起才擴大到前20大。用這期間真實的交易戶數變化,量化觀察定期定額投資人的存股偏好, 到底是怎麼隨時間演變,這份資料由臺灣證券交易所公布, 統計範圍僅限「上市」股票與ETF,並不包含上櫃標的的定期定額資料。
先看總體規模:從25萬戶到350萬戶的五年
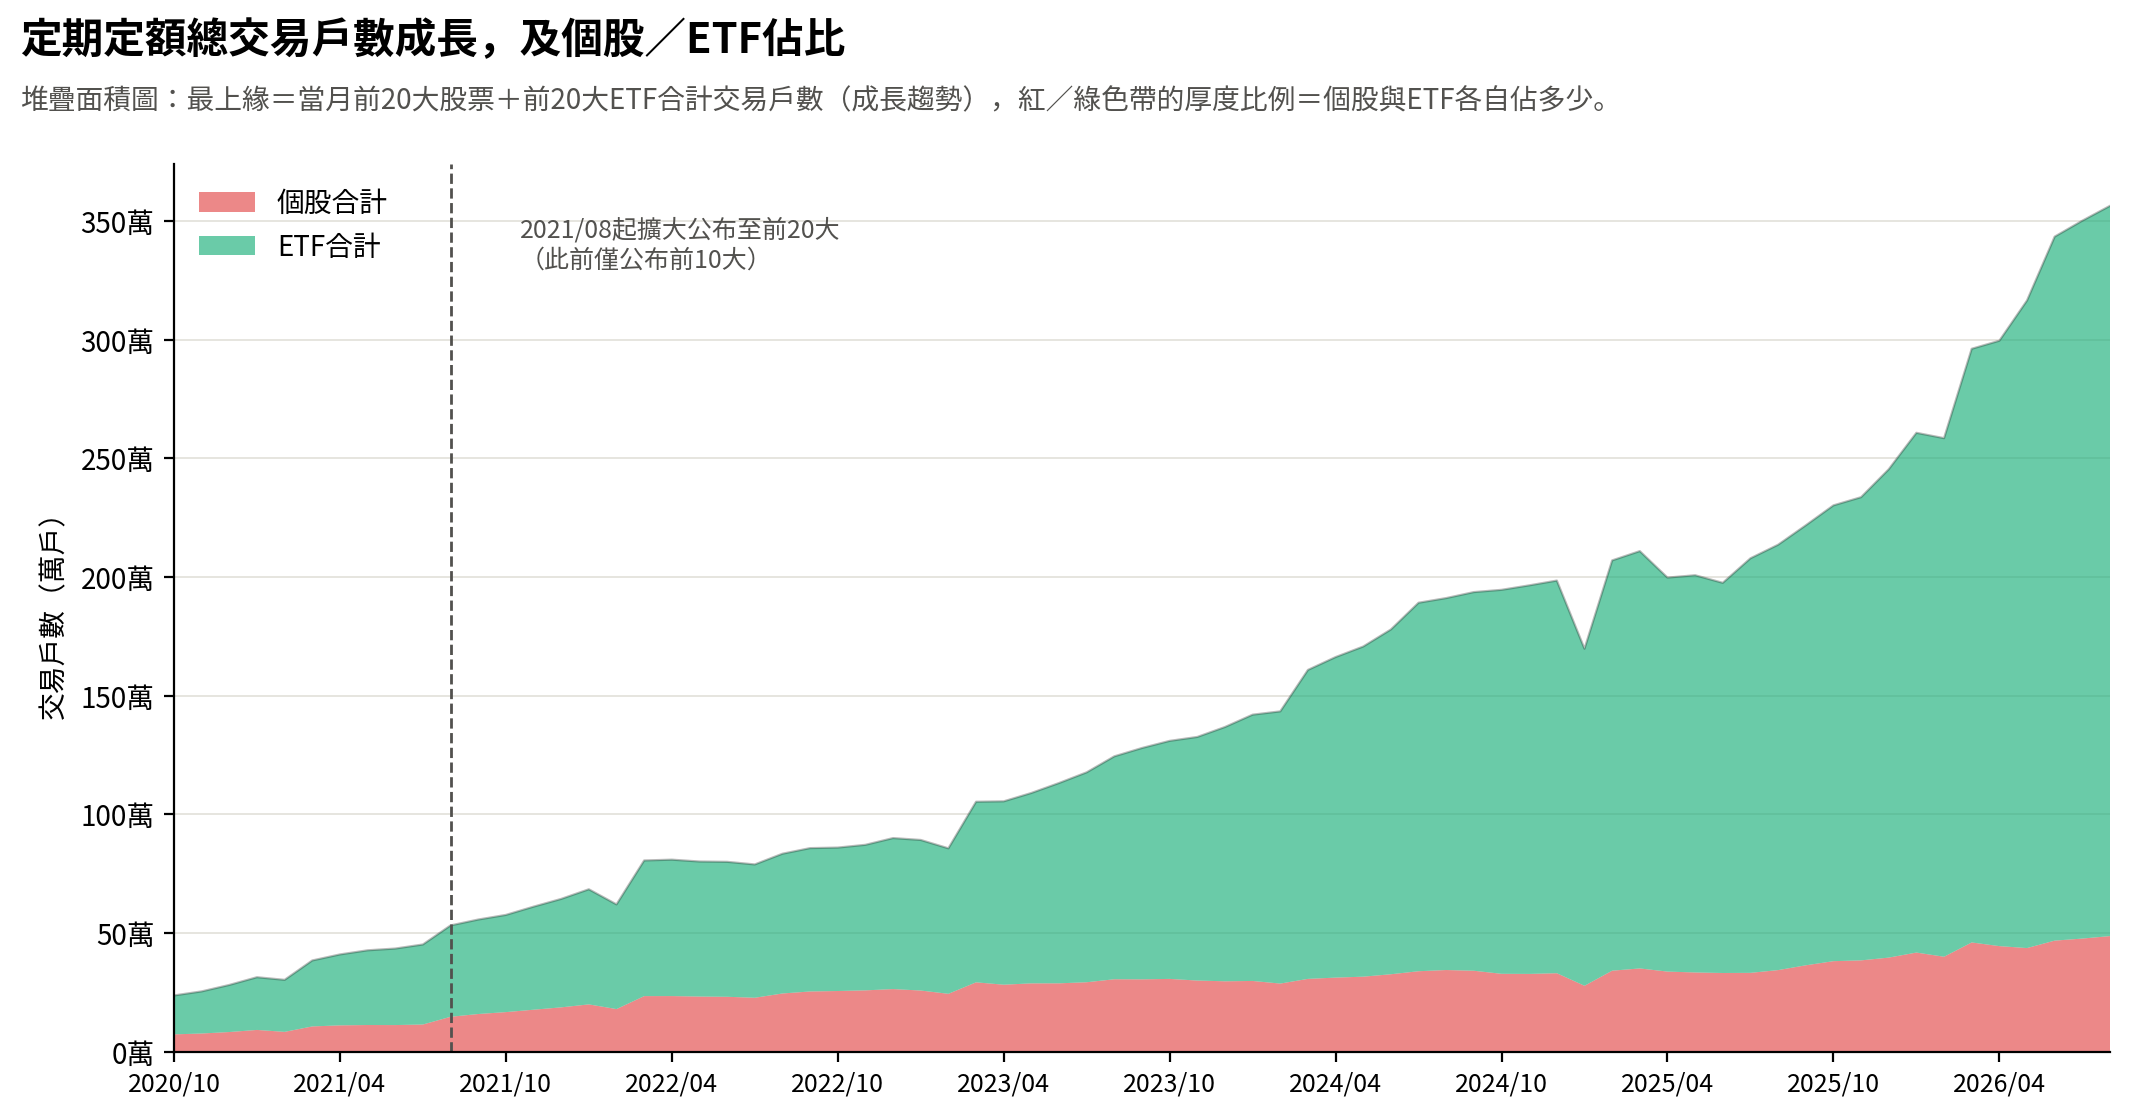
把每月上榜的個股與ETF交易戶數加總起來看,會發現定期定額的總戶數規模, 從2020年10月的約25萬戶,一路成長到2026年08月已經超過350萬戶,成長速度相當驚人。
更值得注意的是「個股」與「ETF」的佔比消長:2020年10月,個股佔整體定期定額戶數的30.6%, ETF佔69.4%;到了2026年08月,個股僅剩13.7%,ETF則衝上86.3%。 換句話說,這五年最大的結構性轉變,就是定期定額資金持續從「單押個股」流向「一籃子ETF」。
不過這裡要先老實說明一件事:由於「定期定額交易戶數統計排行月報表」, 證交所是從民國109年10月才開始公布,一開始僅公布前10大, 民國110年08月起才擴大到前20大,此外,這份統計數據並非「全市場所有定期定額存股帳戶」的總數, 而是「當月上榜的前10大或前20大標的」加總而成,未上榜的標的並不會被計入。 換句話說,我們僅能以現有公開的排行數據,來觀察市場對於定期定額存股的偏好與心態變化, 而無法還原整體市場的真實全貌。
光看總量不夠:我們還想知道「錢正在往哪裡流」
總戶數是一種「存量」概念,看得出長期趨勢,卻看不出「這個月大家比較愛買什麼、又冷落了什麼」。 真正能反映投資人偏好變化的,其實是每月的「增減額」,也就是當月新增或減少的交易戶數—— 這才是資金真正的風向球。因此我們把每月上榜的個股與ETF,依產業與類型分成7大類: 個股分為電子股、金融股、電信股、傳產股; ETF分為高股息ETF、指數型ETF、主動式ETF, 再把每月的增減額依類別加總,畫成下面這張歷年統計圖。
圖表解讀:投資人類股偏好趨勢統計(2020/10—2026/08)
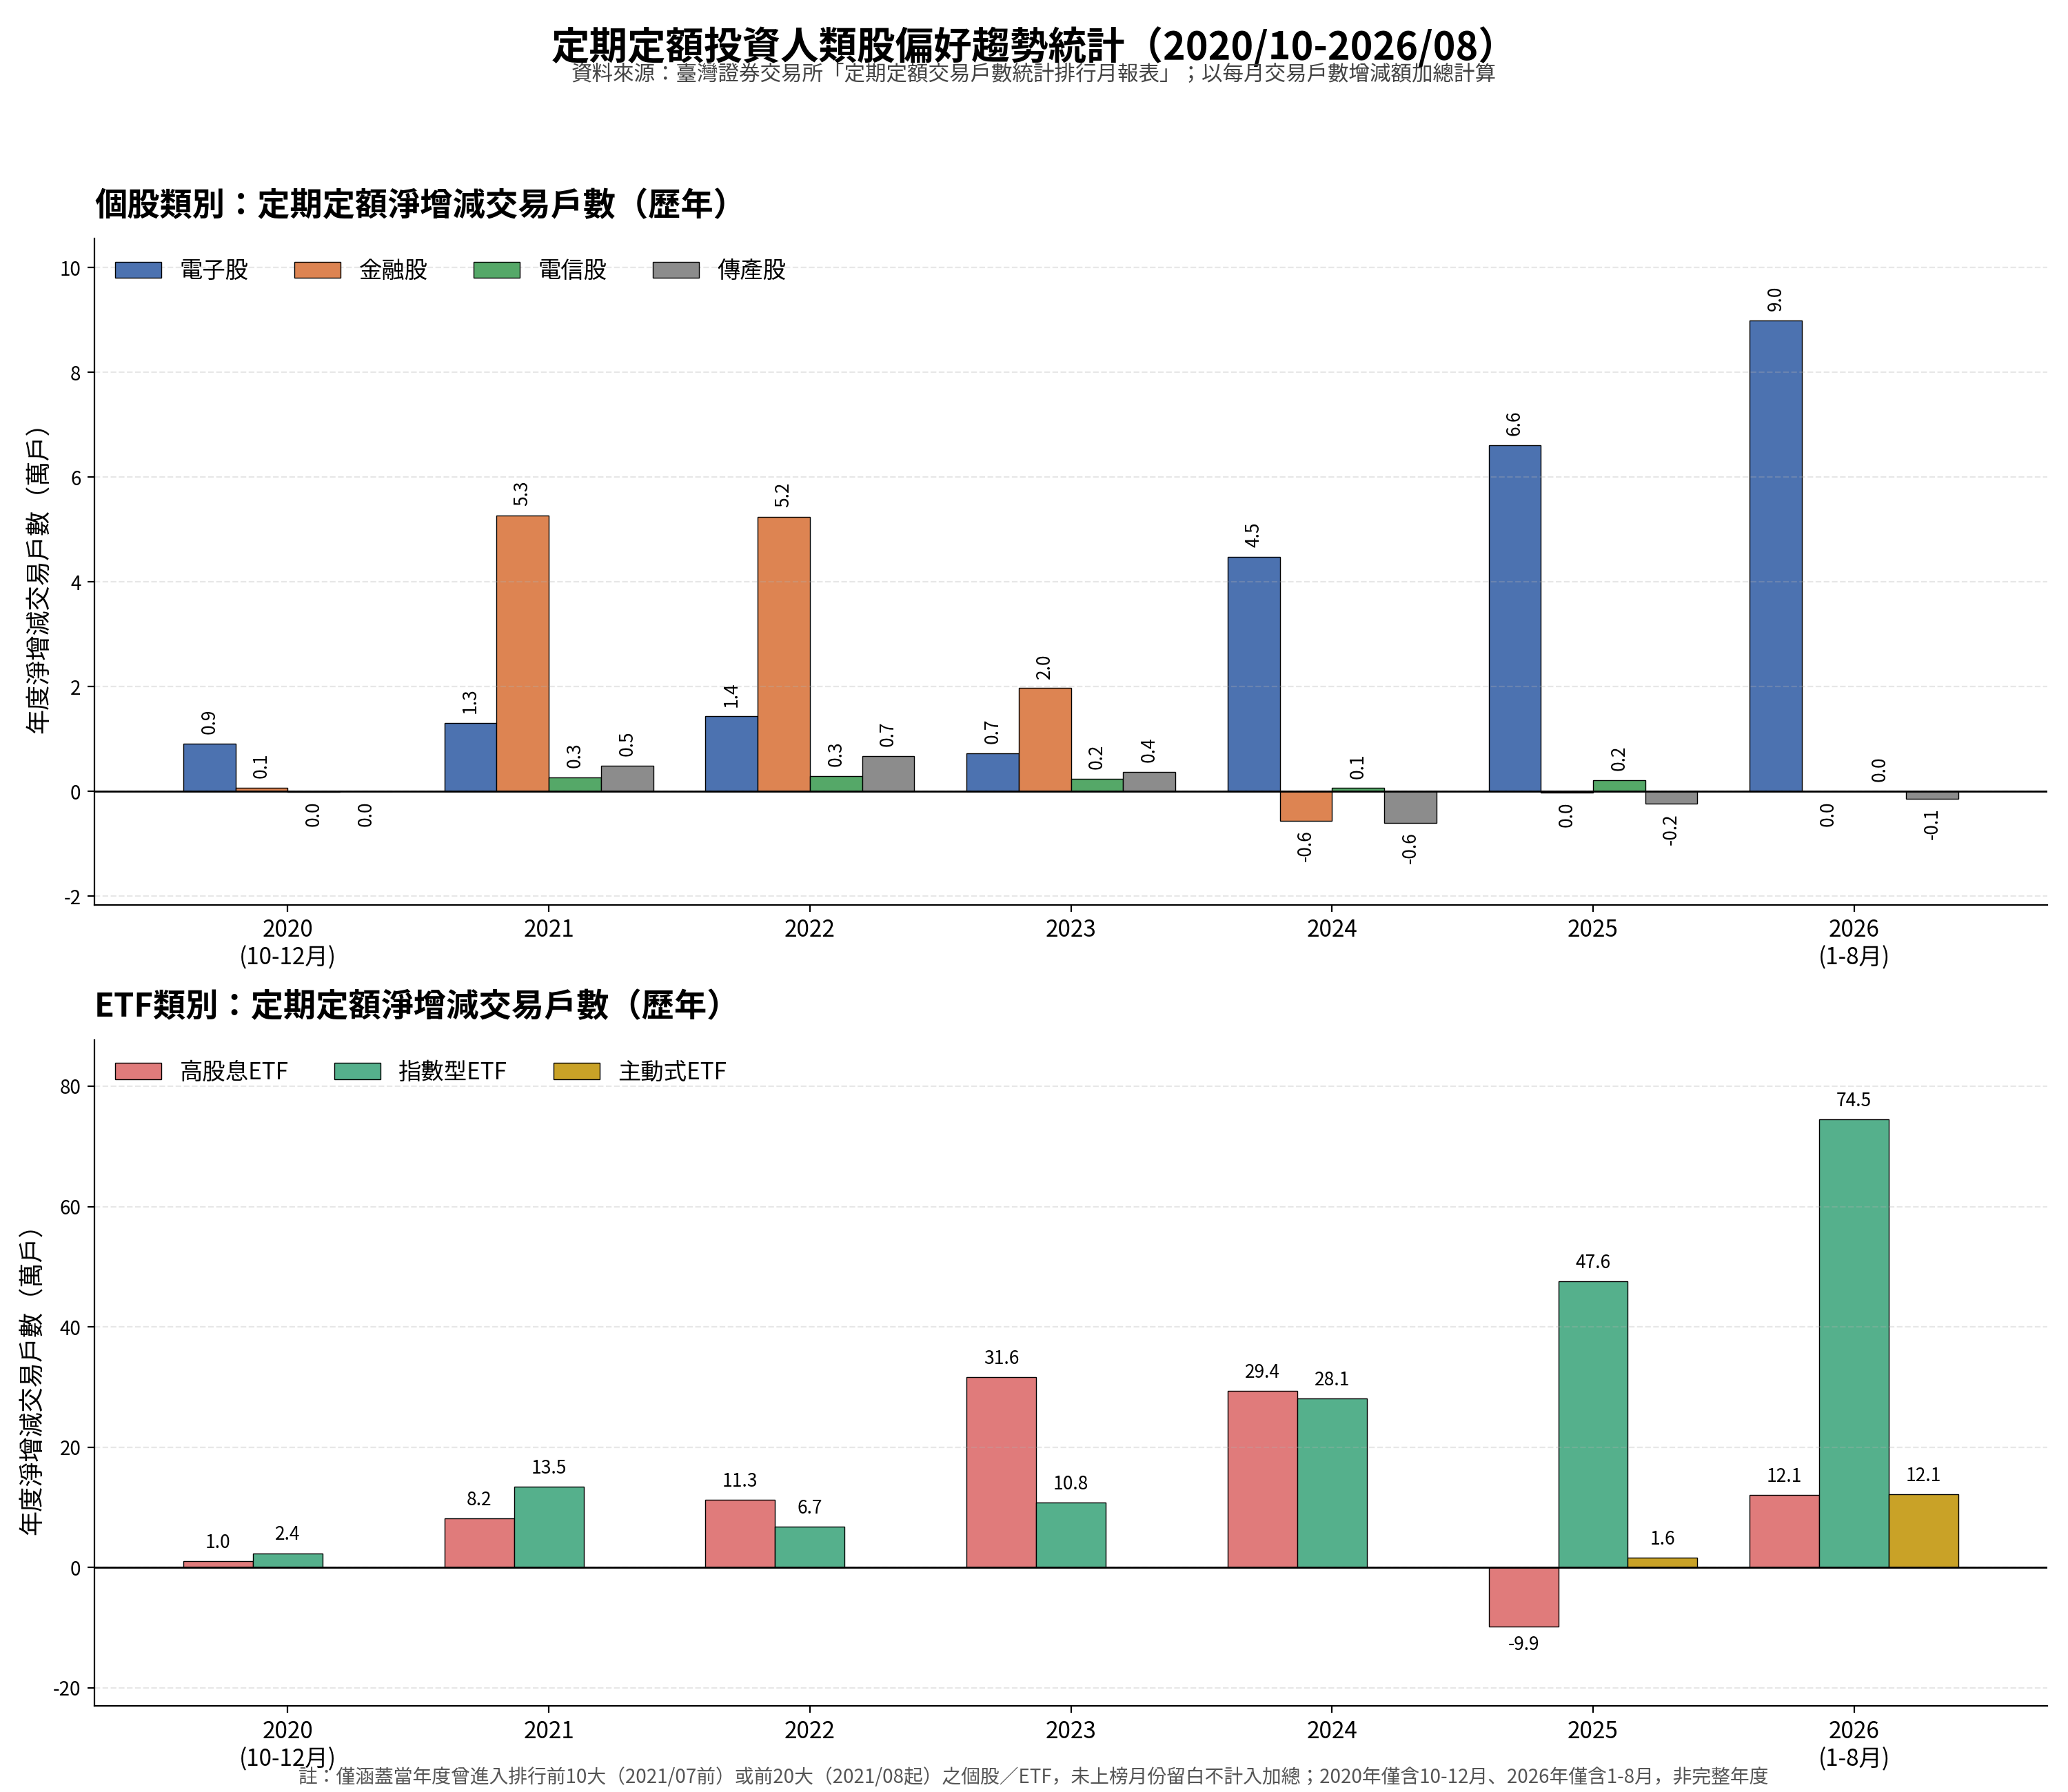
個股類別中,電子股是唯一維持穩定成長的一塊:從2021年單年淨增1.3萬戶, 一路衝到2026年(僅計入前8個月)的9.0萬戶,偏好度成長最快。 金融股則明顯退燒,2021、2022年還是熱門標的(單年淨增超過5萬戶), 但2024年到2026年連續三年轉為淨流出,顯示投資人對金融股定期定額的熱情正在降溫。 傳產股規模則一直偏小,2024年之後同樣轉為小幅負值。
ETF端的變化更劇烈。指數型ETF的成長軌跡與電子股呼應, 2025年淨增47.6萬戶、2026年前8個月更衝到74.5萬戶,是目前偏好度最強的類別。 高股息ETF在2023年寫下歷史高點(淨增31.6萬戶)之後, 2025年在高股息與指數型ETF獲利能力差距下,出現罕見的年度淨流出(-9.9萬戶),是整份資料裡少數轉為負值的ETF類別, 直到2026年才又回溫到淨增12.1萬戶。 主動式ETF則是2025年才首度出現在排行榜上, 短短一年多的時間裡,從2025年的1.6萬戶淨增,衝到2026年前8個月的12.1萬戶, 成長速度非常驚人,是目前最值得追蹤的新興類別。
拉近看:月度數據裡的幾個關鍵轉折
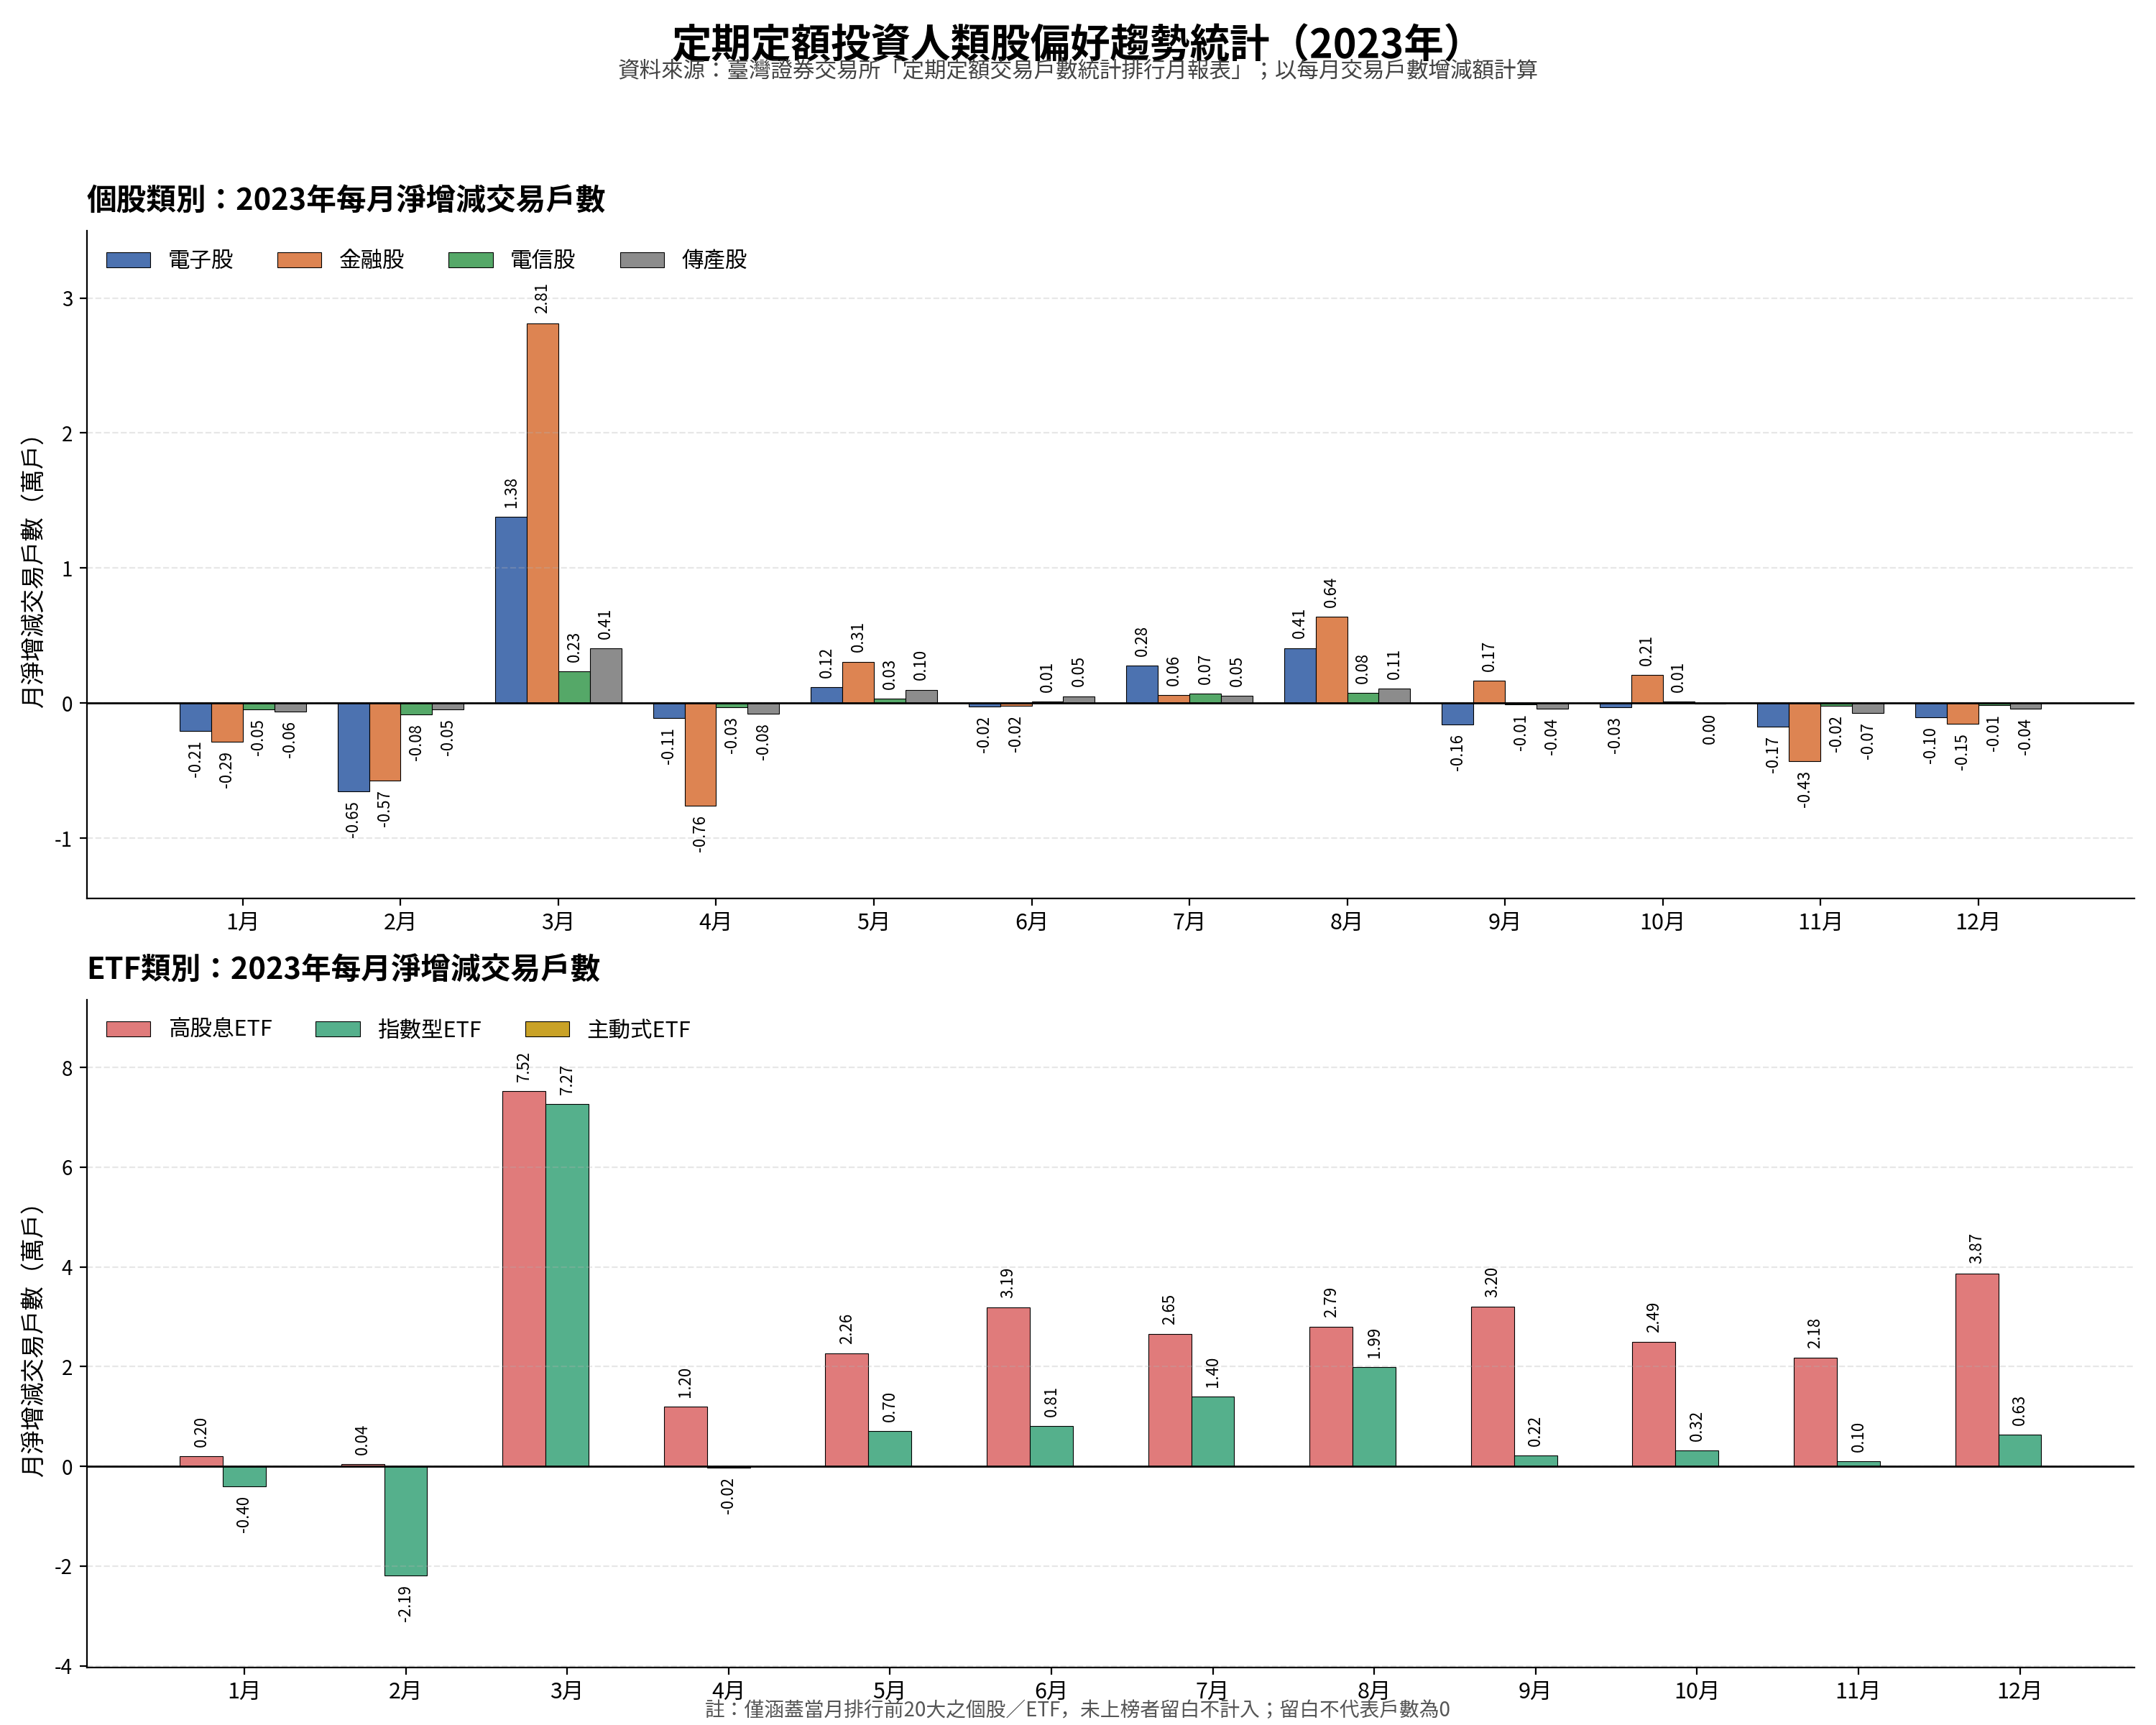
把時間拉近到月度資料,2023年剛好是ChatGPT掀起的全球AI熱潮開始在台股發酵的一年, 也是觀察定期定額偏好轉折最好的起點。01月、02月,幾乎所有類別都是負值或接近持平 (電子股01月-0.21萬戶、02月-0.65萬戶;指數型ETF01月-0.40萬戶、02月更深至-2.19萬戶), 時間點剛好落在農曆春節前後,研判與假期扣款日順延、交易日數較少有關。 緊接著03月出現全面性的大幅回升:電子股+1.38萬戶、金融股+2.81萬戶、 高股息ETF+7.52萬戶、指數型ETF+7.27萬戶,是2023年單月數字最亮眼的一次。 值得注意的是,03月之後電子股在2023年剩餘月份大多只在正負0.5萬戶之間小幅震盪 (僅05月、07月、08月維持小幅正值),並未出現持續性的加速, 顯示2023年當下,散戶定期定額資金真正大量、穩定湧入的其實是高股息ETF, 04月到12月幾乎每個月都維持正值,08月+3.20萬戶、12月更達+3.87萬戶, 是2023年最穩定的資金流入類別,電子股與指數型ETF則要到隔年才明顯加速。
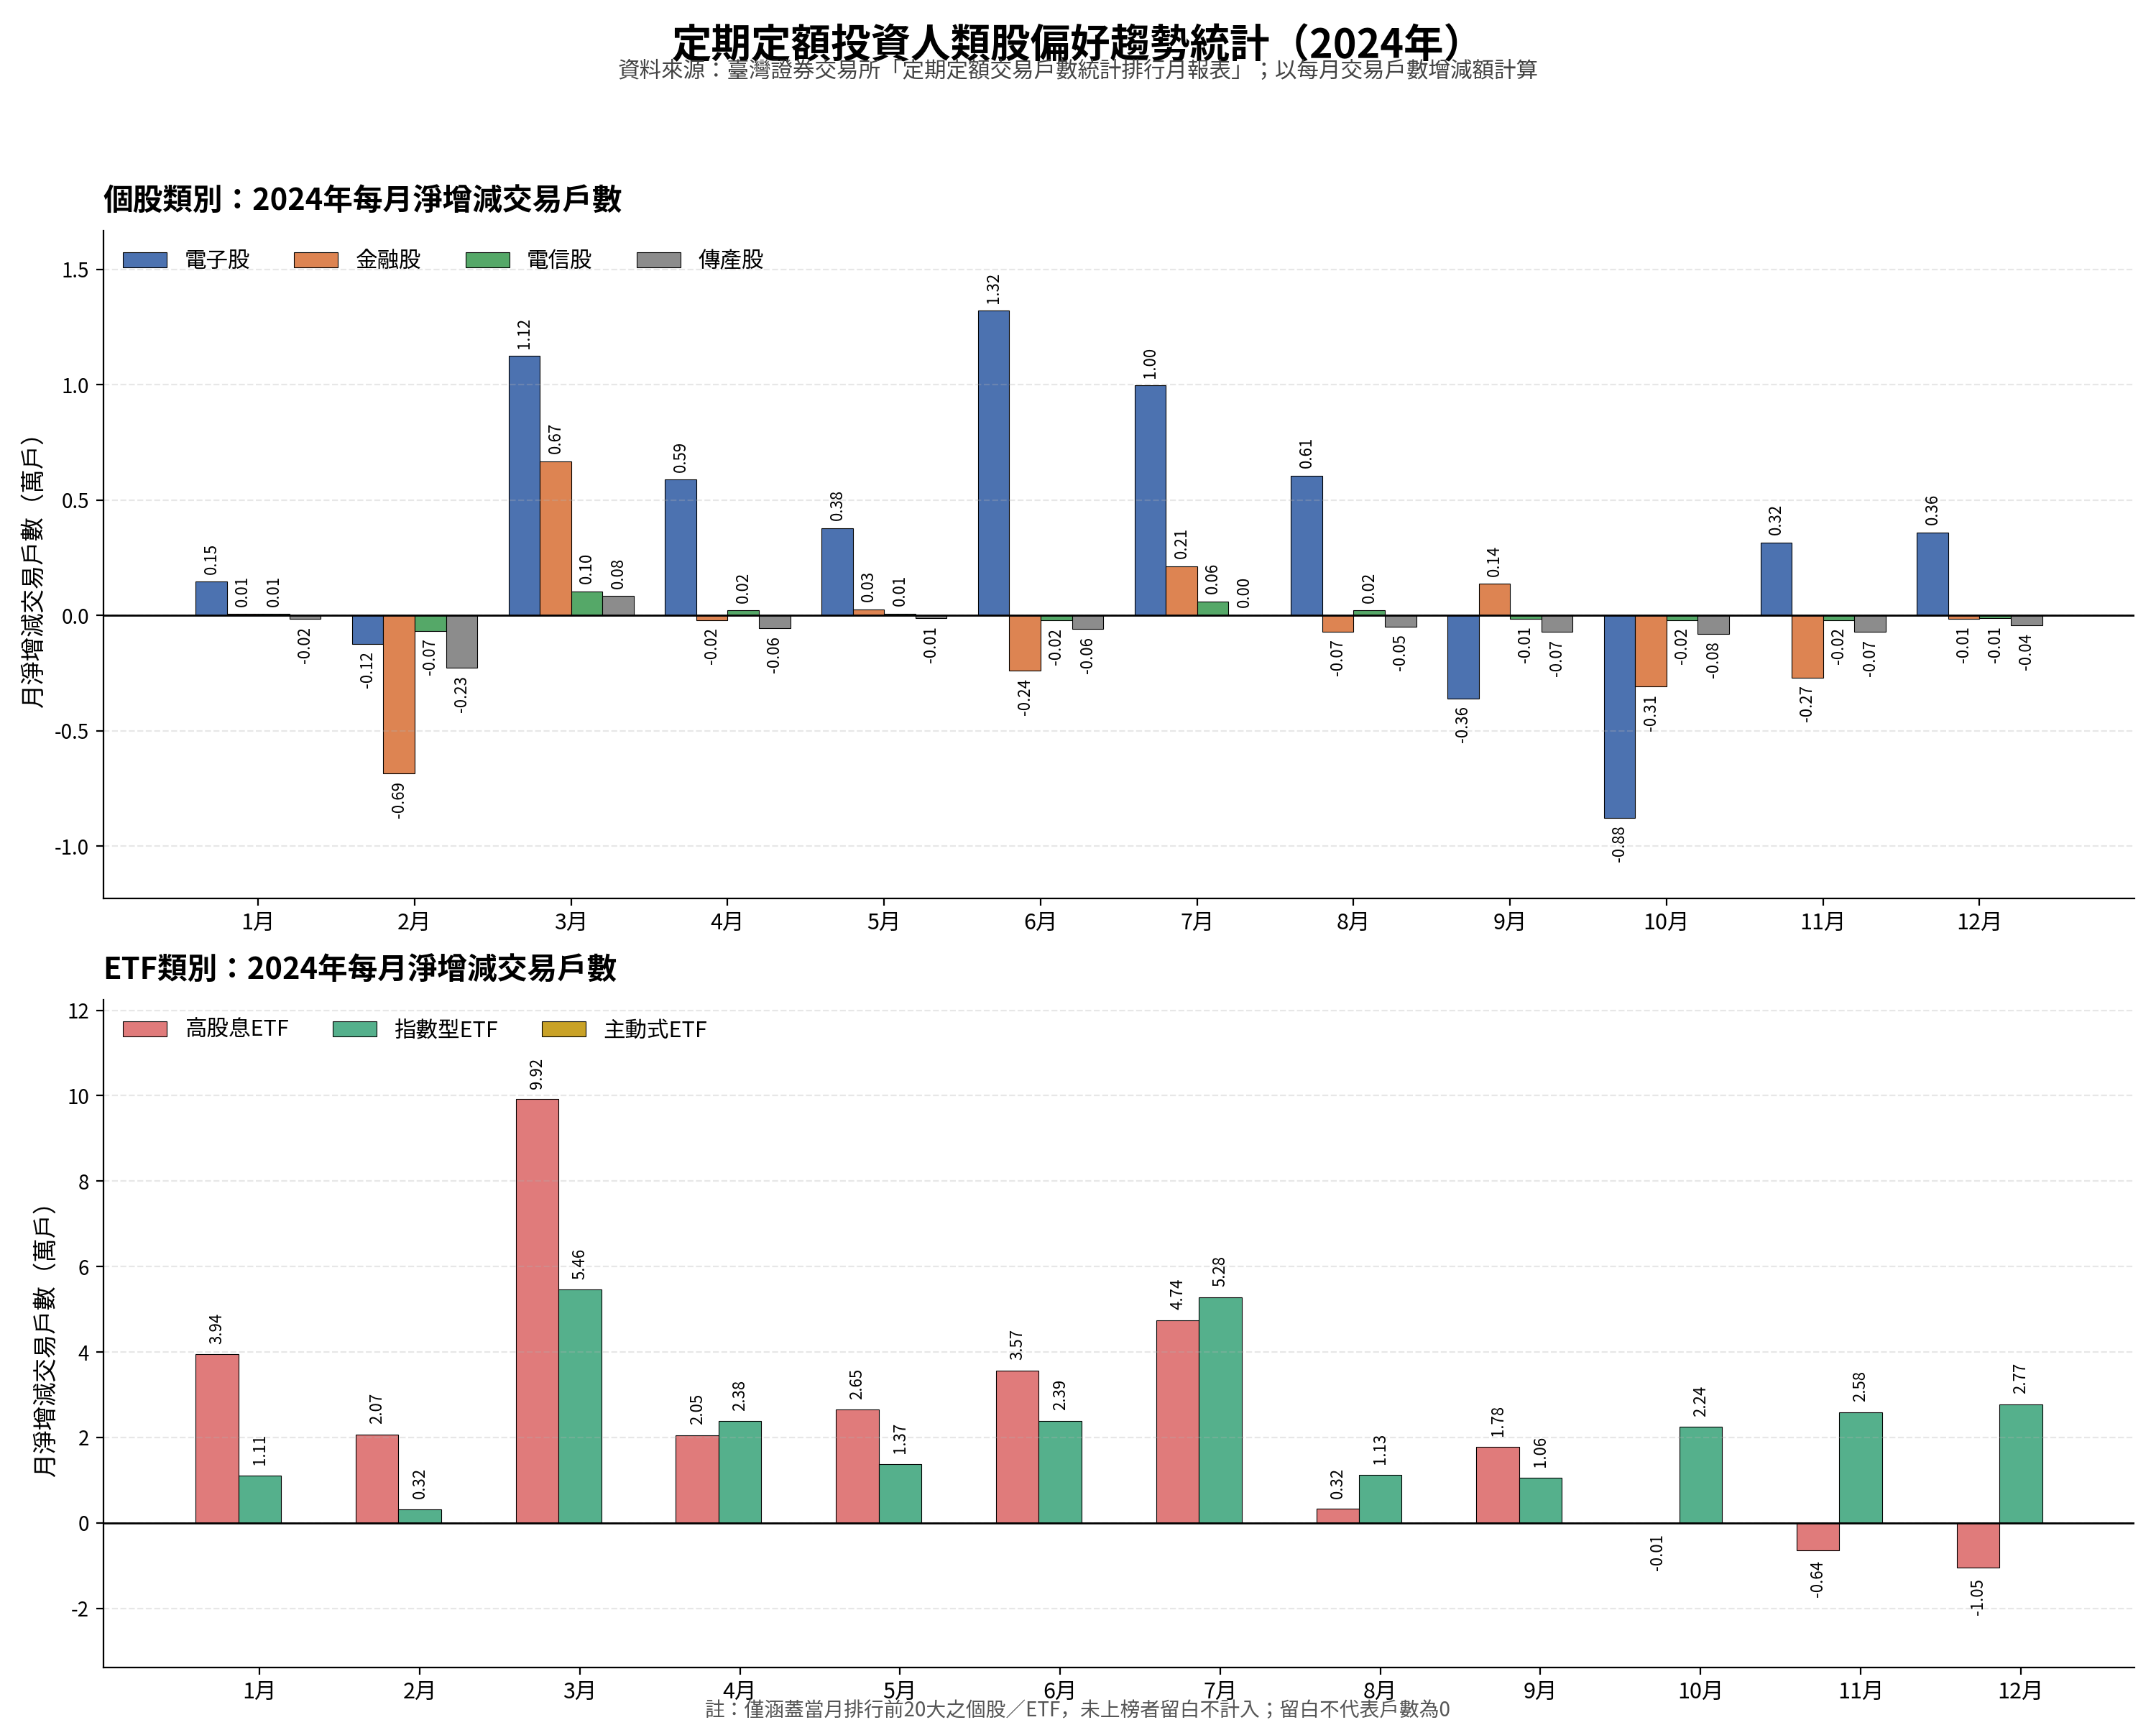
2024年同樣在02月出現全面性的負值(電子股-0.12萬戶、金融股-0.69萬戶、傳產股-0.23萬戶), 03月又同步強力反彈(電子股+1.12萬戶、金融股+0.67萬戶、高股息ETF+9.92萬戶、指數型ETF+5.46萬戶, 高股息ETF這個單月數字更是整份資料裡歷來最高),與2023年的農曆年模式如出一轍, 顯示「年初偏弱、年後回補」很可能是每年都會重複出現的季節性現象,而不是單一年度的特例。 2024年真正的變化,出現在年中:06月、07月電子股連續放量(+1.32萬戶、+1.00萬戶), 07月指數型ETF也衝上+5.28萬戶,是僅次於03月的年度次高,時間點與當時台股AI供應鏈 (伺服器、先進封裝相關類股)走出一波顯著漲勢的期間重疊,電子股與指數型ETF的偏好 在這幾個月明顯加溫。但到了09月、10月,電子股轉為淨流出(-0.36萬戶、-0.88萬戶, 10月是全年最負的一個月),對應當時AI概念股出現獲利了結賣壓的期間, 定期定額資金似乎也跟著出現一波減碼。另一個更值得留意的訊號, 是高股息ETF從年初的強勢(01月+3.94萬戶、03月+9.92萬戶)逐月遞減, 到了10月、11月、12月竟然連續三個月轉為淨流出(-0.01萬戶、-0.64萬戶、-1.05萬戶), 這是整份資料裡高股息ETF首度出現連續負值,也預告了2025年高股息ETF全年淨流出(-9.9萬戶) 的疲弱走勢,相較之下,同期的指數型ETF則維持相對穩定(10月到12月都在+2.2萬戶以上), 兩者在2024年底已經開始出現明顯分歧。
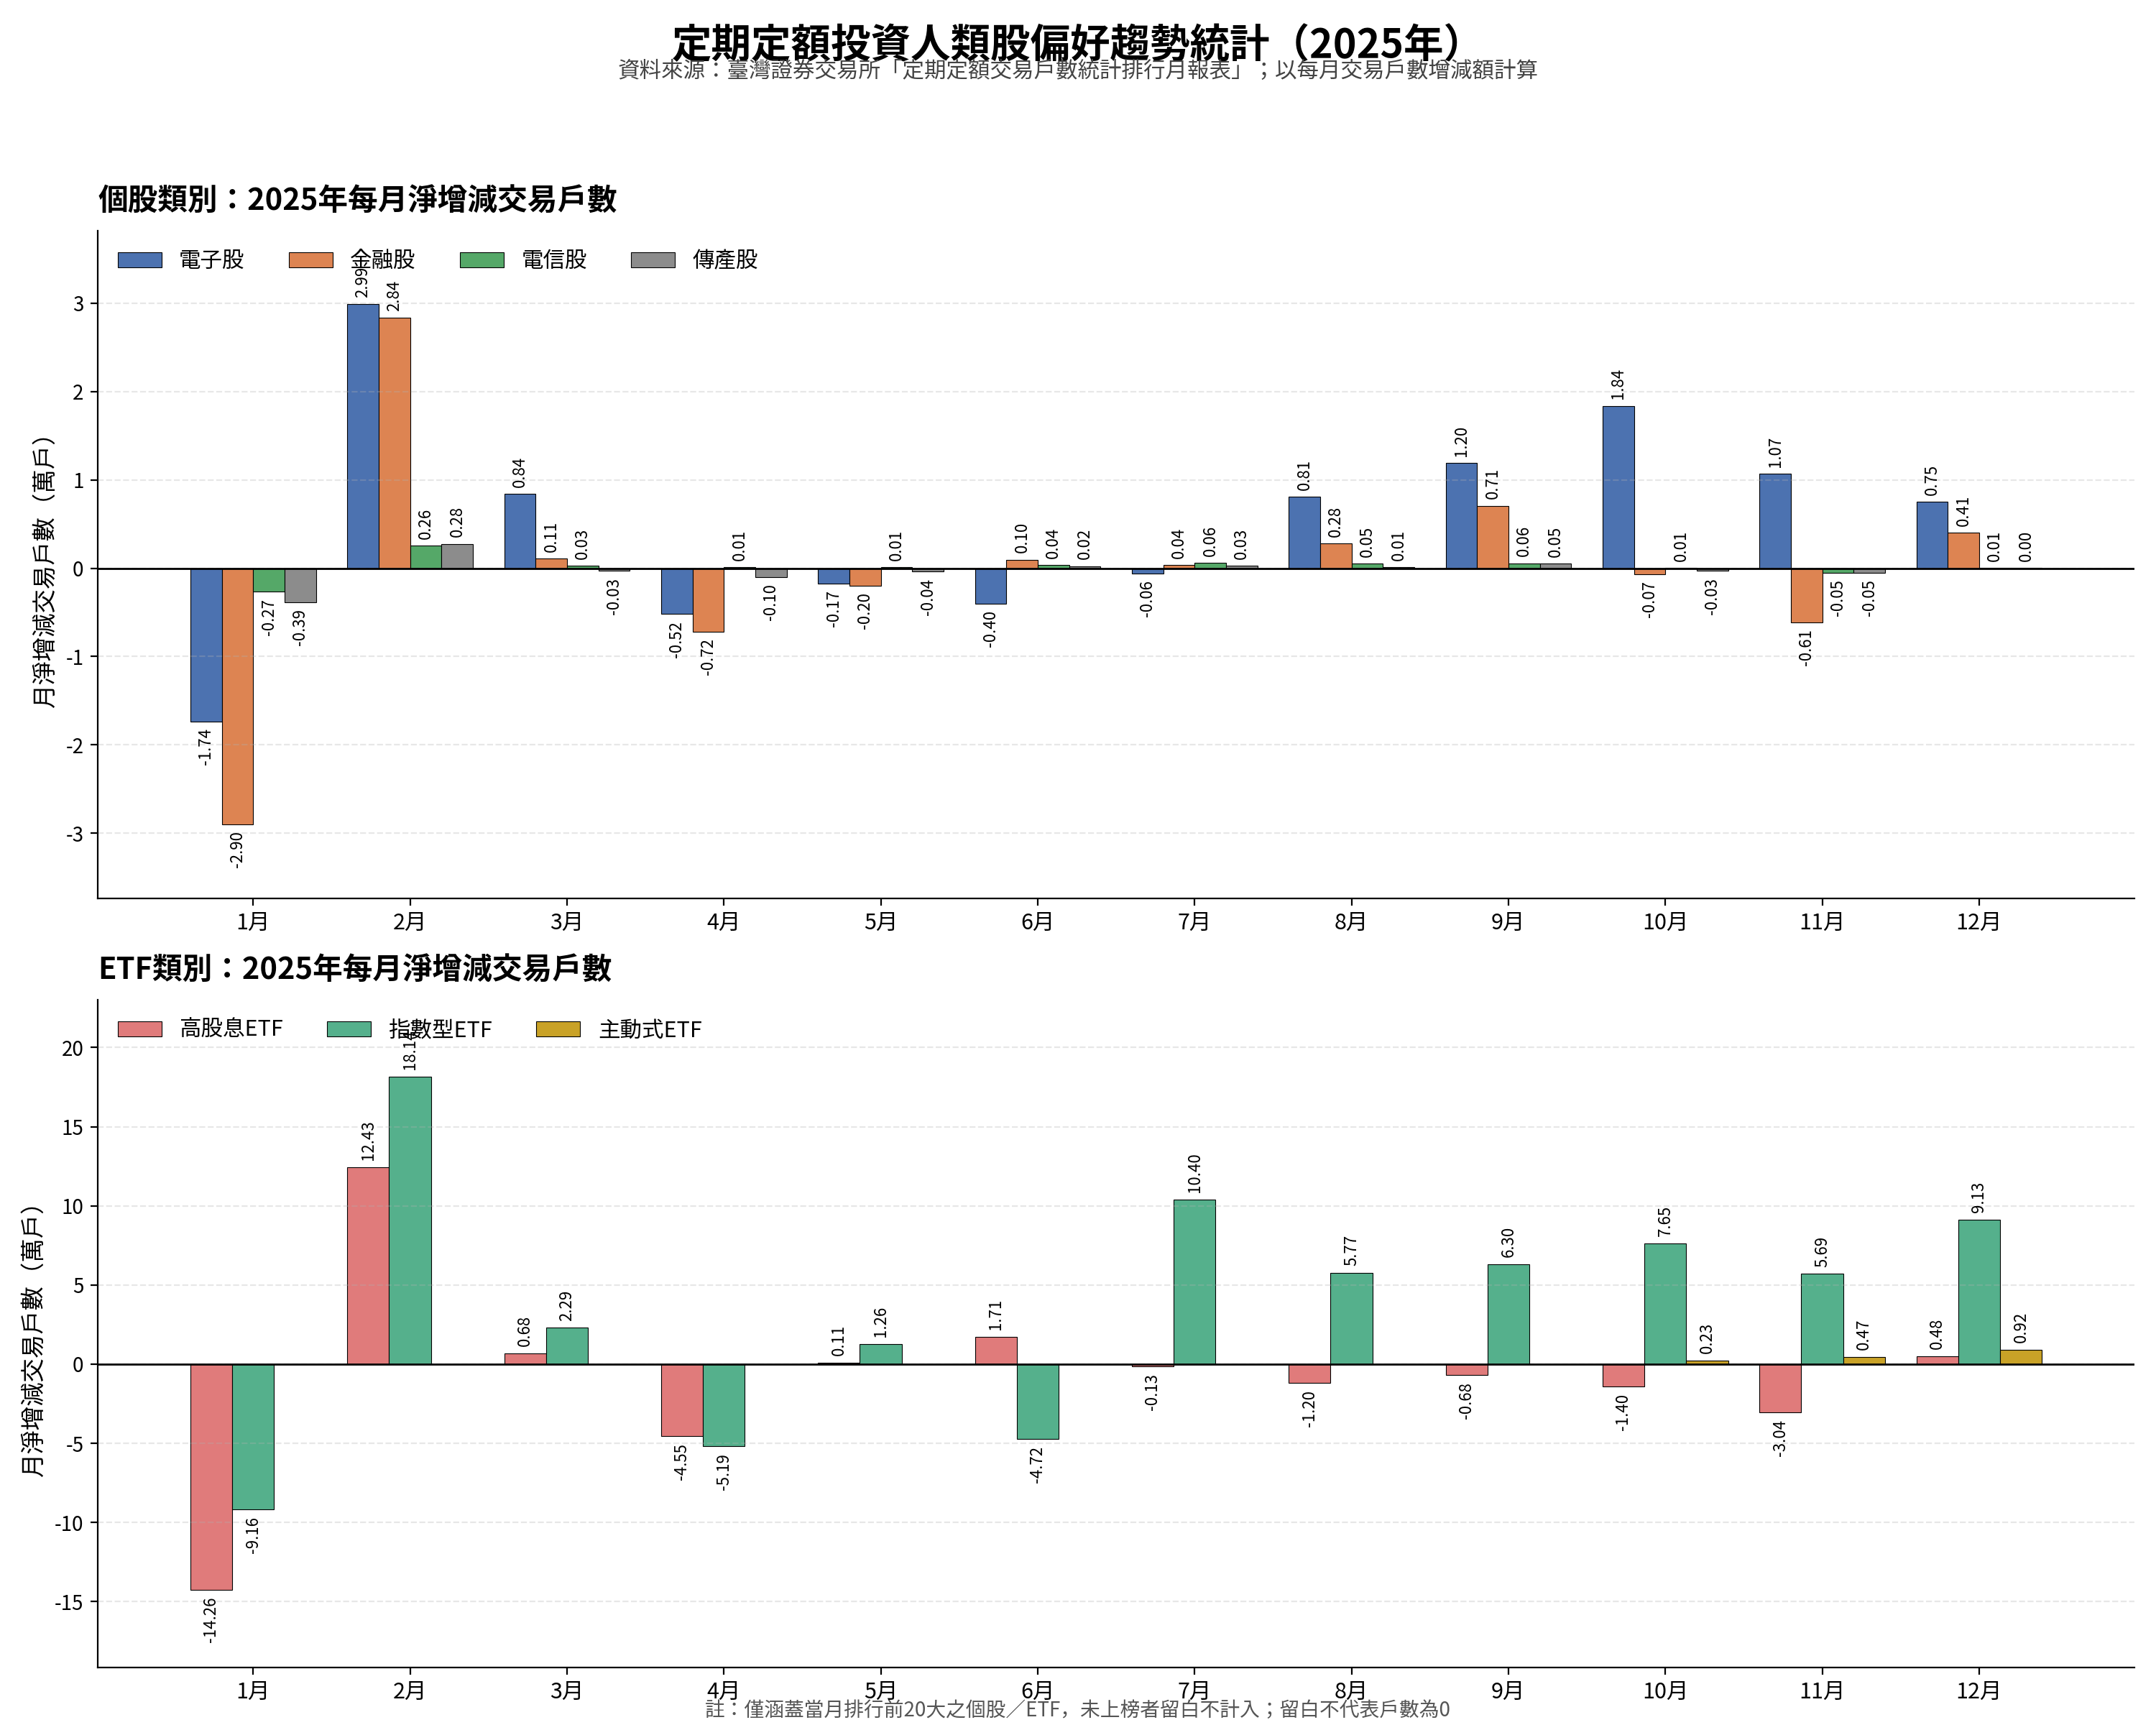
把時間拉近到月度資料,可以看到幾個特別劇烈的轉折。 2025年01月,電子股、金融股、高股息ETF、指數型ETF全部同步出現大幅淨流出 (金融股-2.90萬戶、高股息ETF-14.26萬戶、指數型ETF-9.16萬戶), 但緊接著02月就出現強力反彈(電子股+2.98萬戶、金融股+2.84萬戶、指數型ETF+18.13萬戶), 單月落差之大,在整份資料中相當少見,很可能與年初部分投資人重新調整扣款配置有關。
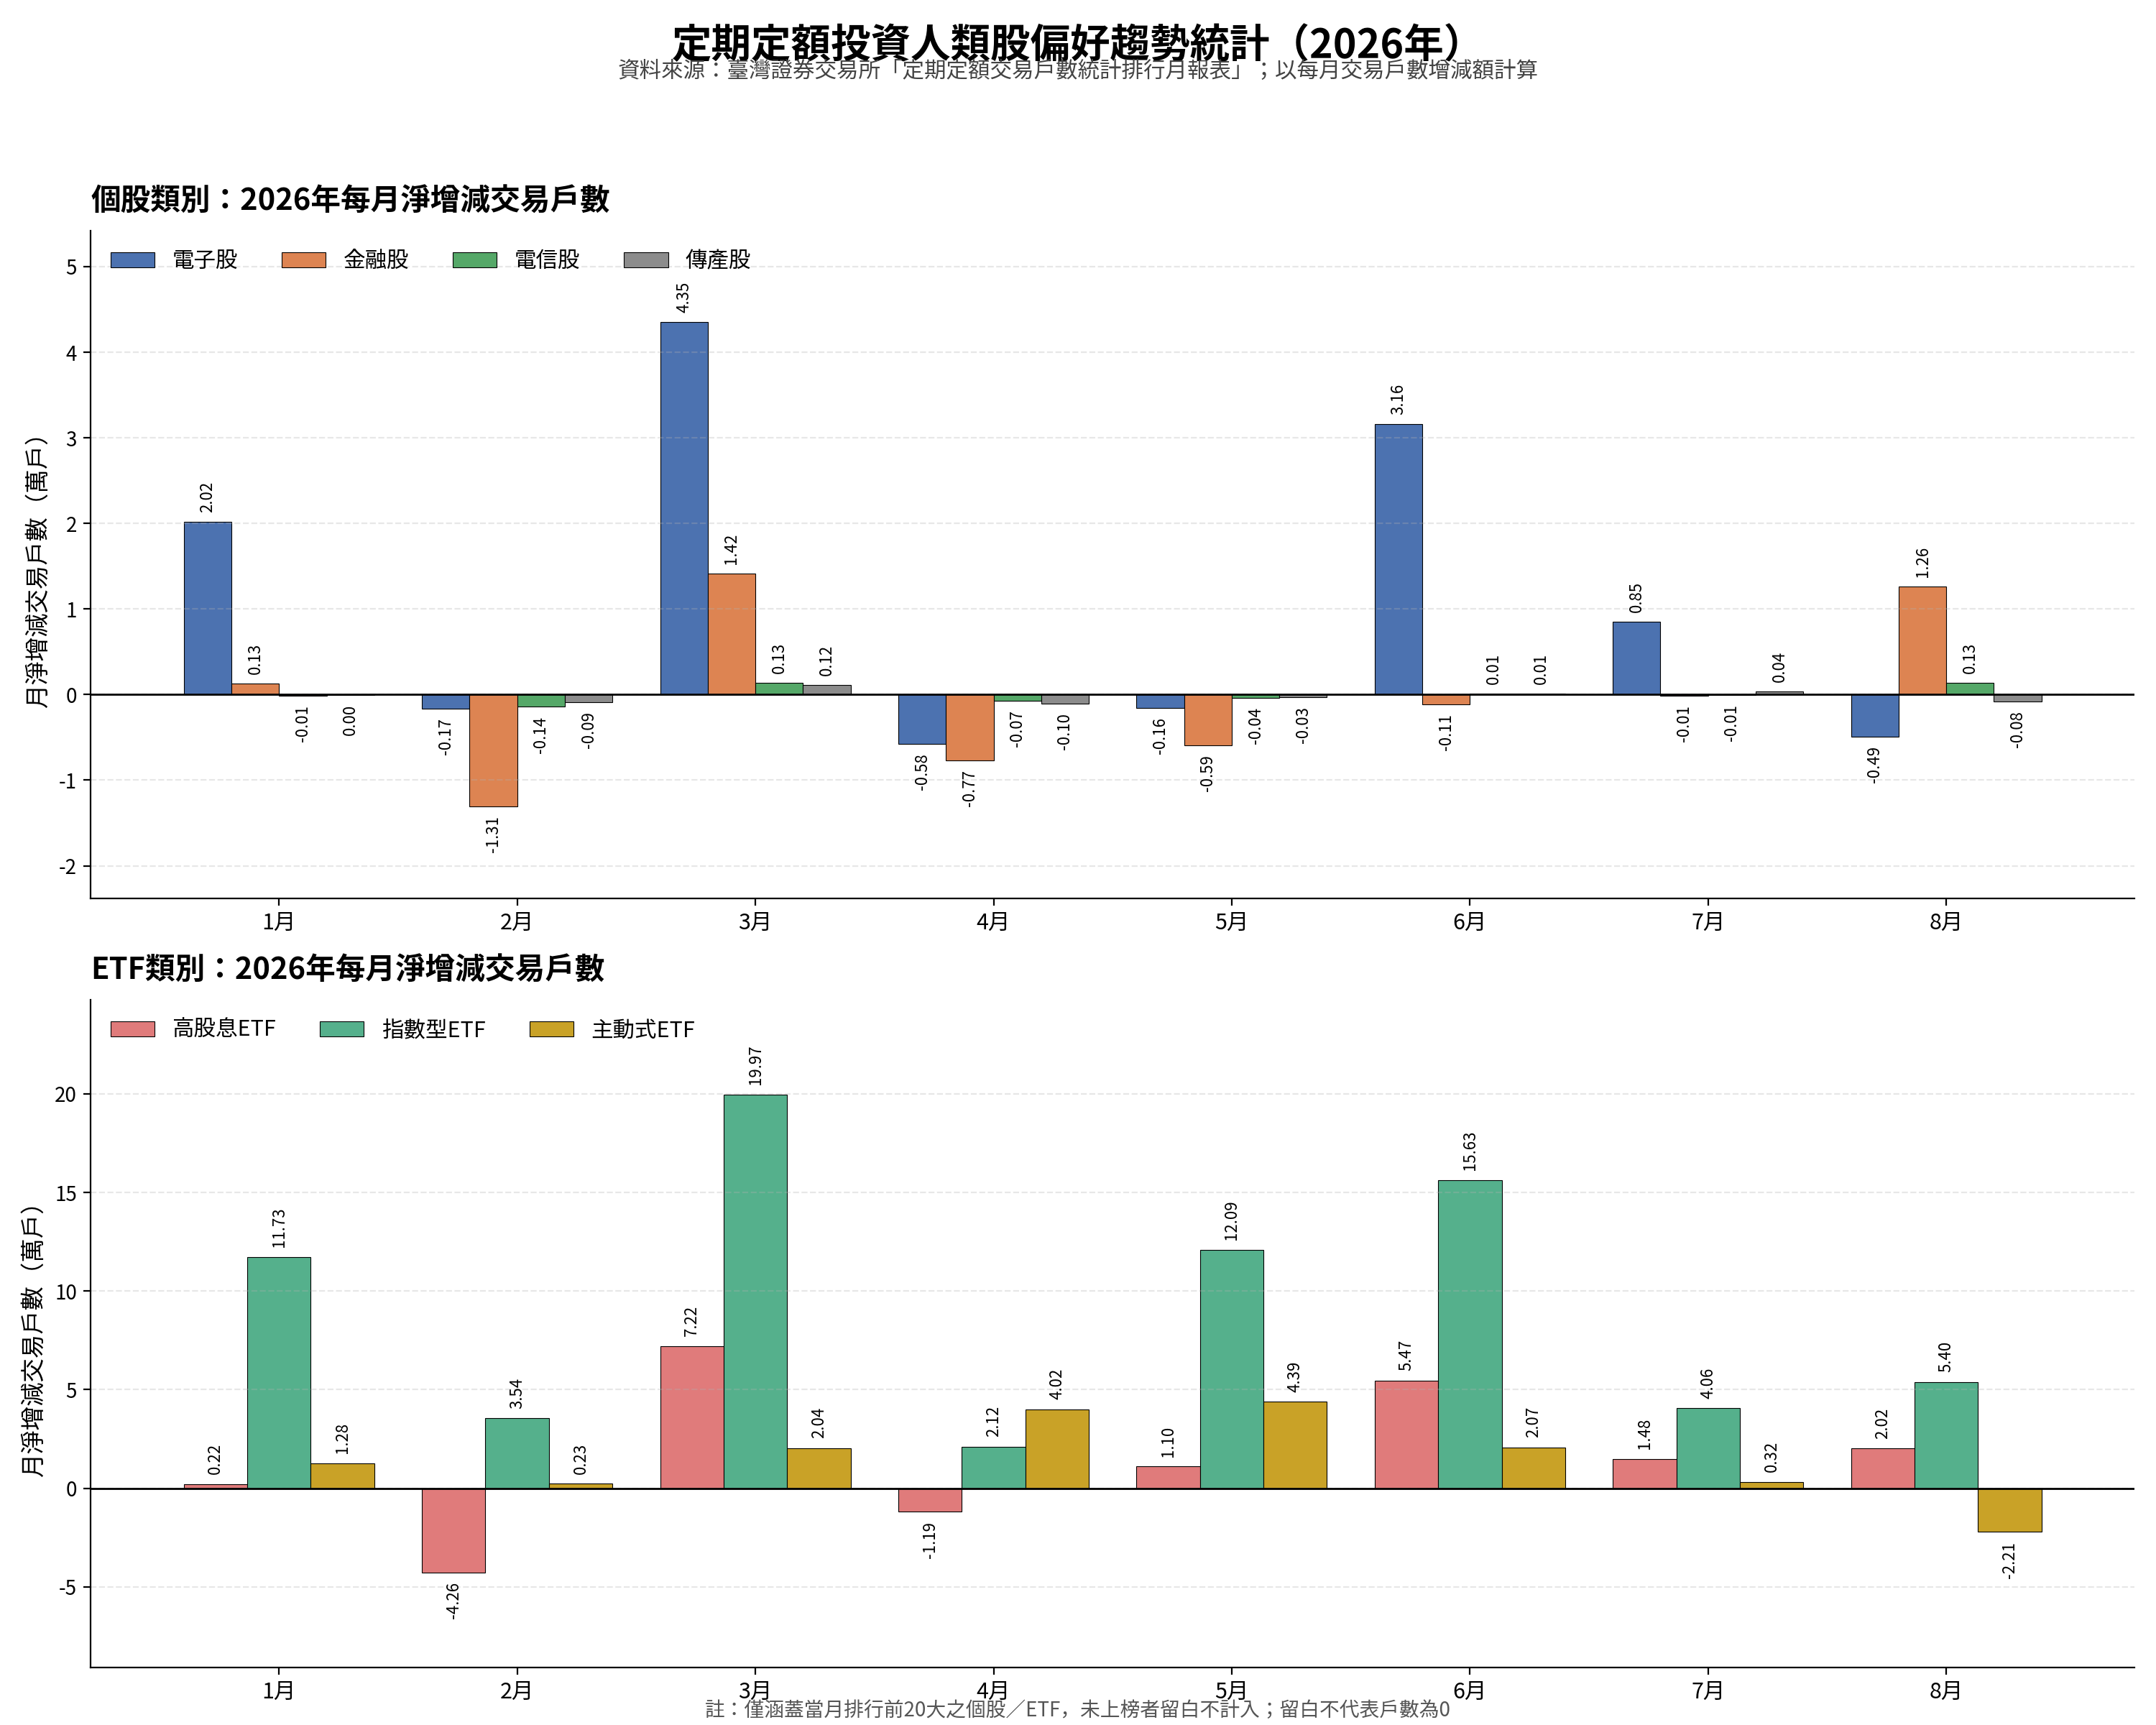
2026年則是指數型ETF的爆發年:03月單月淨增19.97萬戶、06月單月淨增15.63萬戶, 雙雙創下整份資料裡數一數二的單月紀錄,顯示投資人對指數型ETF的偏好, 在2026年上半年又進一步加速。
如果把個股與ETF全部7大類別的月增減額直接加總起來看,會發現一個更驚人的對比: 2026年(僅計入至08月,也就是8個月)的淨增戶數合計約107.6萬戶, 已經超過2025年「全年」合計45.9萬戶的兩倍以上(約為2.34倍)。 換句話說,2026年只用了三分之二的時間,買盤動能就已經遠遠超越2025年一整年的總和, 是這份資料裡成長最猛烈的一段期間。
從這五年多的排行資料可以清楚看到,定期定額投資人的偏好, 正明顯從「個股」轉向「ETF」,而在ETF內部,也逐漸從傳統的「高股息」 轉向「市值型/主題型指數」,以及剛崛起的「主動式ETF」。 電子股是少數維持成長動能的個股類別,金融股則明顯退燒,但在八月已經開始回升。 這樣的資金結構轉變,某種程度也反映出這幾年台股整體投資氛圍的變化。
想知道更多有用的操作資訊或歷史統計訊息,記得訂閱!才不會錯過每一次的最新資訊!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。