
近年來在AI浪潮帶動下,電子股幾乎打破了「傳統淡旺季」的宿命慣性,但塑化族群呢?就在今天(2026年9月17日),塑化股集體噴出:油電燃氣類單日大漲6.51%,是全市場38個上市類股裡漲幅最大的一群;緊接在後的塑膠類大漲3.53%、電子通路類3.05%、塑化類2.67%、化學工業2.26%,幾乎包辦了當天漲幅排行榜的前五名,反觀電子零組件類反而是唯一收黑的類股。這波爆發力,究竟是單純的地緣政治行情,還是塑化股真的隨著這兩年的轉型潮,開始擺脫「旺季不旺」的宿命慣性?本文將帶大家透過塑膠指數過去十年與近三年的數據規律,共同驗證塑化股能否藉由「轉型」徹底擺脫淡旺季的束縛!
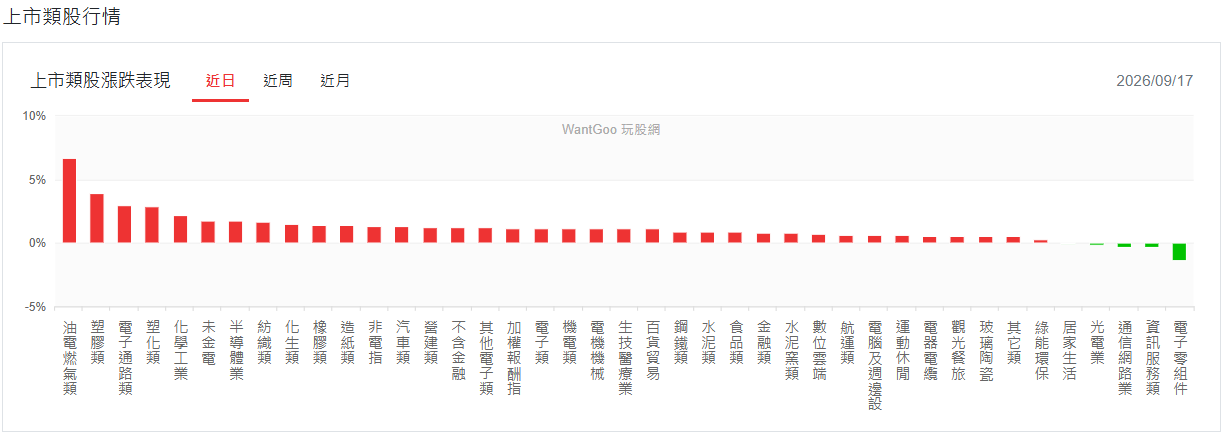
<上圖:玩股網-上市類股行情>
過去數據驗證:舊時代的「淡旺季規律」確實存在
資料與計算方式:採用塑膠類指數(TSE13)日收盤價,樣本區間為完整的2016年至2025年(共120個月)。需特別說明,台塑化(6505)歸類為油電燃氣類,不在TSE13成分股中。
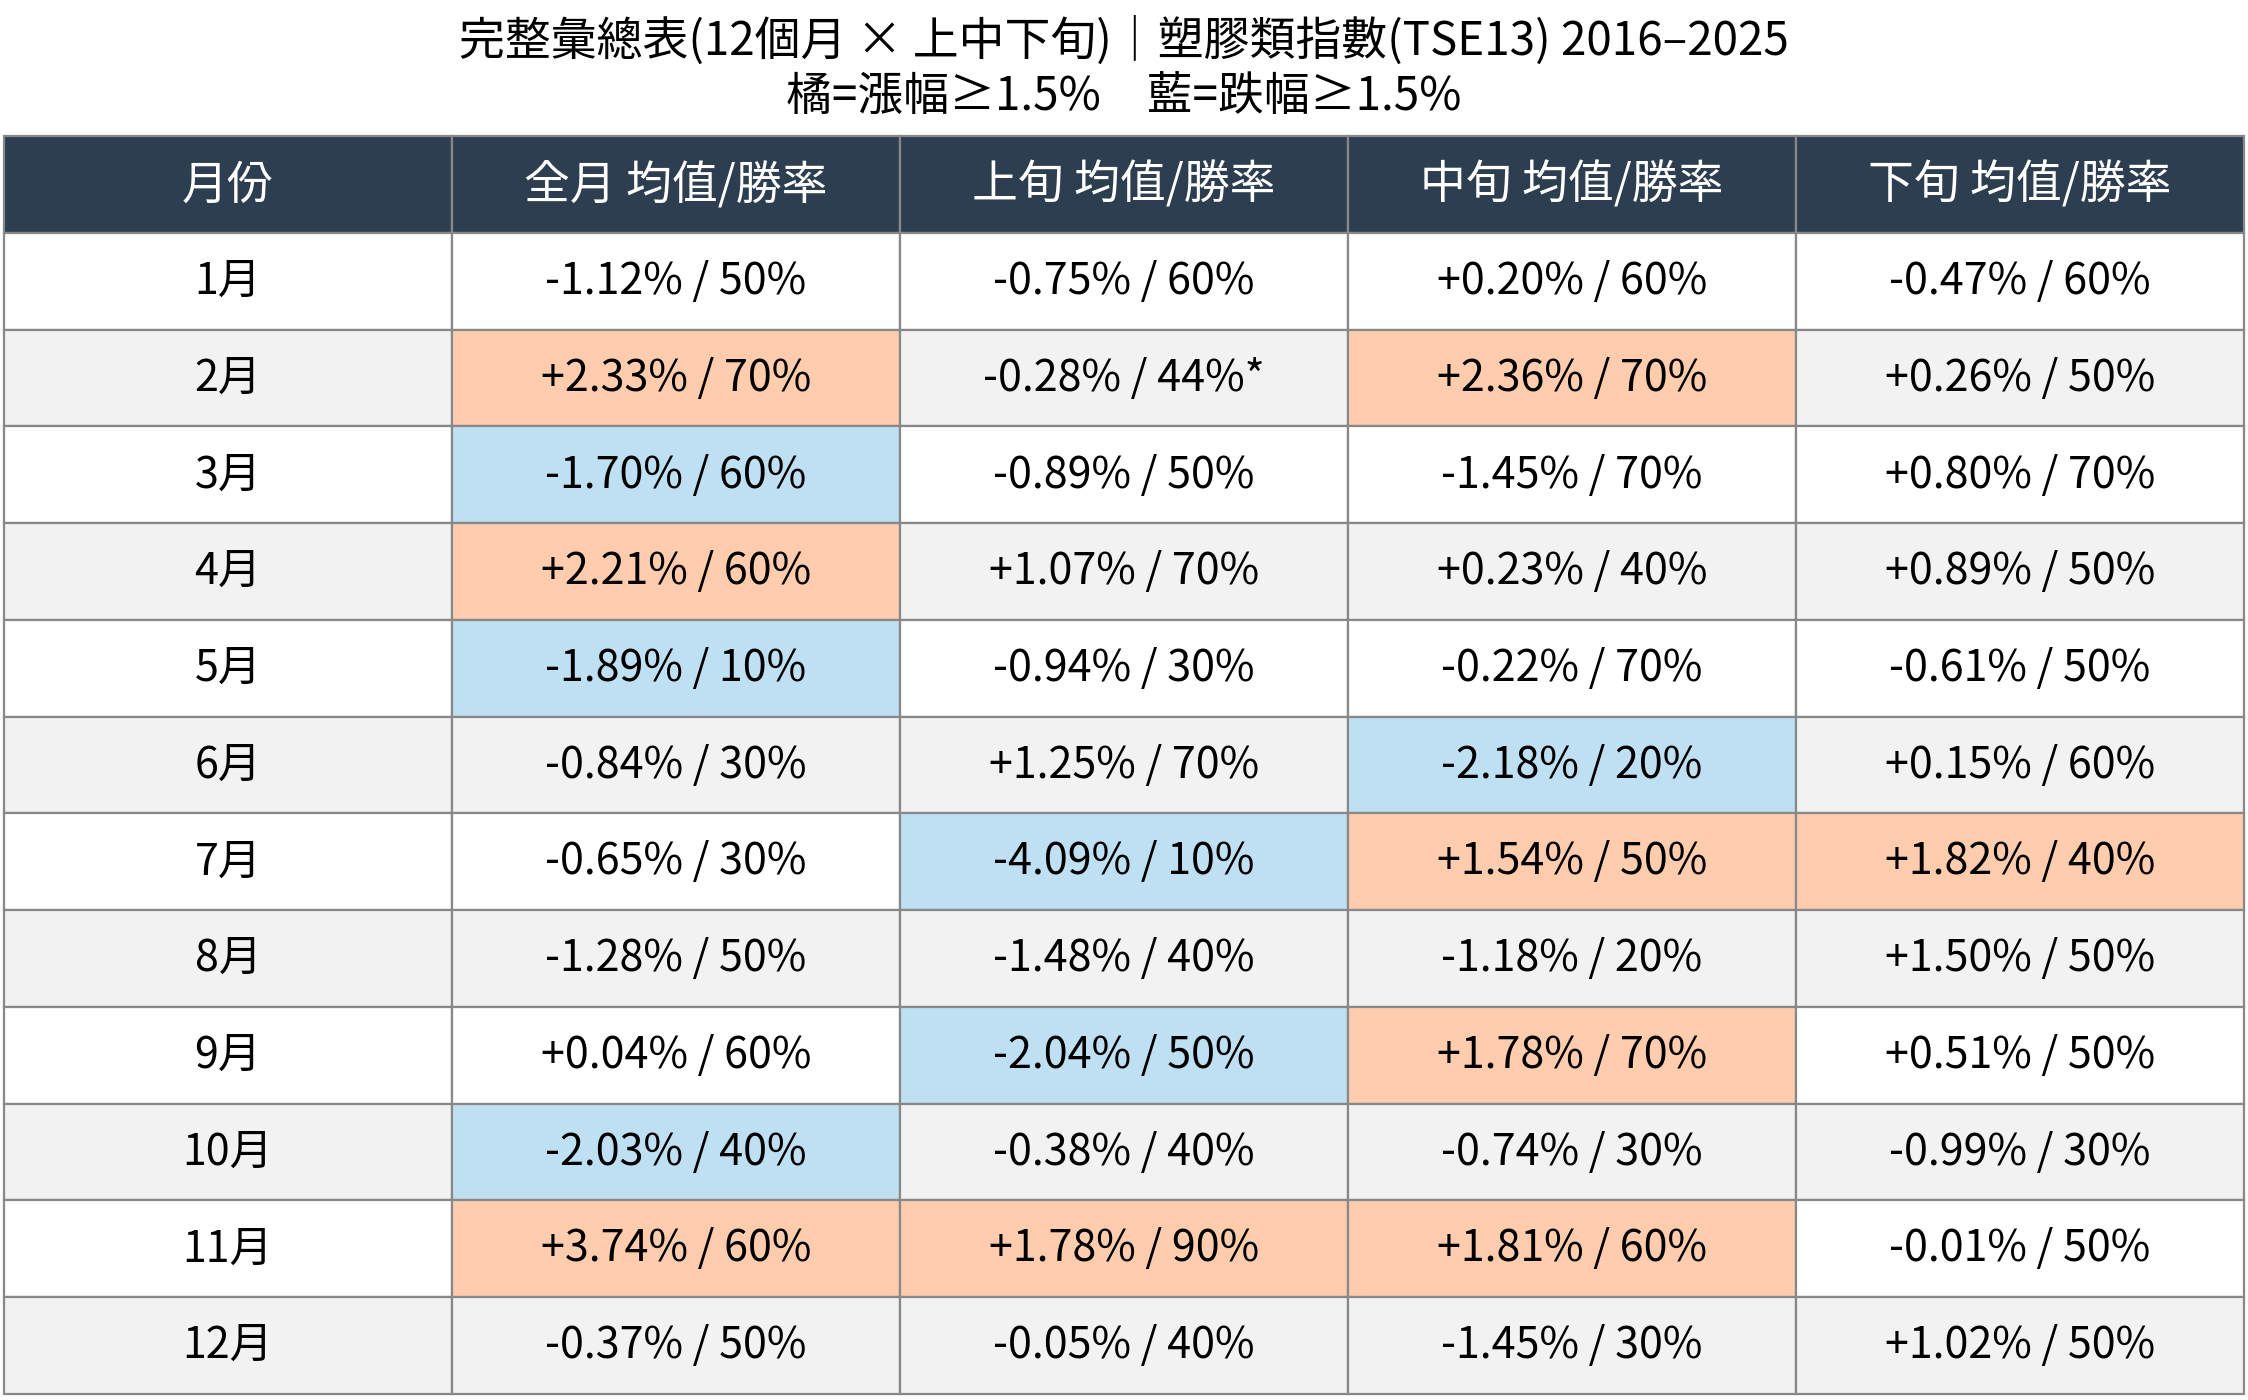
十年基準值:120個月觀察值中,收紅月份僅57個,整體勝率僅47.5%,平均報酬為-0.13%。這代表「塑化股長期放著不動」本身報酬偏負,極度依賴循環節奏。
最強月份:11月(平均漲幅3.74%,勝率60%)與2月(平均漲幅2.33%,勝率70%)。2月集中在中旬(勝率70%),源於年後復工補庫存的「開工行情」;11月集中在上旬(勝率高達90%),屬於「冬季拉貨行情」。
最弱月份:10月(平均下跌2.03%,勝率40%)與5月(勝率僅10%)。
「五窮六絕七上吊」,過去十年數據完全吻合
台股老話說5月窮、6月絕、7月上吊,套用在過去十年的塑化股身上相當準確:
5月:勝率僅10%(十年僅一年收紅),為全年最慘月份。
6月:勝率僅30%。
7月:雖然平均漲跌幅接近持平,但這是被2025年單一年份(+29.22%)的極端值拉高的結果;拆開來看,7月中位數為負,且7月上旬勝率僅10%。
2023~2025轉型醞釀期:數據證實,威力2025年全面引爆
多家塑化大廠的轉型,不是憑空發生,而是被逼出來的——2022年到2024年,是塑化業近十年最慘的谷底期:國喬連續三年虧損(2022~2024,累計拖累2024年單年淨損15.59億元)、台苯自2022年起連續四年虧損(累計超過24億元)、中石化本業同樣長期低迷。也正是在這段最痛苦的時期,幾家公司陸續啟動轉型佈局:國喬喊出「產品高值化、市場全球化、投資多角化」三招;台苯在虧損壓力下於2026年7月拍板10月起苯乙烯廠全面停產,轉向半導體特化材料與能源貿易;中石化也把重心轉向新能源材料、5G通訊、半導體材料,並加速推進京華廣場土地處分。
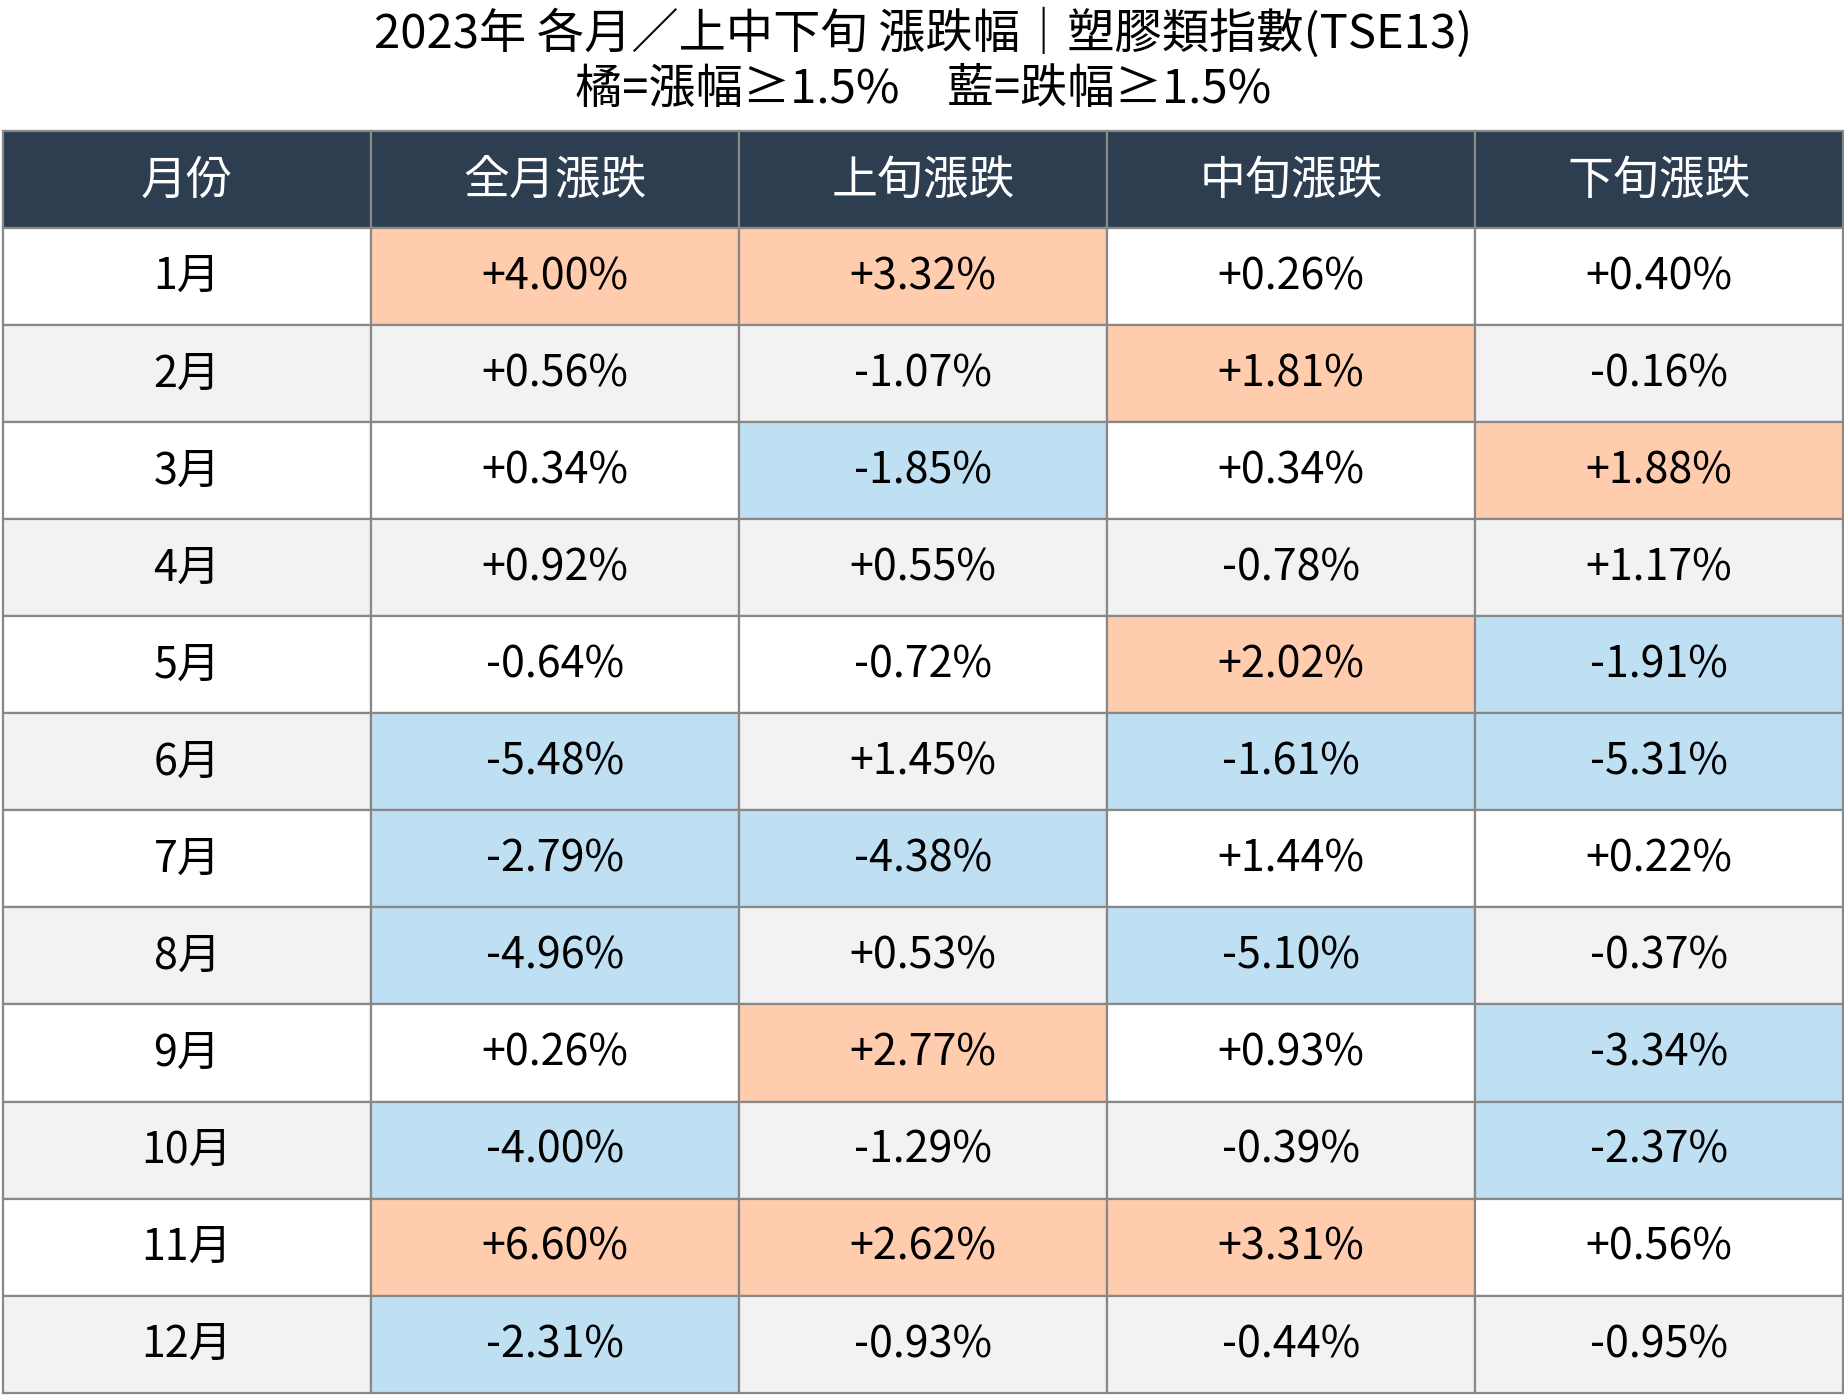
把這個時間軸疊回塑膠類指數的月度數據,先從2023年看起——這一年月度漲跌互見,波動相對溫和,是轉型故事還沒真正發威、產業仍在忍痛期的第一年:
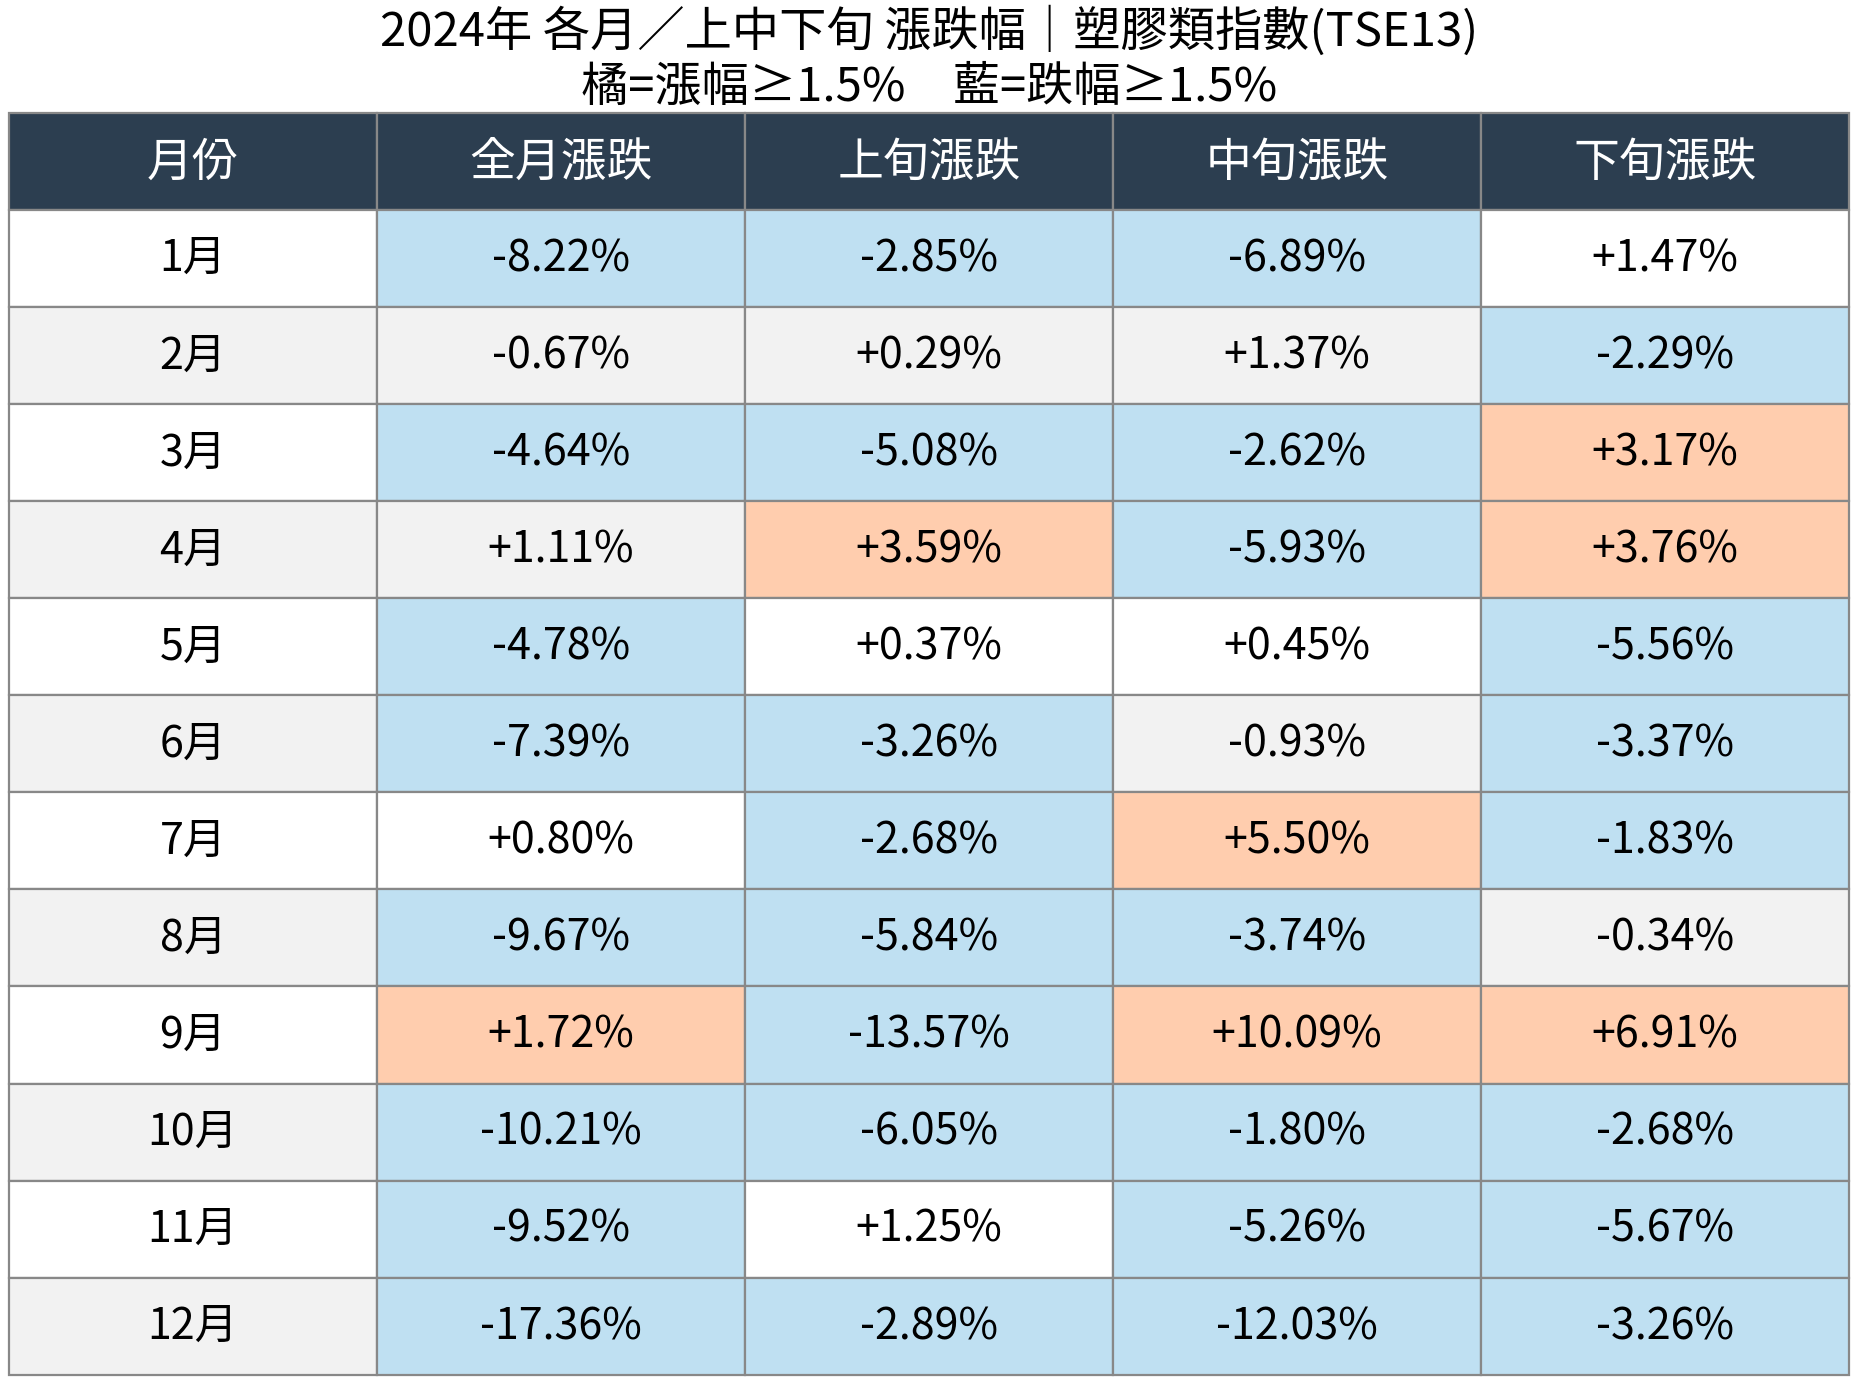
2024年是最痛苦的一年,幾乎「全年見紅」,12個月裡有9個月下跌,12月甚至重挫17.36%,把國喬、台苯、中石化都逼到虧損最深的谷底:
但到了2025年,數據出現戲劇性反轉。7月單月大漲29.22%、11月大漲21.96%,兩個月的漲幅都遠遠超出過去十年歷史平均值好幾倍,2月也繳出正5.89%的成績——這正是轉型故事加上美伊戰事這個外部催化劑「同時發威」的一年:
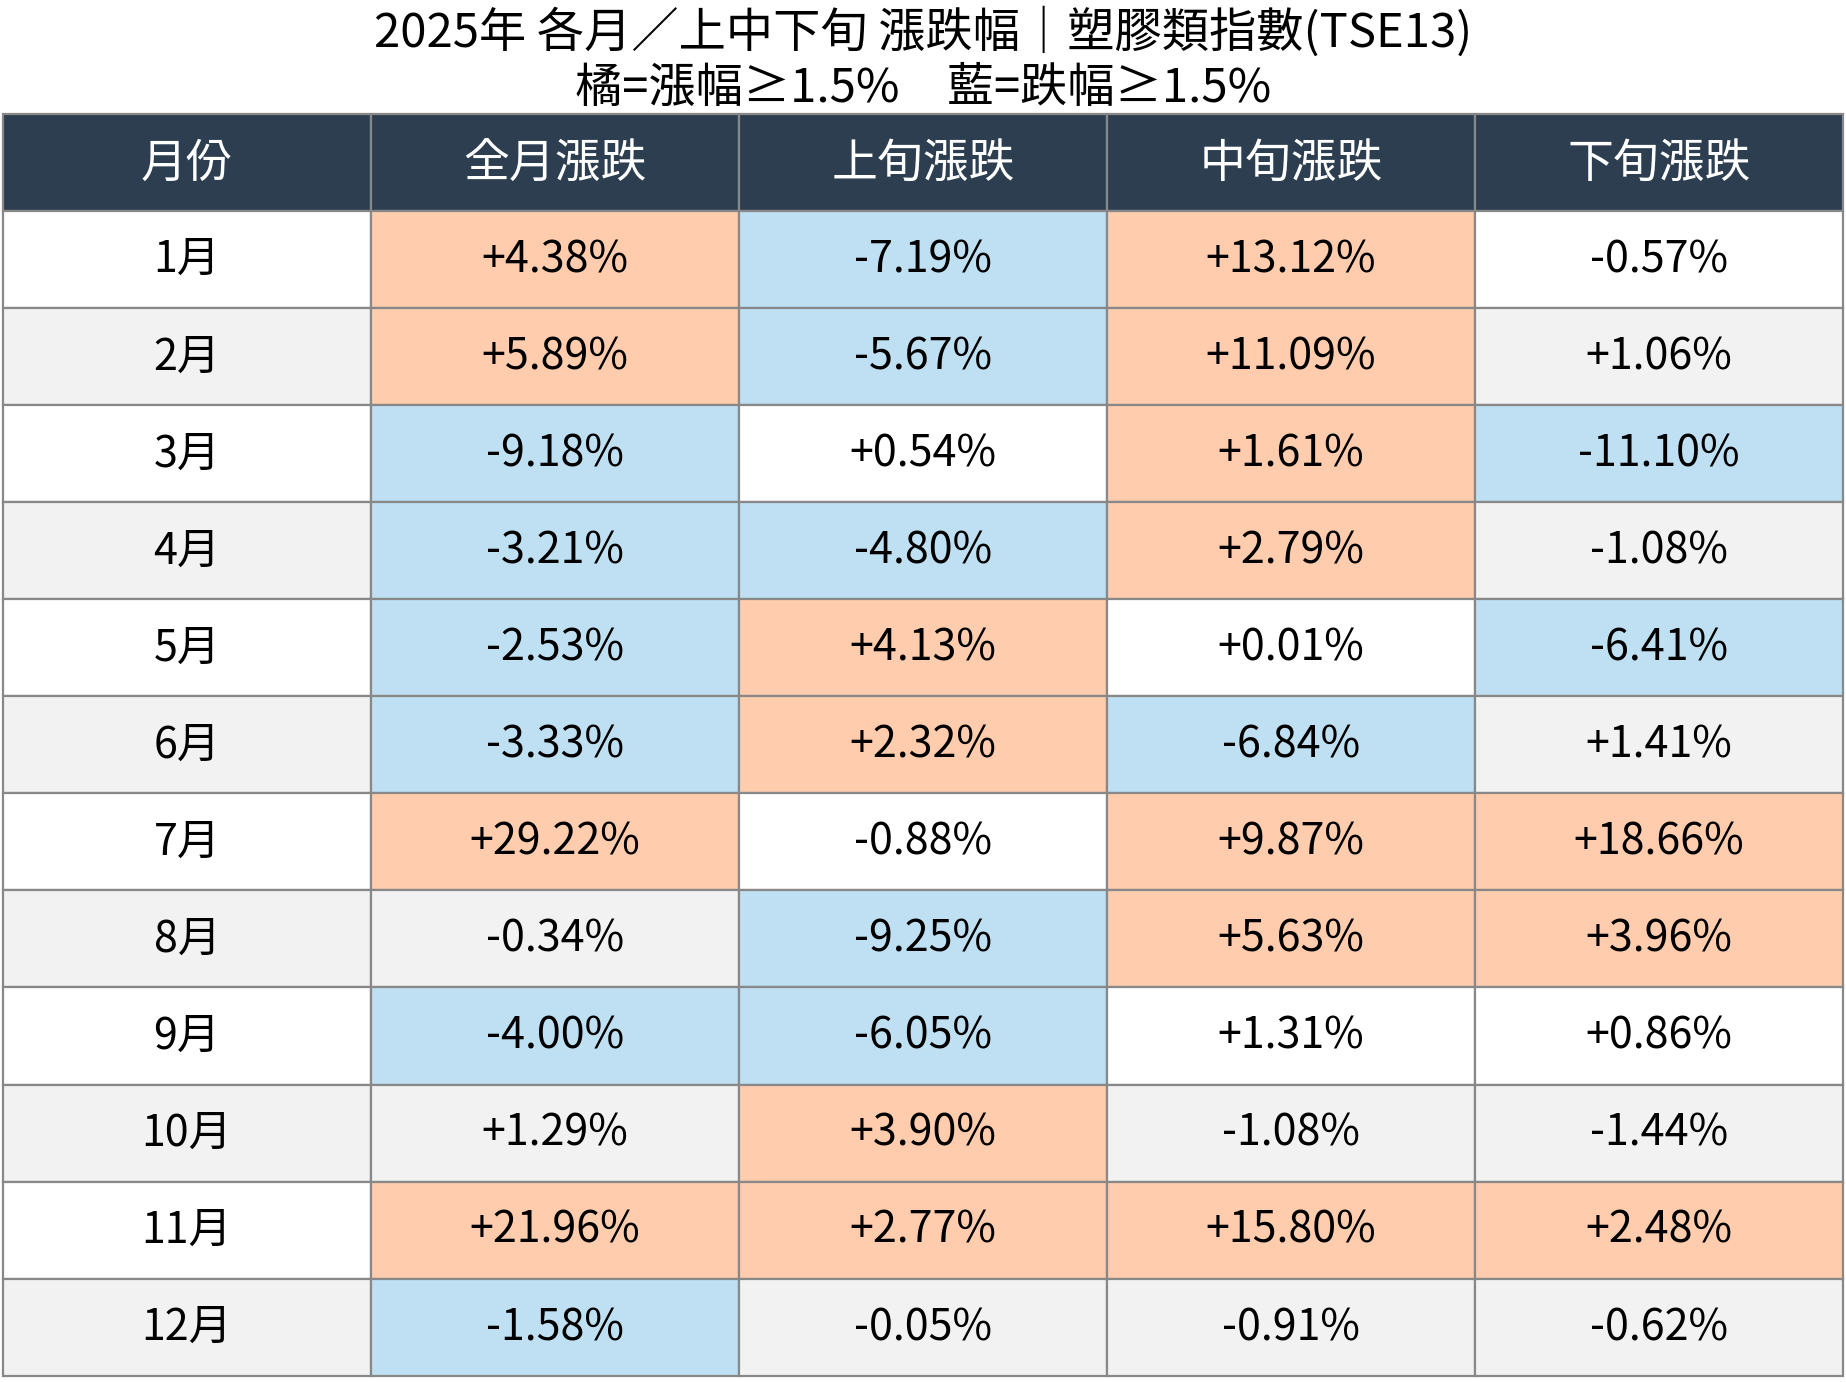
這也是為什麼要特別把近三年拆出來看,單看十年平均,會完全看不出這股「轉型威力」究竟是從什麼時候開始被市場重新定價的。
2026年轉型威力顯現,全年都在噴
如果2025年是轉型故事第一次被市場重新定價,那2026年前八個月,等於是把這個故事又演了一輪,而且更誇張。塑膠類指數從2025年底的145點,衝到今年8月底已經來到397.94點,累計漲幅174.44%,1月、2月、4月、6月、8月都是雙位數以上的月漲幅,其中6月單月大漲41.63%、8月大漲38.67%,兩個月都遠遠超過過去十年任何一個月份的歷史紀錄:
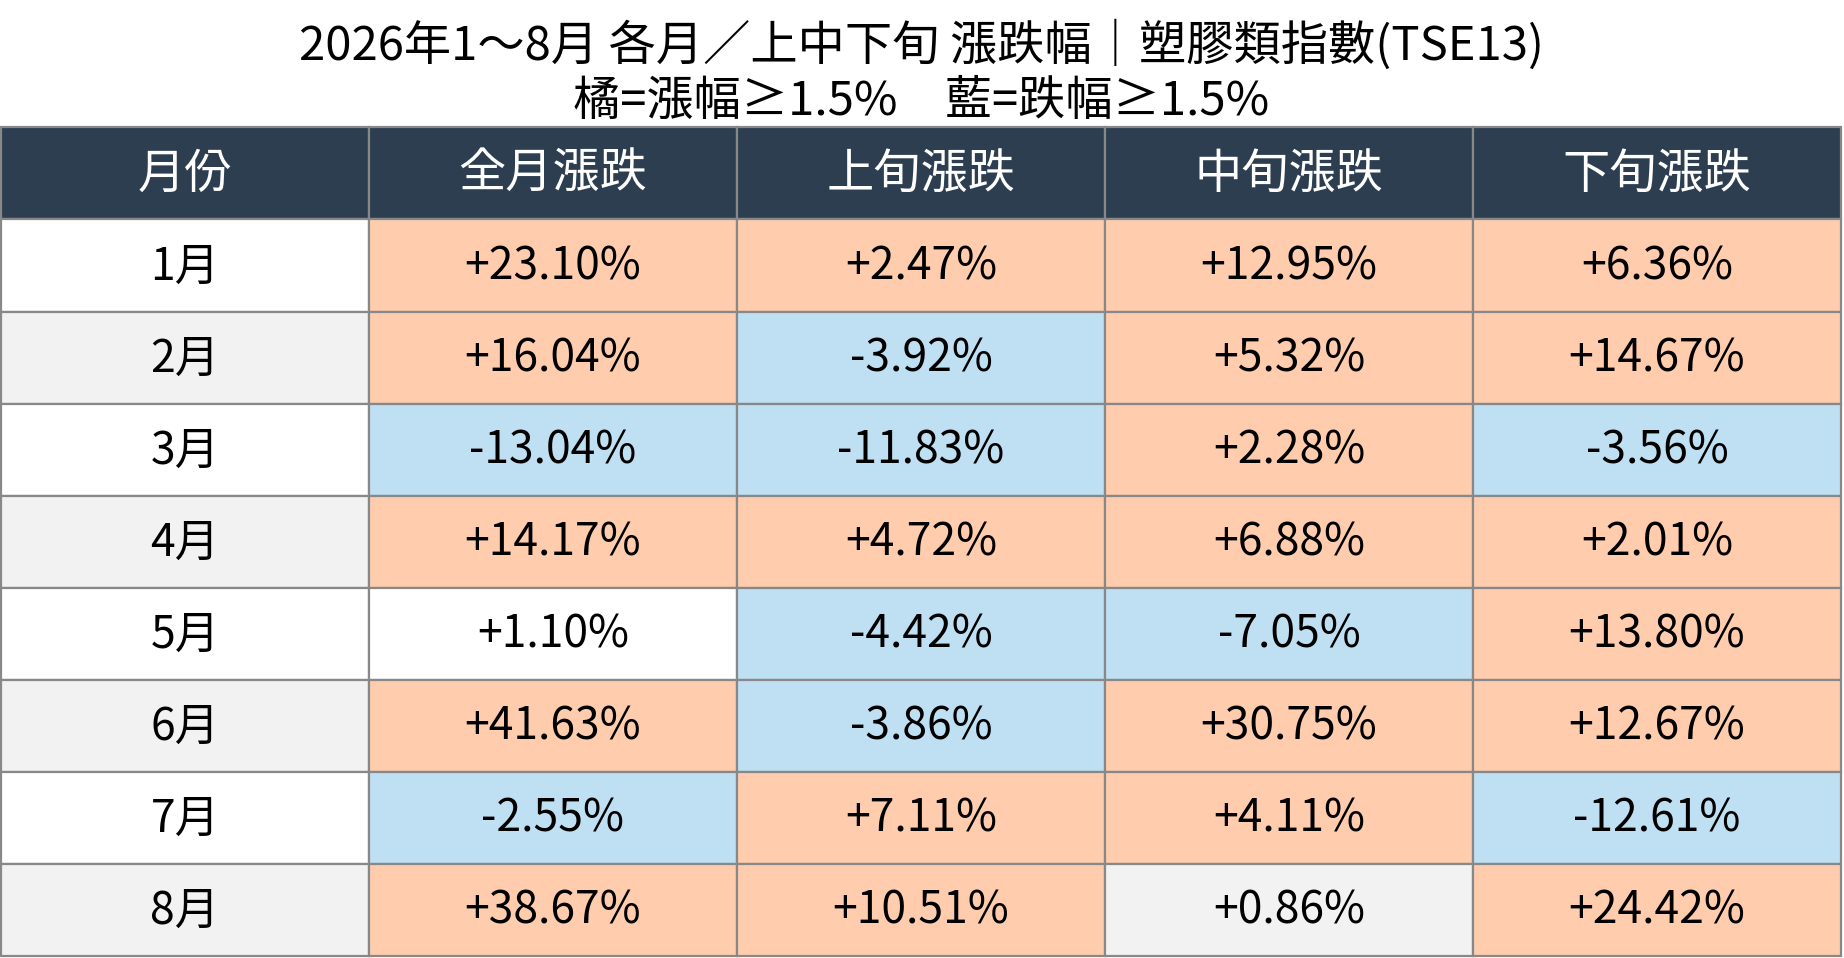
此外,投資人觀察圖表可以發現,塑化股多數上漲的時間點都集中在中旬與下旬,上旬反而是三個時段裡表現最弱的。推測可能與塑化報價公布的時間點有關:多數石化原料的月盤價,通常要中旬左右,市場才會開始預測下個月的報價走向,且上旬的營收公布期,市場注意力多數都放在電子族群上,也讓過去這期間塑化股,股價難有表現。
<觀察與推論,並非已經證實的定律,僅提供讀者作為解讀圖表時的一種參考角度。>
塑化股轉型,誰能擺脫舊規律?
1. 台塑(1301):本業實質回溫,高階轉型雙線推進
本業與財務改善:橫跨MMA、LDPE、PVC、HDPE等多項石化原料。財務呈現明確的底部回升軌跡:2025全年每股虧損1.58元,2026年第一季轉盈0.51元,第二季進一步擴大至1.67元。美伊戰爭引發買盤拉貨,加上中國取消出口退稅前太陽能EVA的搶訂潮,帶動本業獲利回升。台塑也是三檔中「本業基本面最紮實」的一家,不過仍需注意財務結構偏緊與殖利率較低等風險。
值得一提的是,同屬台塑集團的南亞(1303)轉型腳步走得更前面:董事長吳嘉昭於5月股東會宣示投入醫療材料、半導體用材料、全面電力解決方案三大新事業,電子材料營收占比已從去年同期的42.8%攀升至今年7月的57%,主力產品銅箔基板(CCL)、玻纖布受惠AI伺服器規格升級,供不應求並多次調漲售價,加上轉投資南亞科、南電挹注獲利,2026上半年EPS達5.17元創歷史新高。南亞的轉型已經看到明確的財務數字回饋,某種程度上,是集團裡走得最快、也最貼近「靠轉型擺脫循環」這個命題的一家。
2. 中石化(1314):資產處分迎重大進展,轉型高階材料
本業與轉型:主力產品為CPL(約佔營收66.6%)及丙烯腈等。本業相對疲弱(2026年Q1每股虧損0.07元),目前正尋求轉型新能源材料、5G通訊與半導體材料領域。2026年9月16日,公司公告子公司鼎越開發就京華廣場(京華城案)土地扣押案提出第四次抗告,獲台灣高等法院撤銷原裁定並發回台北地院更審,消息激勵股價衝上漲停8.96元、鎖死,成交量放大至逾12萬張。
處分進度:公司於9月11日法說會表示,將依鼎越5月22日股東會決議,尋求以728%容積率出售京華廣場土地,並預計9月底提交變更建照設計報告送審。土地資產的處分與活化,成為公司獲取轉型資金與支撐股價的關鍵動能。
3. 台苯(1310):停產傳統SM,全力改道特化與能源貿易
停產決定:由於全球SM(苯乙烯)供需失衡且連續四年虧損,台苯已正式宣布自10月1日起全面停產苯乙烯,預計影響97%營收,短期內無復工計畫。這意味著台苯正徹底砍斷傳統循環本業,全面走向轉型。 旗下持股 36.05% 的方均科技專注於真空設備與鍍膜製程,正共同開發應用於半導體封測與醫療器材之特殊材料及專用鍍膜機台,推動特化材料商業化。
從歷史規律到轉型元年,塑化股的評價重估之路
綜觀十年與近三年的數據演變,過去塑化股「五窮六絕七上吊」與「中旬發動」的淡旺季循環確實有跡可循;然而,隨著 2026 年這波由國喬、台苯、中石化到台塑集團等大廠發動的集體轉型潮,加上半導體特化材料、資產活化與地緣政治的催化,塑化族群正展現出遠超歷史紀錄的強勁爆發力。投資人在參考過去季節性規律的同時,更應聚焦於各家大廠在「新業務營收占比」與「高階轉型」上的實質進展,因為這才是塑化股能否真正擺脫傳統景氣循環宿命、迎來評價重估(Rerating)的關鍵所在。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


