2026年9月18日盤後-台股盤後結構與籌碼深度解析報告
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
總體經濟與貨幣政策之定錨效應與資金流向研判
2026年9月18日的台灣股市,處於一個極度複雜且充滿多空交戰訊號的總體經濟環境之中。在分析單日量價結構與微觀籌碼之前,必須先確立全球貨幣政策與地緣政治板塊對資本市場的底層驅動力。美國聯邦準備理事會(Fed)於台灣時間9月17日凌晨公布了最新的利率決策,聯邦公開市場委員會(FOMC)以12票對0票的絕對共識,決議升息1碼(25個基點),將聯邦基金利率目標區間上調至3.75%至4.00%。這是自2023年7月以來的首度升息行動,打破了市場原先對於長期寬鬆或維持高利率不變的預期。
此一貨幣政策的轉向,主要源於美國新任聯準會主席華許(Kevin Warsh)為應對中東地緣政治緊張局勢所引發的能源價格波動,以及隨之而來的二次通膨風險,所採取的預防性緊縮措施。儘管升息通常被視為對風險資產的壓抑與資金成本的上升,但由於該決策徹底消除了市場數月以來的巨大不確定性,且美國總體經濟數據依然展現出強大的韌性,美國股市反而上演了「利空出盡」的慶祝行情。特別是與台灣供應鏈高度連動的費城半導體指數,在決策公布後強勢大漲3.14%,報11,599.49點,成功收復半年線關鍵支撐,為亞洲股市的多頭反攻吹響了號角。
與此同時,台灣中央銀行於同日召開的第三季理監事聯席會議中,展現了截然不同的政策路徑。央行考量國內通貨膨脹雖有壓力(主計總處上修全年CPI至2.07%),但整體仍在可控範圍內,且為避免過度干預實體經濟與非AI傳統產業的復甦步調,決議維持重貼現率於2.0%不變,擔保放款融通利率及短期融通利率亦分別維持在2.375%及4.25%,連續多個季度保持利率政策的定力。這種台美貨幣政策的短暫分歧,一方面不可避免地擴大了台美利差,對新台幣匯率造成潛在資金外流壓力;另一方面,卻也為台灣本土企業,特別是資本密集型的半導體與電子零組件產業,維持了相對寬鬆的融資環境。在外部美股科技股大漲、內部資金成本穩定的雙重利多激勵下,直接催化了9月18日台灣加權指數的跳空開高與報復性強彈。總體經濟環境的明朗化與政策分歧下的套利空間,為本交易日的大幅反彈提供了堅實的宏觀基礎。
加權指數價格行為與富時指數調整之量價解構
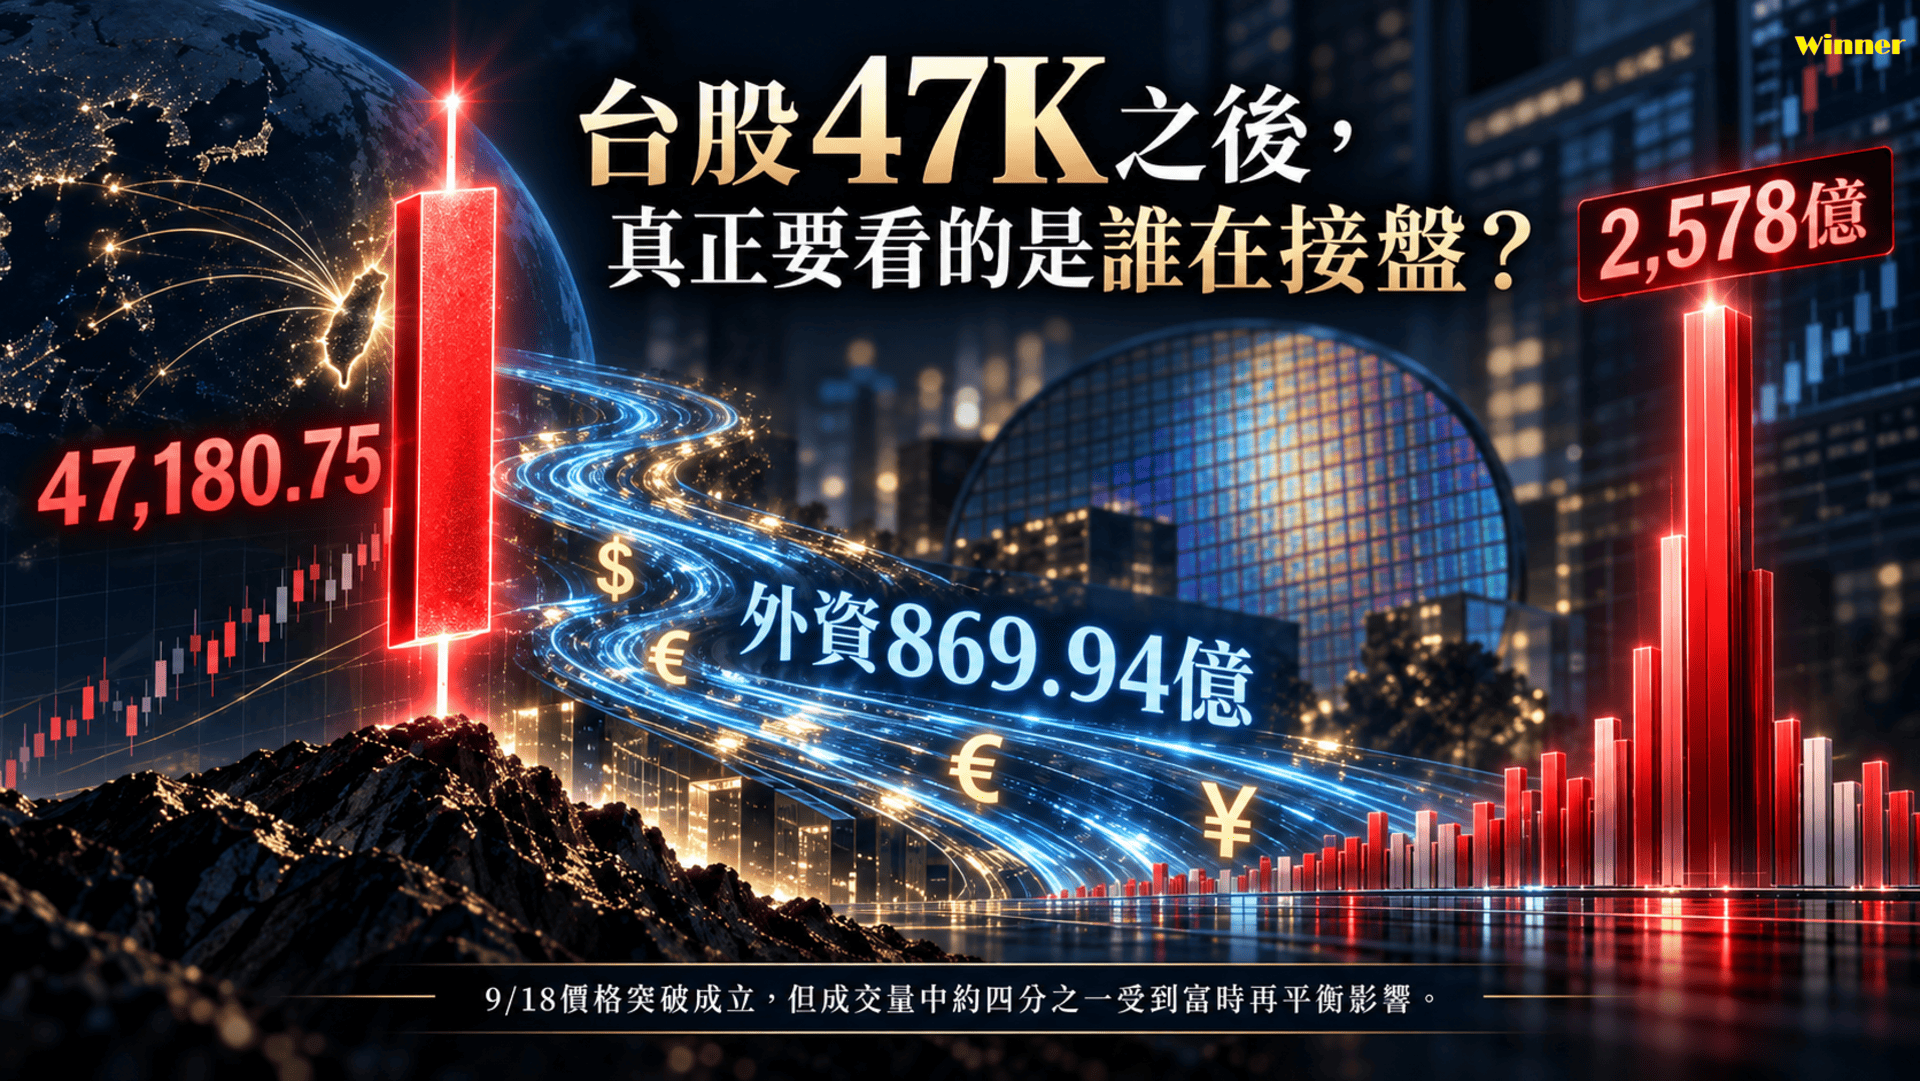
9月18日的集中市場表現出極為強勢的價格突破特徵,但在解讀成交量時必須具備高度的統計敏銳度。加權指數開盤即落在全日最低點46,449.56點,隨後在權值股與中小型股齊揚的帶動下,一路震盪盤堅,終場收在全日最高點47,180.75點,單日大漲892.75點,漲幅高達1.93%。這根實體極長、幾乎沒有上下影線的光頭光腳長紅K線,在技術分析上代表著多方力量從開盤至收盤佔據絕對主導地位,不僅重登47,000點大關,更是一口氣站上了所有的中短期均線。
然而,當日集中市場的成交總值爆出高達約1兆750.65億元的新台幣巨量,這使得市場對於「破兆大量」的解讀產生了嚴重的分歧與潛在的誤判。要精確判讀此一兆元天量,必須將其拆解,剔除被動型資金的機械性干擾。
本交易日適逢富時台灣指數系列(FTSE TW Index Series)的季度調整生效日,包含臺灣50指數、臺灣中型100指數、資訊科技指數與發達指數的成分股及權重變動,皆於9月18日交易結束後(即最後一盤)正式生效。對於追蹤這些指數的被動型基金與ETF而言,為了將追蹤誤差(Tracking Error)降至最低,基金經理人必須在最後一盤以收盤價進行鉅額的買賣部位調整。
|
交易項目與指標 |
9/18 統計數據 |
對盤勢之實質影響與占比 |
|---|---|---|
|
加權指數收盤 |
47,180.75 點 |
單日大漲 +892.75 點 (+1.93%) |
|
集中市場總成交金額 |
約 1兆750.65 億元 |
突破兆元大關,創近期新高 |
|
富時調整最後一盤成交額 |
約 2,578 億元 |
占全日總成交值約 24%,為歷來第五大 |
|
最後一盤對指數貢獻 |
約 +46 點 |
占全日漲幅僅約 5% |
|
扣除富時調整之自然成交額 |
約 8,173 億元 |
與前一交易日 (8,194億) 近乎持平 |
盤後數據精確顯示,最後一盤的撮合產生了約2,578億元的驚人成交值,創下歷來第五大的尾盤量紀錄。這2,578億元的被動型資金佔據了全天成交值的24%左右。若將1兆750億元的總量扣除這部分被動換股資金,實際的自然交易量約為8,173億元。對比前一交易日(9月17日)集中市場約8,194億元的成交值,可以發現實質的市場主動攻擊動能並未隨著價格的大漲而出現失控性的爆發。
更深入地看,這2,578億元的尾盤量雖然龐大,但對加權指數的實質拉升貢獻僅約46點。若扣除這46點的被動拉抬,加權指數實質上漲幅度仍高達約847點。這項數據提供了兩個極具價值的核心洞見:
第一,價格的突破是真實且強勢的,絕非僅靠尾盤作價而來,全日漲幅中高達95%是來自於盤中實質的買盤推升;
第二,成交量的突破則是被富時指數調整嚴重「污染」的表面現象。
因此,將此解讀為「爆大量長紅,多方攻擊量大增」是存在邏輯缺陷的。準確的定調應是:價格突破的有效性極高,但成交量受到富時被動換股嚴重污染;正常交易量約維持前一日水準,真正的量價配合仍需等待富時被動資金退場後的下一個常態交易日,觀察前一日9/17的高點46,875或是9/18的中值46,815之上是否有足夠的換手承接量來進行壓力測試與驗證。
市場廣度與中小型股動能分析:否定拉權值倒中小假說
在經歷長時間的震盪與大型權值股吸金效應後,市場最為擔憂的結構性風險在於「拉權值、倒中小」的極端現象,即指數依靠少數超大型權值股撐盤,而大多數中小型股卻面臨獲利了結或資金撤出的窘境。然而,9月18日的市場內部結構強烈否定了這一悲觀劇本,展現出極為健康的廣度擴散。
觀察市場廣度(Market Breadth)的核心指標,當日上市櫃合計上漲家數高達1,325家,下跌家數僅有476家,漲停板家數達到66家,而跌停板僅有1家,整體上漲占比達到73.57%。上漲家數的絕對優勢,顯示多方資金並未過度集中於單一板塊或少數巨頭。更具指標意義的是櫃買指數(OTC)的表現。代表中小型股的櫃買指數當日大漲3.64%,收在412.68點,其漲幅顯著凌駕於集中市場加權指數的1.93%之上。這意味著市場風險偏好(Risk Appetite)正在全面擴散,內資與散戶資金對於具備成長潛力與股本較輕的中小型股展現出強烈的追價意願。
進一步扣除護國神山台積電對大盤逾270點的貢獻後,剩餘的加權指數依然貢獻了約608點的實質漲點。除了台積電外,聯發科(2454)大漲4.66%、日月光投控(3711)上漲3.90%、台達電(2308)上漲2.96%等大型電子權值股亦發揮了穩盤助攻的效果。這徹底排除了「單兵救主」的市場迷思,證實了本交易日是一場涵蓋半導體、AI伺服器、記憶體、乃至於部分傳統產業的廣泛性資金行情。
不過,從K線型態的統計中仍可察覺一絲隱憂。儘管上漲家數達1,325家,但收紅K的家數約為1,000家,意味著有近300家以上的企業雖然收盤價高於前一日,但在盤中開高後遭遇了實質的獲利了結賣壓而收黑K。這揭示了市場在樂觀情緒蔓延的同時,高檔套牢籌碼的解套賣壓以及短線獲利盤的拋售力量依然存在。市場廣度極佳,但盤中追價並非毫無供給,這將是後續多方能否順利延續攻勢,避免陷入高檔劇烈震盪的潛在阻力。
重量級權值股與產業板塊輪動解析
台積電:價格突破與尾盤籌碼效應之辯證
作為台股絕對的定海神針,台積電(2330)的走勢對指數具有決定性的牽引作用。台積電以2,460元開出後,盤中雖一度回測2,435元洗盤,但最終在買盤湧入下重新拉高,收在全日最高點2,460元,單日上漲35元,漲幅1.44%,單檔對加權指數貢獻逾270點。在技術結構上,台積電已重新站上2,406元的5日線、2,428.5元的10日線、2,416.75元的20日月線以及2,397元的季線,技術面由先前的「止跌修復」正式升級為「短均重新轉強」。
然而,必須高度警戒的是台積電的尾盤籌碼變化。在13:30的最後一盤撮合中,台積電單筆成交了高達20,247張的巨量。以收盤價2,460元計算,單一分鐘內即湧入接近500億元新台幣的資金。這無疑是富時指數調整下,被動型外資與ETF追蹤資金為了貼合權重所進行的機械性買進。因此,儘管台積電在價格上成功突破並收復均線,但其2,460元的收盤價包含了極高比例的被動資金成分。真正的市場定價接受度,必須在剝離富時效應後,觀察下一交易日能否將2,460元由「收盤拉升價」轉化為「主動承接支撐價」,且上方2,470至2,500元區域將重新面臨前波高檔的供給與心理整數壓力。
ASIC與矽智財板塊:創意(3443)的歷史性突破與AI紅利延伸
在半導體板塊中,最耀眼的明星無疑是特殊應用積體電路(ASIC)與矽智財(IP)龍頭創意(3443)。創意在9月18日盤中強勢攻上漲停板,股價來到7,150元,單日大漲650元,成功突破7,000元歷史大關,創下掛牌以來的歷史新高,並穩坐台股第三高價股的寶座。
創意的強勢絕非偶然的短線資金炒作,而是建立在深厚的產業基本面與未來的技術演進之上。根據外資券商與產業鏈的深度調研,創意未來的核心成長動能來自於全球最大雲端服務供應商(CSP)的客製化AI ASIC與CPU專案。特別是下一代CPU架構預計將由單一運算晶粒轉向「雙晶粒(Dual-die)」的複雜系統封裝設計。這種技術架構的升級,不僅大幅提高了設計難度與進入門檻,也連帶推升了委託設計(NRE)的利潤率與後續量產(Turnkey)的營收規模。
該項雙晶粒CPU專案預計於2026年底至2027年初進入流片(Tape-out)與量產階段。資本市場向來具備高度的前瞻性與折現能力,創意股價在2026年9月的爆發,實際上是機構投資者正在提前定價2027年因雙晶粒量產所帶來的龐大現金流與獲利躍升。此外,隨著台積電3奈米與5奈米先進製程產能供應的逐步改善,創意在晶圓產品(Turnkey)的交貨能力大幅提升,其2026年8月營收已達58.4億元,年增率高達111%,進一步確認了其長線的高成長軌跡。
法人籌碼動向:外資的多空雙向佈局與精密避險邏輯
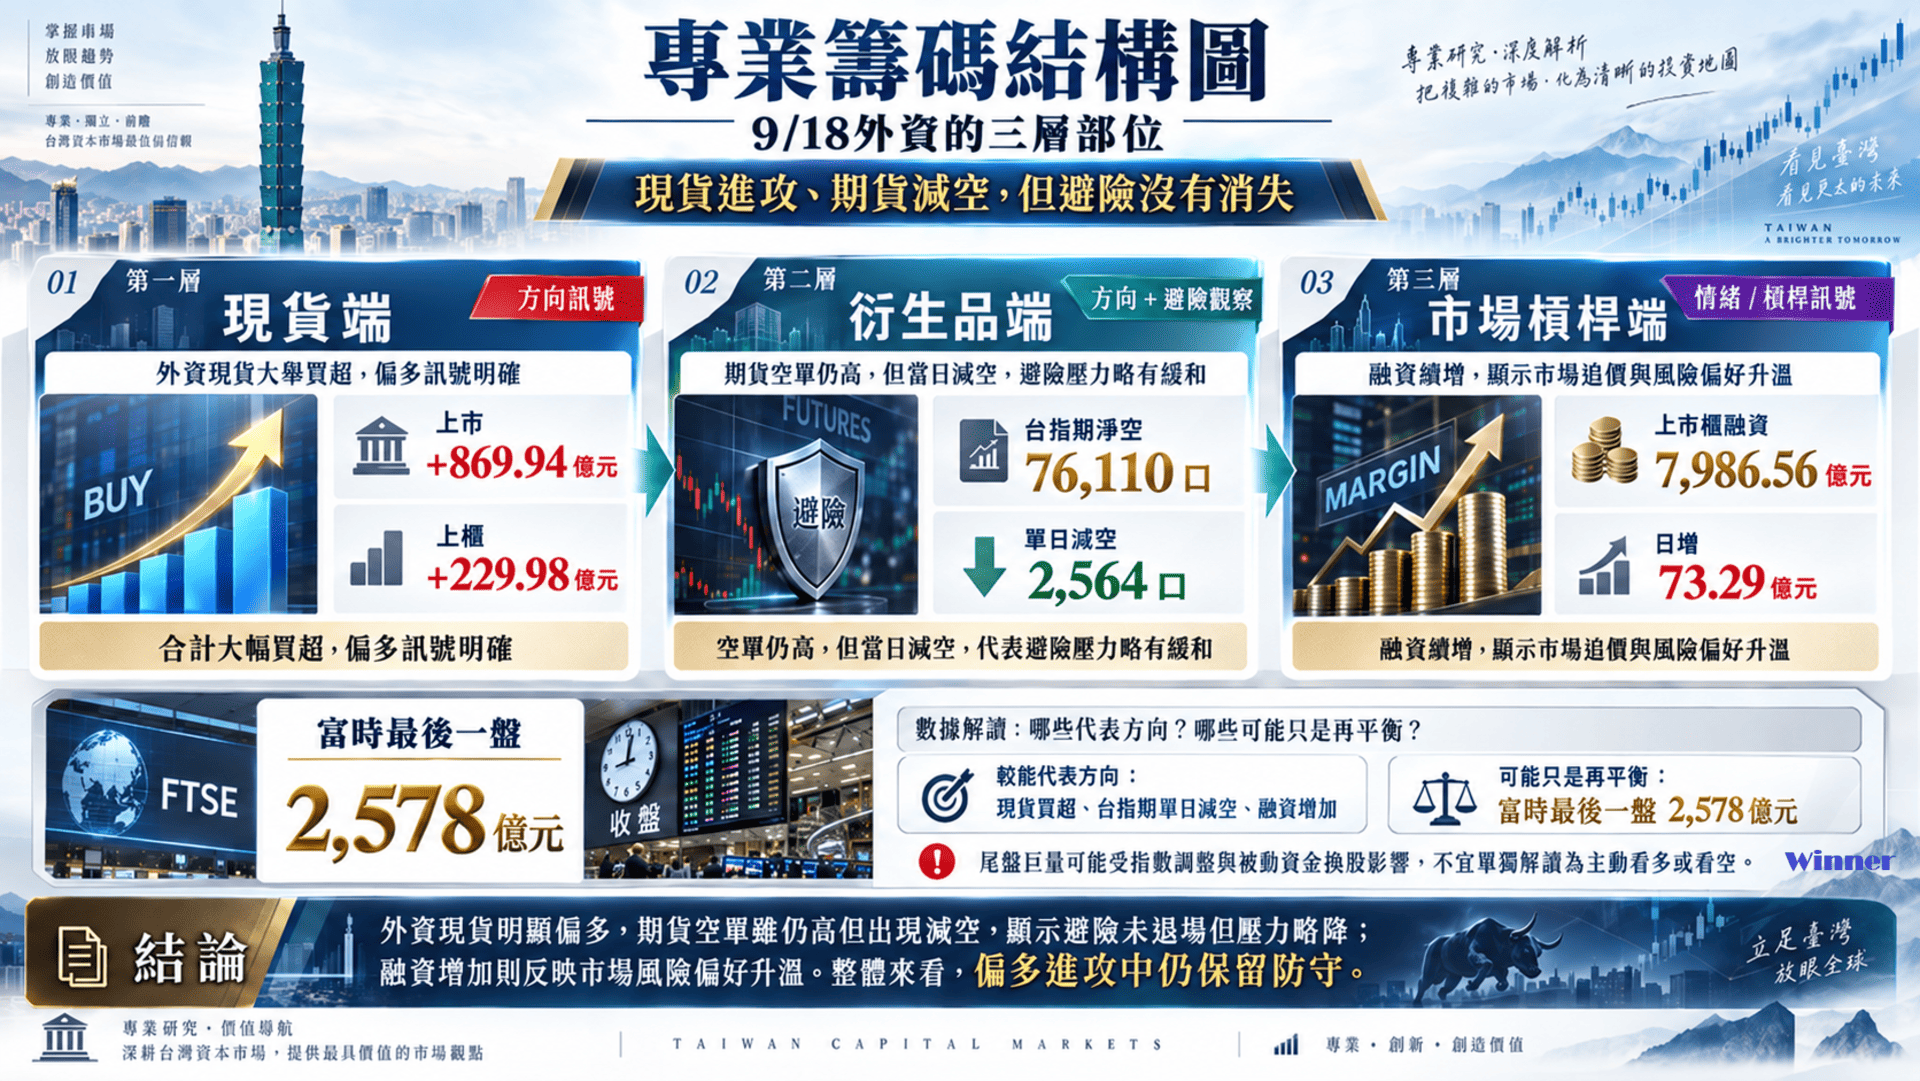
9月18日的籌碼面展現出極度戲劇化且充滿深度的法人博弈。集中市場三大法人合計買超達1,165.86億元,其中外資與陸資更是狂掃869.94億元,創下史上單日第五大買超紀錄;投信買超52.89億元,自營商買超243.03億元。若加計上櫃市場外資約229.98億元的買超,外資單日在台股的現貨買超總額高達約1,099.9億元。
然而,將這千億規模的買超簡單解讀為「外資主動資金全面翻多」是極度危險且缺乏專業深度的。透過細部籌碼拆解,可以發現當日的外資結構是由三股完全不同的力量交織而成,且各自具備不同的戰略目的:
主動型外資之板塊輪動:精準狙擊記憶體與成熟製程
撇除權值股的被動買盤,主動型外資展現了極強的產業選股與估值修復邏輯。觀察外資買超前十大個股,資金明顯湧入成熟製程晶圓代工與記憶體板塊。
|
標的名稱與代號 |
外資買超張數 |
產業板塊與戰略意義 |
|
力積電 (6770) |
約 77,685 張 |
晶圓代工成熟製程,受惠邊緣AI與驅動IC需求回溫 |
|
華邦電 (2344) |
約 42,774 張 |
利基型記憶體,迎合物聯網與網通需求,具估值優勢 |
|
南亞科 (2408) |
約 32,233 張 |
DRAM大廠,受惠報價觸底反彈與AI PC換機潮 |
|
聯電 (2303) |
約 28,366 張 |
成熟製程龍頭,高殖利率護體與訂單能見度提升 |
|
京元電子 (2449) |
約 21,781 張 |
半導體封測,AI晶片測試需求持續擴增 |
這份買超名單透露出強烈的戰略意圖。其背後的投資邏輯在於,隨著AI伺服器與邊緣AI(Edge AI)應用的普及,不僅先進製程需求爆發,周邊的電源管理IC、驅動IC以及高容量記憶體的需求也隨之水漲船高。成熟製程與記憶體族群在經歷了長期的庫存調整後,其極低的基期與相對便宜的估值,成為了外資在指數高檔區間進行板塊輪動與價值防禦的首選。這部分的資金流向證實了電子股的擴散效應並非純粹的指數被動調整。
被動型與套利資金:富時換股的巨大波瀾
高達869.94億元的集中市場買超中,蘊含了龐大的被動基金換股需求。外資與自營商在ETF與指數成分股之間進行了極為頻繁的套利與權重調整交易。這部分資金缺乏方向性的預測能力,僅是機械性地追隨指數規則,因此其創造的現貨買超數字雖然驚人,但並不代表對後市實質基本面的樂觀預期。
衍生性金融商品:高水位空單的絕對防禦與期現套利
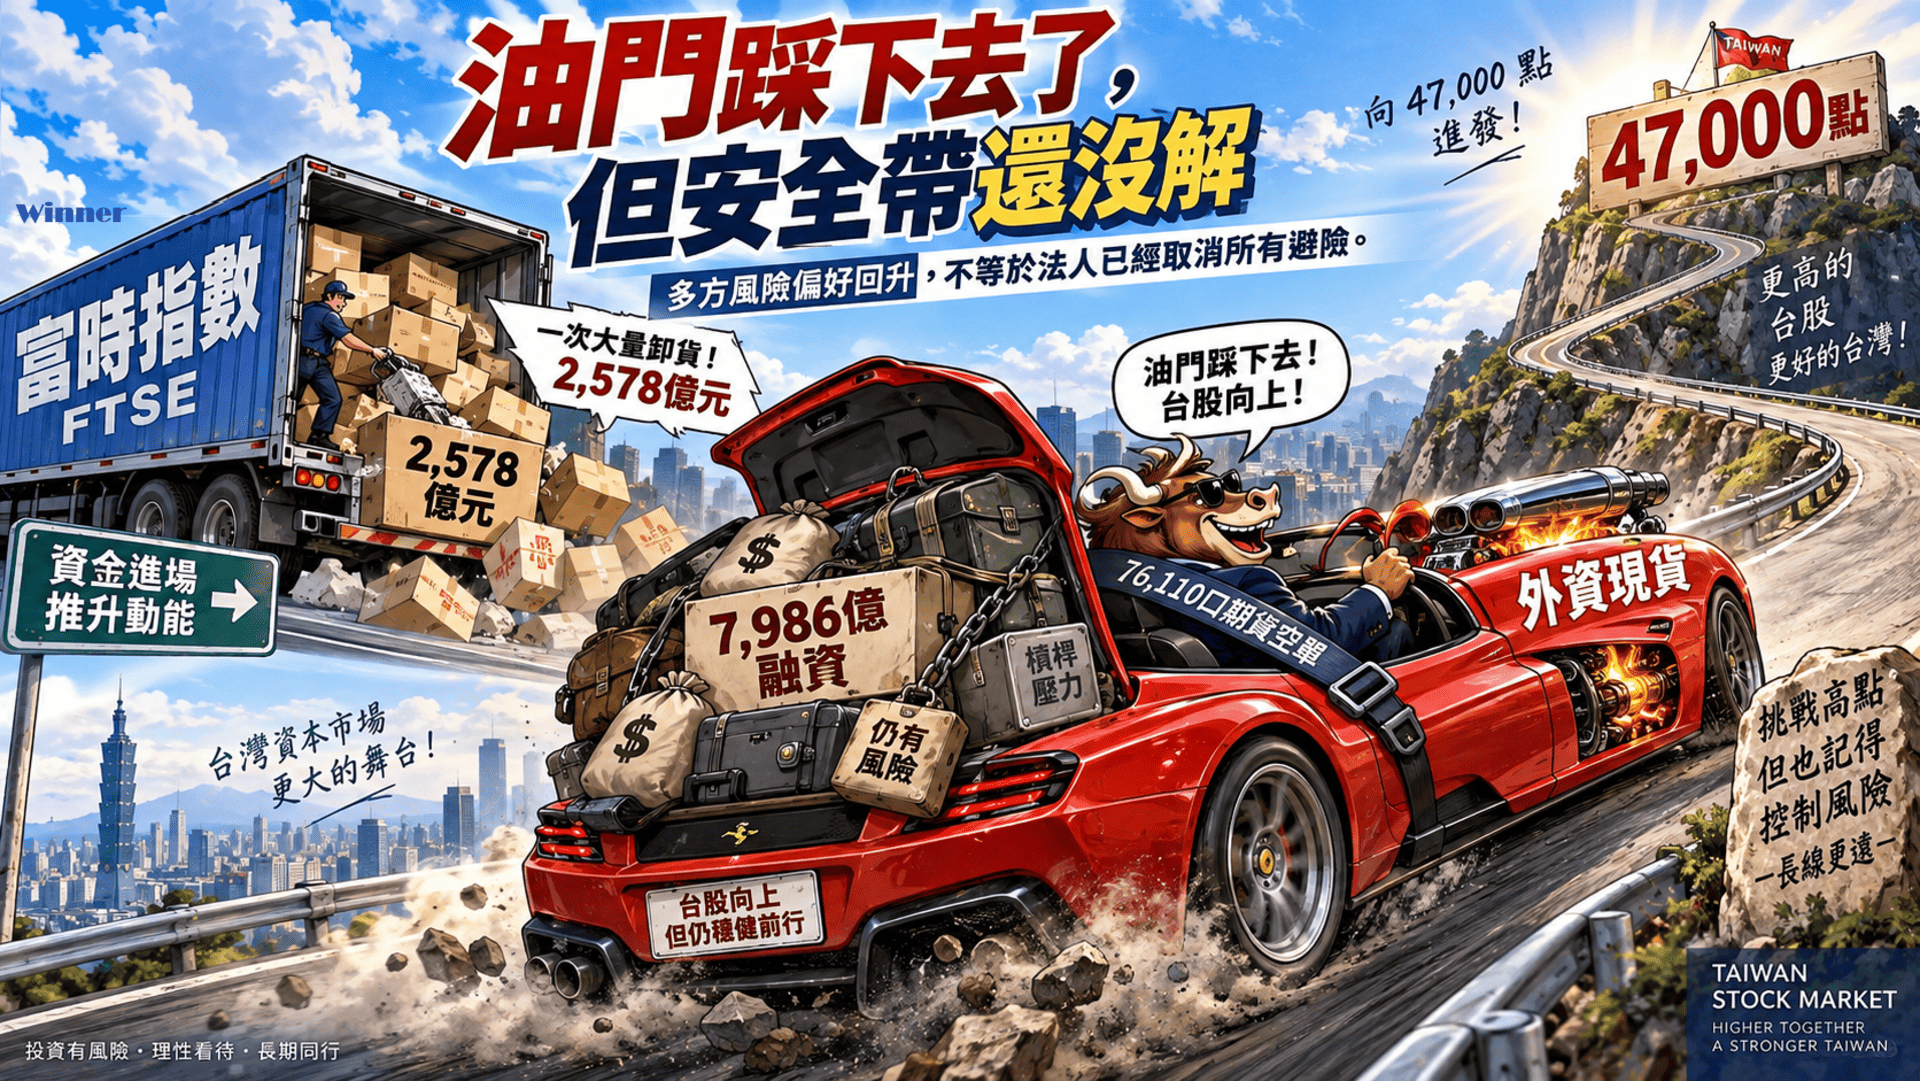
最能揭示外資真實心態的,是其在期貨與選擇權市場的佈局。在現貨狂買近千億的背景下,台指期貨的外資未平倉淨空單由9/17的78,674口,下降至9/18的76,110口。儘管單日減空了2,564口,但超過7.6萬口的淨空單依然是歷史罕見的極高避險水位。同時,選擇權市場的Put/Call Open Interest (OI) 比例為76.32%,Put/Call成交量比例為99.35%,顯示在選擇權市場中,外資仍保留了相當程度的下檔保護。
這種「現貨大買、期貨留巨額空單」的看似矛盾現象,實質上是大型機構極為精密的資產負債表管理與套利交易策略。首先,當日台指期貨市場出現了高達157至260點的正價差(期貨價格異常高於現貨指數)。對於擁有龐大資金的外資而言,這提供了完美的無風險套利機會(Cash and Carry Arbitrage):買進相對低估的現貨一籃子股票,同時放空高估的期貨合約,鎖定高昂的正價差利潤。
其次,外資在台股持有的現貨總市值極其龐大,在聯準會剛宣布升息、全球總經變數猶存的情況下,為了保護現貨部位的帳面獲利,利用流動性極佳的台指期貨進行Beta值避險(Beta Hedging)是標準操作。一旦市場因突發利空反轉,期貨空單的獲利將能有效彌補現貨部位的虧損。因此,這7.6萬口的空單不能單純視為對台股的「絕對看空」,而是外資在極端樂觀的現貨情緒中,所繫上的一條沉重的安全帶。衍生品市場依然維持高避險狀態,意味著法人對於尾部風險(Tail Risk)的擔憂並未完全解除。今天最準確的外資籌碼定義應為:「現貨主攻、期貨減空、選擇權保留避險」,籌碼結構較前一日健康,但完全解除警報仍言之過早。
內資籌碼與散戶槓桿:潛在的流動性雙面刃與融資膨脹
在探討完外資的精密操作後,必須將焦點轉向代表內資與散戶動能的信用交易數據。融資與融券的變化,往往是市場情緒最直接的溫度計,同時也蘊含著極大的內生性風險。
融資餘額的快速膨脹與過熱隱憂
根據台灣證券交易所與櫃買中心的數據,9月18日上市融資餘額為5,940.39億元(日增46.42億元),上櫃融資餘額為2,046.17億元(日增26.87億元),上市櫃融資餘額合計高達7,986.56億元,單日大幅增加73.29億元。若將時間軸拉長至最近三個交易日,融資餘額分別增加了61.6億、54.4億與73.3億,三日累計暴增約189億元。
融資總額已重新逼近8,000億元大關,且整體市場的融資維持率攀升至189.80%的相對高位。單純將「融資增加」解讀為「籌碼惡化」過於武斷,因為指數在這三天內同樣經歷了大幅度的反彈。較為精準的論述是:「價格修復成立,但槓桿回補速度也非常快」。
從正面的角度解讀,這代表隨著指數連續三日的強彈,散戶投資人的信心已經全面恢復,市場的風險胃納量(Risk Appetite)顯著回升,資金願意以擴張信用的方式參與後續的趨勢行情。然而,從風險管理的視角來看,槓桿回補的速度過快,構成了當前多方結構中最脆弱的一環。這近189億元的新增融資籌碼,屬於極度短視且對價格波動極為敏感的浮動籌碼。若加權指數在下週面臨47,000點以上的實質壓力區(尤其是47,548點的前波高點)而無法順利續強,甚至出現技術性回檔,這批龐大的融資買盤將迅速轉化為短線的停利與停損賣壓。若進一步發生「開高 → 47,548過不了 → 市場寬度轉弱 → 融資仍大增」的情境,則必須將其定義升級為「追價槓桿過熱」,隨時可能引發多殺多的連鎖反應,導致流動性瞬間枯竭。
融券與借券賣出的防禦性建倉
在散戶融資大舉進場的同時,空方籌碼並未全面認輸。9月18日上市融券餘額增加了6,677張,總計上市櫃融券餘額微增至258,389張。更值得注意的是,法人的主要做空工具——借券賣出餘額,在當日亦增加了約80,807張。
這種「外資現貨大買 + 期貨減空 + 借券/部分融券增加」的奇特組合,再次印證了市場參與者的多樣性與法人帳戶的獨立性。主動外資可以大舉買進估值偏低的股票,被動資金可以因富時追蹤而機械性買進,但同時套利與避險帳戶仍然在指數高檔建立空頭避險部位。若指數能以連續滾量的方式強勢突破47,500點,這些累積的空單將被迫停損,轉化為推升指數的軋空燃料(Short Squeeze);反之,若上攻受阻,這些空單則代表空方在關鍵壓力區成功建立了防守堡壘,隨時準備發動突襲。
富時指數調整的行為金融學啟示:機械量代表方向的省思
本次富時臺灣50指數的成分股調整,提供了一個極佳的行為金融學(Behavioral Finance)與微觀結構分析案例。本次調整中,生技股藥華藥(6446)被納入臺灣50,而矽智財大廠世芯-KY(3661)則遭到剔除並轉入中型100指數。
一般投資大眾的直覺往往是:「被納入大型指數將帶來被動買盤,股價必漲;被剔除則會面臨賣壓,股價必跌」。然而,9月18日的實際交易結果卻徹底顛覆了這種線性思維。
新納入的藥華藥,當日收盤下跌1.26%,來到1,180元。其全日成交量約12,499張,其中高達9,766張集中在13:30最後一盤的撮合中。深入分析法人籌碼,外資當日大幅賣超約9,222張,而投信則買超約8,555張。這顯示主動型外資或早期介入的內資法人,精準地利用了最後一盤被動基金必須強制買進的「流動性盛宴」,將籌碼大量倒給了被動ETF,形成了經典的「買在謠言,賣在事實」(Buy the rumor, sell the news)的套利倒貨操作。
反觀遭到剔除的世芯-KY,股價不跌反倒大漲7.44%,收在3,540元。其最後一盤成交約2,555張,但外資當日整體呈現買超2,544張、投信賣超約2,126張。這意味著主動型法人認為世芯-KY的基本面並未因被剔除出指數而改變,反而利用被動基金必須拋售的時機,在盤中低接並推升股價,展現了強大的主動定價能力。
這個極具價值的案例清楚地向市場傳遞了一個核心概念:指數生效日反映的僅是不同ETF、指數型基金與法人帳戶之間的資產重新平衡(Rebalancing)。「納入等於上漲、刪除等於下跌」的機械式判斷是完全錯誤的。被動資金提供的是確定性的流動性,而股價的最終方向,依然由產業基本面與主動型資金的預期所決定。
技術面結構與波浪理論研判:短均修復與第5波候選升級
從技術線型與波浪理論的微觀結構來看,9月18日的走勢具有定海神針般的修復意義,為多頭部隊重新奪回了技術面的戰略高地。
均線系統的斜率逆轉與價格確認
在經歷了前段時間的震盪拉回後,加權指數的短期均線一度呈現蓋頭反壓。但9月18日收盤47,180.75點後,均線結構發生了本質性的變化:5日均線(5MA)由9月17日的約45,939點快速上移至約46,138點,其斜率正式由下彎轉為上揚。這與前兩天的格局完全不同,是短線多頭重新掌握主導權的最明確信號。目前指數亦同步站回了46,543點的10日線(10MA)、46,258點的20日月線(20MA)以及45,172點的60日季線(60MA)。加權指數以開高長紅的方式,完成了「價格站上所有短均 + 5MA斜率翻揚」的雙重確認,短線技術面修復第一次宣告正式完成。
關鍵K線的籌碼收復與型態演化
此外,9月7日曾出現一根帶有巨大成交量的關鍵K線,該K線的高點約在47,430點,低點約在46,724點,中值(VWAP/成本線)約落在47,077點。9月18日的收盤價47,180點,不僅確認收復了9月7日大量K線的下緣支撐,更是直接貫穿並站穩了47,077點的中值頸線。這意味著在9月7日進場追高的龐大套牢籌碼,已經全數解套或轉為獲利狀態,上方實質性的解套賣壓大幅減輕,先前的壓力區成功轉化為未來回測的第一道防線。
波浪理論:第五小波的主升段候選
從波浪理論的架構來推演,先前的回測極高機率屬於第4小波的修正整理。隨著月線(20MA)成功發揮支撐作用、K線拉出連三紅、5MA正式翻揚、台積電同步站回短均,以及櫃買指數與市場廣度的全面改善,目前將當前走勢定義為「第5小波候選」的可信度已大幅提高一級。
然而,嚴謹的技術分析尚不允許在此刻直接宣布第5波主升段的正式展開。確認的最後一道關卡在於前波的高檔壓力區,即47,326點至47,548點的關鍵區域(其中涵蓋了9月7日的收盤價47,326點、9月7日高點47,430點,以及9月9日的波段最高點47,548點)。唯有在後續交易日中,指數能夠以健康的溫和放量狀態突破47,548點,且隔日中午過後市場依然願意接受這個新的價格平台,第5小波主升段才能被正式確認。
後市展望與情境推演戰略劇本
綜合總體經濟的利率環境、價格成交量的辯證、法人籌碼的雙向對沖與技術結構的全面解構,我們對於9月18日的台股給出以下定調:「9月18日絕非單純拉抬權值的虛假指數行情,而是伴隨中小型股同步強勢擴散的真實價格突破日。然而,破兆元的成交天量中,有近四分之一來自於富時指數調整的機械性污染,因此價格的轉強毋庸置疑,但成交量的有效突破必須打折。真正的第5小波多空決戰,將落在富時被動資金退場後的常態交易日,端視市場能否在融資快速升溫的背景下,守住47,077點支撐並突破47,548點前高,且擁有足夠的實質現貨買盤來承接高檔獲利了結賣壓。」
面對下週的現貨關鍵戰線,上方壓力依序為47,326點、47,430點與終極確認關卡47,548點;下方支撐則層層建立在47,077點(大量中值)、46,875至46,724點區間,以及46,543點附近的10MA與46,258至46,138點的20MA/5MA主要修復防線。為此,我們建立三套沙盤推演的戰略劇本,供機構投資人與交易決策者依據盤勢演化動態調整曝險:
在強勢多方劇本的推演中,
若加權指數在下週能穩守47,077點,並進一步挾帶實質買盤突破47,548點的波段高點,同時台積電能成功站穩2,460元的收盤價,並向上挑戰2,470至2,500元的整數壓力區,且櫃買指數與上漲家數未見快速收斂,則第5小波候選將獲得進一步確認。在此情境下,市場將無視融資增加的負面干擾,以外資現貨持續回補為主動力,推升台股展開新一輪趨勢上漲。然而,操作上仍須遵守「突破當天不追價確認,隔日中午站穩才算市場接受」的紀律。
在中性消化劇本的預期下,
指數可能在47,000點附近進入橫盤震盪,暫時無法越過47,548點,但下方46,724至47,077點的支撐區間防守穩固。最關鍵的特徵將是成交量在富時調整結束後出現「正常縮回」。這反而是極度健康的籌碼消化過程,投資人切忌因量縮而誤判為動能衰弱,因為9月18日的兆元大量本就包含2,578億元的機械量。下週量縮震盪代表市場正在溫和洗盤,不因量縮就判弱,資金將在板塊間快速輪動,適合維持核心多頭部位並進行區間操作。
若不幸步入轉弱修正劇本,
其觸發條件將是指數跌回47,077點以下,並接連失守46,724點與46,543點,同時OTC與市場廣度同步急遽轉差。若進一步跌破9月18日的實體紅K最低點46,449點,則意味著當日的強勢突破開始被市場徹底否定。若再向下跌破46,258至46,138點的均線防線,則短均修復宣告正式失敗。在融資餘額逼近8,000億的籌碼壓力下,一旦步入此劇本,將極易引發多殺多的斷頭風險,機構應迅速降低融資槓桿與總體曝險,並利用衍生品擴大下檔保護。
以上內容提供給機構投資人與各交易決策者參考!
推薦文章連結:升息一碼?靜待開獎!
主要查證資料:
臺灣證券交易所9/18每日行情、三大法人最終統計與個股法人資料;
櫃買中心9/18指數資料;臺灣期貨交易所9/18與9/17台指期法人未平倉;
中央銀行9/17理監事會決議;Federal Reserve 9/16 FOMC聲明;
富時/臺灣指數季度調整公告;
中央社、經濟日報等盤後資料用於交叉核對最後一盤成交與市場即時口徑。
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。