這週美股上演了一個很詭異的畫面。谷歌母公司Alphabet(GOOGL)公布第三季財報,雲端業務營收成長103%,結果股價單日重挫將近13%,創下2004年上市以來最慘的一天,市值一口氣蒸發約5,000億美元。同一個晚上,微軟(MSFT)的Azure雲端成長48%,速度不到Alphabet的一半,股價盤後卻一度上漲約4%。
成績比較好的被打趴,成績比較差的被獎勵。隔天輪到亞馬遜(AMZN),近十二個月自由現金流流出424億美元,盤後股價再跌超過6%。如果你還以為股市在比誰的AI業務長得快,這週的盤面已經把答案寫在臉上:不是。
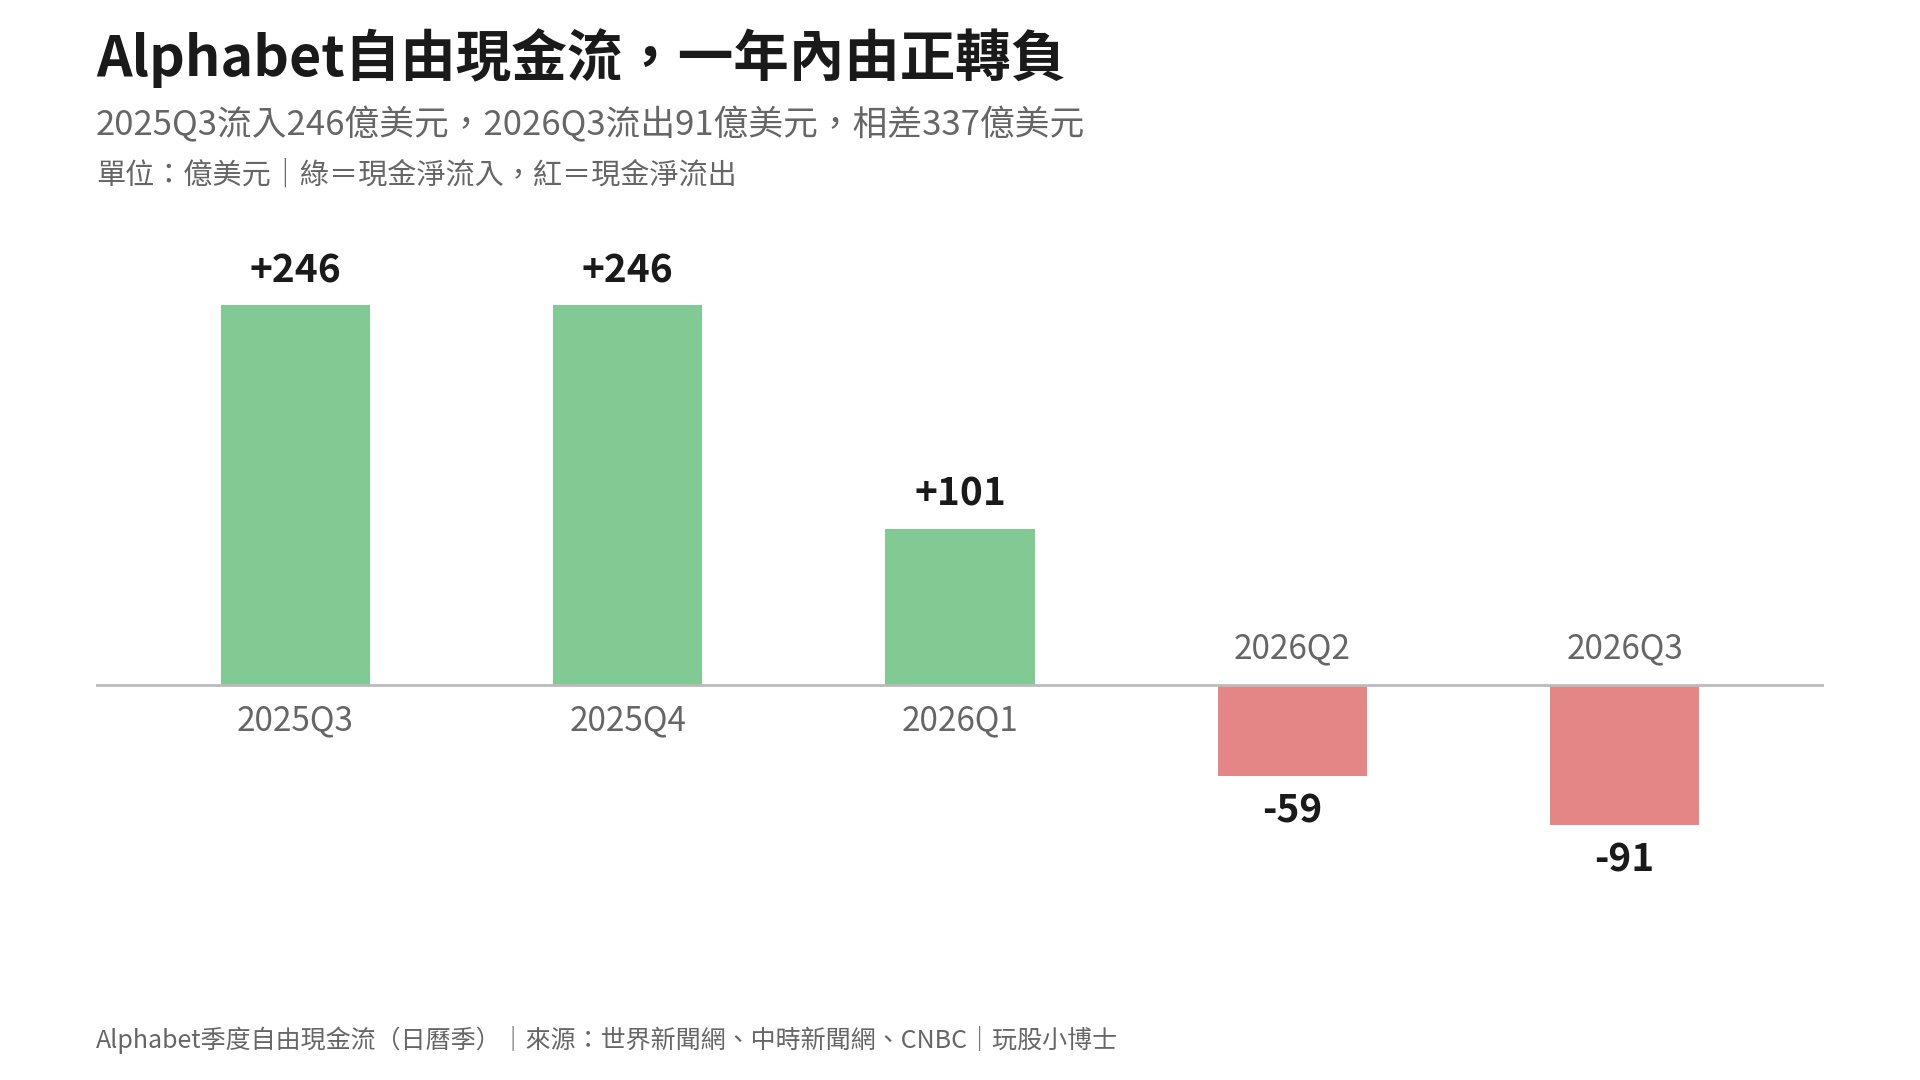
差別只有一個數字,叫自由現金流。翻成人話就是公司賺進來的現金,扣掉蓋機房、買晶片之後,口袋裡還剩多少錢。微軟這一季還剩186億美元,Alphabet則是倒貼91億美元。題目從頭到尾都是AI,但這一次,掌握定價權的大資金決定只看這一欄。
永動機是怎麼轉起來的
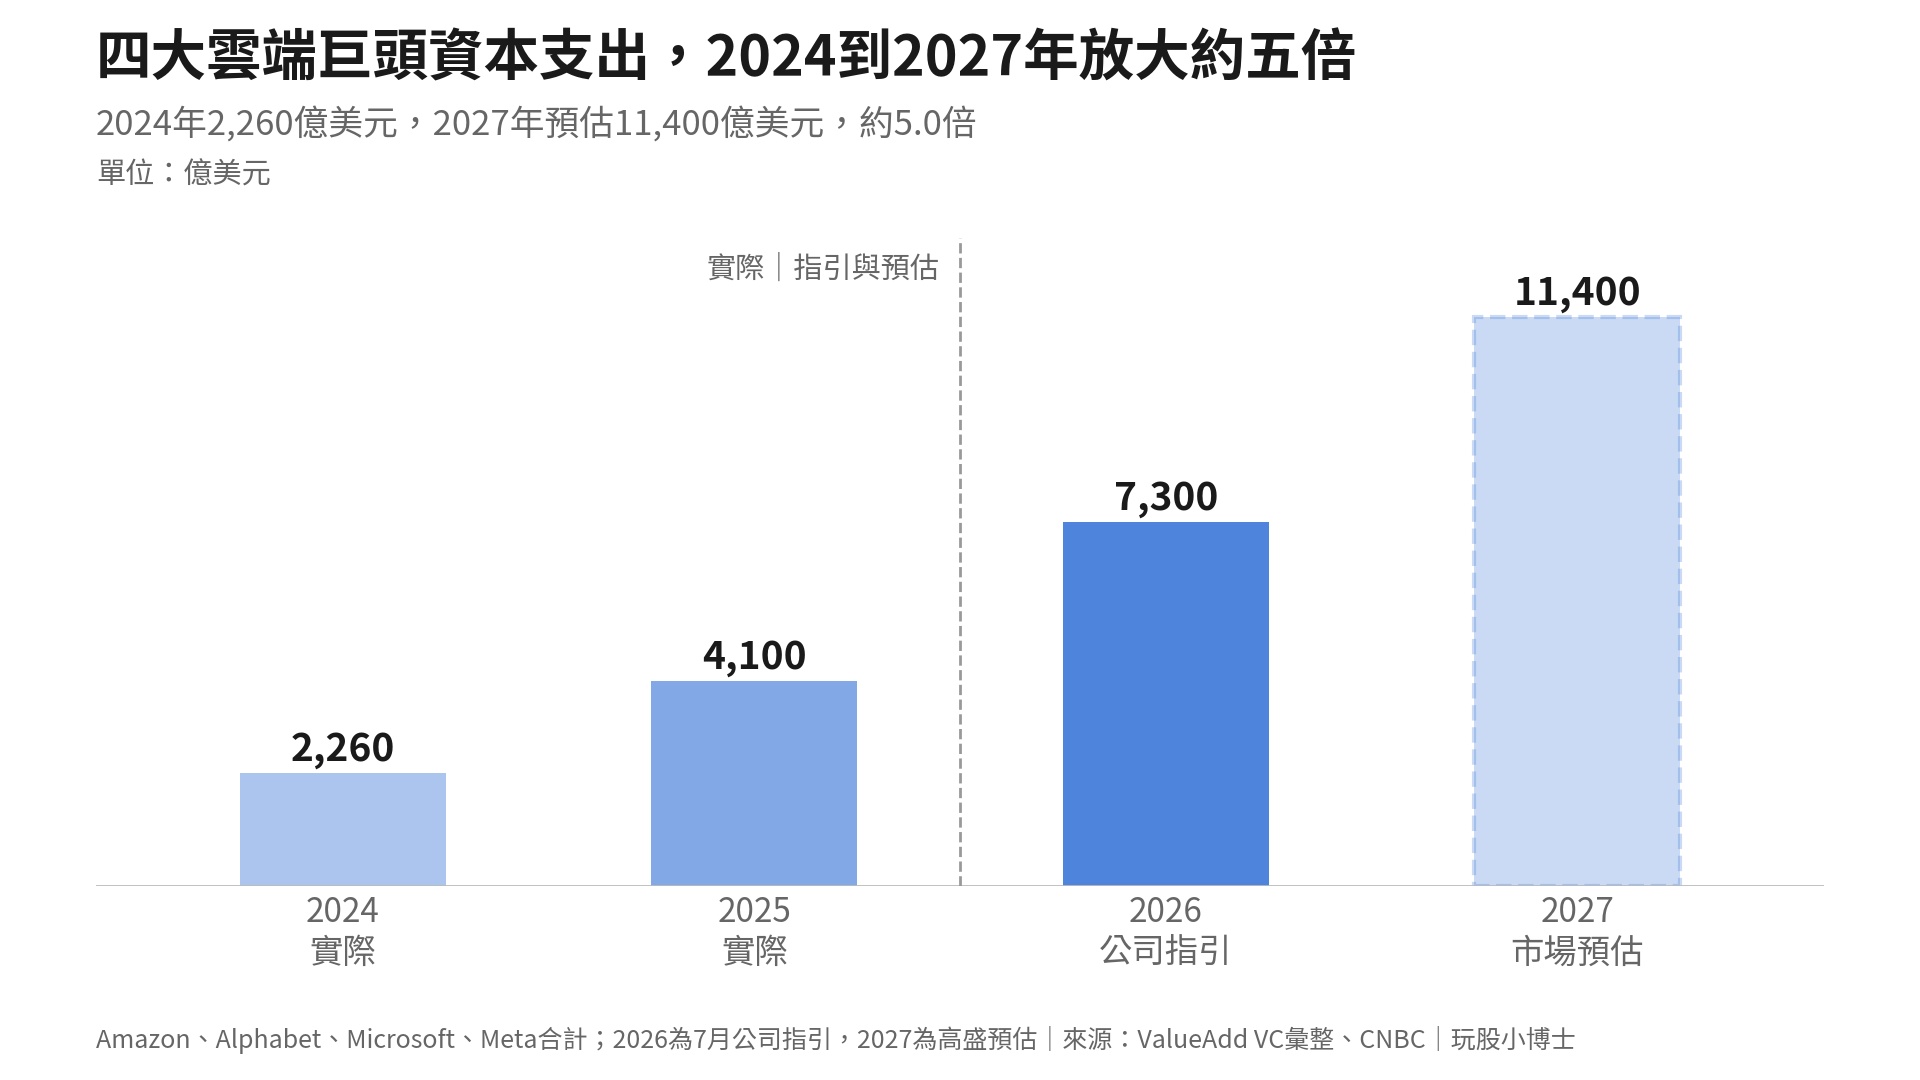
先講拉漲的時候,這台機器長什麼樣子。四大雲端巨頭2025年的資本支出加起來約4,100億美元,2026年指引拉到約7,300億美元,一年暴增78%。錢不夠怎麼辦?借。2020到2024年,五大雲端業者平均一年發債約300億美元,2026年光到9月底就發了約2,740億美元,九個月抵過去九年。
這個產業的本質,本來就是無中生有。市場相信AI會改變世界,股價先漲;股價漲了,發債就便宜,Alphabet今年發的百年期英鎊債,搶著認購的金額是發行量的9.5倍;債發得出去,資本支出就能再加碼;資本支出加碼,供應商營收創新高,整個族群再漲一輪。翻成人話,這是一台靠信心當燃料的永動機,只要信心不斷,它就能一直轉。
最誇張的例子在Alphabet第二季財報。那一季淨利1,121億美元,其中990億美元是「其他收入」,來自它持有的Anthropic與SpaceX股權估值上漲。AI新創的估值被拉高,就直接變成巨頭帳上的獲利,獲利漂亮,股價就更有理由漲。
所以在主力想拉的時候,負債越高、資本支出越誇張,反而越像這個產業很強的證明。每一塊錢的新債務,都會被解讀成同一句話:需求大到來不及蓋。
記分板被換掉的那一天
轉折點在今年7月22日。Alphabet公布第二季財報,把全年資本支出上調到最高2,050億美元,同時出現史上第一次單季自由現金流轉負,負59億美元。過去兩年,「上調資本支出」是加分題,供應鏈聽到就漲;這一次,Alphabet股價當天重挫6.89%。
台股投資人應該還記得那一週。7月24日加權指數盤中一度重挫1,208點,台積電(2330)、台達電(2308)、鴻海(2317)同步走弱,台光電(2383)跌近6%。訂單沒有少一張,資本支出指引反而更高,Google雲端營收還成長82%,需求面看不到任何轉弱的跡象,股價卻全面翻臉。
這就是主力控盤最關鍵的地方:題目不變,記分板換了。以前看的是你蓋了多少,現在看的是你還剩多少現金。華爾街分析師在7月底講得很白,雲端巨頭如果再上調資本支出,股價就會面臨賣壓。同一個動作,從加分變扣分,決定權不在公司,在掌握定價權的資金手上。
連無中生有的那一塊也一起反轉。Alphabet第二季靠新創股權估值認列了990億美元收入,到了第三季,同一個項目變成虧損86.6億美元。估值可以灌進來,就可以流出去,這是用信心當燃料必須付的代價。
主力要殺你,是三段連鎖
反過來看,當主力決定殺,同一台永動機會倒著轉,而且是一段接一段的連鎖。
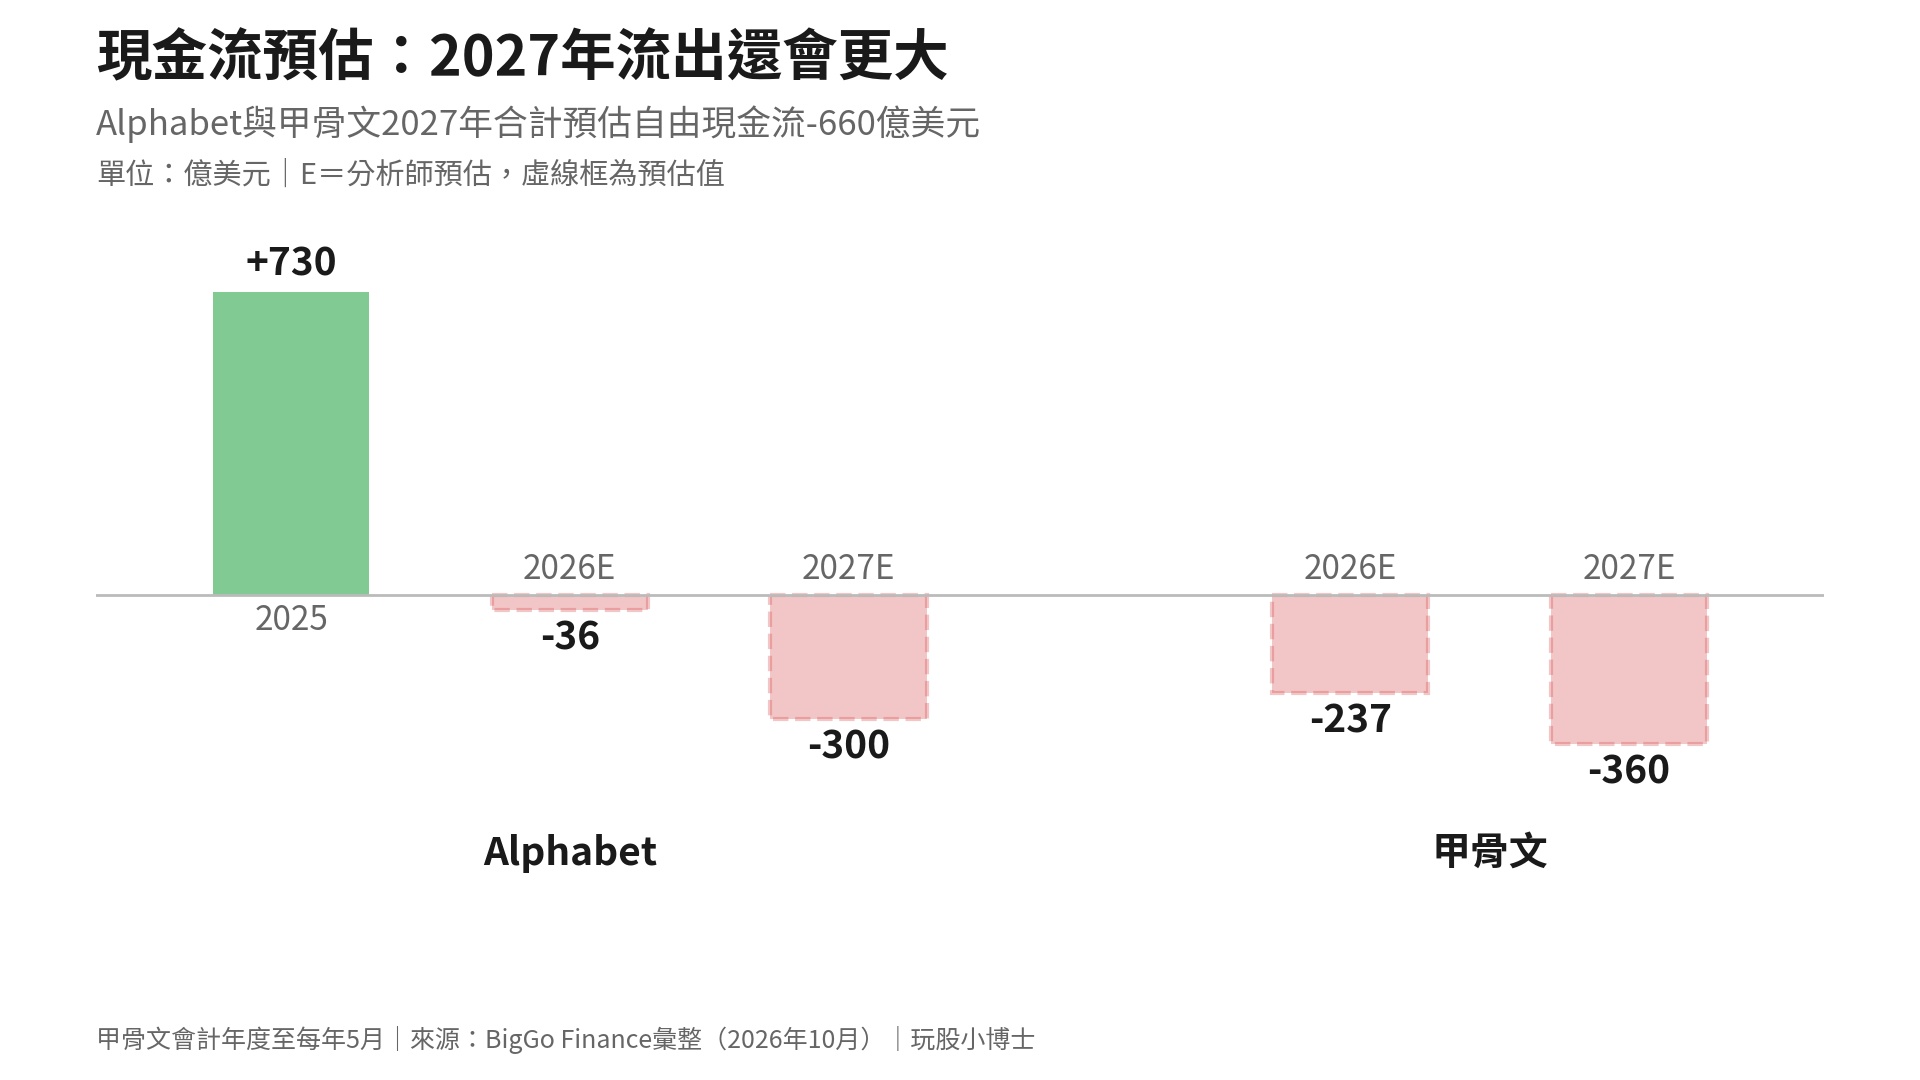
第一段,現金流轉負。亞馬遜這季AWS成長39%,是將近五年來最快,但單季資本支出773億美元,比市場預期的587億美元多出將近兩百億,近十二個月自由現金流從流入148億美元變成流出424億美元。7月亞馬遜上調資本支出時,市場還給掌聲;這一次加碼,盤後直接跌超過6%。Meta(META)早一週出事,第三季資本支出349億美元,超過營業現金流的328億美元,自由現金流轉為負21億美元,是2012年上市以來第一次。
第二段,借錢變貴。現金流轉負,代表接下來的資本支出只能靠借,但債主開始要更高的保費。看CDS就知道,翻成人話就是替一家公司的債務買保險的價格。甲骨文(ORCL)五年期CDS在1月初約141個基點,10月21日漲到約308個基點,翻了一倍多,信評只剩投資級的最後一階。專做AI算力出租的CoreWeave(CRWV)更慘,債券殖利率衝上15%以上,CDS一度高到市場隱含五年違約機率超過六成。
第三段,被迫賣股。債務太貴,就只剩一條路:跟股東要錢。Meta在現金流轉負五天後,啟動約350億美元的增資,再排上2027年600億美元的賣股計畫,還特地設計沒有投票權的新股,讓祖克柏不會失去控制權。庫藏股買回暫停,改成發新股,股東拿到的不是回饋,是稀釋。
最諷刺的是誰說要來認購。輝達(NVDA)、超微(AMD)、博通(AVGO)表示可能買下至多50億美元的Meta新股。賣鏟子的人,回頭出錢買客戶的股票,讓客戶繼續買鏟子。這就是永動機最赤裸的樣子,也是主力殺盤時最好下手的位置:負債越高、資本支出越大,每一段連鎖都會被放大。
回到台股:這些錢是真的
講到這裡,很多人會以為結論是AI泡沫要破了,趕快跑。但站在台股的位置,你必須看清楚一件事:美國巨頭帳上的資本支出,到了台灣,是實實在在入帳的營收。
同樣一筆錢,在兩邊是完全不同的東西。對Alphabet、亞馬遜來說,它是支出、是負債、是讓自由現金流轉負的元兇;對台積電(2330)來說,它是第三季1兆4,942億元的營收,年增約五成,毛利率66.4%。巨頭在借錢,台積電在收錢,而且收的是現金,不是估值。
這就是台股最特別的位置。永動機在美國那一端,靠的是信心跟債務;到了台灣這一端,已經變現成訂單、出貨、毛利。台積電第三季法說會說AI需求極度強勁,第四季營收指引年增58%,同時承諾持續提高股利。美國巨頭暫停庫藏股、發新股,台積電加發股利,這組對比本身就說明了錢最後流到哪裡。
問題是,台股的股價不是用台灣的帳本定價,而是看美國的記分板。7月那一次就很清楚,訂單一張沒少,加權指數照樣盤中重挫千點。主力殺美國巨頭的時候,會順手把賣鏟子的一起賣掉,因為在記分板上,台灣供應鏈只被當成美國資本支出的下游。
所以台股投資人真正該盯的,不是AI有沒有需求,而是付錢的人還能不能繼續付。四大巨頭的自由現金流、甲骨文跟CoreWeave的CDS,就是這條鏈子最先會斷的地方。最弱的一環撐住,台灣拿到的是真金白銀;如果斷了,砍單會從最會借錢、最不會賺錢的那一家開始。
錢是真的,但股價是借的
永動機從來不會因為需求消失而停下。這週的財報證明了,Alphabet雲端成長103%、AWS成長39%、Azure成長48%,需求一點都沒有少。它會停,是因為掌握定價權的人,決定把題目從你蓋了多少,換成你還剩多少錢。
主力要拉的時候,負債是燃料;主力要殺的時候,同一筆負債就變成引信。資本支出越大,拉得越高,也殺得越深,這是同一把槓桿的兩面。
對台股投資人來說,最該記住的是這一句:錢是真的,股價是借的。台灣供應鏈收進來的每一塊錢都是現金,但股價的估值,是向美國巨頭的信心借來的。
所以別再問AI是不是泡沫。該問的只有一句:今天,主力在看哪一欄?
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。