當全球科技巨頭狂蓋 AI 資料中心時,一個極度殘酷的現實正在上演:晶片做好了、伺服器組好了、機房蓋好了,卻拿不到電力配額開機。全球電力基礎建設正陷入前所未有的危機。一邊是科技廠以接近「摩爾定律」的速度在建造算力,另一邊是電網與電廠需要 5 年以上的漫長審核與施工才能完成的實體工程。這場速度落差,直接撞出了難以忽視的全球電力缺口。
一、全球電力缺口,到底有多誇張?
過去一座傳統伺服器機櫃只需要 5~10 kW 的電力,但到了 NVIDIA 最新世代 AI 伺服器機櫃(如 GB200 NVL72 平台),單一機櫃耗電量已達 120 kW(部分實測連同整機外圍設備計入後可達 130~132 kW),較傳統機櫃成長超過 10 倍以上。
根據 Gartner 於 2026 年 6 月發布的公開預測:全球資料中心尖峰電力需求將從 2025 年的 104 GW,於 2026 年成長 27% 至 132 GW,並於 2030 年一路衝上 290 GW(約為 2025 年的 2.8 倍)。
更關鍵的是「開機缺口」:Gartner 明確預測,到 2027 年,全球現有 AI 資料中心中將有 40% 因排不到電網配額或變壓器缺貨,面臨「有設備、沒電開」的空置狀態。把這兩組數字放在一起換算:先以 2026 年(132 GW)與 2030 年(290 GW)兩個 Gartner 公開數字,反推年複合成長率約 21.75%(即 (290/132)^(1/4)−1),再用這個成長率外推出 2027 年需求約為 160.7 GW;扣掉 Gartner 揭露的 40% 受限比例後,當年實際能到位的容量約剩 96.4 GW,以此推算中間的缺口約為 64 GW(160.7 GW 與 96.4 GW 為本文推算,採 2026~2030 年複合成長率外推,非 Gartner 官方逐年數字)。
這個量級有多驚人?根據維基百科整理台灣所有發電廠(含台電系統與民營 IPP 電廠)的資料,截至 2026 年 5 月,台灣全國發電總裝置容量約為 71.3 GW。也就是說,這個情境估算出的全球 AI 資料中心單一年度電力缺口,幾乎等於「再蓋一個台灣的全國發電系統」才能填平:
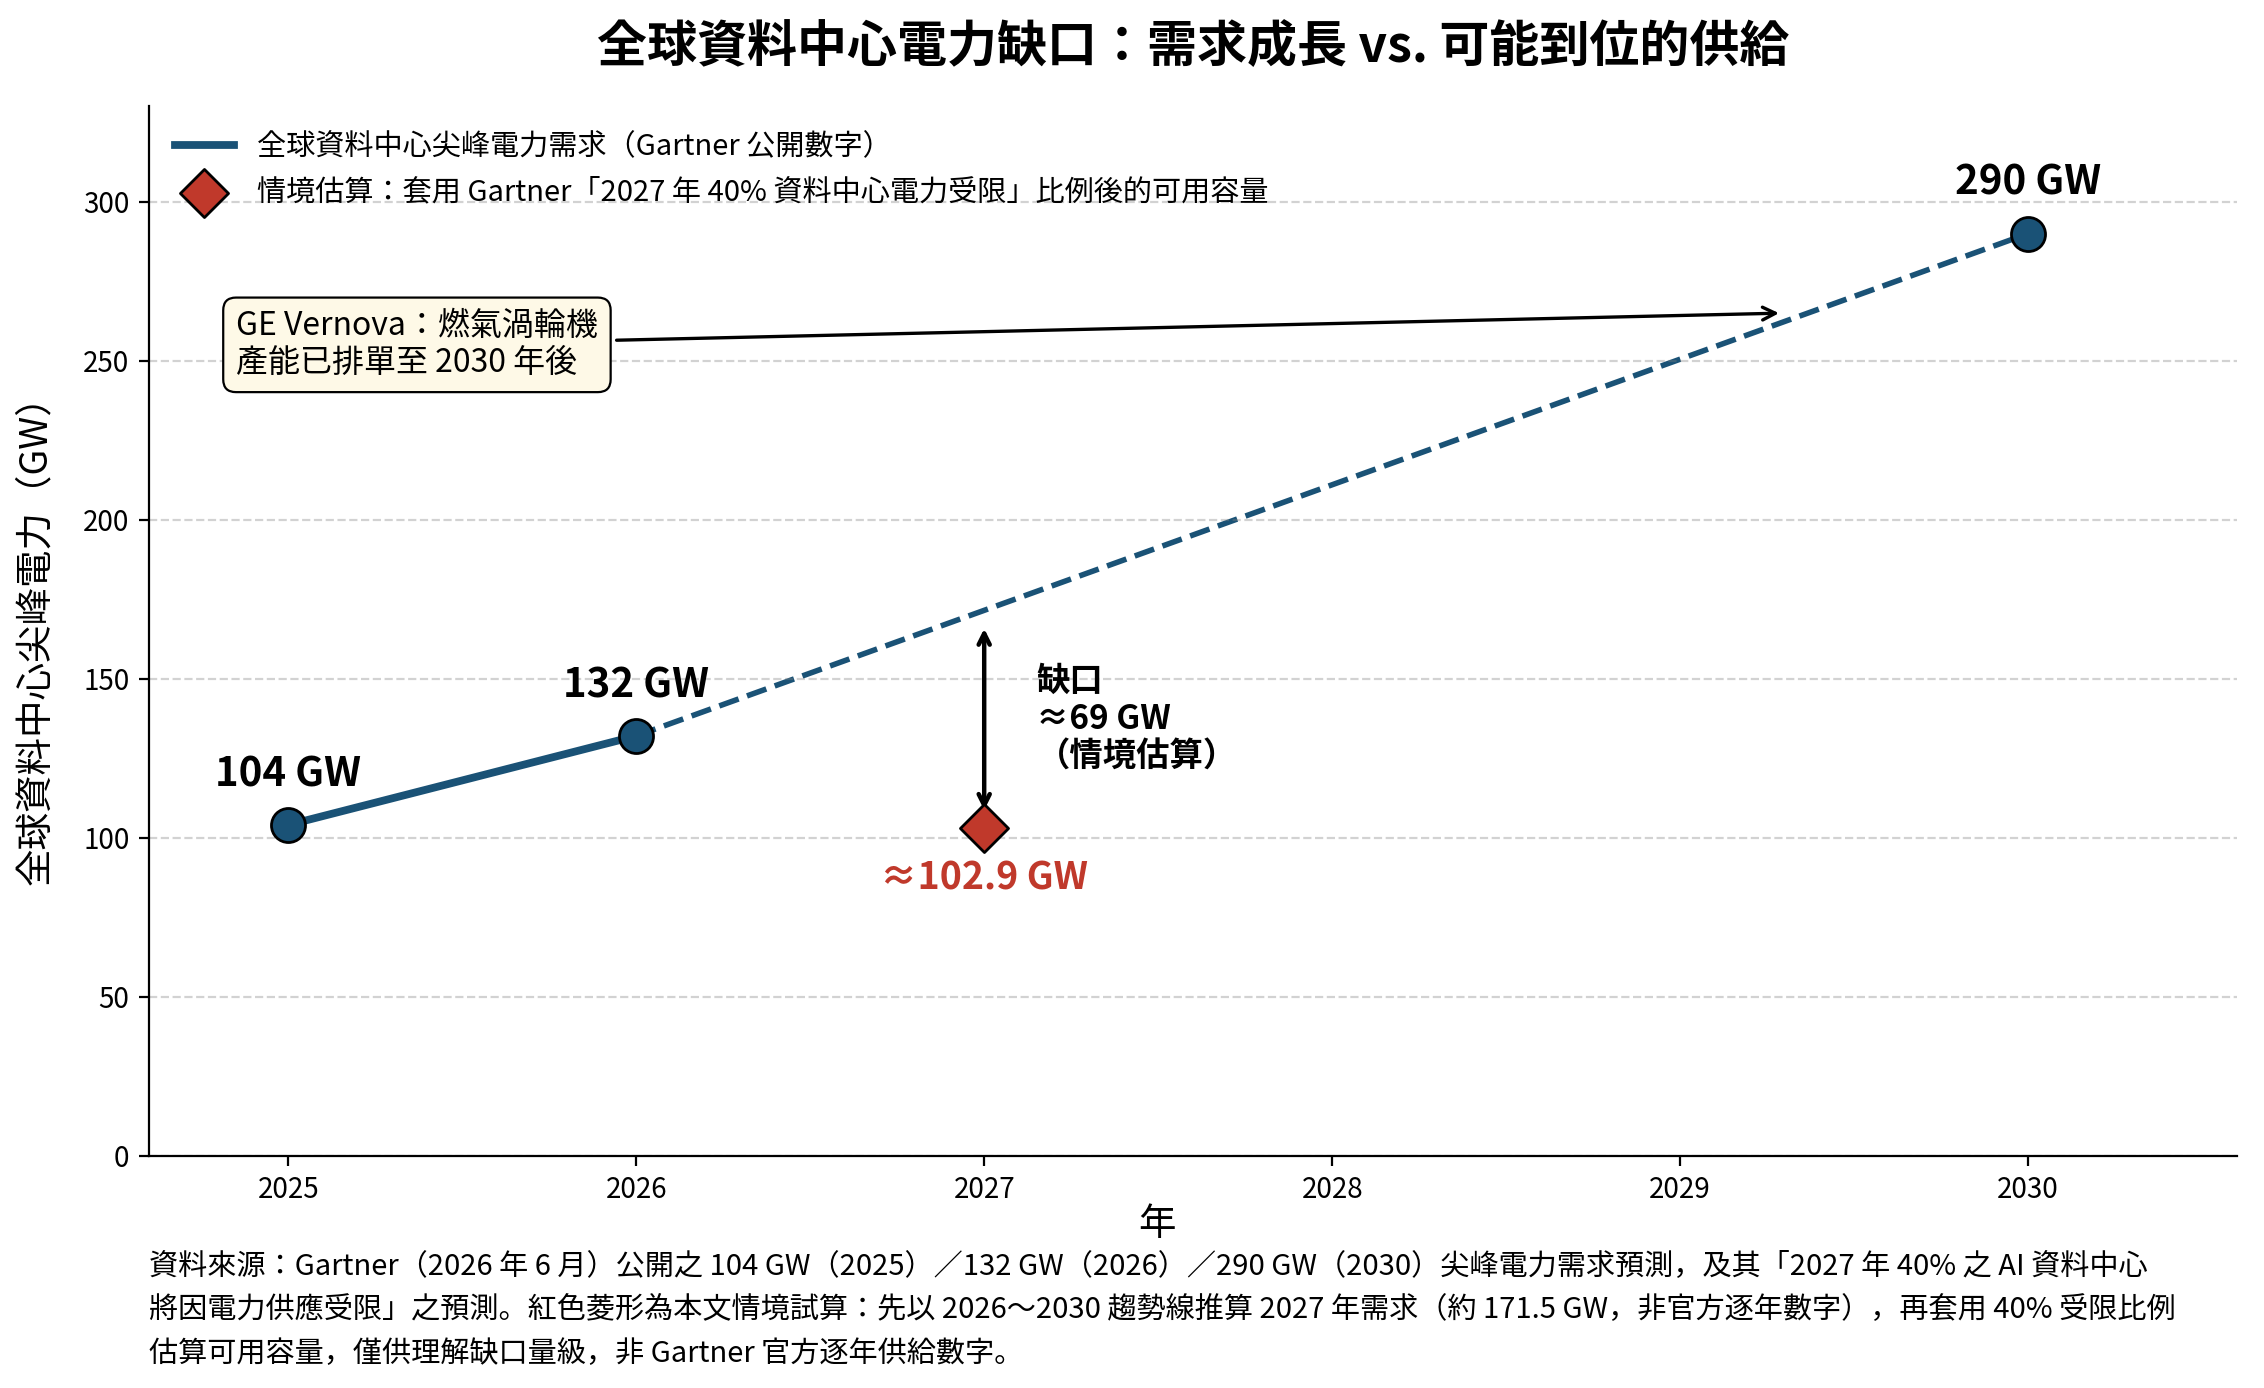
<圖1 :全球資料中心尖峰電力需求成長趨勢(2025~2030年)>
二、缺口從哪裡來?一場「算力速度」與「基礎工程速度」的競賽
如果只看需求端的數字,很容易忽略缺口真正的成因:資料中心的建築主體其實蓋得很快,但支撐它運轉的電力基礎設施,電廠、渦輪機、輸電線路,建設週期卻長得多。這正是「2027、2028 年缺口最嚴重」這個判斷背後的結構性理由。
- AI 資料中心建築主體:約 1~2 年即可完工(這也是為什麼機房蓋好了卻常常「拿不到電」)
- 太陽能發電(含併網):約 1~2 年,是目前最快能上線的電力選項之一
- 天然氣渦輪機(現貨/模組化機型):若使用二手或模組化機型,最快約 1~1.5 年可上線
- 天然氣電廠(新訂單,含渦輪機交期):受全球渦輪機訂單堆積影響,交期已拉長至 5~7 年
- 陸上風電:約 4~8 年(含環評、土地與併網流程)
- 核能機組:約 5~7 年(多為成功案例的下限,實際常有延宕)
- 新建輸電線路/併網審批:約 5~10 年,是最容易被低估的隱形瓶頸
- 離岸風電:約 7~11 年,是傳統電力選項中最慢的一種
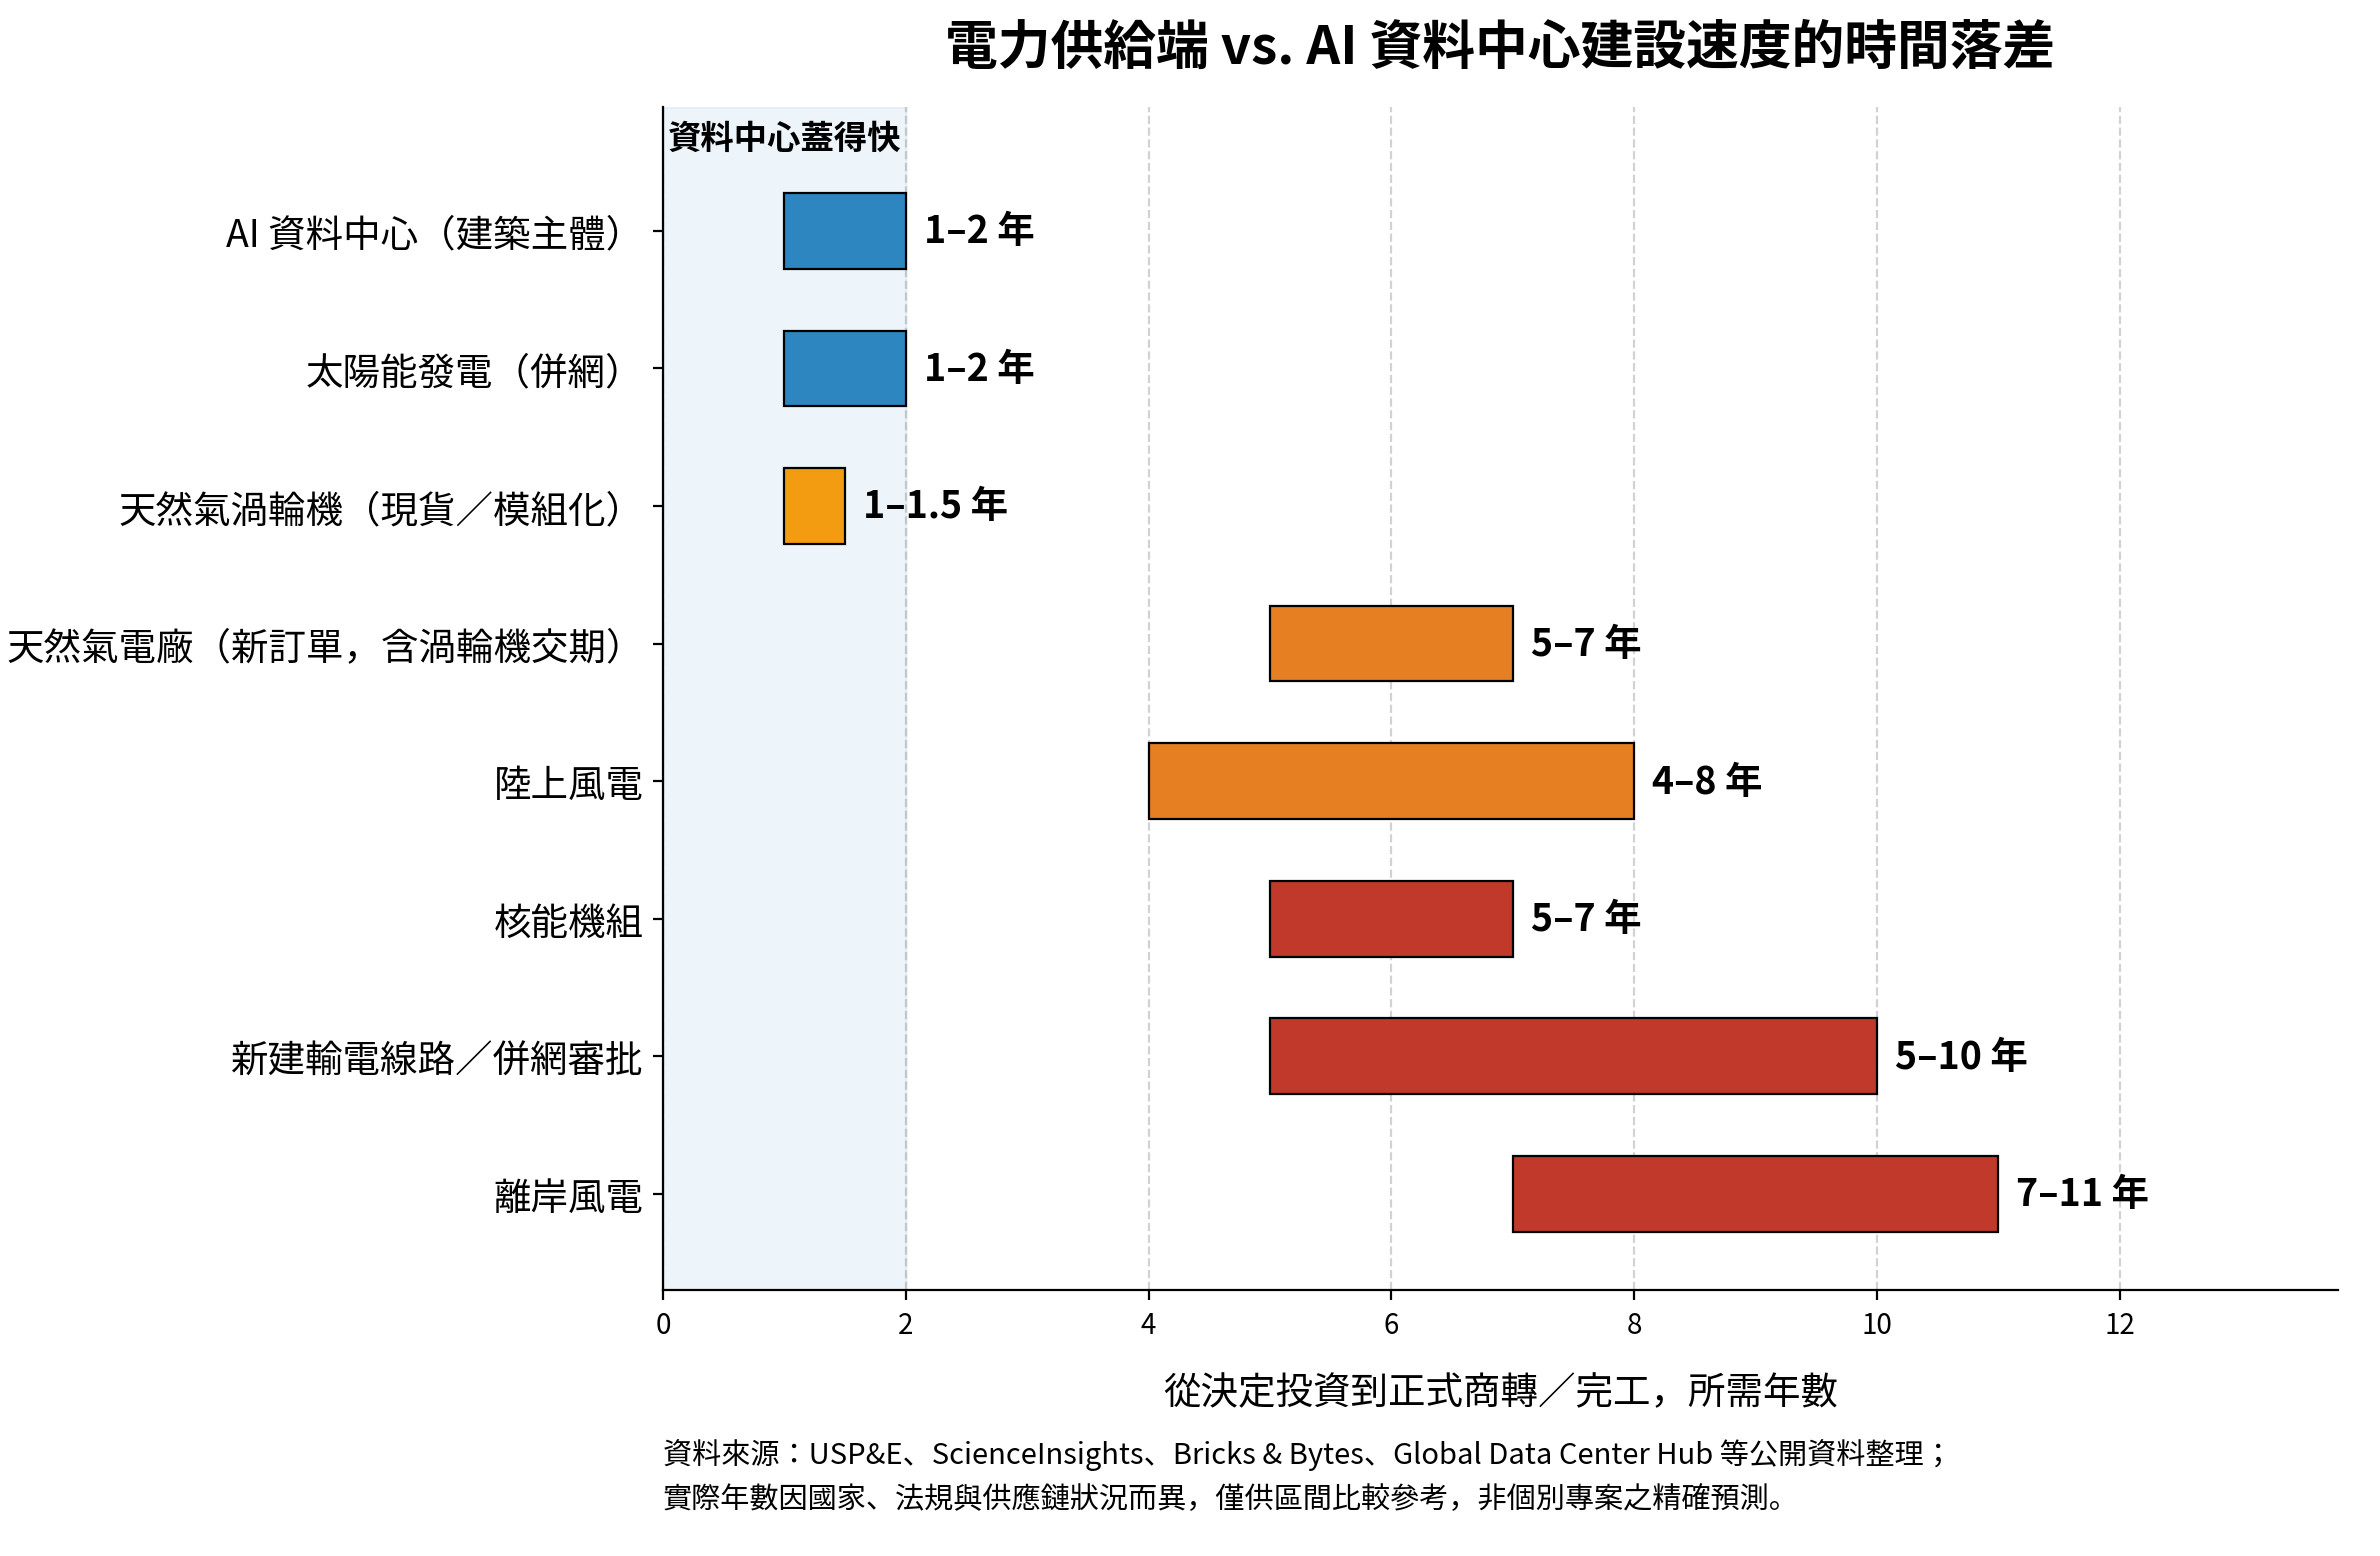
<圖2:電力供給端 vs. AI 資料中心建設速度的時間落差>
換句話說,資料中心的「蓋房子」速度是電廠、電網「蓋基礎設施」速度的 3~5 倍以上。即使 2025~2026 年就開始下單新的燃氣渦輪機,多數也要等到 2030 年前後才能真正併網發電,GE Vernova 目前燃氣渦輪機產能已排單至 2030 年後,執行長更表示公司「幾乎賣到 2030 年都滿了」,這也是圖 1 中缺口難以在短期內被填平的根本原因。
三、電源管理 IC(PMIC):從輔角躍升為剛需關鍵
這就是為什麼電源管理 IC(Power Management IC)的地位會發生轉變:它不再只是電路板上的普通元件,而是決定伺服器能不能在既有電力配額下順利發動的關鍵環節之一。伺服器運作時,從插頭輸入的高壓電要轉換成 GPU 核心微小的超低電壓,過程中傳統轉換架構會散失一部分能量,高效能 PMIC 的作用,就是盡量把這部分損耗壓低。
四、台灣 PMIC 三雄,各自卡在題材的哪個位置?
1. 矽力-KY(6415):本業就是電源 IC,AI 資料中心比重爬升
矽力採用「虛擬 IDM」模式,自行研發專屬的高壓 BCD 製程配方,再委託晶圓代工廠依此製程生產,兼具技術控制力與資產輕量化的優勢,電源管理 IC 本身就是公司的核心命脈。新一代 Smart Power Stage(SPS)產品瞄準伺服器 CPU、ASIC 與 AI 加速器應用,但 AI 資料中心目前僅占公司營收約 3%(2025 年資料),公司目標是 2028 年拉升到 8%~10% 以上(並嘗試切入更核心的 Vcore 供電領域)。
2. 茂達(6138):雙引擎本業成立,籌碼結構剛好也在變
核心產品分兩塊:風扇馬達驅動 IC(約占營收 45%~50%,毛利率最優,受惠伺服器與高階顯卡散熱需求)與電源管理 IC/PWM(約占 20%~25%,隨 DDR5 滲透率提升而成長),「雙重節能引擎」的本業敘事成立,同樣屬於電源 IC 是命脈的類型。
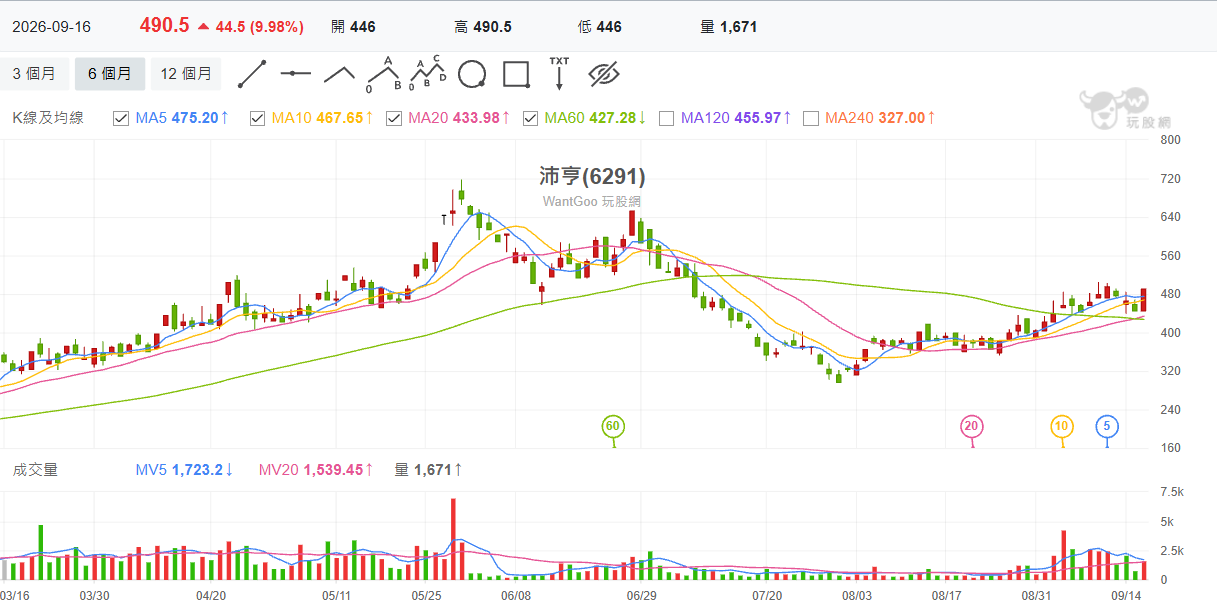
3. 沛亨(6291):電源只是基本盤,這次的主角其實是 AI 光纖
沛亨近期營運爆發的真正主力是 AI 光纖事業部,受惠美系雲端業者建置 AI 資料中心的高速傳輸需求,光纖產能已滿載到 2027 年第一季,公司甚至把產能擴張目標上修到「去年同期的 5 倍」。
五、節電手段應對缺電危機
1. 液冷與浸沒式冷卻+餘熱回收
AI 機櫃功耗突破百 kW 後,傳統氣冷已難以負荷(傳統氣冷的風扇與冷氣往往占資料中心總用電的 30%~40%),直接液冷(Direct-to-Chip)與浸沒式冷卻正快速普及。部分業者更進一步採用「溫水冷卻」設計,把 45~60°C 左右的廢熱導去區域供熱或工業用途,讓 PUE(電力使用效率)逼近 1.1,甚至有個案宣稱達到 1.08。
2. 800V 高壓直流(HVDC)配電架構
繼 48V 之後,NVIDIA、Flex 等業者已在推動更進一步的 800V 直流配電架構,目標是支援單櫃功耗上看 1 MW(1,000 kW)等級的下一代機型。電壓愈高、電流愈低,導線損耗也愈小。
3. AI 動態負載調度與需量反應(Demand Response)
訓練與推理工作負載可依電網尖峰狀況動態搬移、延後或降載,配合與電力公司簽訂的需量反應協議,在電網尖峰時段主動降低用電,換取電價優惠或避免被限電。這種「用電端節流」不需要額外硬體投資,是短期內最容易落地的手段之一。
4. 電廠端自建發電與電池儲能調峰
微軟、Google 等雲端業者已直接簽署核電重啟、小型模組化反應爐(SMR)、天然氣自建電廠等長約購電協議(PPA),並搭配電池儲能系統調節尖峰負載。這是把節電思路從「用電端節流」延伸到「供電端開源」的雙軌策略。
2027AI 缺電海嘯倒逼革命!整條「電源鏈路」都是大商機
面對「電網建設追不上算力成長」的殘酷現實,極致的終端節能已不再只是 PMIC 單一元件的獨奏,而是整條電源鏈路的總動員。從前端的 AC-DC 電源供應器、中段的 48V 電力母線,到後端的點負載 PMIC 與電壓調節模組(VRM),每一個節點的效率提升,都是在幫資料中心硬擠出珍貴的運算空間。當 2027 年全球 AI 資料中心迎來高達 40%「有設備、沒電開」的缺口極限時刻,這條集結了高壓降壓、高效轉換與動態節能的完整供電鏈路,將從過去幕後的硬體配角,全面躍升為解決缺電危機的剛需主角。對於敏銳的投資人而言,這場由電力缺口倒逼出來的電源升級革命,正為整條供電供應鏈鋪陳出長達數年的巨額商業紅利。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。