最近股市最夯的討論話題無非是中秋變盤,其中由於川習會剛好在中秋節期間,讓川習會成為此次變盤方向的重要變數,而截至目前,三天的川習會已落幕,此次川習會的會晤結果對股市帶來的影響性會是如何?台股到底是變盤上漲一波還是變盤下跌一波呢?從技術面上能看出什麼端倪嗎?來看看本周週報吧!
先來回顧上周週報提到的重點,上周提到,從波浪理論及型態來看,台股大C波下跌在型態與時間點來看,似乎已被扭轉為區間整理的「以盤代變」格局,且從均線變化與指標來看,由於台股季線往上扣高已結束,接下來是扣平高或一路往下扣低,季線將走平向上且加速翻揚,配合技術指標如布林軌道及MACD等都有整理尾聲即將變盤的徵兆,在季線往下扣低下,有利於台股變盤向上,只是變盤是中秋節前還是中秋節後,個人推測由於中秋連假有川習會變數,加上連假效應觀望氣氛較濃,中秋節前台股在布林上軌與中軌之間震盪整理,中秋後變盤上漲一波的機會最大(如下圖的粉紅色線),中秋前直接變盤向上軋空上漲機率次之(如下圖紅色線),中秋前後直接變盤向下的機會最小(如下圖綠色線)。
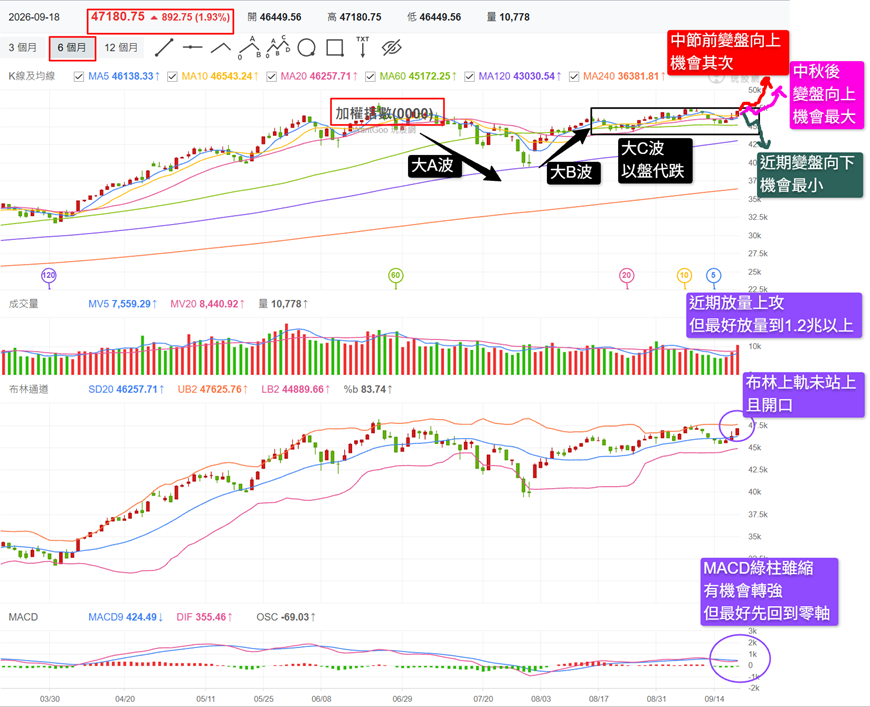
那來印驗看看,上周台股實際走勢是怎麼走的呢?上周台股在周一跳空大漲5百多點,但未突破布林上軌,周二一度大漲突破布林上軌以及歷史高點48,218點,最高來到48,601點,但收盤未站上布林上軌且收長上影線,未達放量中長紅站上布林上軌的變盤向上條件,周三中漲及周四小跌則在布林上軌內偏橫向震盪整理,整周下來,雖然周K線收中小紅,但不管是日K線或周K線都未站上布林上軌,符合上周週報預期中秋前在布林上軌與中軌之間震盪整理的部分規劃,但接下來是否會如預期在中秋後變盤上漲一波呢?這部分就得配合川習會的影響性來分析。
此次川習會已在上周六落幕,市場普遍將結果歸納成六大議題,亦即雙邊貿易與關稅休兵、對美採購與投資、AI人工智慧、關鍵礦物管制、伊朗戰爭,以及台灣問題。對於這六大議題的會議結果大致上是偏向象徵性意義,並沒有實質性重大進展,市場普遍將此次川習會影響性定調為「雷聲大、雨點小」,且偏向是川普為年底期中選舉的一項選前造勢宣傳活動。而對股市的影響,個人則認為,川習會順利落幕算是一種對不確定因素的變數解除,比較有利多方,對於直接變盤向下機會很小,但因為沒有達到實質進展的重大利多,所以並不會引發連續性大漲的噴出走勢,本周台股在上半周確立變盤向上後,會偏向震盪走高的初漲段格局。
另從技術面角度來看,台股在上周中秋節連假效應以及川習會變數下,能撐在五日線上量縮橫向整理,配合在量縮下一樣維持有4百家以上漲家數的基本多方結構,算是強勢整理的格局;技術指標上,KD及RSI在50以上,MACD紅柱持續,DMI多方佔上風且趨勢線有轉轉強的態勢,都是有利多方波段的推動條件。整體來看,台股技術面是有利多方波段推動,僅籌碼面,目前融資餘額水位偏高,但若從細節觀察,台股融資雖增加,但融資張數卻減少,所以推測應是高價股融資增加,中低價位股卻融資減少,籌碼上還算穩定。
至於操作應對上,既然中秋連假後,變盤向上有多方波段行情的機會較高,操作策略上就宜逢回偏多操作,但仍要設好停損及風險控管,尤其若大盤再跌破布林中軌則宜減碼或避險。而在選股方向上,個人認為第三季的季報作帳即將結束,接下來進入第四季,資金將從創高的部分傳產金融股,移向打底完成的電子股,其中上周提到的數位資安、封測、IC設計及主動元件(功率半導體/二極體)等可多留意,另外近期有題材的META概念股以及黃仁勳點名的玻璃基板概念股也可多注意。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。