2026年,台灣的《虛擬資產服務法》三讀通過,把虛擬貨幣交易所從洗錢防制登記制,升級為金管會許可的特許制;同一年,美國證券交易委員會(SEC)也兩次出手,先在1月28日劃清「代幣化股票」跟「合成型代幣」的界線,再於9月17日推出創新豁免,讓合規平台可以合法交易代幣化美股。
這兩次動作,其實都是衝著市面上已經在流通的合成型股票代幣而來,SEC自己在1月的聲明裡寫明,目的就是遏止沒有股東權利的合成型產品流向散戶;9月那次則是接在國會《Clarity Act》市場結構法案卡關之後,等於SEC自己出手說:你們不立法,我就用現有職權訂規則。而監管劃線的同時,幣圈這邊的商品早就跑在前面,2026年上半年,幣安、OKX、Bybit幾家大型交易所,已經搶先一步,陸續推出各種股票代幣化、股票連動合約商品,這些商品背後,到底藏著什麼風險?
一、虛擬貨幣交易所的瘋狂舉動:這些商品到底在賣什麼
先講清楚排名:依CoinGecko統計,2026年第2季幣安在前10大中心化交易所的現貨市佔率約38.7%,第二名Bybit約10%;衍生品(合約)交易量則是幣安、OKX、Bybit最常被並列為前三大。以下用這三家來盤點熱門商品:
1. 幣安-bStocks:
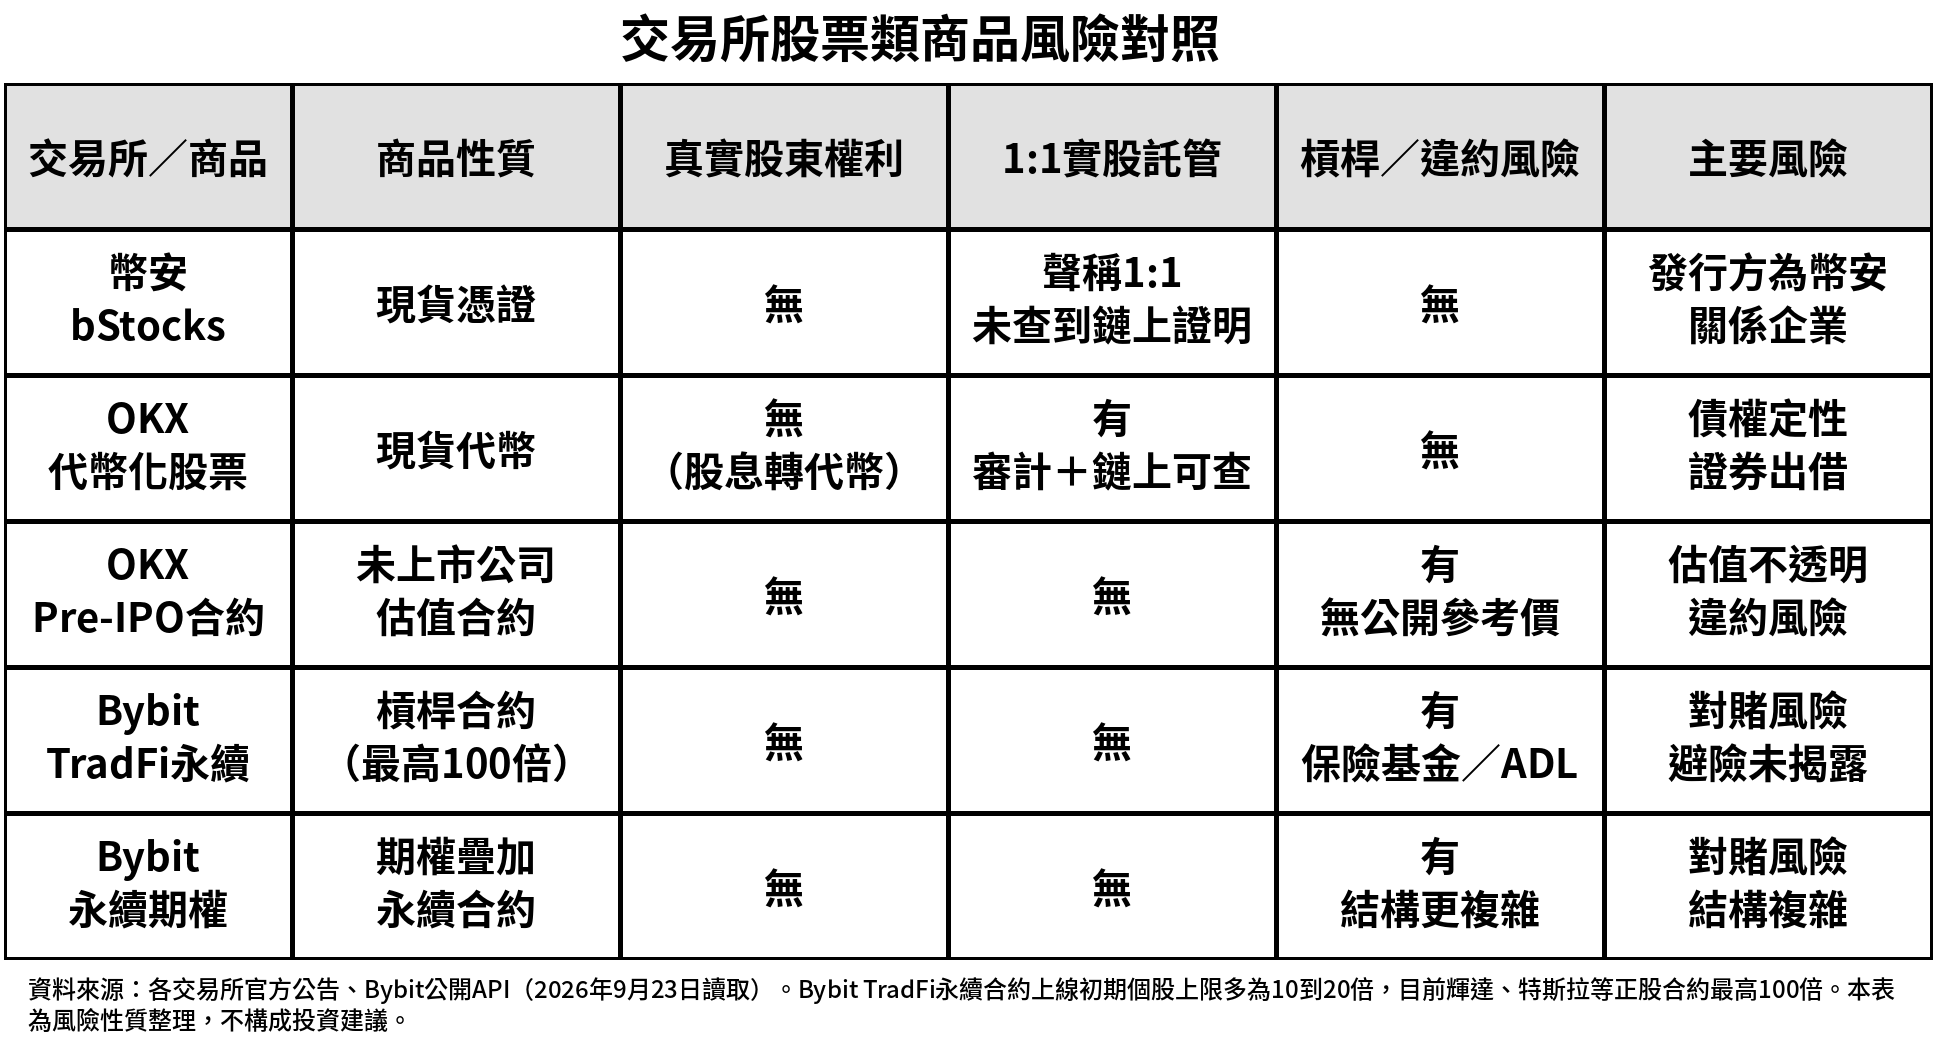
2026年6月上線,發行方BTech Holdings是幣安集團的關係企業,屬於在阿布達比全球市場(ADGM)註冊的特殊目的公司,首批標的為Circle、美光、輝達、Sandisk、特斯拉,現貨性質、沒有槓桿,首批交易對限時免收掛單手續費。7月起又陸續加入Coinbase、Alphabet、Robinhood等標的。幣安自己的公告寫明:bStocks不是股票,持有人不直接擁有標的公司股權,性質是「代表金融工具的憑證」。
2. OKX-統一代幣化股票 + Pre-IPO合約:
統一代幣化股票背後由Kraken主導的xStocks平台(發行方Backed Finance)提供支持,現貨性質,無股東投票權,股息自動轉換為代幣而非現金。另一個要特別小心的產品是Pre-IPO股票代幣/合約,讓用戶在OpenAI、Anthropic這類未上市公司正式掛牌前先交易其估值波動,沒有公開市場參考價格,風險等級明顯更高。SpaceX則已經在2026年6月12日正式掛牌那斯達克,不再屬於未上市標的。
3. Bybit-TradFi永續合約 + 永續期權:
2026年4月上線,USDT保證金,首批20檔美股(特斯拉、Google、亞馬遜、輝達、蘋果、微軟等)。上線初期個股槓桿並不高,輝達合約上架時公告最高只有10倍,但依2026年9月23日讀取的Bybit公開API,輝達、特斯拉正股合約最高已調高到100倍,標的也擴充到超過250種。2026年9月17日再推出業內首創的「永續期權(Perp Options)」,首批標的是SpaceX跟輝達,要注意的是,這些期權的標的是Bybit自己的股票永續合約,持有人拿不到股票、投票權或股息。Bybit自己的官方範例也寫得很清楚:股票永續合約「提供合成曝險,但不授予股權、股息或投票權」。
共同的重點是:不管哪一種,買了都不算真的持有那家公司的股票,差別只在於你承擔的是發行方/託管方的風險,還是槓桿違約的風險。
二、出事的時候,錢是誰賠的?是不是對賭?
如果你買的是有槓桿的股票連動合約,違約發生時防線是這樣排的:第一關是你自己的保證金,行情走反時系統先強制平倉;第二關是保險基金,如果強平價格比破產價還差,由保險基金墊,這筆錢主要來自其他交易者長期累積的強平手續費,不是交易所自己的資本;最後一關是強制減倉(Auto-Deleveraging, ADL),保險基金不夠賠時,交易所會強制關掉正在賺錢那一方的倉位,拿他們的獲利去補洞。也就是說,最終買單的往往是其他賺錢的用戶,不是交易所自己。例如:2025年10月那次約190億美元、史上規模最大的連環清算中,多家大型交易所都觸發了ADL;幣安事後雖曾補償部分用戶,但那屬於個案處理,不是制度保障。也要提醒一個常見誤解:保險基金不是存款保險,交易所不保證讓你全額拿回損失。
那這是不是對賭?要拆成兩種商品講。
現貨代幣化股票(bStocks、OKX的xStocks)不是對賭,背後真的有人去買真股票,交給受監管的第三方機構託管,像xStocks的儲備量還能在鏈上自行查驗。但要注意兩件事:第一,法律上你買到的是憑證或債權,不是股票,發行機構一旦倒閉,你的身份是債權人,不是股東;第二,背後的真實股票可能被拿去做證券出借,萬一借方倒帳,擔保就會出現缺口。幣安bStocks目前沒有查到公開的鏈上儲備證明,發行方又是幣安集團的關係企業,透明度不如xStocks。
槓桿合約股票(Bybit TradFi永續合約、OKX的Pre-IPO合約、永續期權)才是真正該問「是不是對賭」的地方。這類商品的邏輯跟CFD交易商很像:一部分單子拿到外部市場避險,一部分留在平台內部,由平台直接當你的交易對手。目前沒有任何一家交易所公開揭露自己的避險方式或比例,所以你的合約單子,很可能至少有一部分是在跟平台對賭。
連成交量也要打個問號。依RWA.xyz數據,代幣化資產持有人數雖然創下367萬人的新高,同期代幣化股票的月轉移量卻減少約51%。今年6月SpaceX上市時,幣安錢包的代幣化股票認購活動吸引約5.57億美元,結果xStocks拿不到足夠的真實股份,幣安、Bybit、Bitget Wallet最後全部取消、退款——「1:1實股託管」在需求暴衝時未必撐得住。
看懂商品到底是哪一種:
三、舉個實例:槓桿輸的機率到底有多高
槓桿的答案有明確數字可查。歐盟ESMA(歐洲證券及市場管理局)在2018年祭出產品干預措施時公布,各國監理機關的分析顯示,74%到89%的散戶CFD帳戶是虧損的,平均每位客戶虧損1,600到2萬9,000歐元;ESMA同時把散戶CFD的開倉槓桿,依標的波動度限制在30倍到2倍之間。這些數字是監管機關強制揭露出來的,不是市場流傳的說法。
拿這個標準回頭看交易所的股票永續合約。依本文2026年9月23日讀取Bybit與Bitget公開API的結果,輝達、特斯拉正股合約在兩家平台最高都能開到100倍。對照受監管的股票市場:台灣股票融資比率最高6成,投資人自備4成,理論槓桿約2.5倍;美國券商的Reg T規則,初始保證金要求50%,約2倍。也就是說,100倍是台灣融資槓桿的40倍、美國的50倍,也遠高於ESMA給散戶CFD的30倍上限。
更誇張的是「槓桿ETF再疊合約」。半導體3倍ETF(SOXL)在Bybit的合約最高100倍,疊上ETF本身的3倍,等於對半導體指數有300倍曝險,指數只要反向0.33%,本金就理論歸零;那斯達克100的3倍ETF(TQQQ)疊加後也有75倍。反倒是2倍個股ETF(NVDL、TSLL)的合約上限只有20到25倍,疊加後最高50倍,比直接開正股還低。
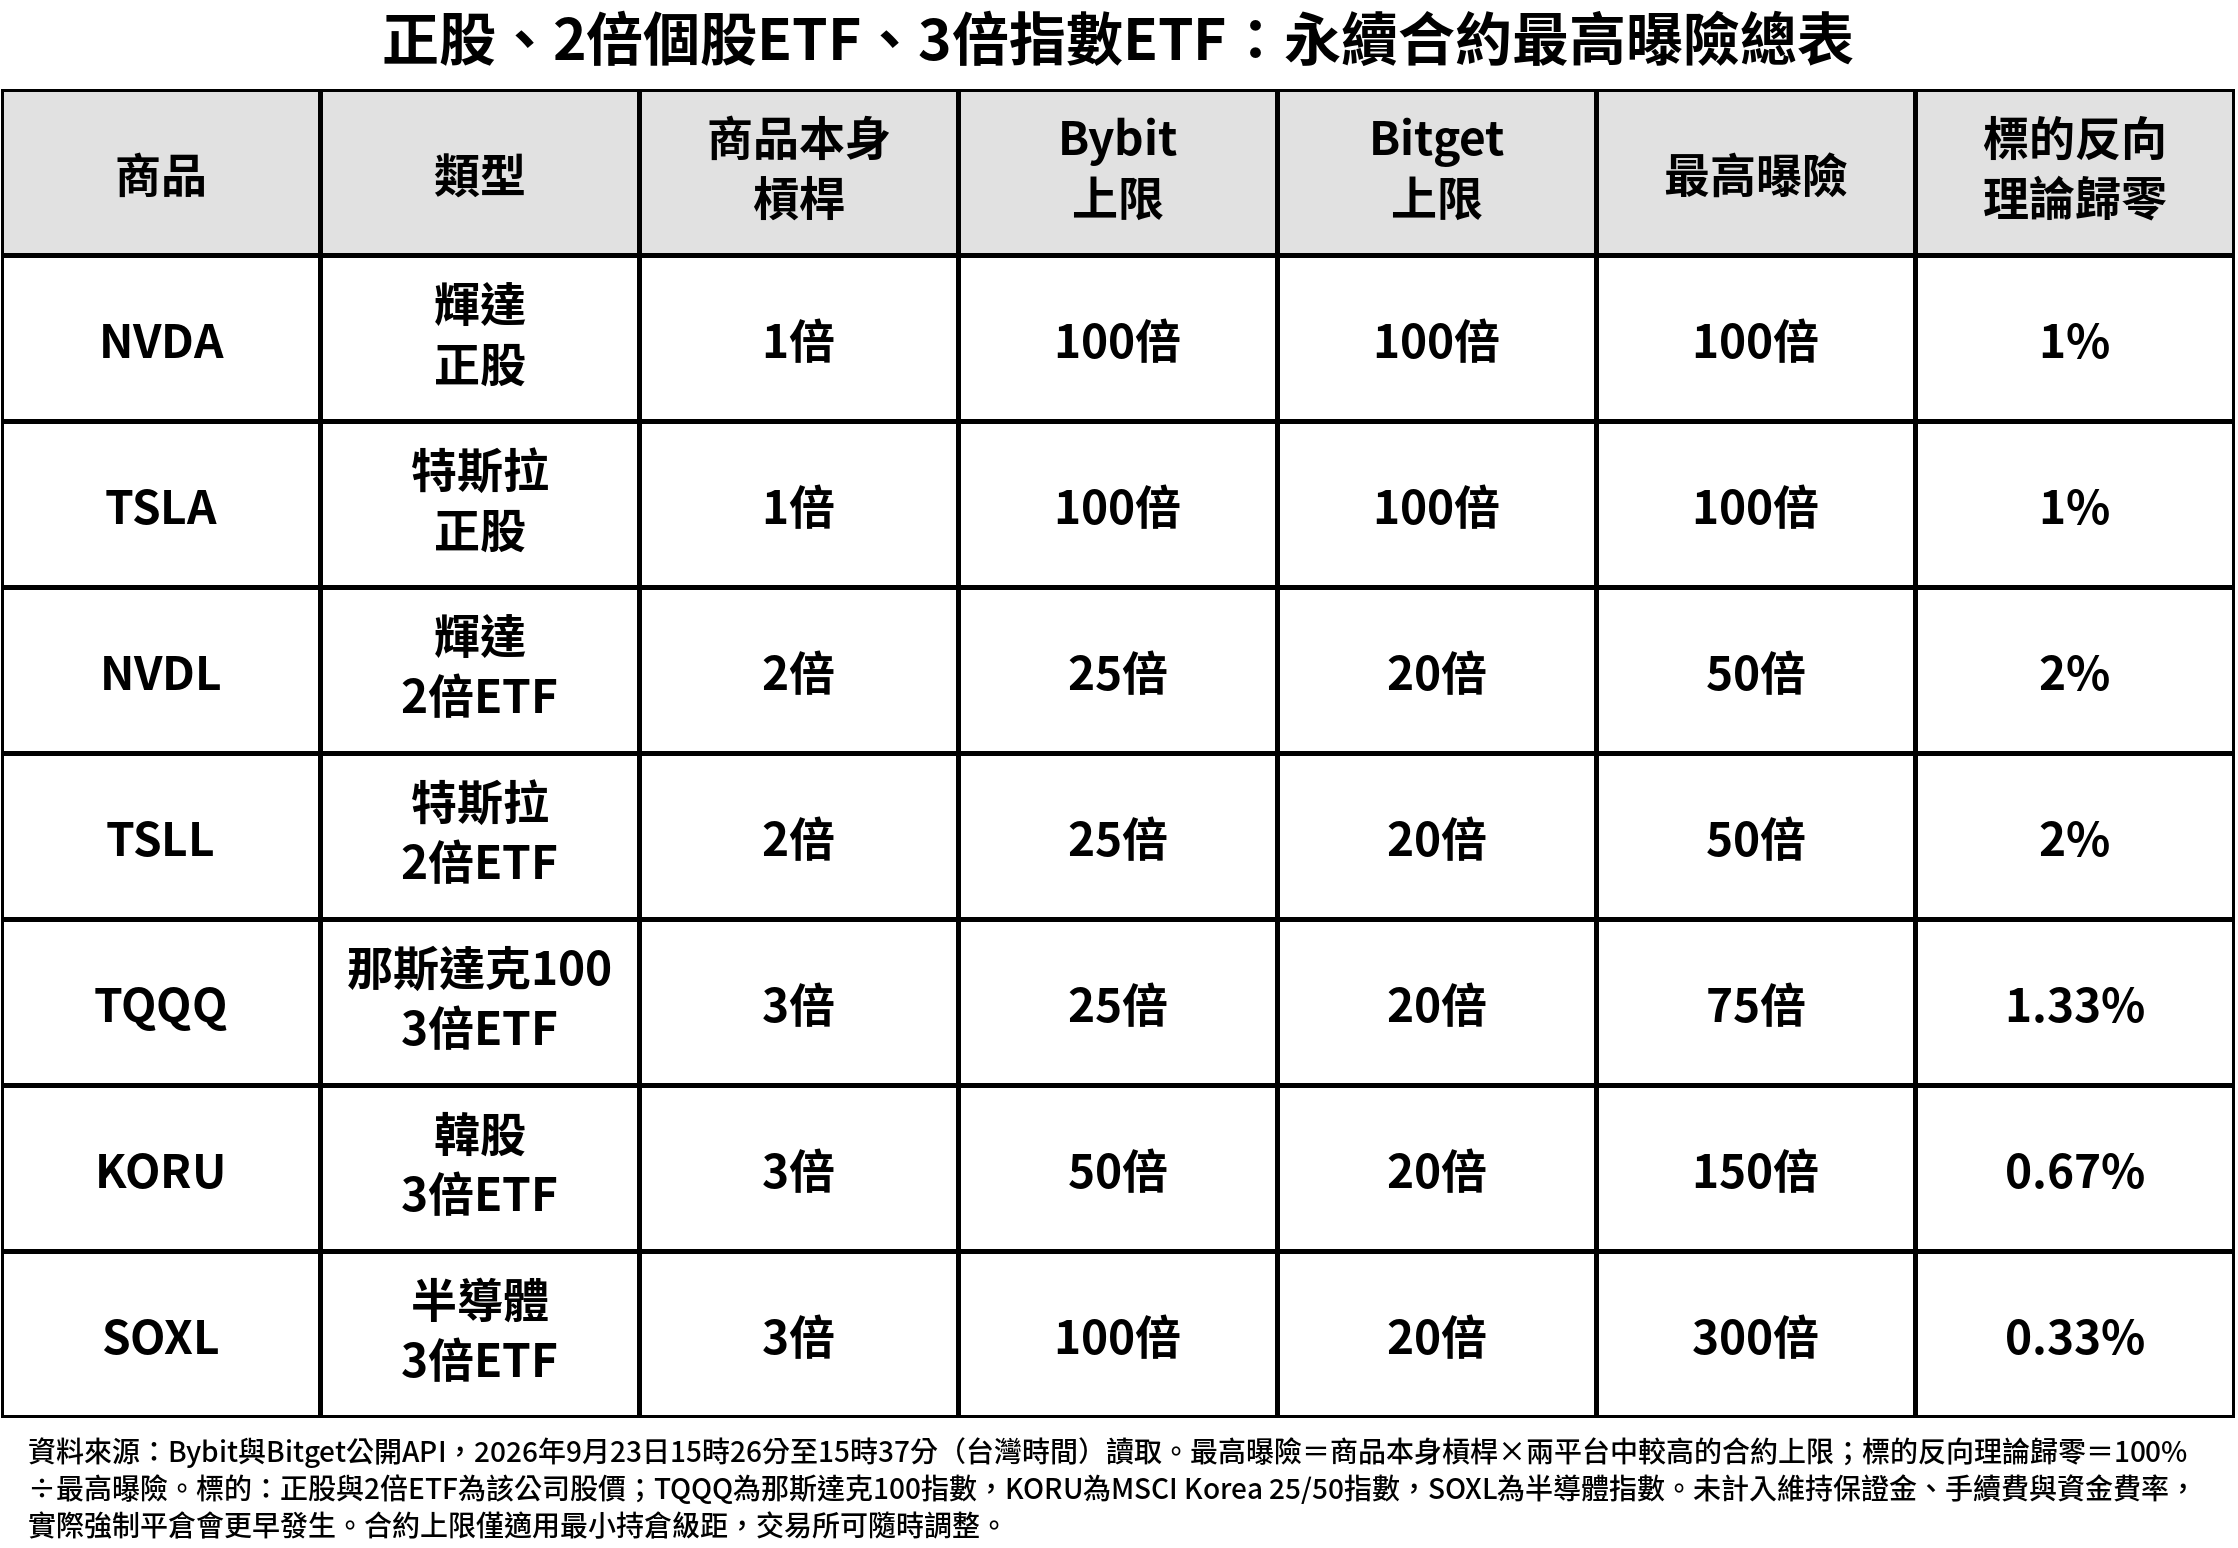
理論歸零門檻=100%÷總曝險倍數。300倍曝險下,100%÷300=0.33%,指數只要反向這麼一點,保證金就理論歸零;加上交易所要求的維持保證金,實際被強制平倉會比0.33%更早。另外,SOXL、TQQQ這類槓桿ETF每天都會重新調整槓桿,遇到來回震盪的行情,即使指數最後回到原點,ETF淨值也可能下跌,這叫「波動耗損」。追蹤這些ETF的永續合約會一起承受這個耗損,再加上每8小時結算一次的資金費率,持有越久,成本越難預估。
麻吉大哥的巨鯨遊戲:
高倍槓桿最知名的真實案例,是藝人麻吉大哥在去中心化交易所Hyperliquid上的巨鯨遊戲。他經常以25倍槓桿做多以太幣,而25倍槓桿下,只要4%的反向波動就會被強制平倉。2025年10月到11月的回檔中,他曾單月被強制平倉71次;截至2026年2月初,投入平台的1,316萬美元本金幾乎虧光,帳戶一度只剩5.3萬美元,累計爆倉接近500次。6月為了補保證金,他賣出34隻無聊猿NFT,只換回326枚以太幣,而當初買進成本是725枚。8月中旬,他把剩下約15.2萬美元再度以25倍槓桿做多以太幣,3天內帳戶暴增到1,272萬美元,翻了將近84倍。
但這種巨鯨遊戲,不可能人人都玩得起。麻吉大哥能被清算近500次還留在牌桌上,靠的是上千萬美元的本金,和一整批可以變賣的無聊猿;一般投資人通常只有一筆本金,強制平倉一次就出局,沒有重來的籌碼。
槓桿風險也不只發生在幣圈,台灣、韓國都有真實案例。2026年7月韓股重挫那週,短短4個交易日內,約120萬散戶收到追繳保證金通知,占成年人口3%以上,35萬個帳戶被強制平倉。這些都不是股票連動合約,是傳統市場的槓桿商品,但可以說明同一個道理:槓桿越高不代表賺越多,只是輸的時候輸更快。而虛擬貨幣的股票連動合約,槓桿結構跟CFD幾乎一樣,倍數卻能開到受監管CFD上限的好幾倍,也沒有CFD受監管後才有的那道虧損揭露防線。
四、那我當沖總行了吧?
槓桿風險偏高,不代表拿掉槓桿、改做當沖風險就低。2025年,台股在AI熱潮帶動下全年大漲26%,創下歷史新高,依證交所數據與媒體試算,全年當沖交易金額超過36兆元。照理說,在這種資金瘋狂進場的多頭行情裡,當沖客應該是最容易賺錢的一群人。但扣除證交稅與手續費後,結果卻是虧損272億元,平均每戶賠約18萬元,而且不是單一年度的意外。「散戶當沖集體虧損」的情況,2023年證交所統計,外資法人靠當沖賺進194億元,同一年,百萬散戶當沖卻虧損291億元,且歷年來散戶當沖的整體損益幾乎沒有轉正過。
五、風險可控的滾雪球,才是投資走得遠、才能滾得更大
把槓桿合約、當沖、長期投資三種模式放在一起看,會發現一個明顯的分界線。加州大學、北京大學跟政治大學合作的研究,用台灣股市五年完整交易紀錄分析發現,台灣散戶因為交易行為造成的損失,平均每年約占總投資金額的 3.8%,這是跑輸大盤、拖累報酬的概念。長期持有一般股票的投資人,多數時候還是能跟著公司成長、拿到正報酬,只是報酬率不如什麼都不做的被動投資;但玩槓桿合約或當沖的人,面對的是結構性偏向對手方獲利的遊戲規則。
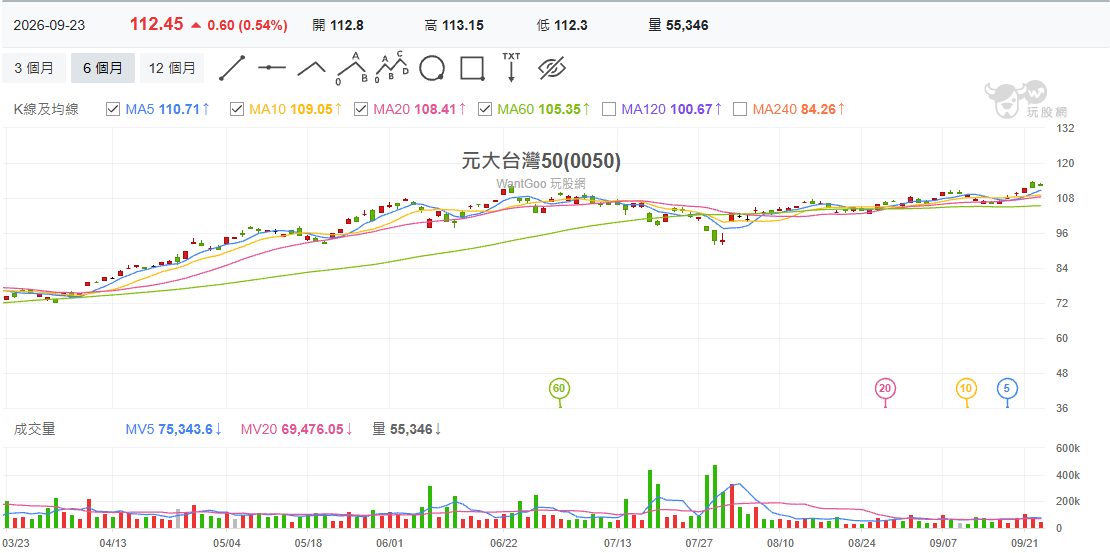
近年來投資觀念抬頭,投資人越來越了解指數型 ETF 的好處,體認到自己選股不如買進元大台灣50(0050)、元大高股息(0056),或是想追逐主動超額報酬的人買進主動統一台股增長(00981A)這類專業產品。大家不再自己花費心思盲目選股,投資報酬率反而遠超自己在市場摸索的結果。
然而,當大眾資金逐漸向這些優質標的與權值龍頭集中,也為市場帶來了全新的質變。資金集中度越高,讓台股即使在相對更低的成交量能下,也能頻頻創下歷史新高;但這同時也是一把雙面刃,集中度高時,大家確實可以享受集體狂歡的資本盛宴,但市場結構也變得更加脆弱,未來更需高度密切留意 AI 模型發展與產業基本面的變化。若資金過度追捧單一題材,一旦 AI 發展不如預期或出現轉折,高集中度的市場也將面臨更為劇烈的修復壓力。
這也是為什麼長期投資被認為相對適合多數投資人,不是因為報酬比較高,而是因為它不需要精準判斷每一分鐘的走勢,時間拉長之後,公司的基本面才有機會蓋過短線雜訊的干擾,複利才有時間滾動累積。反觀虛擬貨幣的股票連動商品,等於把高倍槓桿、極速進出、資訊不對稱這幾種風險疊在一起,卻沒有配上傳統金融市場對應的揭露與保障機制。法規劃出的是底線,不是保證;底線之內,風險意識還是要靠自己判斷。不論是遠離高槓桿衍生品,還是選擇合適的 ETF 進行長期配置,穩穩地讓雪球滾下去,往往比追求一次性的暴富狂歡更重要。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。