南韓媒體報導 NVIDIA 正評估在下一代 AI 晶片封裝導入玻璃基板,並希望台灣、南韓及日本的基板廠在 2 年內完成技術開發,最快可能在 2028 年前導入。使玻璃基板成了今日市場熱門標的,群創(3481)、友達(2409)、TPK-KY(3673)、鈦昇(8027)紛紛漲停,但有沒有想過為什麼材料要替換成玻璃?難道沒有其他材料可以用了嗎?
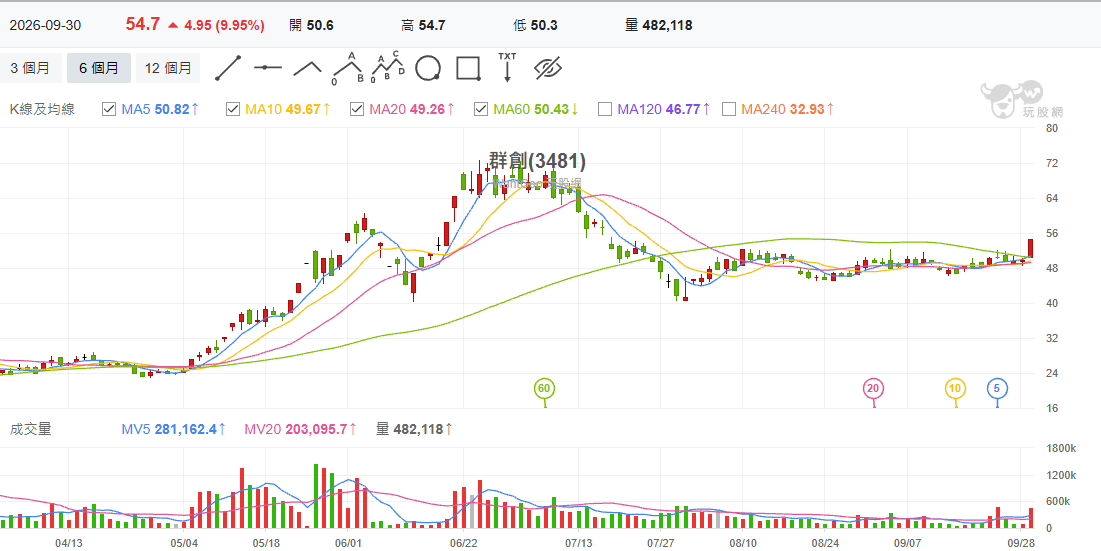
- 友達(2409):已與康寧展示玻璃核心基板技術。
- 群創(3481):利用面板製造經驗轉入先進封裝,持續與客戶開發及驗證玻璃通孔(TGV)技術,並往 CoPoS 玻璃基板發展。
- TPK-KY(3673):約 2 年前開始研究 TGV技術,中壢試產線於 9 月初啟動並與封測廠合作,公司自己表示距離商品化及量產仍有一段路。
- 鈦昇(8027):主攻 TGV 雷射鑽孔,也就是玻璃基板最難的成孔環節,已完成美系客戶驗證並開始交機。
要先釐清的是,整個產業目前仍在技術開發、試產、送樣與客戶認證階段,「有布局」不等於「已拿到訂單」。題材之外,更值得探討的是底層問題:為什麼偏偏是玻璃?
ABF 容易彎、玻璃較穩,但為什麼偏偏是玻璃?
ABF 等有機載板在高溫下容易翹曲,晶片焊接的迴焊製程峰值約 240~260°C。玻璃的玻璃轉移溫度(Tg)超過 550°C,在封裝製程中不會軟化變形,只有與銅線路、晶片之間的熱膨脹差異會帶來輕微翹曲:以 300×300 mm 面板為例,玻璃核心基板完成增層後翹曲約 50~200 μm,有機載板則達 200~500 μm。這點過去已經談過,也幾乎成為市場共識。比較少人追問的是:能解決翹曲的材料,真的只有玻璃嗎?
要回答這個問題,先看新材料需要同時滿足哪些條件。AI 晶片的封裝面積越來越大,替代材料至少要做到三件事:高溫下不變形、表面夠平能拉出細線、能做成大面積面板來壓低成本。
以台積電(2330) CoWoS 使用的矽中介層為例,前兩項表現極佳,卻受限於 12 吋圓形晶圓,做不大,成本也降不下來。Intel 公布的數據則顯示,玻璃相較有機載板圖形失真減少 50%、互連密度可望提高 10 倍;以 510×515 mm 的矩形面板計算,大尺寸晶片可用面積超過 75%,300 mm 圓形晶圓則約只有 50%。(以上為材料潛力,非量產實測值。)
其他材料可以嗎?有,但加工難度上玻璃優勢最大
答案是有,而且不少材料在單一性能上比玻璃更強。它們沒被選上,主要卡在加工與成本,而不是性能。
1. 單晶矽:熱膨脹與晶片 100% 匹配,精度最高。缺點是晶圓尺寸限制加上成本高,高頻訊號的介電損耗也比玻璃差。若改用較便宜的多晶矽,晶粒之間的邊界會讓穿孔蝕刻不均、表面難以拋平,等於犧牲了矽最大的精度優勢,面積限制也沒有解決。
2. 先進陶瓷(氮化鋁、氧化鋁、氮化矽):散熱是強項。玻璃導熱約 1 W/m·K,氮化鋁約 170 W/m·K,差距超過百倍,強度與耐高溫也勝過玻璃。但陶瓷是燒結而成,大面積要拋到玻璃等級的平整度困難且昂貴,不利微影拉出超細線路;材質硬脆,要打出大量微米級細孔也相當困難,燒結收縮率也難以精準控制。
3. 碳化矽(SiC):散熱的新挑戰者。2025 年 9 月業界傳出,台積電(2330)為解決 CoWoS 矽中介層的散熱問題,號召供應商開發 12 吋單晶碳化矽,因為它的熱導係數比矽高出 2 到 3 倍以上,在常見半導體材料中導熱能力僅次於鑽石。卡關點同樣在加工:目前主流是 6 吋晶圓,8 吋才是擴產方向,12 吋仍難量產;切割技術不佳時表面會呈波浪狀,無法用於先進封裝。至於散熱的終極材料鑽石,要做到 12 吋規格,成本過高且技術尚未成熟。
4. 高純度石英(熔融二氧化矽):可視為玻璃的升級版,介電損耗更低,適合未來高頻與光電共封裝(CPO)。代價是熔點極高,打孔與研磨難度與成本都大幅上升。
5. LCP 與玻纖強化有機材料:保有有機材料好加工、不易碎的優點,高頻表現也有提升,但平整度與高溫穩定性仍達不到純玻璃的水準。
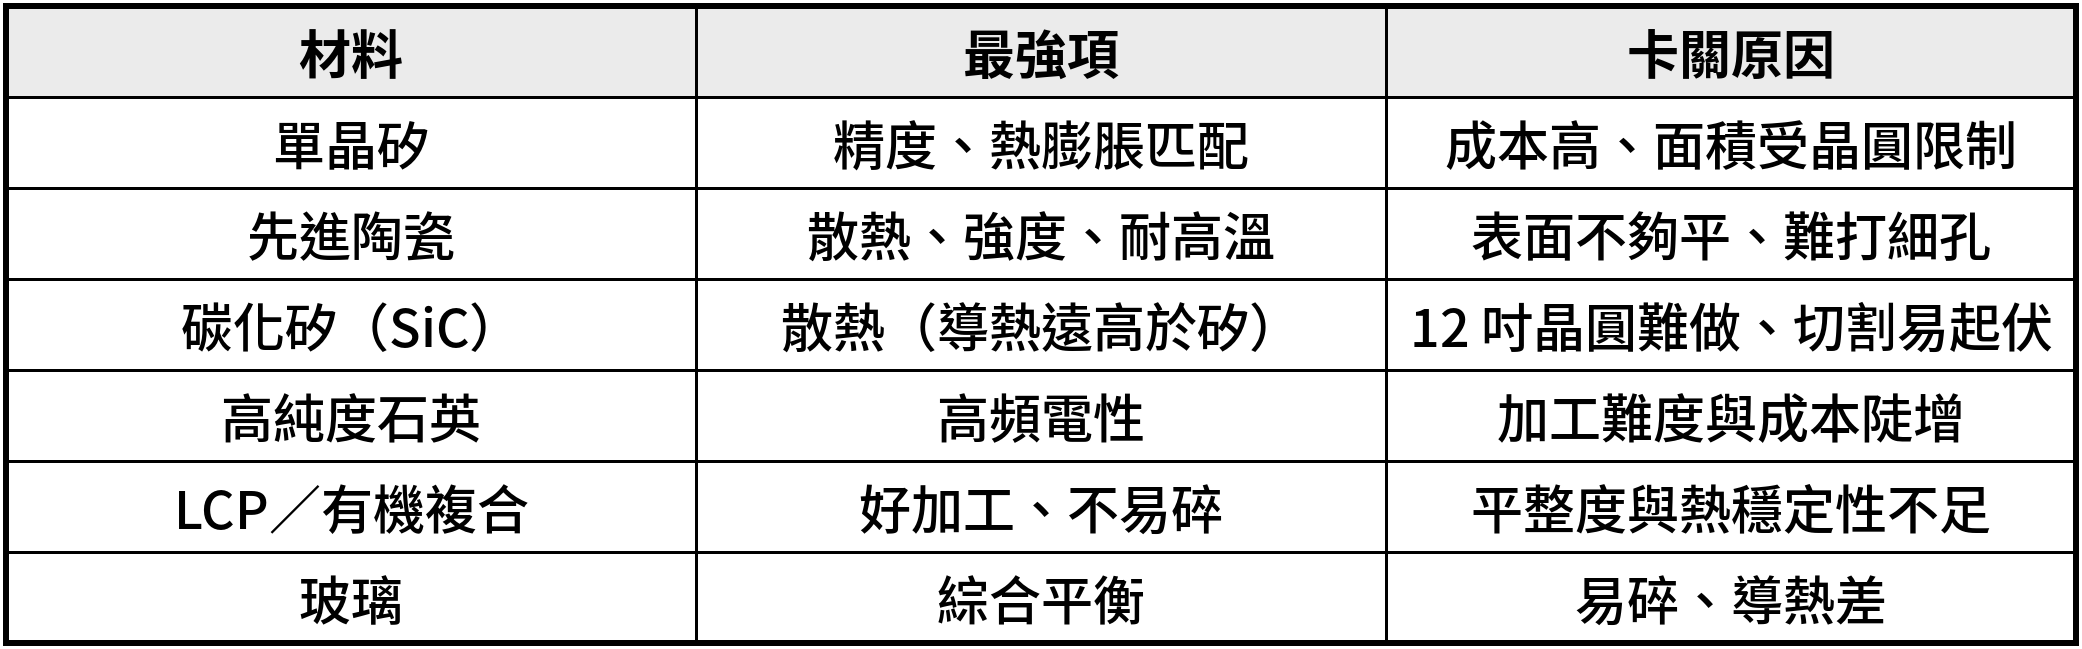
<註:導熱係數為材料學一般典型值,實際數值依材料等級與製程而有差異。>
玻璃勝出的原因,在於它剛好站在「物理性能」與「可加工性」的交叉點:可以拋光到奈米級平整、可以做成面板級的大片矩形、TGV 穿孔技術也逐漸成熟。而大片玻璃的處理能力,正是面板廠原本就擅長的事,這也是這波資金湧向面板股的邏輯。
換個戰場:太空環境是陶瓷的主場
在地面資料中心,玻璃勝在「做得大、做得細」;但換到太空,比的是「活得久」,陶瓷的優勢就回來了。
1. 散熱:陶瓷大勝。 真空中沒有空氣對流,熱只能靠傳導與輻射排出,材料本身的導熱能力變成關鍵。玻璃導熱差的缺點,在地面還能靠風扇與液冷補救,在太空則會被放大。
2. 冷熱循環:陶瓷較穩。 低軌衛星約 90 分鐘繞地球一圈,一天經歷十幾次日照與陰影交替。劇烈溫差主要落在外露結構,衛星內部電子元件有熱控系統保護,但長年累積的溫度循環仍會考驗材料;玻璃導熱差,溫度分布不均時較容易累積熱應力。
3. 發射震動:陶瓷較耐。 火箭發射時的劇烈震動是第一關,晶片需承受高達 50 到 100G 的加速度。玻璃與陶瓷都屬於脆性材料,受力時不會像金屬一樣彎曲,而是直接破裂,差別只在抗裂程度。玻璃邊緣易崩裂,這也正是地面量產時遇到的良率問題;氧化鋁、氮化矽等陶瓷的抗裂能力較好,但並非不怕震。
4. 輻射:玻璃要看等級。 一般含雜質的玻璃在長期輻射下會變暗、褐化,衛星太陽能板的蓋板玻璃通常需要特殊摻雜才能抗輻射;高純度石英則耐受度較高。陶瓷在輻射下同樣會產生缺陷,目前缺乏兩者直接比較的公開資料;而且太空電子最怕的輻射效應,主要發生在晶片本身,而非基板。
5. 真空釋氣:兩者皆優。 玻璃與陶瓷都是無機材料,在真空中幾乎不釋放氣體;真正怕釋氣的是有機塑膠材料,會污染光學鏡頭與感測器。
實際應用也印證陶瓷在太空的地位。以包覆晶片的封裝外殼為例(這與前文討論的基板、中介層不同),太空電子元件長期以陶瓷封裝為首選,符合美國政府機構的多項規範,並以 QML Class V 等級認證上市。TI 的工程師說明,陶瓷封裝為氣密封裝,沒有釋氣問題。
不過陶瓷在太空也有代價:尺寸。近年低軌衛星星系快速增加,元件需要更小、更輕、更便宜,陶瓷封裝限制了系統的縮小空間,TI 因此與 NASA 等單位合作推出塑膠封裝的 QML Class P 標準,封裝尺寸可比陶瓷縮小最多 50%。
太空 AI 來了:Google 明天送 TPU 上太空
太空不只是衛星的戰場,也開始成為 AI 算力的新戰場。Google 的 Project Suncatcher 首顆原型衛星 MVP 預計於 10 月 1 日升空,內部搭載 4 顆 Google 客製 TPU,體積約與一台冰箱相當。軌道上幾乎隨時有陽光,太陽能發電量是地面的數倍,不必與其他產業搶電網,也沒有散熱用水的問題。
真正的考驗是散熱。 太空接近真空,沒有空氣能帶走熱量,AI 晶片的廢熱最終只能透過輻射排出。以 NVIDIA A100 為例,晶片熱流密度達 36.3 W/cm²,已高於傳統衛星固體熱傳導約 20 W/cm² 的極限。Google 的做法是在晶片貼上導熱介面材料,連接鋁製與銅製熱管,再把熱送到輻射器排出。
目前的散熱能力仍跟不上晶片發熱,MVP 上的 TPU 每次只能運作約 15 分鐘,就必須停機等待降溫。Google 預計 2027 年再以兩顆衛星測試星間雷射傳輸,並估算到 2030 年代中期,軌道資料中心的成本才有機會追近地面水準。在太空,熱量要一路靠傳導送到輻射板,路徑上每一層材料的導熱能力都是關鍵,陶瓷、碳化矽這類高導熱材料的價值會被放大。太空 AI 仍在非常早期的測試階段,但方向已經出現。
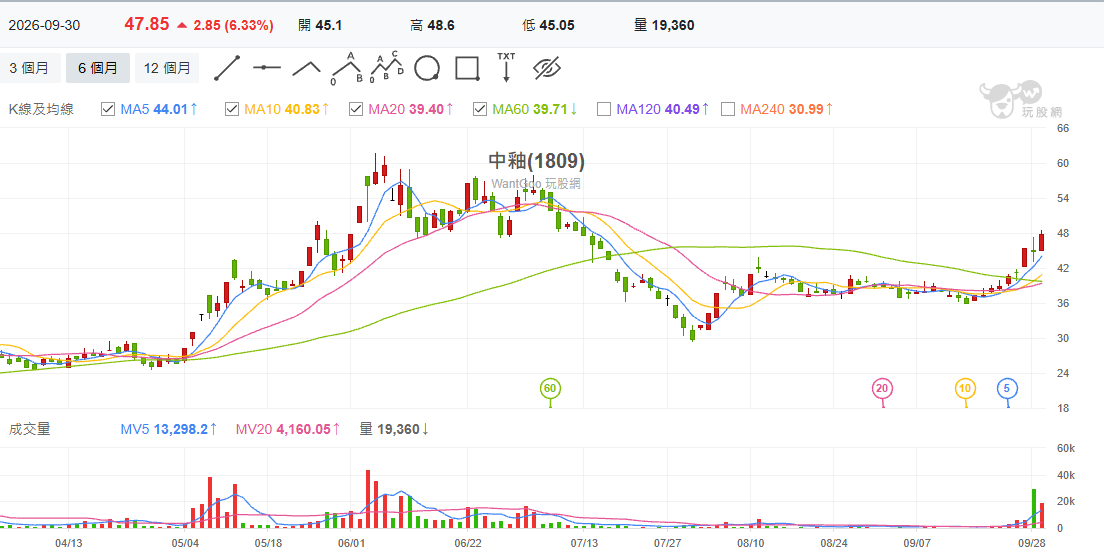
中釉(1809):走在玻璃與陶瓷之間的路線
既然玻璃好加工、陶瓷耐用,有沒有可能兩者兼得?台灣的中釉走的正是這條路:「類晶玻璃陶瓷」。玻璃陶瓷的概念,是先用玻璃的方式成型,再透過熱處理讓材料內部部分結晶,目標是同時保有玻璃的可加工性與陶瓷的強度。
布局進度:
- 2024 年(民國 113 年)獲選經濟部產業發展署產業升級創新平台計畫,與工研院合作推動「可積層化低損耗類晶玻璃材料技術」,開發用於高階晶片封裝的玻璃陶瓷中介層材料。
- 2025 年與日本山村硝子、山村光電及工研院簽署三方合作備忘錄,共同開發大面積類晶玻璃陶瓷基板,其中山村光電提供 400×400 mm 的大面積陶瓷薄帶成型技術;日方已於 2026 年 4 月正式對外公布這項合作。
目前的營收來源: 中釉旗下有陶瓷、建築材料、新材料三大事業部。新材料事業包括螢光玻璃片、電子級玻璃 Low DK、全固態電池材料;其中螢光玻璃片今年前 8 個月出貨量較去年同期大增近 5 成,訂單能見度到第 4 季,固態電解質材料則仍在送樣驗證中。
題材與基本面的落差: 需要釐清的是,中釉的玻璃陶瓷基板目前仍在開發階段,尚未量產貢獻營收,實際賺錢的是螢光玻璃片等既有產品。中釉 2025 年全年 EPS 僅 0.19 元,市場給的評價主要反映題材預期。
沒有萬能材料,只有最適合場景的材料
玻璃成為先進封裝的熱門選項,原因不是它每一項都最強,而是綜合條件最平衡。從市場推估來看,玻璃基板目前規模雖小,但成長斜率驚人。SEMI 預估約 2028 年初步量產後,每年成長 67%;Counterpoint Research 今年 6 月發布的最新報告則預估,FOPLP 與玻璃基板合計市場將從 2024 年的約 6.5 億美元成長到 2030 年逾 81 億美元,6 年規模擴大到 12 倍以上。這是一個全新的賽道,還沒有既定的供應鏈與市占格局,誰先通過客戶認證、誰先卡到位置,就有機會成為下一代封裝標準的一部分,這正是市場搶著布局的原因。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。