技術分析
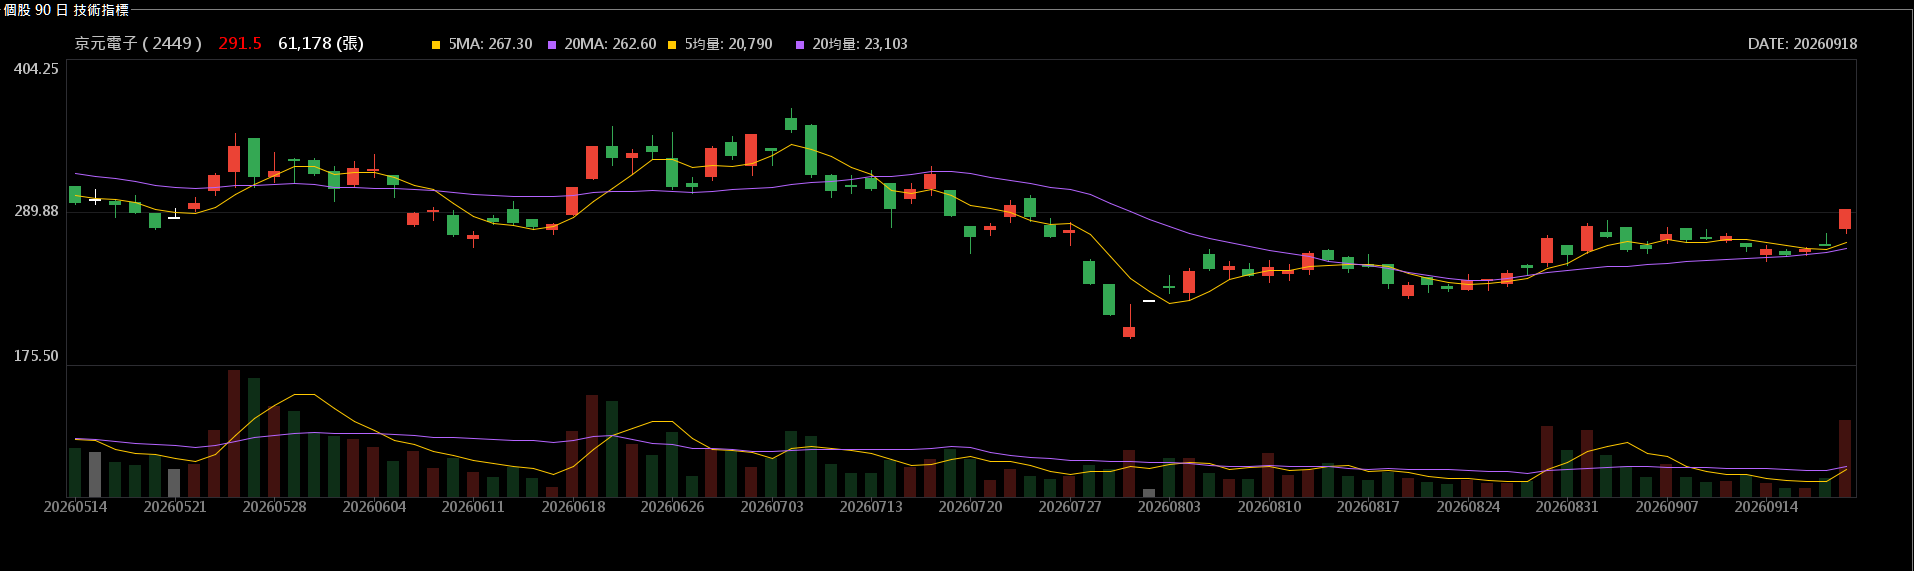
9月18日收盤價來到291.50元,當日呈現跳空開高並以最高價作收。且其成交量激增至61,178張,相較於前幾日不到兩萬張的均量,這是非常明確的帶量突破訊號。
目前收盤價已遠高於5MA(267.30)與20MA(262.60),短中長天期均線全面翻揚向上。
KD指標在9月18日出現黃金交叉(K值58.87大於D值47.10);MACD指標的DIF值擴大至4.04,OSC柱狀體正向擴張至4.01,顯示技術面短線動能極強,已轉為明確的多頭上攻格局。
籌碼追蹤
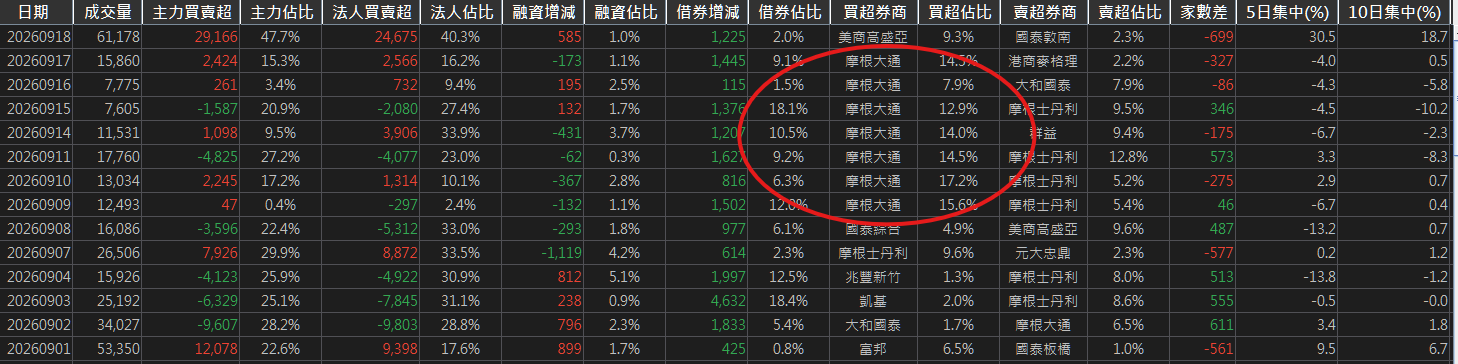
9月18日單日,主力買超高達29,166張,佔單日成交量比重達47.7%;三大法人合計買超24,675張,其中外資扮演最關鍵的推手,單日狂買21,781張。
而在9月上旬至中旬的震盪期,大戶持股比例始終穩穩維持在60.77%的高水位。隨著本週五外資的大舉建倉,顯示主力在經歷盤整後,對後市具備高度信心並選擇積極卡位。
另觀察9月9日至9月17日這段狹幅洗盤築底期間,籌碼面出現極具代表性的現象:不論當日股價上漲或下跌,買超第一名券商幾乎清一色為「摩根大通」,且單日買超佔當日成交量比例多數維持在10%~17%的高比重(如9/10佔17.2%、9/11跌3.13%仍買14.5%、9/17買14.5%)。
此種不計當日價格波動、持續多日維持固定高比重買超的模式,可能為典型的外資大型機構(如主動型長線基金)採用演算法 (如 「時間加權均價(TWAP)」或「成交量加權均價(VWAP)」 ) 進行長線大額建倉的特徵。
摩根大通透過在255~270元的狹幅區間內每日持續吸收10%~17%的成交量,一手接下市場散戶與短線獲利調節的賣壓。這不僅能防止股價過早拉高增加建倉成本,更能有效鎖住市場流動籌碼,為自身建立極具競爭優勢的平均持有成本。
在默默吸籌沉澱後,於9月18日成功引發其他外資(如美商高盛亞單日買超9.3%)與主力大戶的集體共鳴,帶動單日大買21,781張並將股價推至291.50元漲停作收。這證實了摩根大通先前「不論漲跌皆買進」的行為,是極具前瞻性的預先卡位。
近期消息
經查詢近期網路資訊,關於京元電子的消息幾乎全面偏向利多,主要集中在基本面的營收爆發與AI產能稀缺性:
1. 京元電子公布2026年8月營收為新台幣40.80億元,年增率高達31.58%,月增率2.24%。今年1至8月累計營收達294.04億元,累計年增率達35.53%。
2. 8月底法說會公布第二季財報,受惠於AI相關測試需求強勁,營收年增33%,毛利率達39.5%優於去年同期。雖然營業費用率因擴產短暫上升,但公司預期明年將隨營收規模擴大而下降。
3. 法人機構指出,新一代AI晶片測試時間較前代倍增,測試產能已成為稀缺資源。京元電子在美國的高達14億美元擴產計畫,使其得以承接全球供應鏈再分配的核心節點,市場分析師亦隨之上修2026年EPS預估。
將上述消息面結合量價走勢,可以清楚看出市場定價的邏輯:
1.8月底的法說會及9月7日公布的亮眼8月營收,為京元電子提供了極強的下檔支撐。在9月上旬至中旬的震盪期間,股價雖受大盤資金輪動影響而未立刻發動,但因為有「營收年增逾三成」的實質數據保護,股價並未出現崩跌,反而在此期間洗清了浮額。
2.利多發酵與籌碼共鳴:「AI測試時間翻倍」與「產能稀缺」的長線題材並非短期炒作,而是真實反映在公司連續幾個月的營收成長上。當市場資金消化完短期風險後,外資與主力在9月18日選擇以真金白銀大舉進場。高達兩萬多張的外資買盤,正是對京元電子8月營收佳績以及AI測試戰略地位的直接肯定。
9月18日的放量長紅K說明了市場已將「優異的基本面」與「長線的AI題材」成功轉換為「強勢的技術面突破」。
只要未來幾個月AI資本支出不減、且公司單月營收能持續維持年增強勢,這波由法人籌碼推動的多頭走勢就有望延續。短線上應可將9月18日的跳空缺口或5MA視為重要的支撐防守線。
(以上分析純粹基於客觀技術與籌碼數據之解讀,金融市場瞬息萬變,投資人仍須設定停損停控機制,並搭配基本面與總體經濟變化審慎評估。)
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。