台股單週狂瀉7,642點、1991年以來最大週跌幅:史詩級崩跌,現在怎麼做?
三問釐清誰在賣,去槓殺估非塌盤;
三層體檢測跌停,靜待四關握心安。
Winner 財經觀察|2026年11月22日|
資料基準:台股11月20日收盤、美股11月20日(美東時間)收盤
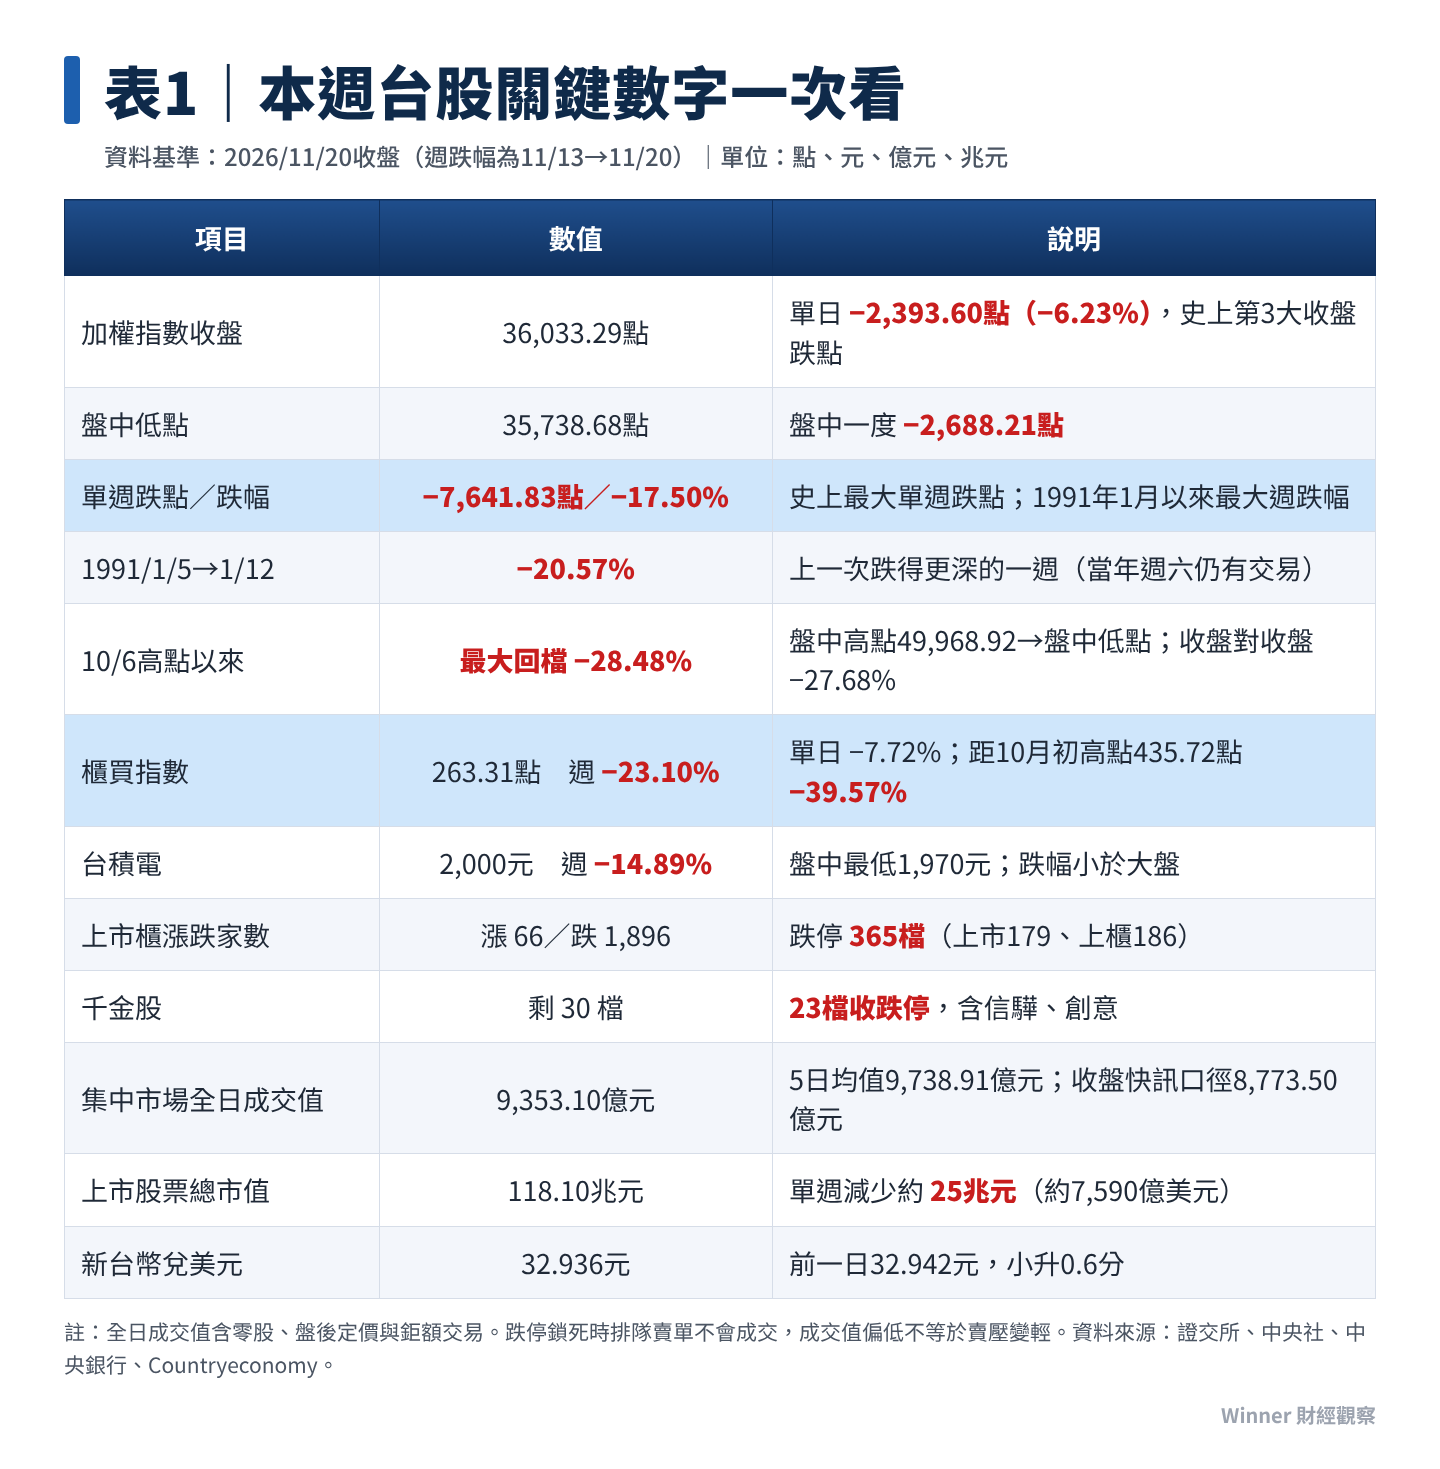
11月20日下午一點半,台積電收在2,000元整數關卡,加權指數守住36,000點;同一時間,上市櫃有365檔股票鎖在跌停板,上漲的只有66檔;對持股排在跌停賣單後面的人來說,尾盤那一點回升,沒有帶來任何出場機會。
這一週,加權指數從43,675.12點跌到36,033.29點,少了7,641.83點,跌幅17.50%;週六清晨美股收盤,費城半導體指數又跌了10.73%,台積電ADR跌9.36%。週末聽到許多人都在問一句話:還會跌多少?會跌到30,000點嗎?
這個問題沒有人答得出來 !
我習慣在急跌時改問三個答得出來的問題,稱為「恐慌三問」:現在是誰在賣?跌掉的是估值還是獲利?你的部位,撐不撐得過下一根跌停?本文就照這三個問題逐一往下說明 !
先把帳面數字算清楚:這一週到底跌了多少?
11月20日加權指數下跌2,393.60點,跌幅6.23%,是史上第三大收盤跌點,僅次於今年7月17日的2,953.71點,以及同一週週一(11月16日)的2,635.04點;盤中最低來到35,738.68點,一度跌2,688.21點。整週下跌7,641.83點,是台股史上最大的單週跌點;以跌幅計算,則是1991年1月以來最大的單週跌幅,近36年最慘的一週。上一次跌得比這週更深,是1991年1月5日到12日那一週(當年週六仍有交易),加權指數從4,456.27點跌到3,539.71點,跌幅20.57%。
跌點大,有一部分是因為指數基期高 :
比較不同年代的股災,看跌幅比看點數公平。從10月6日盤中高點49,968.92點算到11月20日盤中低點,最大回檔14,230點、28.48%;若用10月6日收盤49,822.55點對11月20日收盤,跌幅是27.68%。
真正慘的是中小型股 :
櫃買指數這一週從342.41點跌到263.31點,週跌幅23.10%,距離10月初高點435.72點已經跌了將近四成;同一週台積電從2,350元跌到2,000元,跌幅14.89%,反而比大盤少。千元以上的股票只剩30檔,其中23檔週五收在跌停,包括股王信驊與創意。
換句話說,權值股相對抗跌,高價股與中小型股才是重災區 !!
上市股票市值單週減少約25兆元,跌幅約17.45%,總市值降到118.10兆元;以新台幣32.936元換算,大約是7,590億美元。
還有一個常被誤讀的數字 :
週五集中市場全日成交值9,353.10億元(含零股、盤後定價與鉅額交易),低於含當日在內的5日均值9,738.91億元;很多人看到「急跌卻沒爆量」,就以為賣壓不重;其實跌停鎖死時,排隊的賣單沒有成交,不會算進成交值。以台達電為例,週五收在跌停900元,最後一筆揭示仍有2,967張掛賣,買量是零;成交值低,有可能是賣壓衰竭,也有可能是根本沒人接;兩者要等跌停板打開、成交恢復,才分得出來。
導火線:美股、利率與輝達的三重壓力
▍美股連續兩晚重挫
11月19日(美東時間),美股四大指數跌幅都超過2%;道瓊下跌1,101.11點、收49,097.06點,是6月以來首度跌破5萬點;費半跌2.41%;AMD遭放空機構點名後重挫7.72%。AI新創Anthropic當天掛牌,首日雖然收漲約17%,也沒能扭轉AI類股的賣壓;隔天台股開盤就跌了約780點。
台股收盤後的11月20日美股更慘,那斯達克跌5.28%,費半跌10.73%、收8,408.59點,輝達大跌約14%;標普500連跌7個交易日,和道瓊一起從歷史高點回檔超過一成,進入修正;台積電ADR下跌9.36%、收319.14美元。這個數字要多算一步 !台積電ADR一股代表5股普通股,以32.936元換算,每股約2,102元,對台股收盤2,000元的溢價,從前一晚約10.5%縮到約5.1%。也就是說,ADR跌得比台股多,溢價已經先被壓縮。11月23日(週一)開盤,台股仍得先消化這股壓力。
▍利率:從降息轉為升息
市場的利率劇本已經改變 :
聯準會10月會議紀錄顯示,幾乎所有官員都認為未來幾個月進一步升息可能是合適的;理事華許更表示,若聯準會不預告1月再升息,12月8日至9日的會議應考慮一次升兩碼;依期貨市場定價,12月升息一碼的機率約九成三。
美國10年期公債殖利率11月13日一度升到5.15%,是本月高點,11月18日仍在5.07%。到了11月20日,殖利率降到約4.92%。這不是利多,殖利率是因為資金逃向公債避險才往下掉,同一晚VIX恐慌指數從28.44升到35.89,漲幅26.2%,盤中一度觸及40.03,創2025年4月以來新高。殖利率下降與股市恐慌同時發生,代表的是避險,不是資金成本變便宜。
▍輝達:財報很好,股價很差
輝達11月17日公布的2027會計年度第三季財報,營收1,158億美元、年增103%,其中資料中心營收1,076億美元、年增110%。第四季營收展望1,300億美元、上下浮動3%,而且不含中國資料中心運算營收,以目前來說需求面看不出崩壞。
不過也有兩個細節要看清楚 :
第一,第四季GAAP毛利率預估從本季的74.8%降到71%至72%。
第二,第四季比一般季度多一週,營收成長有一部分來自天數;營收增加,每一塊錢能留下多少利潤,仍要重新估算。
股價下跌的主因不在財報,而在治理與監管風險 :
11月12日,輝達董事會宣布黃仁勳辭去總裁、執行長與董事職務,由財務長Colette Kress暫代執行長,並任命Harvey Jones為公司首任董事長。董事會表示,目前沒有理由相信公司機密或美國國安遭到洩露;後續的程序有三條線:
- 美國眾議院三個委員會:黃仁勳同意於12月1日接受閉門的轉錄訪談,輝達法務長於12月2日受訪。
- 參議院銀行委員會:黃仁勳已同意出席公開聽證,原本要求的日期是12月3日,但正式日期尚未敲定。
- 美國證管會(SEC):據《華爾街日報》11月17日與路透11月20日報導,SEC正在調查輝達的揭露與可能的會計問題。SEC與輝達都沒有證實,目前只能視為「調查中」。
另一個被市場放大的,是AI融資 :
輝達8月與Apollo、BlackRock、Blackstone、Brookfield、高盛及KKR簽署備忘錄,目標是動員超過5,000億美元的第三方資金,協助客戶建置AI基礎設施。《華爾街日報》11月19日報導,相關資金到當時仍未實際投放;這筆錢是第三方資金的動員目標,並非輝達自己出資。
此外,11月初美國期中選舉後,部分法人指出市場擔心資料中心的審批與AI監管趨嚴,這也是這一波科技股評價下修的背景之一。
誰在賣?外資提款退場,去槓桿接棒
恐慌三問的第一問是「誰在賣」? 看壞公司的人賣,和不得不賣的人賣,思想邏輯與實際行動的方式完全不同 !!
▍外資賣超明顯收斂,但還沒有回頭
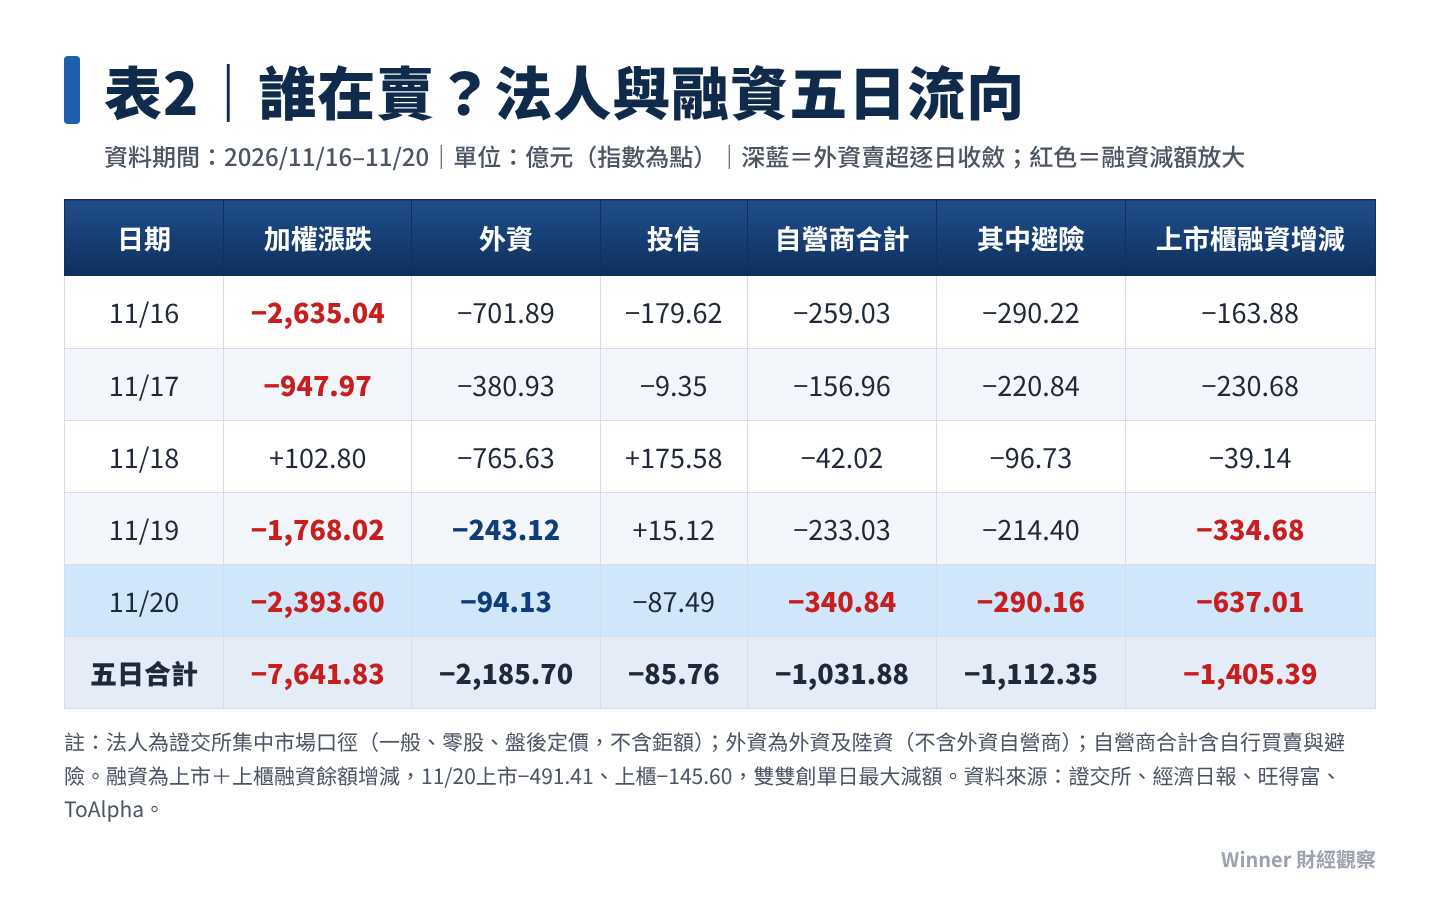
外資現貨賣超從11月18日的765.63億元,降到11月19日的243.12億元,11月20日只剩94.13億元;單看這週後段,外資已經不是殺盤主力。不過拉長來看,外資今年累計賣超截至11月20日約3.21兆元,是2022年全年約1.2兆元的2.7倍,提款規模仍是歷史紀錄。
現貨賣超收斂,不等於外資轉多。外資在台指期的淨空單,11月18日仍有99,438口,週五仍接近10萬口的高檔;期貨部位可能和現貨、選擇權構成避險組合,要看連續幾天的方向才有意義。
▍本土法人接手賣
11月20日三大法人合計賣超522.46億元,最大賣方是自營商,賣超340.84億元,其中避險帳戶賣超290.16億元;投信也由買轉賣,賣超87.49億元。整週來看,自營商避險帳戶累計賣超1,112.35億元,金額超過一千億元。自營商避險賣超,常被解讀成「權證和正2 ETF的機械式對沖」;這個方向合理,但避險需求的來源還包括選擇權、結構型商品與造市部位,單憑避險帳戶總額,無法斷定有多少來自正2,也無法斷定是誰在主導下跌。
▍融資:一天減637億元,創單日紀錄
11月20日上市融資減少491.41億元,上櫃減少145.60億元,合計一天減少637.01億元;上市單日減額與上市櫃合計減額,都超過11月6日創下的紀錄(上市423.56億元、合計564.18億元);整週五個交易日,上市櫃融資合計減少1,405.39億元。
從10月6日指數創高那天算起,上市融資餘額由6,376.57億元降到4,352.27億元,減少31.75%,已經超過同期加權指數27.68%的跌幅;上櫃融資減少41.26%,也跑在櫃買指數前面;修正初期「融資退得比指數慢」,現在變成「融資退得比指數快」,這是籌碼正在改變的證據 !!
但融資少一塊錢,不等於券商斷頭賣了一塊錢;拆開11月20日的上市帳目,融資買進205.53億元、賣出601.70億元,另有95.23億元是投資人用現金償還。主動減碼、還款與被迫賣出,同時都在發生。
▍追繳與處分:真正的考驗在下週二、三
依證交所「台股儀表板」,11月19日全市場整戶擔保維持率降到156.18%,單日下降6.98個百分點,創統計以來新低;當天追繳戶數2,947戶、金額29.64億元;處分戶數520戶、金額9.18億元。11月20日指數再跌6.23%,維持率勢必再往下,正式數字要等證交所公布。
依規定,整戶維持率低於130%時券商會發出追繳通知,投資人要在兩個營業日內補足;到期未補、維持率仍低於130%,第三個營業日起處分擔保品;以11月19日與20日發出的追繳推算,若投資人沒有補錢,處分賣壓可能落在11月24日(週二)到25日(週三)前後。這也是下週要盯緊的地方。
▍槓桿上加槓桿
這一輪下跌還有一個值得記住的畫面:指數一路跌,群益臺灣加權正2(00685L)與元大台灣50正2(00631L)的融資卻一再增加,11月16日仍是融資增加的前兩名;正2本身追求指數單日兩倍報酬,再用融資買進,等於槓桿上再加槓桿。行情一反向,這類部位最先被迫賣出。
▍限空令為什麼擋不住?
金管會的第一波措施在11月9日上路,把盤中借券賣出上限由前30個營業日均量的30%降到3%,融券保證金成數由90%提高到130%,並放寬補繳的擔保品。第二波在11月20日生效:當天收盤跌3.5%以上的股票,隔天融券與借券賣出不得低於前一日收盤價,借券賣出上限再降到1%,避險與造市需求除外。
限空令限制的是「借股票來賣」的那一端,不限制持股人賣出自己的股票,也解決不了融資追繳和資金周轉;所以限空首日,仍有365檔跌停。
▍去槓桿,不等於金融危機
2008年的問題出在金融體系本身,這一次,證交所表示違約交割與融資追繳處分尚未出現明顯異常,銀行體系也沒有出現系統性問題;去槓桿的賣壓有一個特性:該斷頭的部位出清之後,賣壓就會失去燃料。
不過,現在的槓桿不只藏在融資 :
股票質押、不限用途款項借貸、個股期貨與槓桿型ETF,都不會出現在融資餘額裡;融資減得多,只是清洗的一部分。
殺估值,還是殺需求?
恐慌三問的第二問是基本面:這一波下跌,到底是「殺需求」,還是「殺估值」?
▍需求面:數字仍在成長
除了輝達,台積電10月合併營收5,868.9億元,年增59.7%,1至10月累計4兆4,856億元,年增43.3%;金管會11月19日宣布第二波措施時也指出,10月營收年增39.05%,第三季稅前淨利年增86.43%。已經公布的數字,不支持「AI需求全面崩壞」的說法。
▍估值面:漲過頭的先回到人間
金管會統計,截至10月底台股本益比約24.92倍;指數從10月30日的45,211.83點又跌了20.3%,若獲利不變,粗估本益比已降到20倍左右;高價股的修正更劇烈 !
以穎崴為例,今年5月股價9,080元時,本益比約186倍;估值越高的股票,在資金退潮時跌得越兇,這和公司營收好不好,不一定有關係。
股價可以拆成兩個部分:
每股盈餘(EPS)乘以本益比 :殺估值,是本益比下降;殺需求,是EPS下修。兩者的修復速度差很多。
▍台積電:2,000元貴不貴?
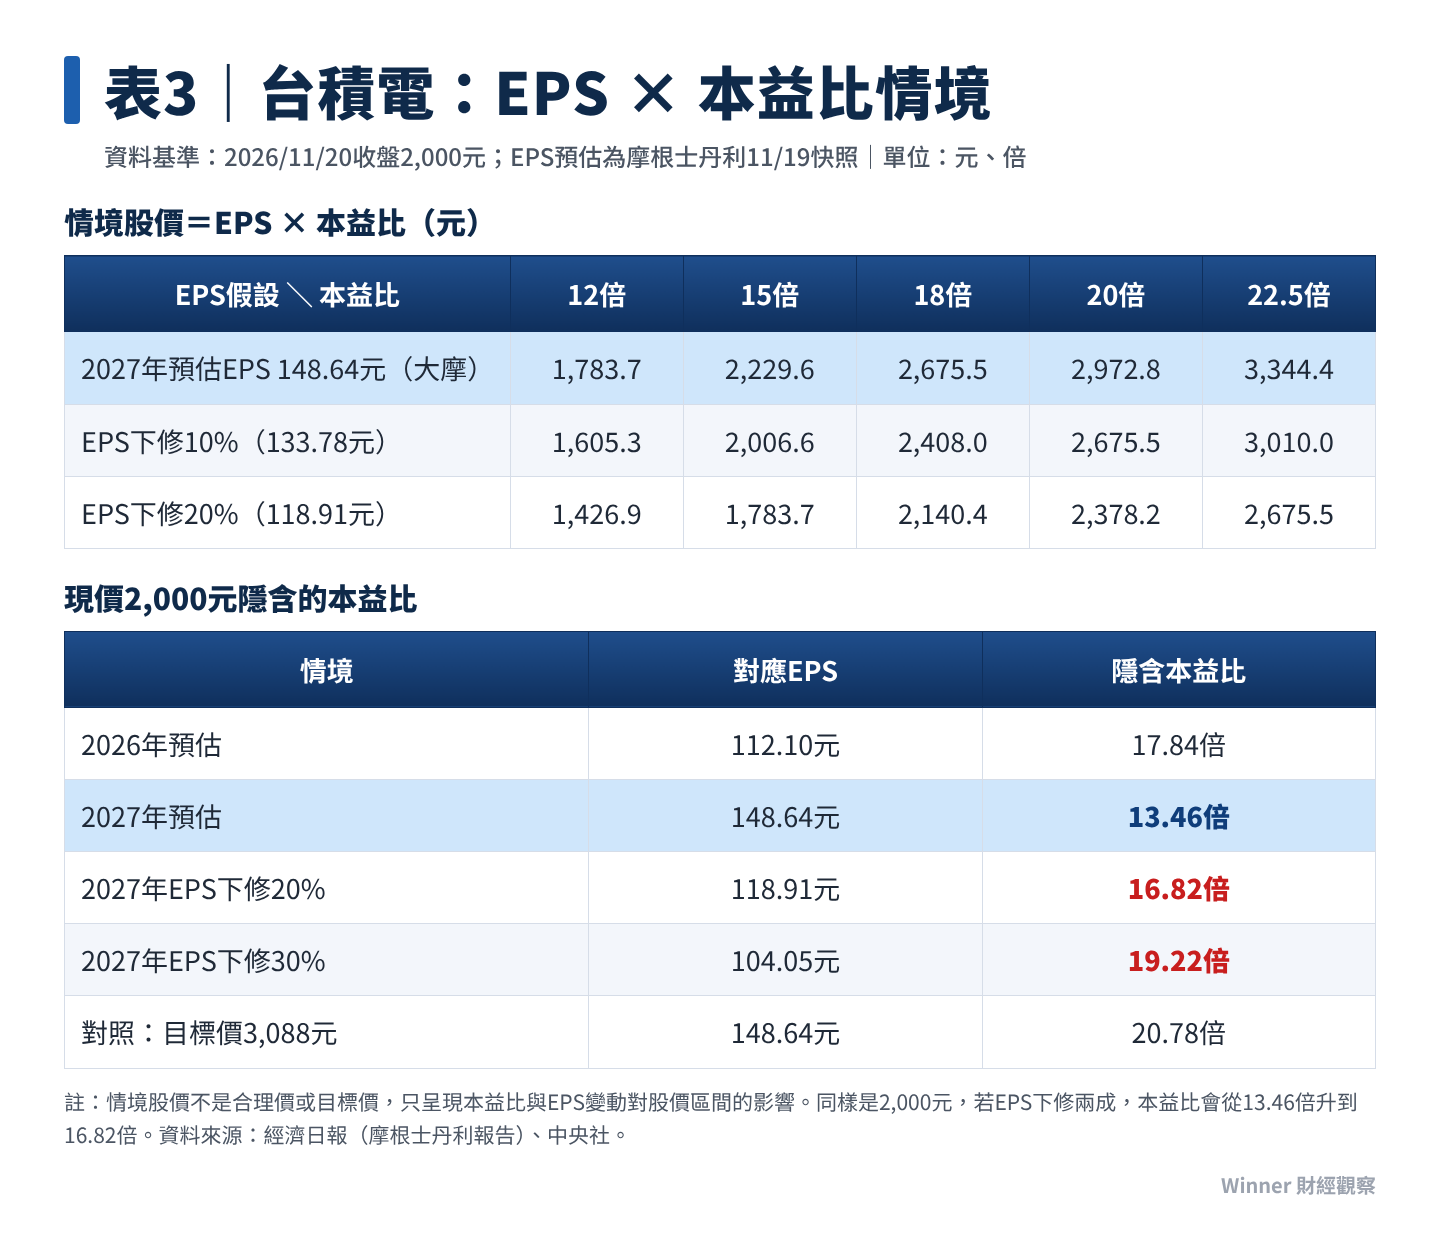
摩根士丹利11月19日重申台積電目標價3,088元,預估2026年EPS為112.1元、2027年為148.64元;以2,000元計算,2027年預估本益比約13.46倍,2026年約17.84倍;目標價3,088元則相當於2027年預估EPS的20.78倍。
13倍看起來便宜,但前提是148.64元的EPS能實現 !
做一個壓力測試:假如EPS預估下修兩成,即使股價一元不動,本益比也會升到16.82倍;下修三成,就變成19.22倍;同樣是2,000元,便宜與否,取決於未來能賺多少錢 !
▍三個確實變壞的變數
這一波修正,不能全推給情緒,有三個變數確實在壓低市場願意給的本益比:
- 資金成本變貴 : 聯準會從降息轉向升息,10年期公債殖利率11月中旬一度站上5%;資金變貴,所有成長股的估值上限都會往下壓。
- 龍頭的治理與監管風險 : 黃仁勳辭任、國會程序與SEC調查,讓市場對輝達的經營節奏與揭露品質打折;對台灣供應鏈來說,目前沒有證據顯示既有訂單受損;真正改變的是不確定性升高,市場要求的風險溢價跟著提高。
- AI融資收緊 : 5,000億美元的融資平台還沒有實際投放資金,依賴外部借款的新興雲端業者首當其衝;客戶仍需要算力,但錢晚一步到位,設備交貨就可能延後。
▍最怕的是:殺估值,變成殺獲利
上面三項會讓「合理本益比」往下調,但只要AI用量與龍頭營收還在成長,眼前比較像殺估值,而不是殺需求;殺估值的修正,通常在恐慌退潮後修復得比較快;殺需求的空頭,往往要好幾季才走得完。
歷史上最傷人的空頭,常常是「起於殺估值,終於殺獲利」!!
2022年上半年,台股先被升息殺估值,當時很多科技股營收還在創高;到了下半年,消費電子與半導體開始去庫存,市場進入殺獲利的第二階段;帳面上10倍的本益比,在EPS大幅下修後,其實一點都不便宜。
所以接下來要追蹤的,不是單日反彈,而是:
美國雲端大廠會不會下修資本支出?
台廠月營收與毛利率是否轉弱?
存貨天數是否連續攀升?
外銷訂單能否維持成長?
以及高收益債信用利差有沒有跟著擴大?
指數連動:台積電要回到多少,大盤才回得去4萬點?
期交所最新公布的權重(資料日期10月30日)中,台積電占加權指數41.64%。用10月30日到11月20日台積電與指數的漲跌推算,11月20日台積電權重約為44.1%(推估值)。
用這個權重做連動試算:如果其他股票全部不動,台積電要回到約2,500元,加權指數才會回到40,000點;要回到這一週的起跌點43,675點,台積電約需2,962元;若其他股票平均漲5%,台積電約2,373元就能讓指數回到4萬點;若其他股票再跌5%,台積電要漲到約2,626元才補得回來。
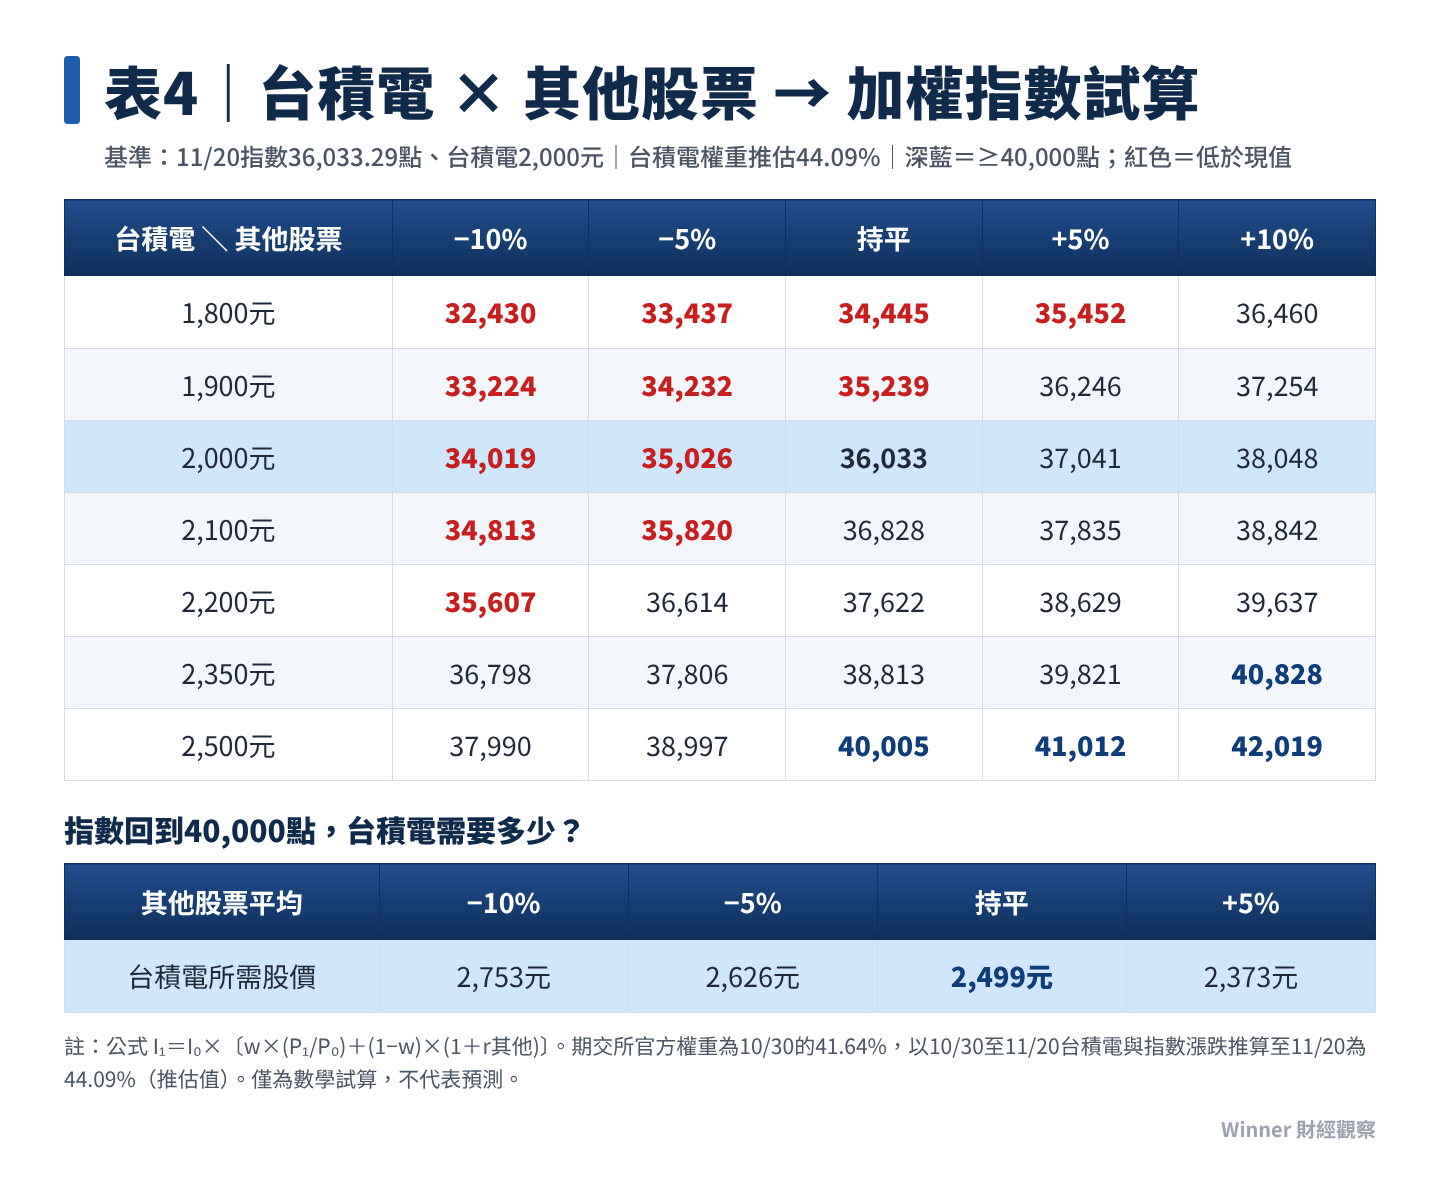
這張表有兩層意思 : 第一,指數的反彈高度與回升依賴台積電;第二,指數回來,不代表你的股票回來;這一週台積電跌14.89%,櫃買跌23.10%,很多高價股從月初到現在接近腰斬;抱中小型股的人,不能拿指數當成自己的成績單。
技術面:前低失守之後,該看哪幾個位置?
11月6日盤中低點37,837.05點,原本是市場觀察「第二隻腳」的位置;11月20日一開盤就跌了約780點,直接跌破這個前低,盤中再探35,738.68點。11月19日低點38,259.70點與11月20日的價格之間,留下一個向下跳空缺口;5日線約39,157點、10日線約41,119點,兩條均線都向下彎;週線方面,指數早已跌破20週均線 !!
如果出現反彈,可以依序觀察:
先看能否收復37,837點前低,再看能否回補38,260點附近的缺口,接著才是下彎的5日線與40,000點整數關卡;均線會隨行情移動,這些位置是觀察點,不是保證有效的支撐或壓力。
這時候很多投資人會用「20週線、缺口、M頭、新台幣、VIX、散戶持股比例」這套技術框架判斷進出;它很適合當波段部位的煞車:規則明確,可以避免在極端波動裡失控。但它也有邊界:
- 均線有落後性 :
在單邊趨勢裡很好用;遇到大區間震盪或急殺急拉的V轉,機械式的「跌破賣、站回買」容易兩面挨打,前後多空雙巴 !! - 缺口不一定是跌勢延續 :
恐慌末期、斷頭賣壓集中宣洩時出現的缺口,有時是竭盡缺口,很多底部不是靠急拉回補缺口完成,而是靠量縮橫盤慢慢消化籌碼。 - M頭等幅測距在高基期會失真 :
指數在4、5萬點時,用絕對點數畫等幅,容易放大跌點;真正的估值錨,是百分比跌幅與本益比。 - VIX與匯率是同步指標 :
股市下跌、VIX上升、新台幣走貶,常常是同一波資金緊縮的結果,等它們全部轉好才進場,安全感高,但常常會錯過底部的第一段買點。
外資賣是因,新台幣走貶是果,電視與老師們告訴你的訊息常為「導因為果,導果為因」 !! - 「百張以下股東增加=散戶接刀」在高價股上會失真 :
台積電2,000元時,100張市值就是2億元,「百張以下」早已混入大量中實戶與長線資金」0050的成交天量裡,也有許多沒有融資壓力的定期定額資金,跌破支撐時不一定會變成停損賣壓。
簡單說,技術面負責「什麼時候該煞車」,基本面與估值才負責「什麼價位是更值得的買點」!!
歷史借鏡:恐慌通常怎麼結束?何時結束?
1990年,加權指數從12,682點跌到2,485點,大約8個月跌掉80.4%;2008年是金融海嘯,2020年3月是疫情引發的流動性衝擊,2022年是升息殺估值再接去庫存殺獲利,2025年4月則是對等關稅衝擊,台積電一度開盤跌停。
每一次的原因都不一樣,但空頭大致可以分成兩種:一種是殺估值、去槓桿,急殺短痛;另一種是景氣衰退、獲利下修,緩跌長痛。
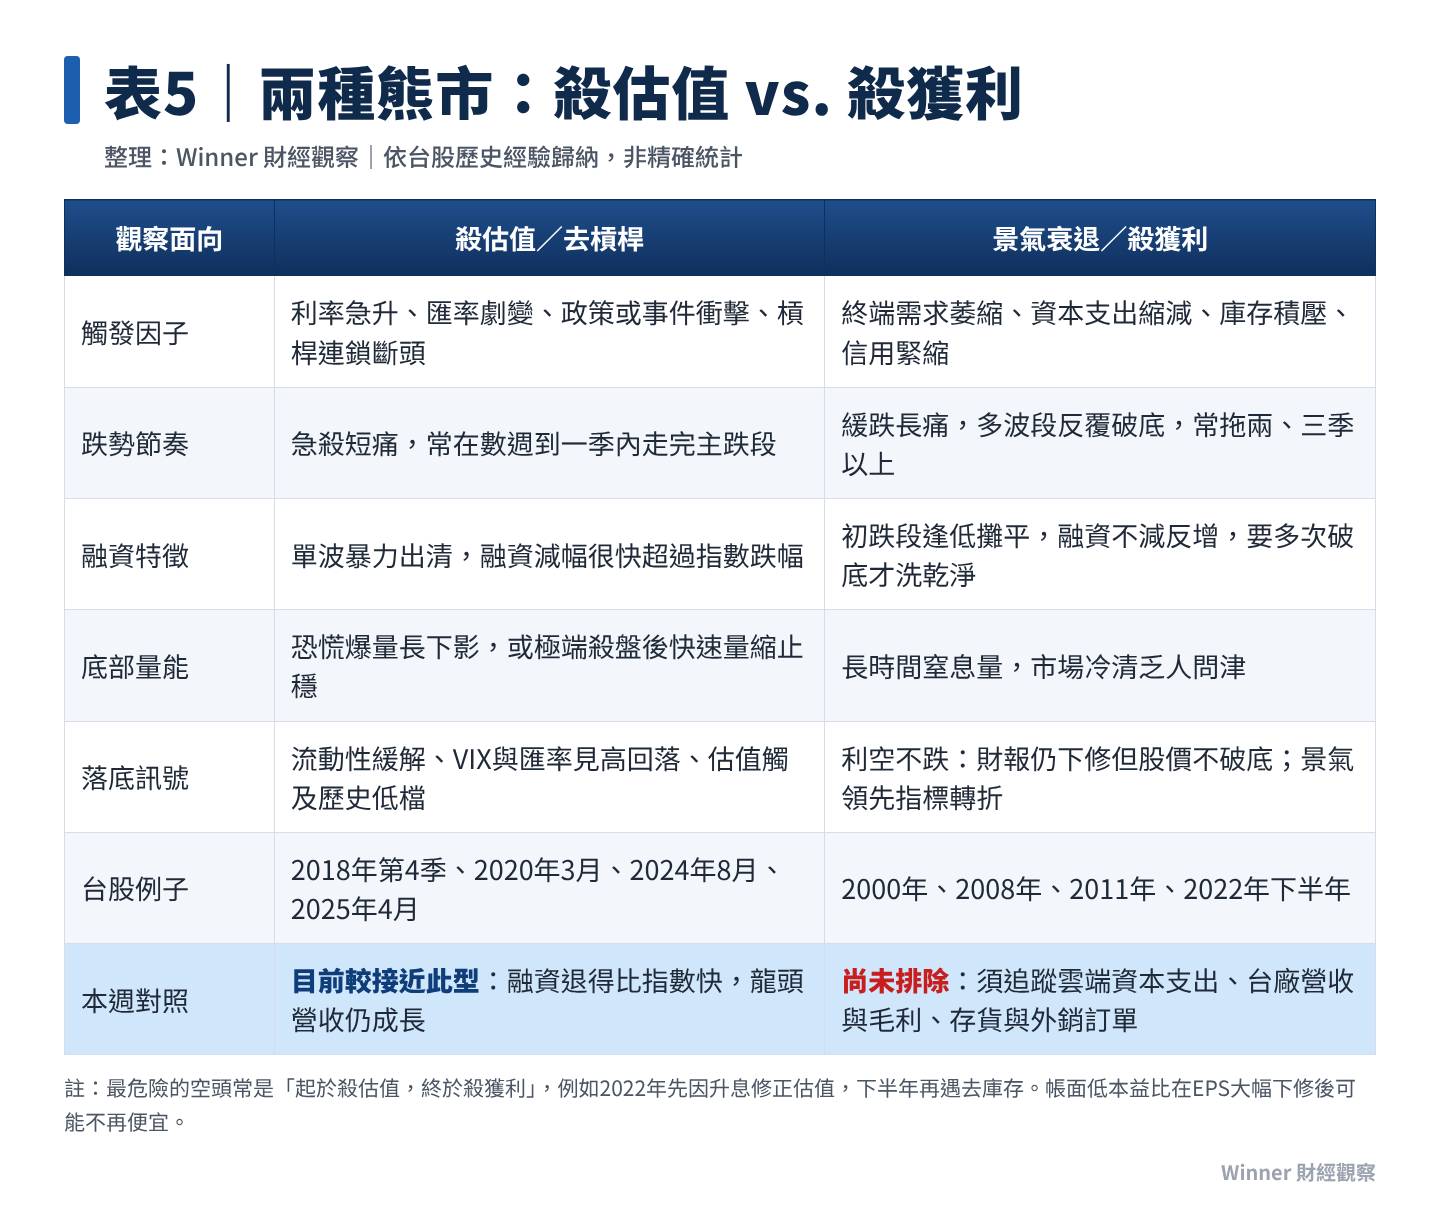
上表把兩種熊市的觸發原因、節奏、融資特徵、底部量能與落底訊號並列;這一波目前比較接近左邊:急殺、融資快速出清、基本面數據仍強;但右邊那條路還沒有被排除,要看接下來幾個月的訂單與財報。
▍賣出之前,先寫好買回條件的規劃與劇本
去年4月對等關稅衝擊時,台積電一度開盤跌停,不少人為了躲開下一根跌停先把持股砍掉;事後回頭看,那幾天正是長線的相對低點,台積電之後一路漲到2,000元以上。賣掉本身不一定是錯,真正吃虧的是:賣的時候沒有想好什麼情況下要買回來 ?
等到反彈出現,手上沒有部位的人看每一則消息都偏空,只能看著股價離開 !!
所以我建議,恐慌時如果真的要減碼,先在紙上寫下兩件事:
這次賣,是因為公司變差,還是因為槓桿撐不住?以及,出現哪些條件就分批買回?例如追繳與處分戶數連續下降、跌停板打開、領頭股不再破底。條件寫好了,賣出就是一個有計畫的動作,而不是一次情緒反應 !!
▍落底的四道關卡
底部從來都是事後才被確認的 ! 從過去幾次急跌的經驗看,市場落底大致要過四道關卡:
- 槓桿關卡:追繳與處分戶數連日下降,跌停家數縮小,跌停板打得開。
- 領頭股關卡:高價指標股與櫃買指數不再率先破底。
- 外資關卡:現貨賣超縮到可以忽略,台指期淨空單開始連續回補。
- 利空關卡:再有壞消息出來,指數卻不再創新低。
四道關卡不一定照順序出現,但最後一道最重要;利空出來卻不再破底,才代表願意賣的人已經賣得差不多了。
恐慌三問的第三問:你的部位撐得住嗎?
與其盯著盤面猜底,不如趁週末把持股拆成三層,由外往內檢查 !!
第一層:
槓桿層——先拆槓桿,再談持股 :
把帳上所有的融資、股票質押、不限用途借貸、個股期貨、正2 ETF與權證列出來;這週賣得最兇的,不是看壞公司的人,而是不得不賣的人;只要身上還有槓桿,你就可能成為下一個不得不賣的人;用現金買正2,也一樣有槓桿風險:以元大台灣50正2(00631L)為例,它追求的是指數「單日」兩倍報酬,持有數週以上,因為每日重新平衡與複利效果,報酬可能明顯偏離指數同期漲跌的兩倍。
第二層:
曝險層——把AI持股分成三型 :
・共用底座型:晶圓代工、先進封裝、矽晶圓與測試;不管終端是哪家晶片廠勝出,都得用到這些產能。
・單一客戶型:營收高度集中在一、兩家客戶的伺服器組裝與部分零組件;這次AI融資延後與龍頭治理風險,對它們的影響最直接,波動也最大。
・高估值題材型:本益比遠高於獲利成長速度、靠預期撐起股價的公司。資金退潮時,通常最先被修正。
分類不是替股票貼好壞標籤,而是讓自己清楚每一型會在什麼情況下受傷,震盪來時才不會手忙腳亂。
第三層:
估值層——本益比打八折檢查 :
用同一個預估年度看本益比,再把EPS打八折重算一次;以台積電為例,2,000元對2027年預估EPS是13.46倍,EPS打八折後是16.82倍;如果一檔股票打完折後本益比衝到四、五十倍,那它的「便宜」只建立在樂觀預估上;比較台美同業時也用同樣的方法,並把毛利率與客戶集中度一起放進來。
最後做一次「一根跌停壓力測試」,假如下週持股再來一根跌停,你需要準備多少現金補繳?
有哪些股票可能賣不掉?把這個數字算出來,就知道哪個部位最該先處理。
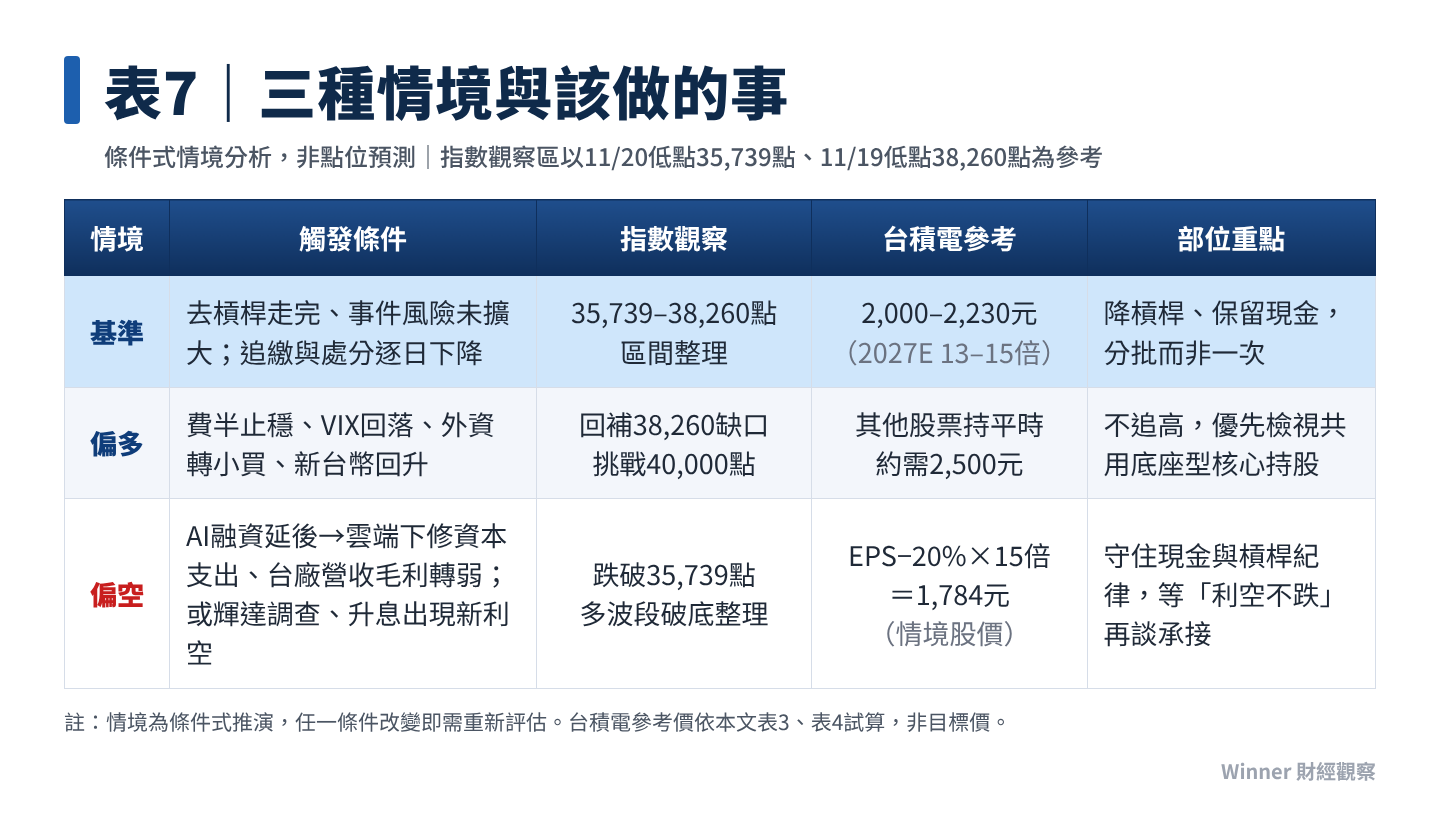
三種情境與七個觀察訊號
以下是條件式的情境分析,不是點位預測:
・基準情境 - 去槓桿走完、事件風險沒有擴大 :
追繳與處分戶數逐日下降,跌停家數縮小,指數在11月20日低點35,739點與11月19日低點38,260點之間來回整理,以時間換取空間;台積電大約在2,000至2,230元之間,相當於2027年預估本益比13至15倍。
・偏多情境 - 外部壓力同步緩和 :
費半止穩、VIX回落、外資現貨轉為小幅買超、新台幣止貶回升,指數有機會回補38,260點附近的缺口,進一步挑戰40,000點。依前面的連動試算,其他股票持平時,台積電約需回到2,500元。
・偏空情境 - 殺估值演變成殺獲利 :
AI融資延後,演變成雲端客戶下修資本支出,台廠營收與毛利率開始轉弱;或是輝達相關調查出現新利空、聯準會升息幅度擴大。指數若跌破35,739點低點,可能進入多波段、反覆破底的盤整。以台積電為例,若EPS預估下修兩成、市場只願意給15倍本益比,情境股價約1,784元。
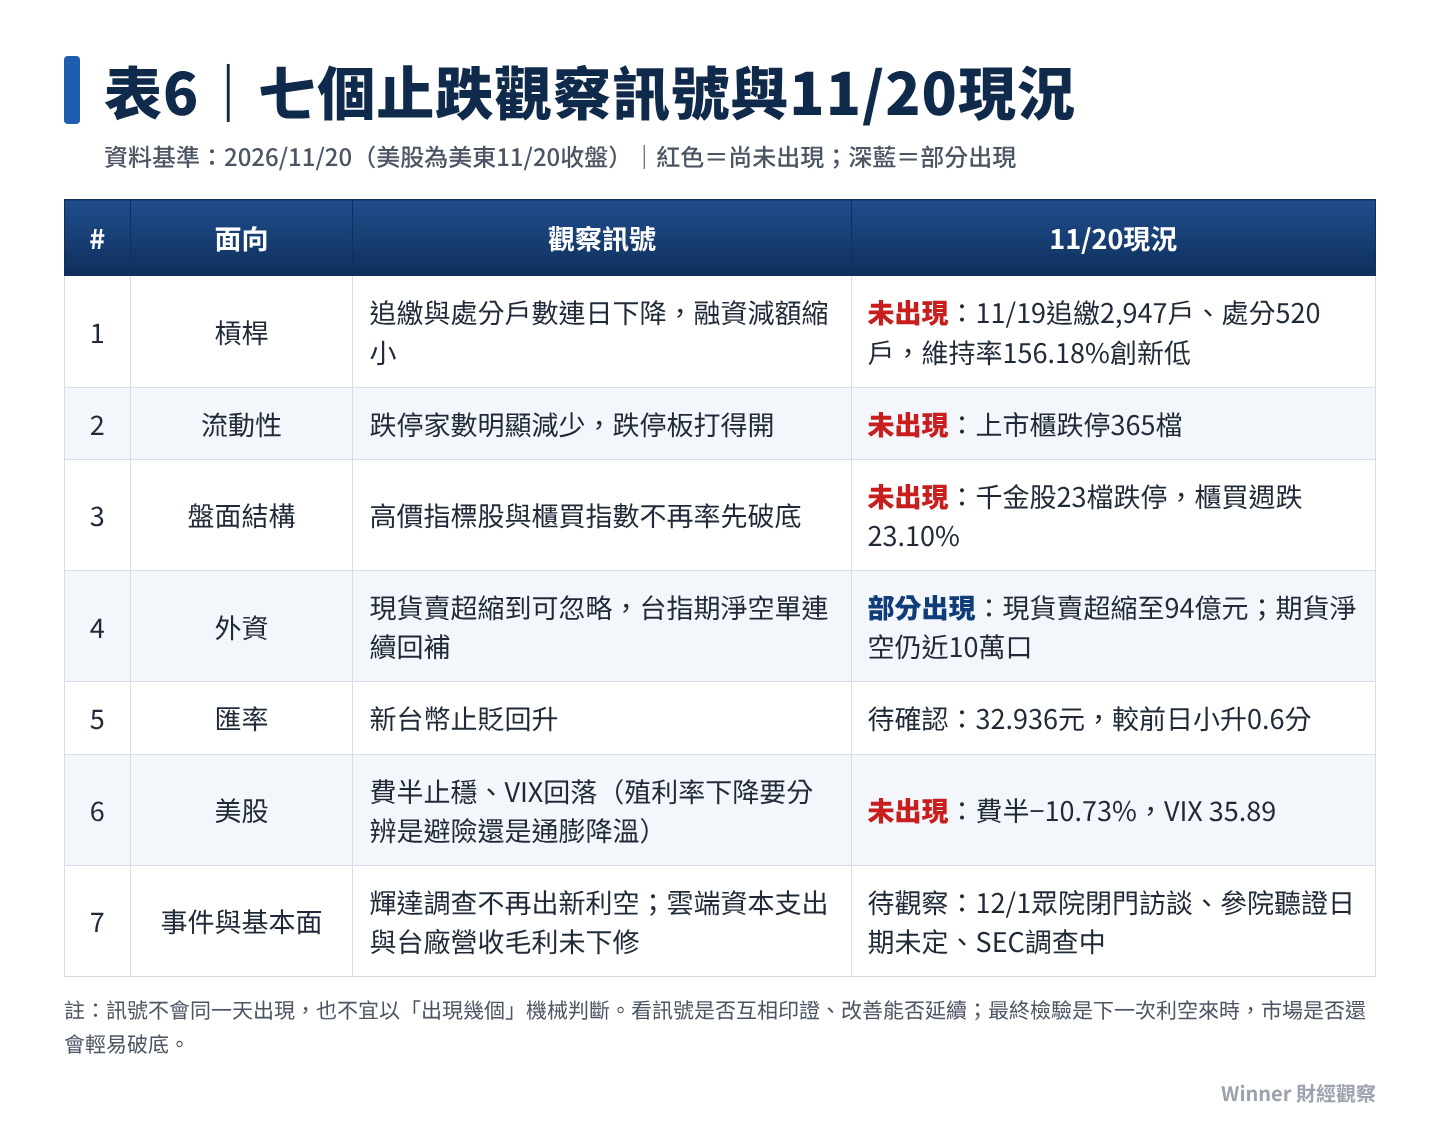
解讀這七個訊號時,有三點要特別留意 :
第一,融資大減要搭配追繳與處分戶數下降一起看,否則可能只是斷頭還在進行。
第二,美債殖利率下降不一定是好事,11月20日就是殖利率降、VIX飆升同時發生,要分辨是通膨降溫還是避險買債。
第三,輝達的事件風險不會在某一天「落幕」:12月1日是眾議院的閉門訪談,參議院公開聽證日期未定,SEC調查也仍在進行,比較實際的觀察方式是「不再出現新的利空」。
這七個訊號不會在同一天出現,也不必算湊滿幾個才算過關,比較好的判讀方式是看訊號是否互相印證、改善能否延續,以及最關鍵的一點:下一次利空來的時候,市場還會不會輕易破底。
結論:比猜中最低點更重要的事
這一週的修正,本質上是估值壓縮加上去槓桿,外資的賣超已經收斂,融資正在快速出清,AI龍頭已公布的營收也看不出需求崩壞;但利率轉向、輝達的治理與監管風險、AI融資收緊,都是真實存在的變數,不能用「市場情緒」一筆帶過;現在就斷言台股已經落底,證據還不夠;斷言AI多頭結束,證據同樣不夠。
週瀉七千六百點,卅六年來最慘週;
積電兩千融資斷,不猜低點掌中留。
Winner最終結論:
我衡量這一波的標準,不是帳面少損失了多少,或是再平衡與資產配置,而是主動權還在不在自己手上:想買的時候有錢可用,想抱的時候不會被迫賣出。最低點在哪裡,沒有人知道;但只要主動權還在,等到四道關卡一一通過時,你就還有機會出手 !!
能做的事其實不多,也不難:
用恐慌三問看清局勢,用三層檢查整理部位,用一根跌停壓力測試算出現金需求;讓自己的部位,不必靠明天立刻上漲才能撐下去 !!
本文為公開資料研究與條件式情境分析,非個別證券買賣建議,也不構成投資建議。文中預估獲利、本益比情境、指數連動試算與技術觀察位置,均可能隨新資訊改變。投資前請自行評估風險與資金安排,並審慎使用槓桿。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。