國安基金護盤首日價失守!前9次有8次再探低,第10次會像哪一次?
國安止血,非為鐵底; 九役八探,史鑑可稽。
政策先行,費半定錨; 抱現戒槓,靜待春泥。
Winner 財經觀察|2026/11/18|資料基準:台股2026/11/17收盤
導讀
電視螢幕與YouTube這週不斷地傳來各大分析師高談闊論「跟著國安基金All in 抄底賺錢,勝率百分之百」,Winner的文章卻要大家忍耐,
詳情見連結:Winner的價值投資,投資價值的網誌內文,雖然沒抄底好似沒賺到錢,但卻也規避了可能的風險與無法自拔(相對反彈高拔檔)的風險,其實在底部尚未確立時,多看少做甚至是不操作,也會是一種策略 ! 果不其然,11月17日台股加權指數盤中最低來到39,786.45點,收盤40,092.11點,兩個數字都低於國安基金第10次護盤首日(11月9日)的盤中低點40,347.28點與收盤41,661.70點。「國安基金都進場了,怎麼還會破底?」這是個耐人尋味的問題。
本文把前9次護盤逐一攤開,探索四件事:
哪幾次進場後還有更低點?
再跌多少與花多久?
國安基金最後賺了多少?
以及當時美股四大指數與費半跌了多少?
先講結論:跌破護盤首日價,在歷史上是常態,不是例外;真正決定還會跌多深的,是美股與費城半導體指數(費半)是否已經先見底。
11/17發生什麼事:首日低點與收盤雙雙失守,宣布日低點仍在
先把國安基金第10次護盤的時間線整理清楚:
崩跌一週(11/2~11/6):
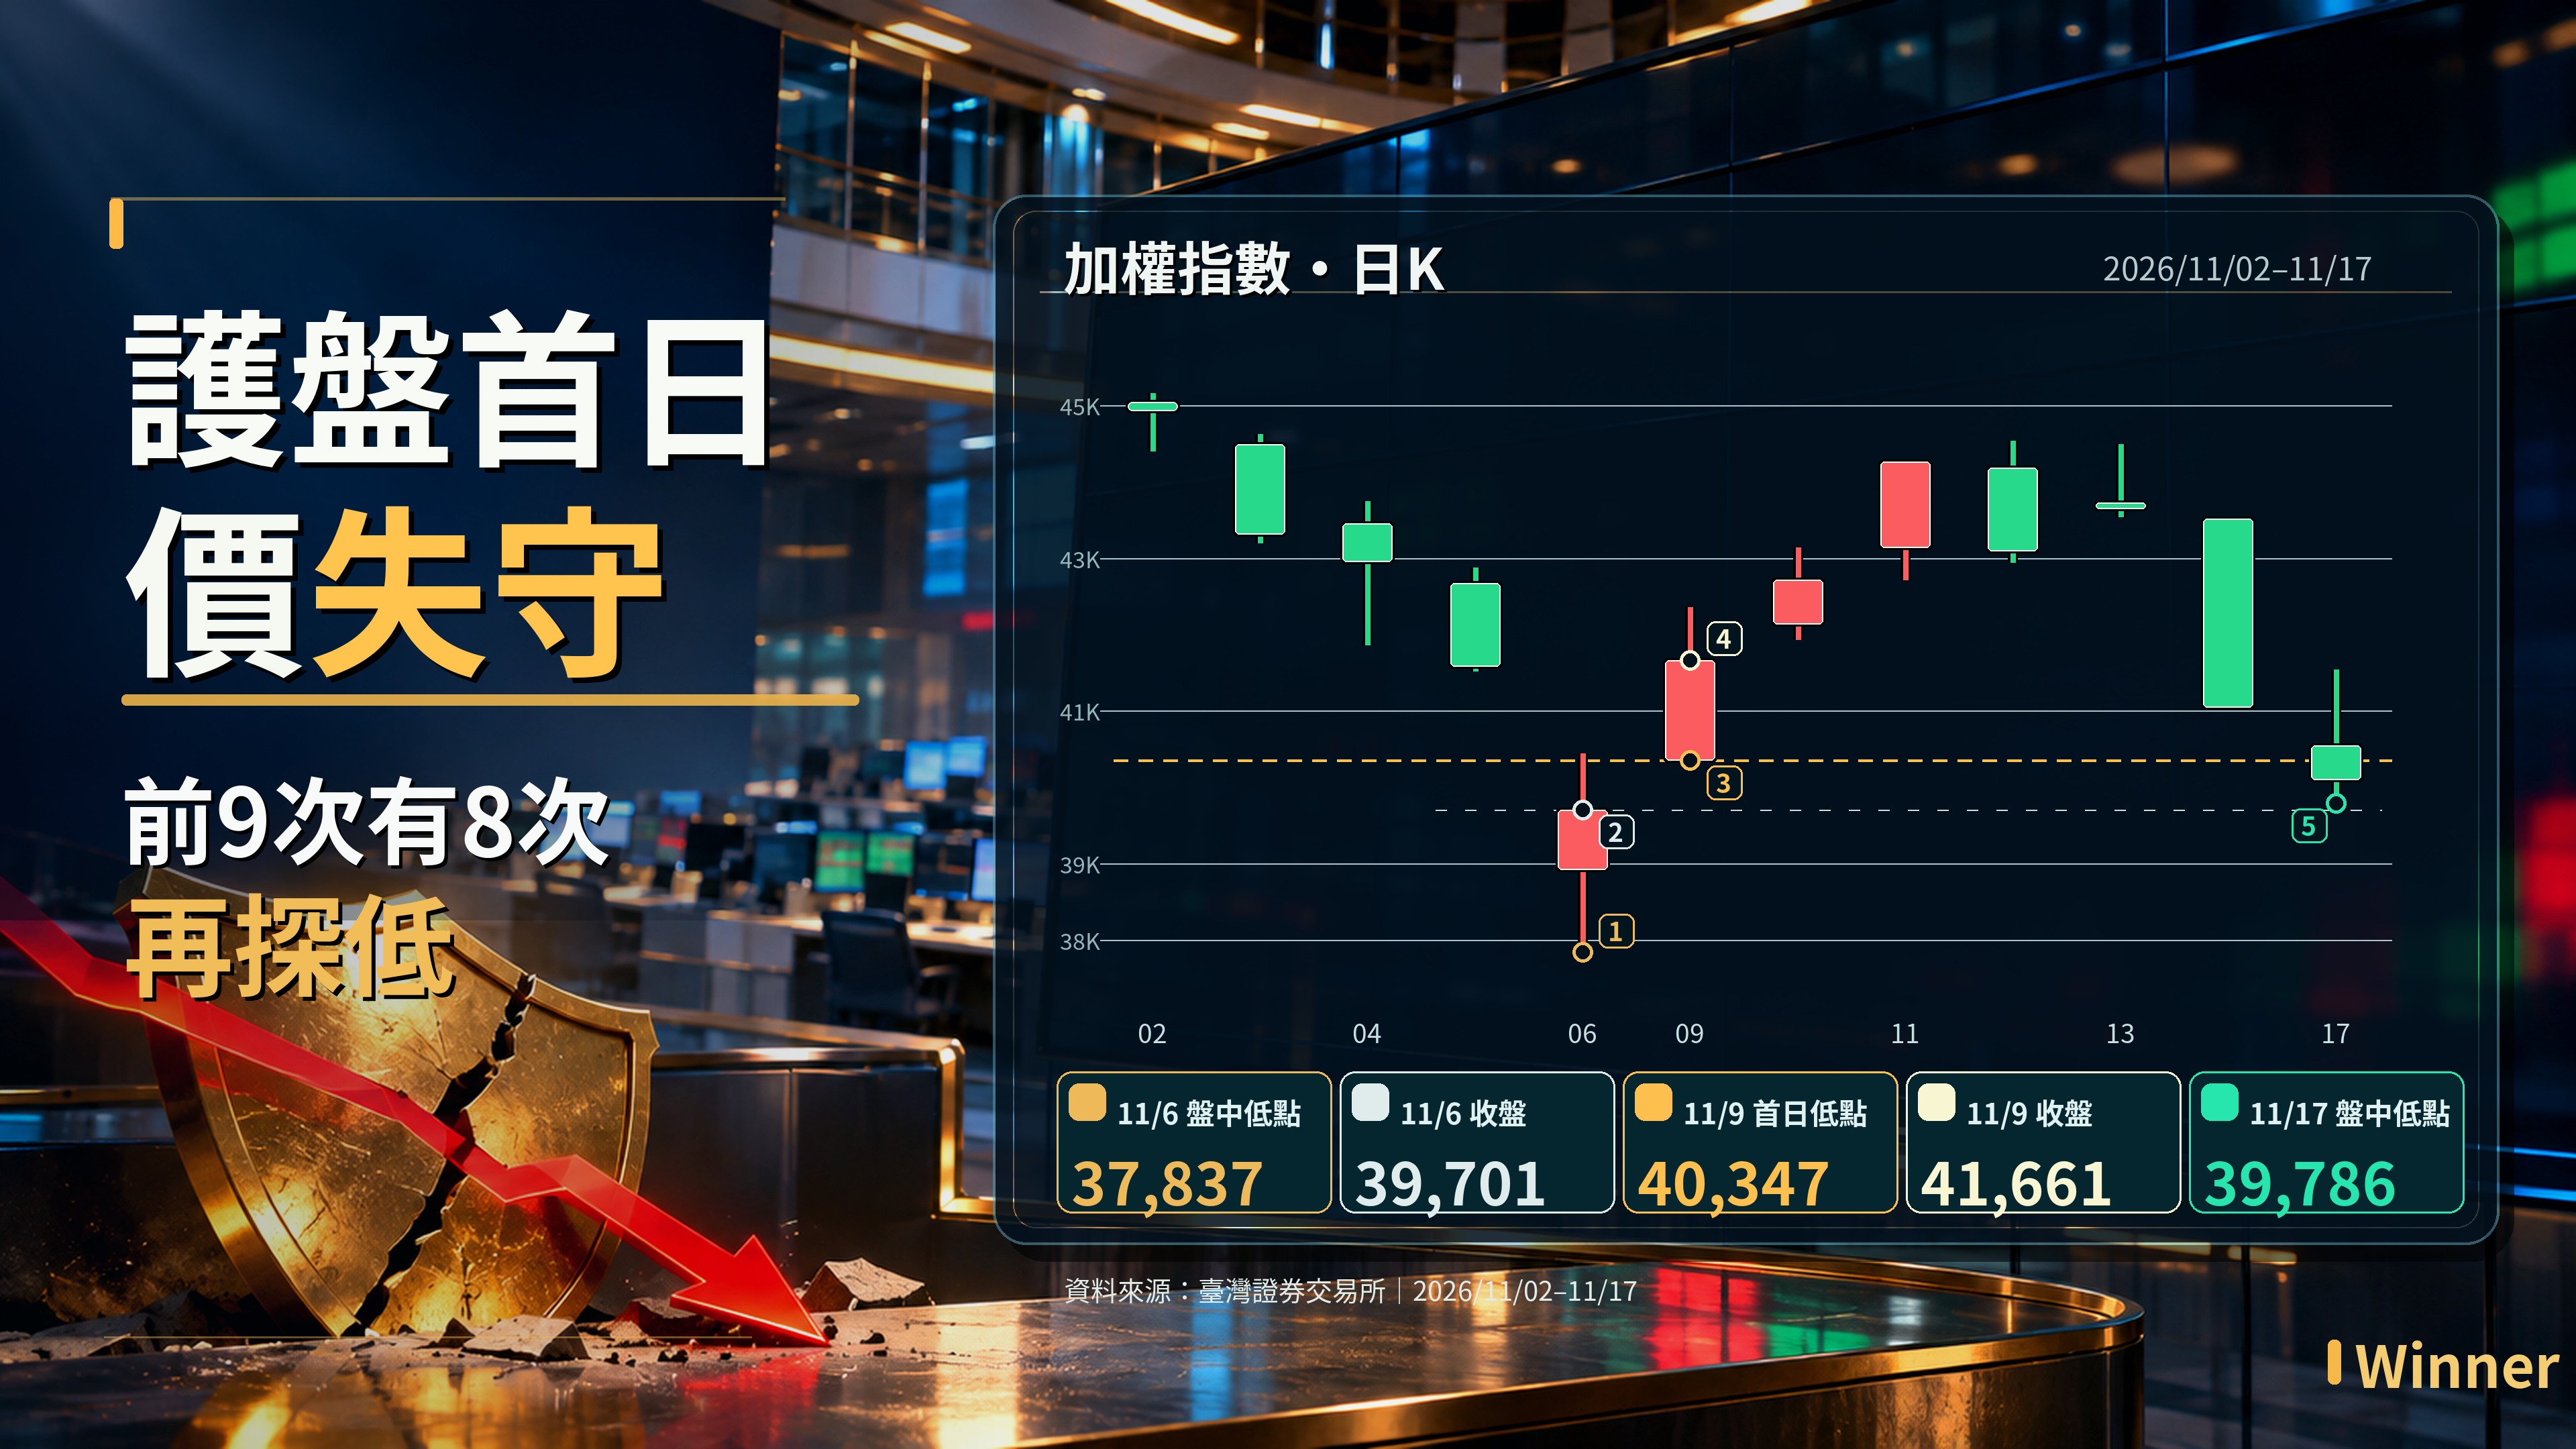
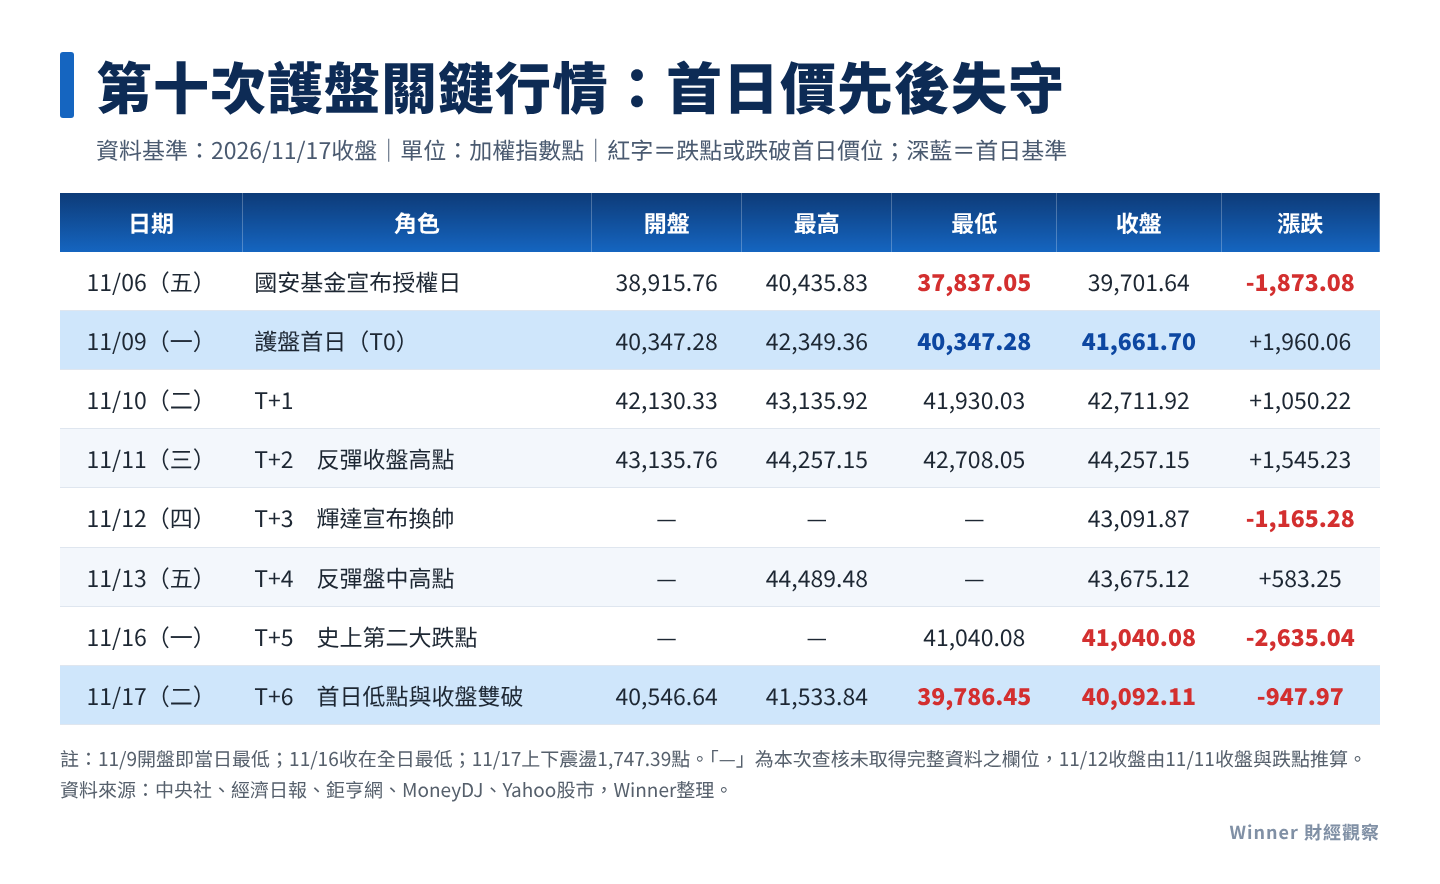
美國期中選舉後,市場擔心AI資料中心監管轉嚴,美股費半11月5日單日重挫12.25%。台股11月6日開盤跳空重挫,盤中最低37,837.05點,收盤39,701.64點,單日跌1,873.08點;當週累計跌5,510點,距年度高點跌20.55%。
決議護盤(11/6盤後):
國安基金召開第131次臨時委員會議,決議授權執行秘書視情況動用資金,可動用上限5,000億元,是史上第10次護盤,也是進場點位最高的一次。金管會同步宣布自11月9日起限縮盤中借券賣出、提高融券保證金成數等五項措施。
首日與反彈(11/9~11/13):
11月9日開盤即為當日最低40,347.28點,終場收41,661.70點,大漲1,960.06點,是史上第二大收盤漲點;連三個交易日合計漲4,555.51點,11月11日收在44,257.15點;11月13日盤中最高44,489.48點。
再度轉弱(11/12~11/17):
輝達11月12日宣布黃仁勳辭去執行長等職務,由財務長暫代;美國通膨高於預期,市場轉為預期聯準會12月升息。台股11月16日重挫2,635.04點(史上第二大跌點),收41,040.08點、收在全日最低;11月17日再跌947.97點,盤中最低39,786.45點,收40,092.11點,上下震盪1,747.39點。
- 相對護盤首日:
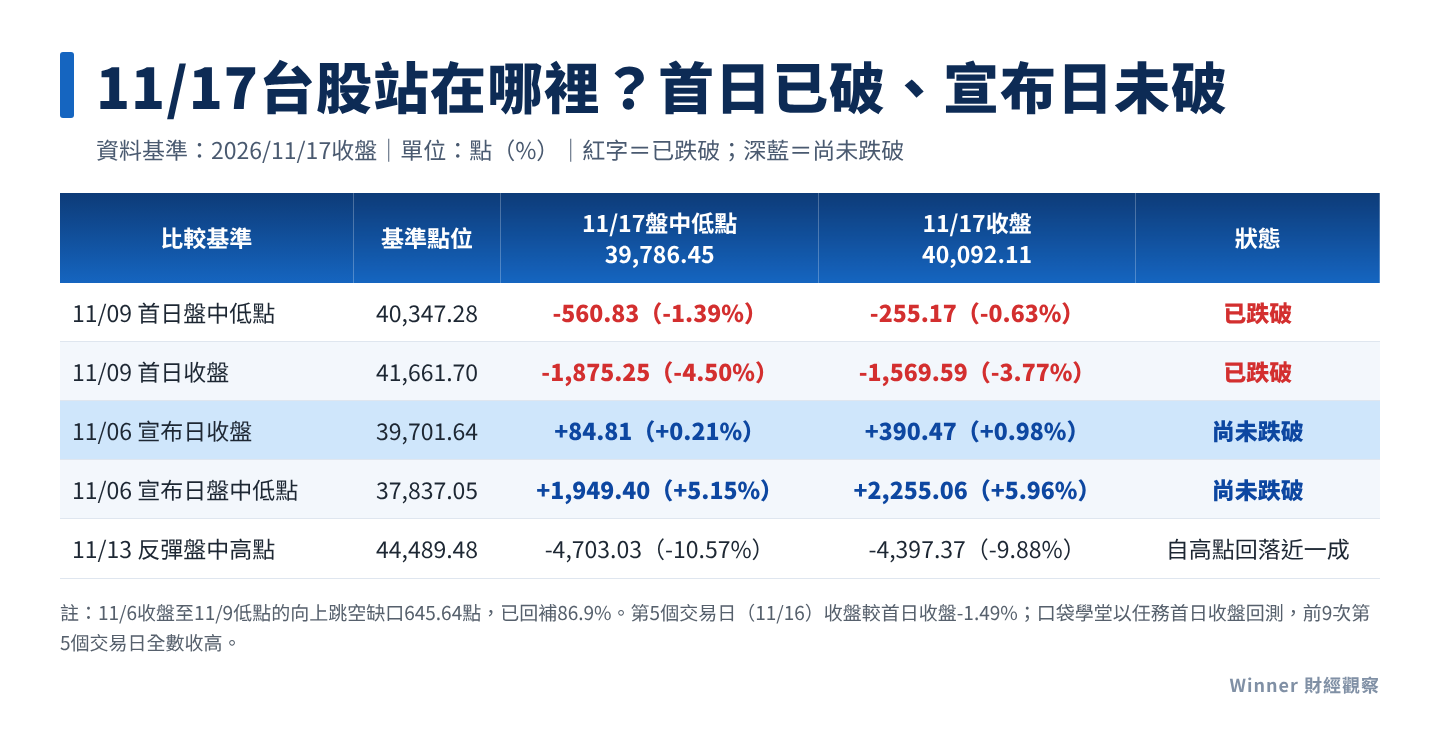
今天盤中低點比11/9低點低1.39%,收盤比11/9收盤低3.77%;若用11/9收盤比今天盤中低點,最深回落4.50%。兩者都已跌破。 - 相對宣布日:
今天收盤仍比11/6收盤高0.98%,盤中低點離11/6收盤只剩84.81點;離11/6盤中低點37,837點還有1,949點(約5.2%)。 - 跳空缺口:
11/6收盤到11/9低點之間的向上跳空缺口,已回補約87%。
還有一個前9次沒出現過的現象 : 以任務首日收盤回測,前9次到第5個交易日全數收高;第10次的第5個交易日(11/16)收盤卻比首日低1.49%。
所以精確的說法是:「跌破護盤首日價」已經成立;「跌破國安基金宣布當天的恐慌低點」還沒有發生。這兩件事在歷史統計上的意義不同,後面會分開談。
先統一口徑:為什麼同一個問題會有三種答案
網路上同時流傳「7次破底」「8次破底」「進場後一週全漲」等說法,數字打架的原因多半不是誰算錯,而是口徑不同。
- 起算日不同:
國安基金通常在收盤後決議,隔天才開始執行。有人用決議日收盤,有人用任務首日收盤;2008年有9月18日與19日兩種起算,2015年有8月25日與26日兩種。差一天,結果就差好幾個百分點:同樣以2008年11月20日為低點,從9/18起算是再跌27.51%,從9/19起算則是31.5%。 - 觀察期不同:
60個交易日(約三個月)和一年,會得到不同答案。 - 收盤或盤中:
盤中低點通常比收盤低點更深。
本文主口徑採「任務首日收盤」對比「一年內最低收盤」,回答「跟著首日進場的人,後面最多要承受多少」;另列60個交易日口徑,回答「短線會不會被套」。這不是國安基金的虧損率,兩者要分開看。
問題1、2:前九次哪幾次進場後還有低點?再跌多少?花多久?
1. 一年期:
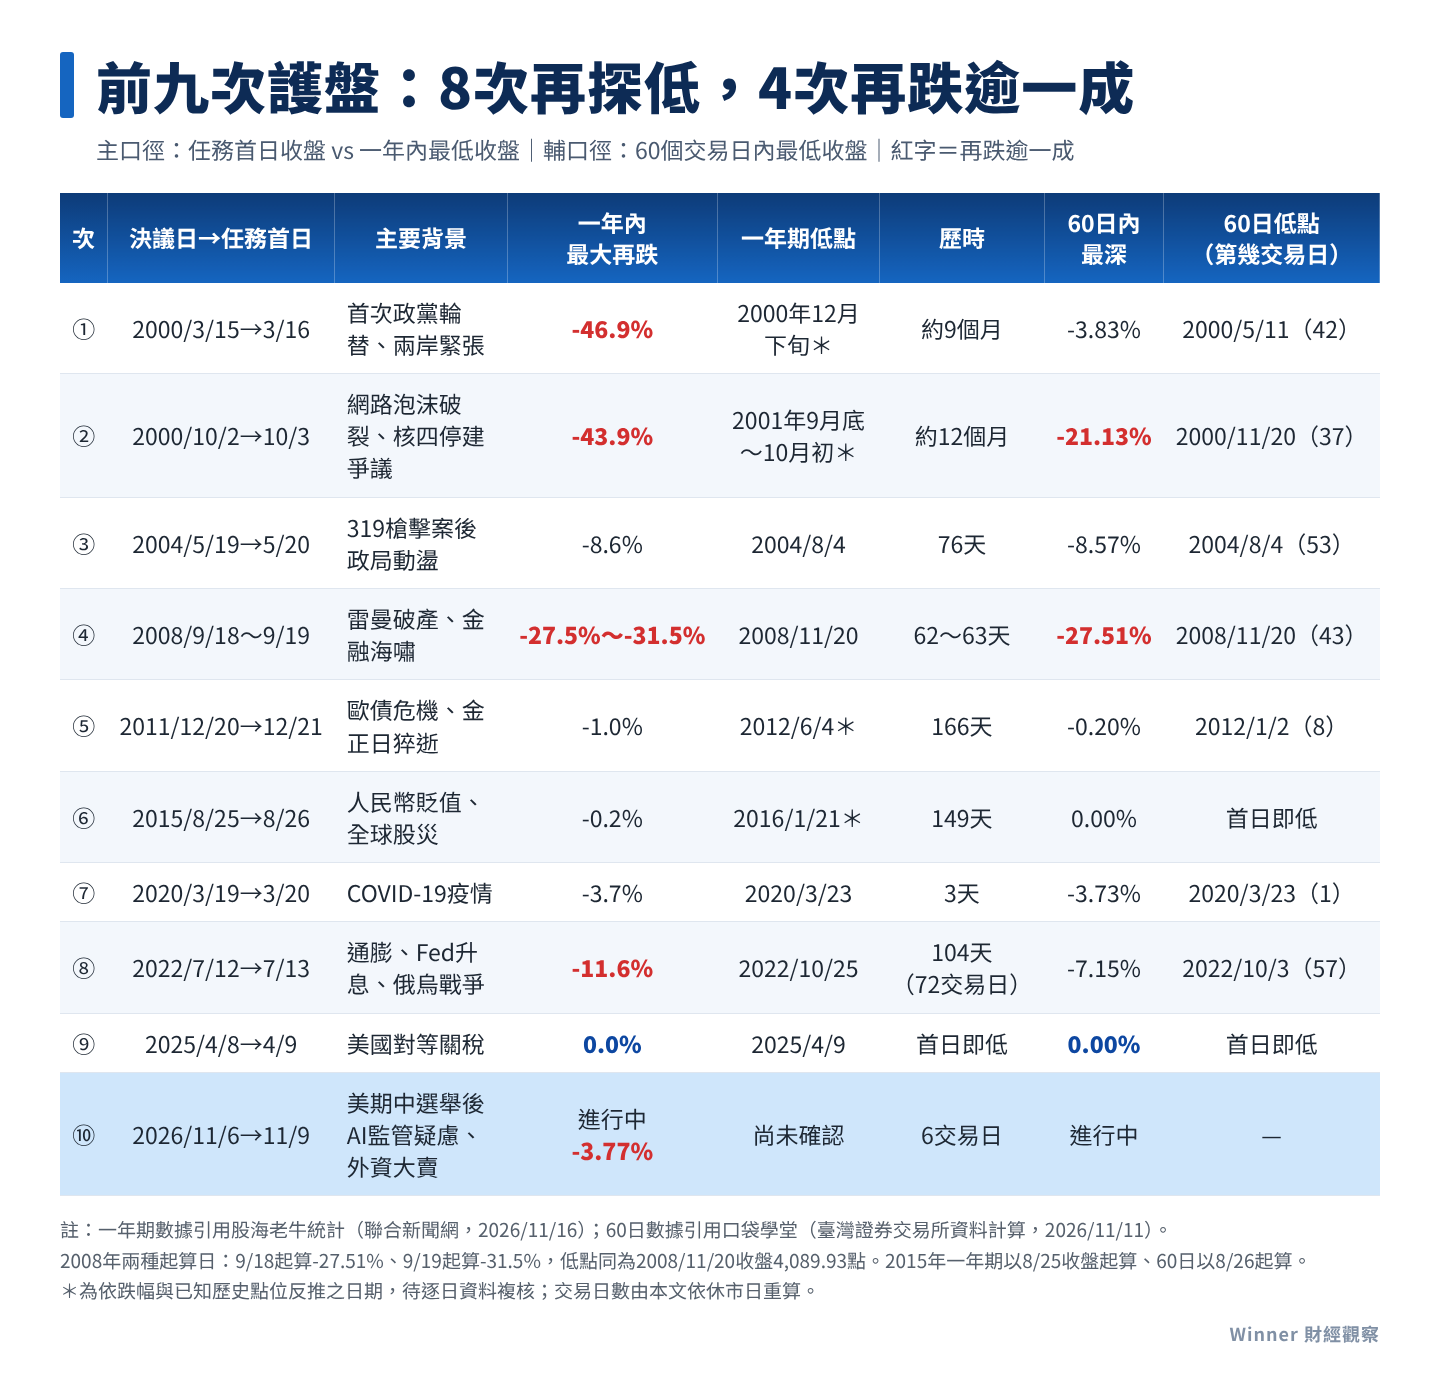
9次中有8次出現更低收盤;只有2025年4月(美國對等關稅)首日就是最低點。
2. 但「有低點」要分三級看,不能混為一談:
- 深度破底(再跌超過一成)4次:
2000年3月再跌46.9%、2000年10月再跌43.9%、2008年9月再跌27.5%~31.5%、2022年7月再跌11.6%。
- 小幅回測(一成以內)4次:
2004年5月再跌8.6%、2020年3月再跌3.7%、2011年12月再跌1.0%、2015年8月再跌0.2%。
- 首日即底1次:
2025年4月。
3. 花多久才見到低點:
- 2008年:約兩個月(第43個交易日,2008/11/20)。
- 2022年:約三個半月(第72個交易日,2022/10/25)。
- 2000年兩次:分別在9個月、12個月後才見到一年期低點,屬於整個科技泡沫熊市的一段。
- 2020年:只隔1個交易日(2020/3/23)。
- 2004年:約2.5個月(第53個交易日)。
- 2011年與2015年:一年期低點在5~6個月後才出現,但幅度只有1%以內,實務上可視為「沒有再破底」。
4. 60個交易日口徑:9次中7次跌破首日收盤;只有2015年與2025年沒有。短線最深是2008年的27.51%(第43個交易日)與2000年10月的21.13%(第37個交易日)。
5. 2000年兩次要合併看 : 兩次護盤身處同一個科技泡沫熊市,不是兩個獨立樣本;若把2000年視為一個樣本,「深度破底」的比例是8個樣本中的3個。
6. 第10次的下一道關卡是「決議日收盤」: 富邦投顧董事長陳奕光以決議日收盤為基準統計,過去9次中有7次在進場後三個月內跌破決議日收盤;第10次的決議日收盤39,701.64點目前仍守住,這是接下來最值得盯的價位。
問題3:國安基金最後有沒有賺?花多久?賺幾%?
1. 第5次以後:5次全數獲利,但要有耐心 :
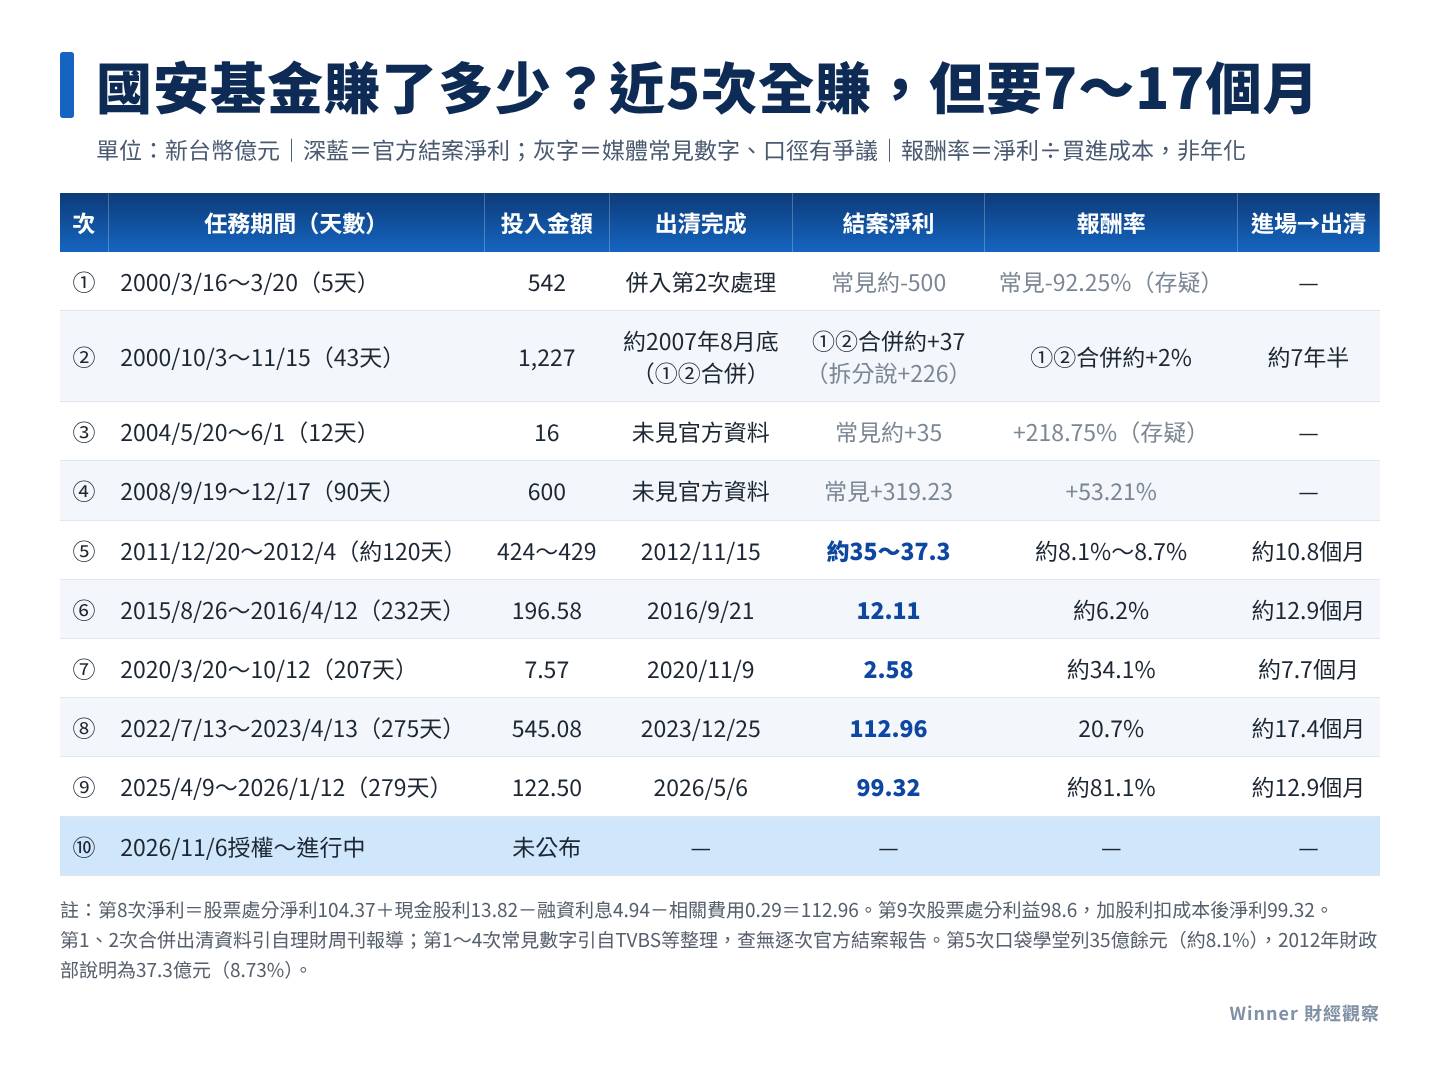
第5到第9次都有官方結案資料,報酬率從約6%(2015年)到約81%(2025年);從進場到全部出清,最短約7.7個月(2020年),最長約17.4個月(2022年);第9次投入122.50億元,護盤279天後停止,再花114天賣完,總計約13個月,淨利99.32億元。
2. 第1到第4次的數字有爭議,不宜和近5次並列 :
- 媒體常見「第1次投入542億、虧損約500億、報酬率-92.25%」。但第1、2次的持股後來合併處理;
理財周刊當年報導,兩次合計投入1,700多億元,套牢約7年半後全數出清,扣除國庫撥補等項目後,淨賺約37億元。換句話說,「第1次大賠、第2次大賺」比較像拆分估算,不是逐次官方結算。
- 第3次「投入16億、獲利35億」獲利大於本金,第4次「獲利319億」也查無一致的官方出清資料,本文列為參考值。
因此「8勝1敗」比較精確的說法是:第5次以來5次全數獲利;第1到第4次的勝負,依計算方式不同而有差異 !!
3. 國安基金賺錢,不等於跟進的投資人賺錢;差別有三個:
- 時間:國安基金分批買、持有7到17個月、再分批賣。散戶若在破底時停損,就賺不到後段。
- 標的:國安基金集中買權值股;第8次投入金額約66%買台積電,15檔持股中仍有3檔小賠;第9次約63%買台積電,台積電一檔就貢獻77.72億元獲利。
- 現金流:國安基金有股利收入,也有融資利息;以第8次為例:股票處分淨利104.37億元,加股利13.82億元,扣融資利息4.94億元與相關費用0.29億元,淨利112.96億元。
以2022年為例:若在任務首日跟進買大盤,接下來三個多月要先承受最多11.6%的帳面虧損;能不能賺到,取決於撐不撐得過那段時間,以及有沒有用融資。
4. 回本時間是另一個問題 :「跟進者從低點回到首日價要多久」需要逐日資料複算,不以國安基金出清日代替;可以確定的是:中央社統計,以宣布後次一交易日開盤為基準,持有一年後9次中有7次上漲,下跌的2次都是2000年。
問題4:美股四大指數與費半——破底深淺的真正關鍵
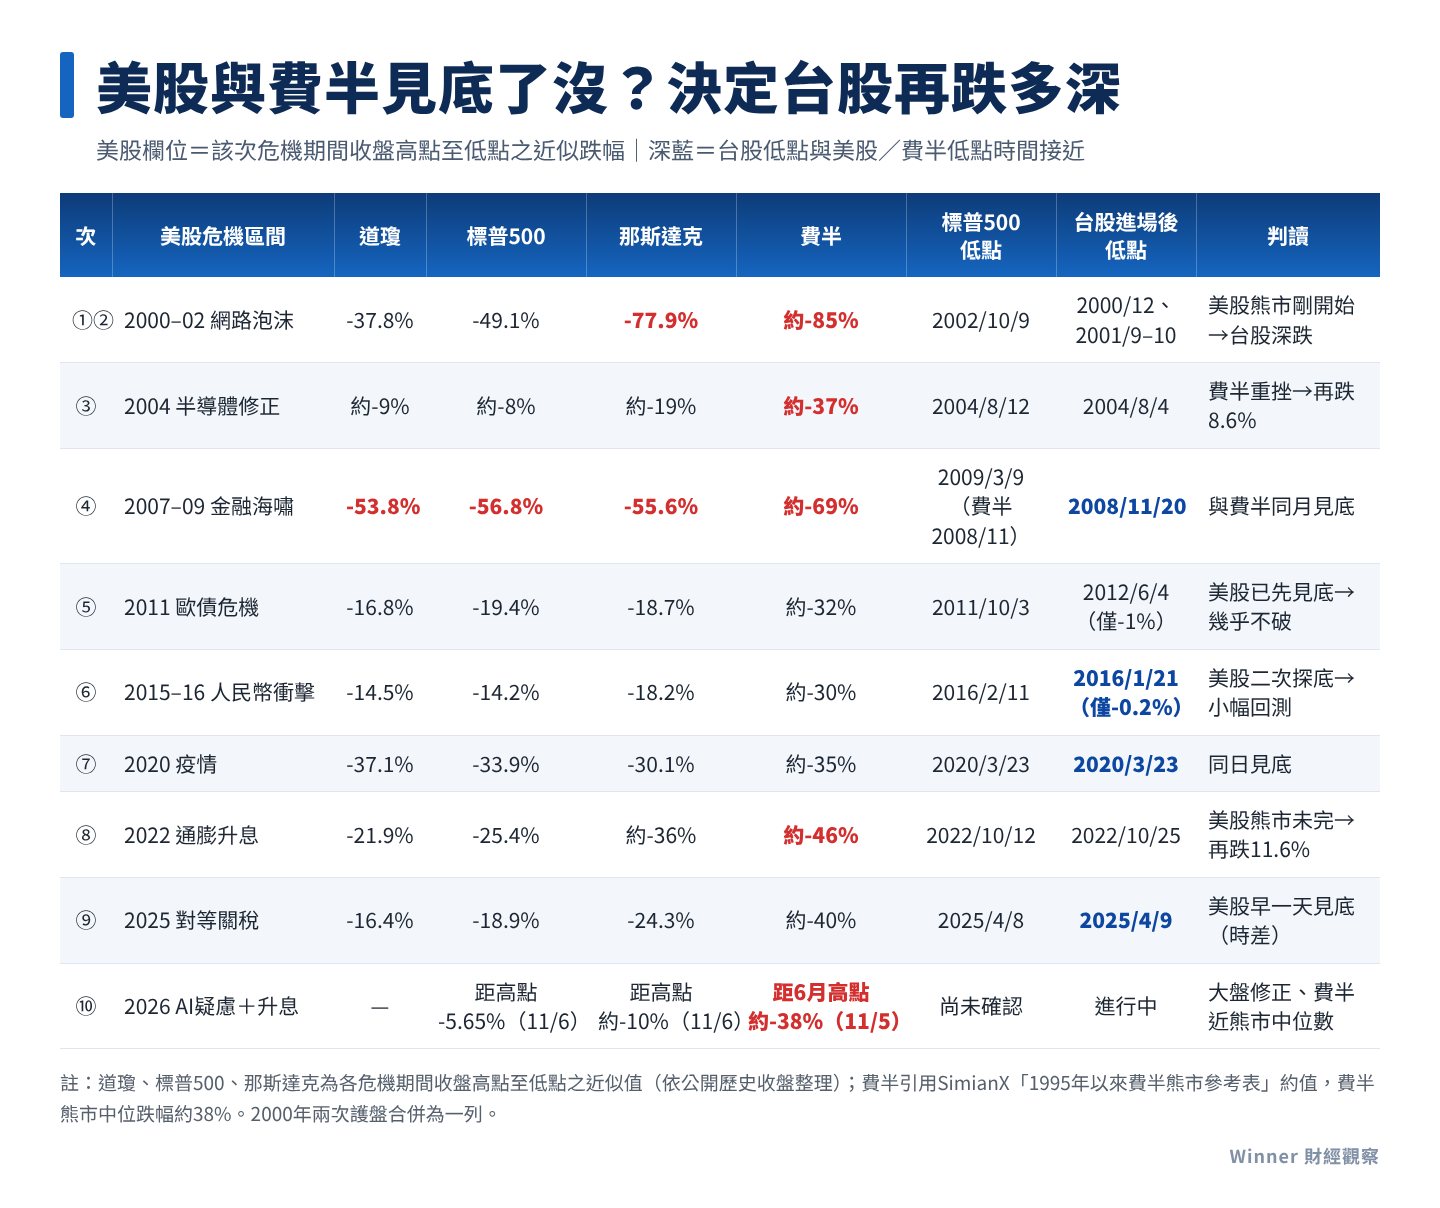
把台股進場後的低點和美股、費半的見底時間放在一起,規律相當清楚:
1. 台股的低點,常和美股或費半的低點在同一段時間出現 :
- 2008年:台股2008/11/20見底,費半也在2008年11月見底(標普要到2009年3月)。
- 2020年:台股收盤低點在3/23,美股標普同一天見底。
- 2025年:台股4/9見底,標普4/8見底,差一天是時差。
- 2022年:台股10/25見底,比標普(10/12)晚約兩週,當時另有台積電與地緣政治等台灣自身因素。
2. 進場時美股已經先見底,台股幾乎不再破底 : 2011年美股在10月初已經見底,國安基金12月進場後,台股一年內只再跌1%。
3. 進場時美股熊市才剛開始或還在半山腰,台股就會深跌 : 2000年兩次、2008年、2022年都是這種情況,台股再跌一成以上。
4. 對台股來說,費半比美股大盤更重要 : 2004年標普只修正約8%,但費半庫存修正約37%,台股仍再跌8.6%。
所以,與其問「國安基金進場了沒」,不如問「美股和費半見底了沒」!!
第10次的美股位置
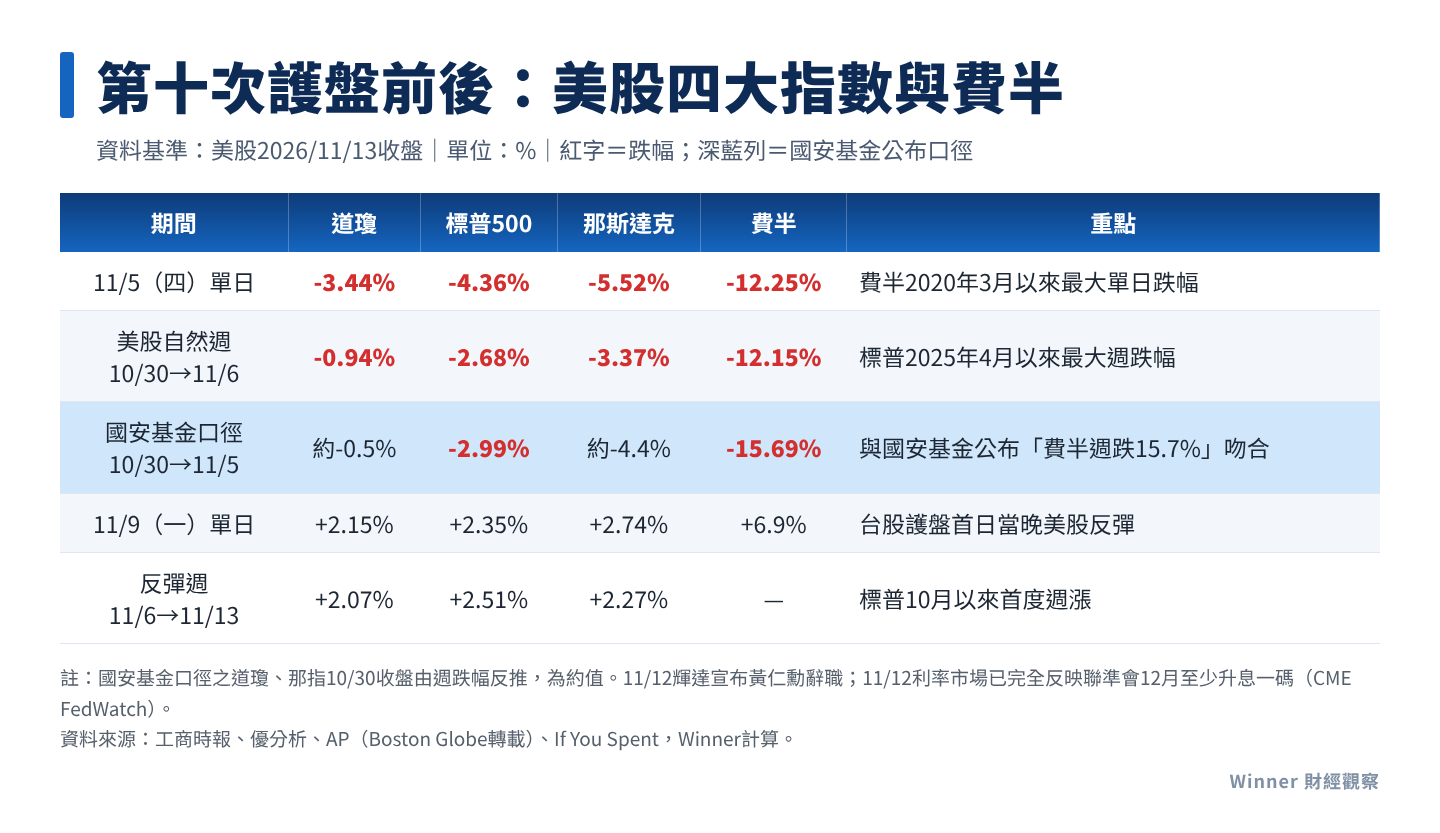
- 11月5日(美股):
費半單日-12.25%、那斯達克-5.52%、標普500-4.36%、道瓊-3.44%。 - 美股週線(10/30→11/6):
道瓊-0.94%、標普-2.68%、那指-3.37%、費半-12.15%。 - 為什麼國安基金說費半週跌15.7%?
附檔指出兩個數字不一致。查核後發現是時差造成的口徑差:國安基金11/6下午開會時,美股最新收盤是11/5;以美股10/30收盤到11/5收盤計算,費半跌15.69%,和國安基金的15.7%吻合;12.15%則是美股自然週(10/30→11/6)的跌幅,多算進了11/6費半反彈4.21%。兩者都對,只是截止日不同。 - 反彈週(11/9~11/13):
標普週漲2.51%、道瓊2.07%、那指2.27%;費半11/9單日漲6.9%、11/11漲5.66%。
關鍵落差:美股大盤只是修正,費半已是熊市 !
11月6日標普距10月6日歷史高點只跌5.65%,那指約一成;費半則距6月歷史高點約14,655點回落約36%~38%(11/5收盤約-38.5%)。這已接近1995年以來費半熊市的中位跌幅(約38%)。
換句話說,這一輪比較像「半導體熊市+美股大盤修正」,型態和2004年最接近,而不是2000年或2008年那種全面熊市。
但2022年的提醒仍在:
那一年是升息循環,費半最大跌幅約46%;目前利率市場已完全反映聯準會12月至少升息一碼,若升息延續,費半仍有下行空間。
第10次像哪一次?三個相似、兩個不同
相似一:
2022年(升息+半導體估值修正+外資大賣):
外資10月賣超台股9,943.16億元,創史上單月最高;11月1日至6日再賣超5,244億元。聯準會轉向升息、AI與半導體評價下修,這些條件和2022年最像。2022年國安基金進場後,台股再跌11.6%、花了72個交易日才見底。
相似二:
2004年(大盤小修、半導體重挫):
這一輪美股標普跌幅有限,費半跌幅深,是產業性的修正;2004年台股進場後再跌8.6%、約2.5個月見底。
相似三:
2020年、2025年(事件快、政策快):
一週跌5,510點,國安基金當天盤後就決議,限空令同步上路。這兩次台股都是進場後幾天內見底,但前提是美股也在同一時間見底。
不同一:
這次出手位置更早、點位更高 :
以往國安基金多在大盤跌到10年線或5年線附近才進場,這次在年線附近就出手;進場點位也創史上新高。出手越早,越有可能遇到「政策底先到、市場底後到」。
不同二:
衝擊源頭在AI產業本身 :
美國期中選舉後的AI資料中心監管疑慮,加上輝達領導層更迭,不是單純的流動性恐慌,需要財報與資本支出數字來確認;11月17日盤面上,銅箔基板與ABF載板族群多檔跌停,顯示賣壓已從權值股擴散到高評價AI零組件。
三種情境與追蹤清單
以下用歷史數字做「條件式對照」,不是點位預測。
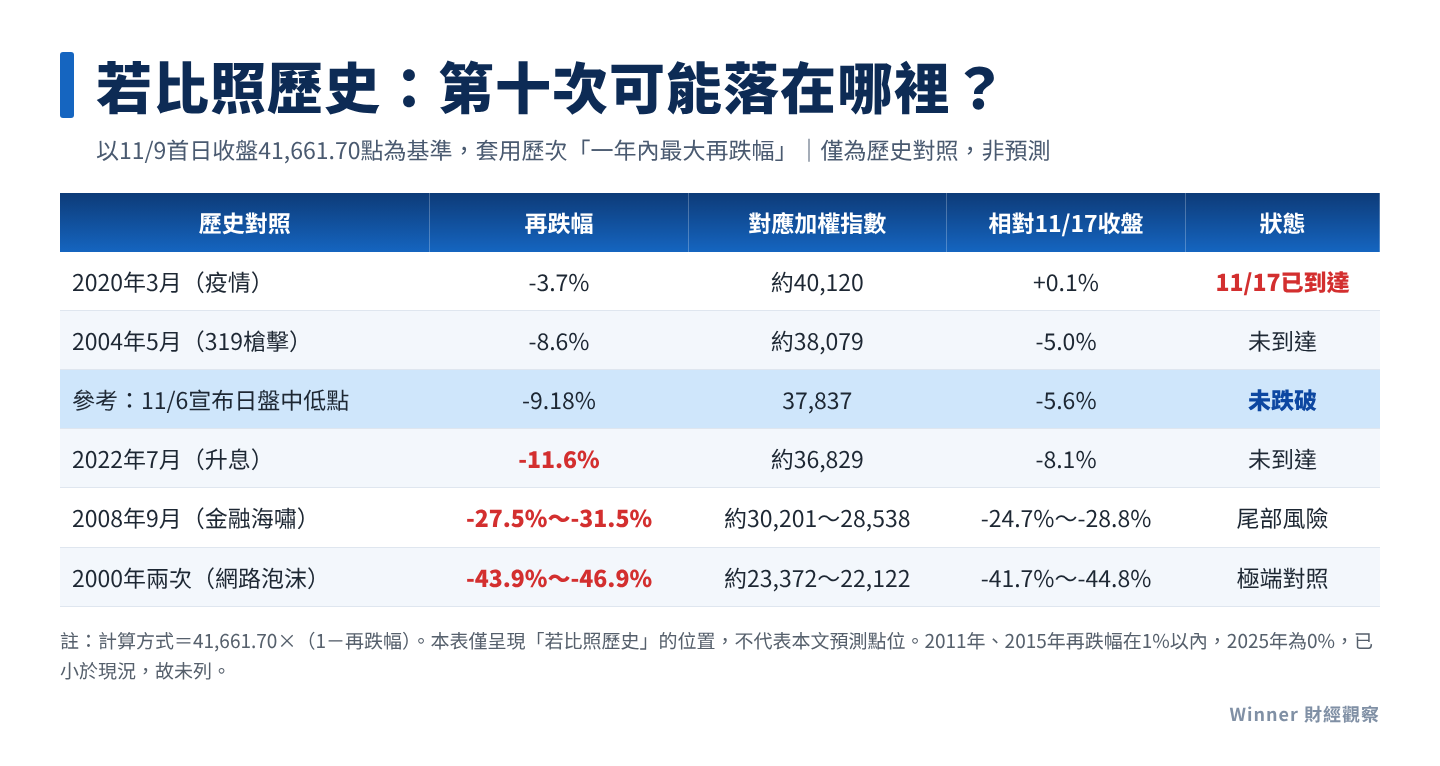
表7重點:以11/9首日收盤41,661.70點為基準套用歷次再跌幅,2020年型的再跌3.7%(約40,120點)在11/17收盤時已經到達;若比照2022年再跌11.6%,對應約36,829點,比11/6盤中低點還低約1,000點。
偏多情境(2020年、2025年型) 條件:
費半與美股在11月內止跌;輝達財報與換帥後的資本支出指引沒有轉弱;外資賣超收斂,新台幣守住33元附近; 結果:台股守住11/6收盤39,701點附近,首日價失守只是短暫回測。
基準情境(2004年、2022年型) 條件:
費半估值修正未完、聯準會12月升息、外資間歇性賣超; 結果:台股可能回測11/6盤中低點37,837點附近,甚至比照2022年再跌約一成;打底時間以數週到三個月計。
偏空情境(2008年型,尾部風險) 條件:
AI資本支出出現實質砍單(不只是評價下修)、AI相關融資或信用市場出狀況、美國整體股市轉入熊市; 結果:歷史上這類情況,台股自首日再跌近三成。目前沒有證據顯示這個情境已經成形,但應列入風險清單。
追蹤與後續須觀察的項目清單
- 費半是否先止跌:
歷史上台股低點多和費半、美股低點相距不遠。 - 輝達財報(美國時間11月17日)與換帥後的資本支出指引 :
以及大型雲端業者的資本支出。 - 聯準會12月會議:
升息一碼或兩碼,和2022年的升息路徑相比。 - 外資賣超是否收斂、新台幣能否守住33元。
- 兩道關卡:
11/6收盤39,701.64點、11/6盤中低點37,837.05點。 - 國安基金實際動用金額與持股:
依例要到任務結束後才會公布,不宜憑傳言判斷 !!
結論
國安基金是政策護盤與信心的來源,但不是底部保證 !
前9次以首日收盤起算,一年內有8次出現更低收盤、4次再跌超過一成;第10次在第6個交易日跌破首日低點與收盤,仍落在歷史常態之內。
真正的分水嶺有兩個:
一是費半與美股是否已先見底;
二是第10次宣布日的兩道價位,收盤39,701點與盤中37,837點。前者決定台股會不會像2008年、2022年那樣深跌;後者是市場信心的最後防線。
國安止血非鐵底,歷戰八探有前題;
政策先行看費半,現股長抱待春泥。
Winner最終結論:
國安基金近5次全數獲利,但從進場到出清要7到17個月;
投資人若想參考國安基金,要先問自己:有沒有同樣的時間與資金耐力?
比較穩健的做法是分批布局、保留現金、避免融資槓桿;不必因為首日價失守就恐慌賣出,也不要以為「國安基金在場就不會再跌」而重壓。
本文依公開資料整理,並以條件式情境進行試算,僅供研究與參考,不構成任何投資建議或買賣推介。過去績效不代表未來表現。投資人應自行評估風險並承擔投資結果。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。