股市崩盤,選股第一件事是先求不受傷。這次神探選股設定5日漲跌幅大於0%、近半年Beta值小於0.3、3年平均殖利率大於5%、本益比小於8倍,全市場只篩出德昌(5511)一檔。它是深耕中台灣近四十年的營造老店,近四季EPS 13.69元、本益比只有5.2倍,毛利率創13季新高,連續32年發放股利,以五成發放率推估,2027年潛在殖利率上看9%...
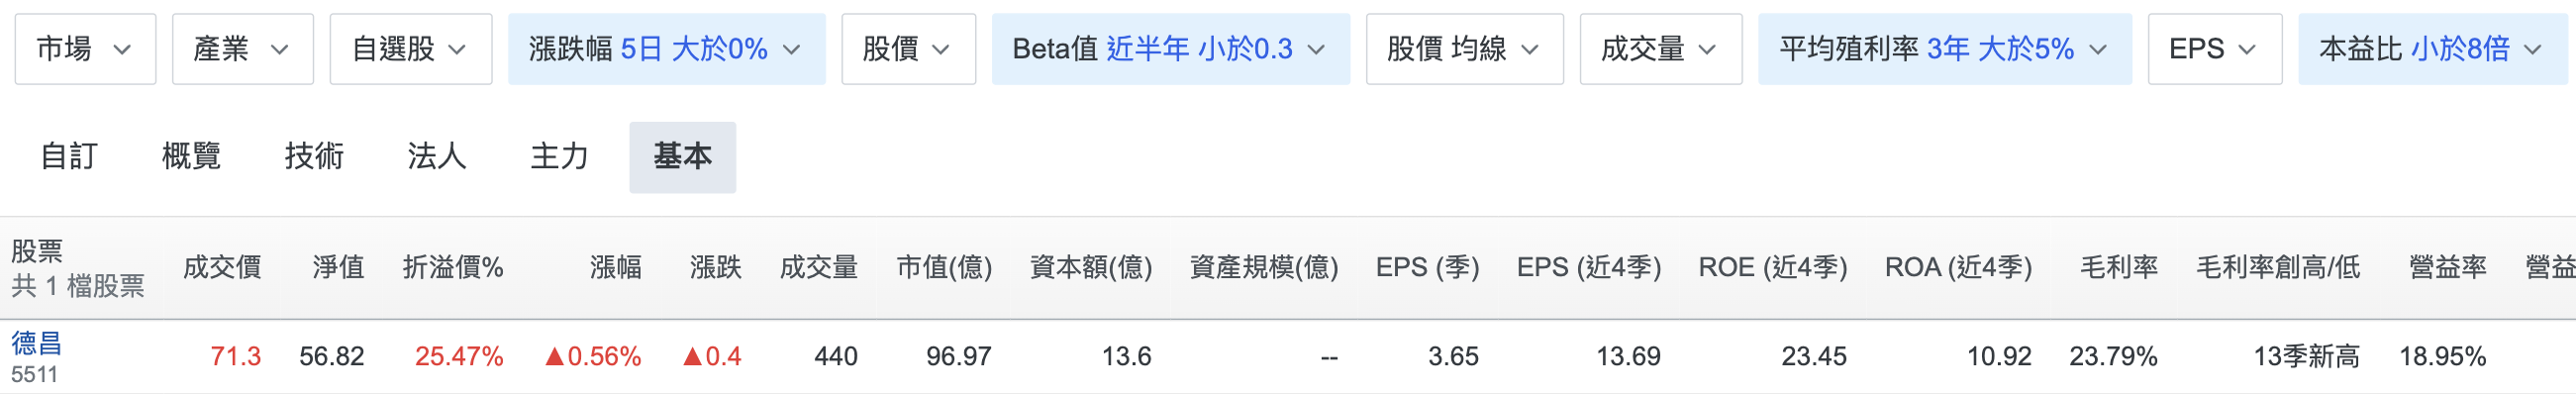
最近大盤重摔,這種時候選股的第一個念頭不是找飆股,而是先找不會跟著一起摔的股票。所以本週的篩選條件分成兩層,第一層是防守,5日漲跌幅大於0%代表近一週股價沒有下跌,近半年Beta值小於0.3則代表股價對大盤的敏感度極低,理論上大盤跌一成,它大約只會動三趴左右。第二層是價值,3年平均殖利率大於5%加上本益比小於8倍,確保買到的是願意配錢、估值又不貴的公司。四個條件同時套上去,全市場只剩下德昌(5511)一檔,成交價71.3元、每股淨值56.82元、近四季ROE 23.45%,在崩盤週裡能同時闖過這四關,本身就是一種實力證明。
從醫院、捷運機廠到空軍統包,中台灣的工程老店
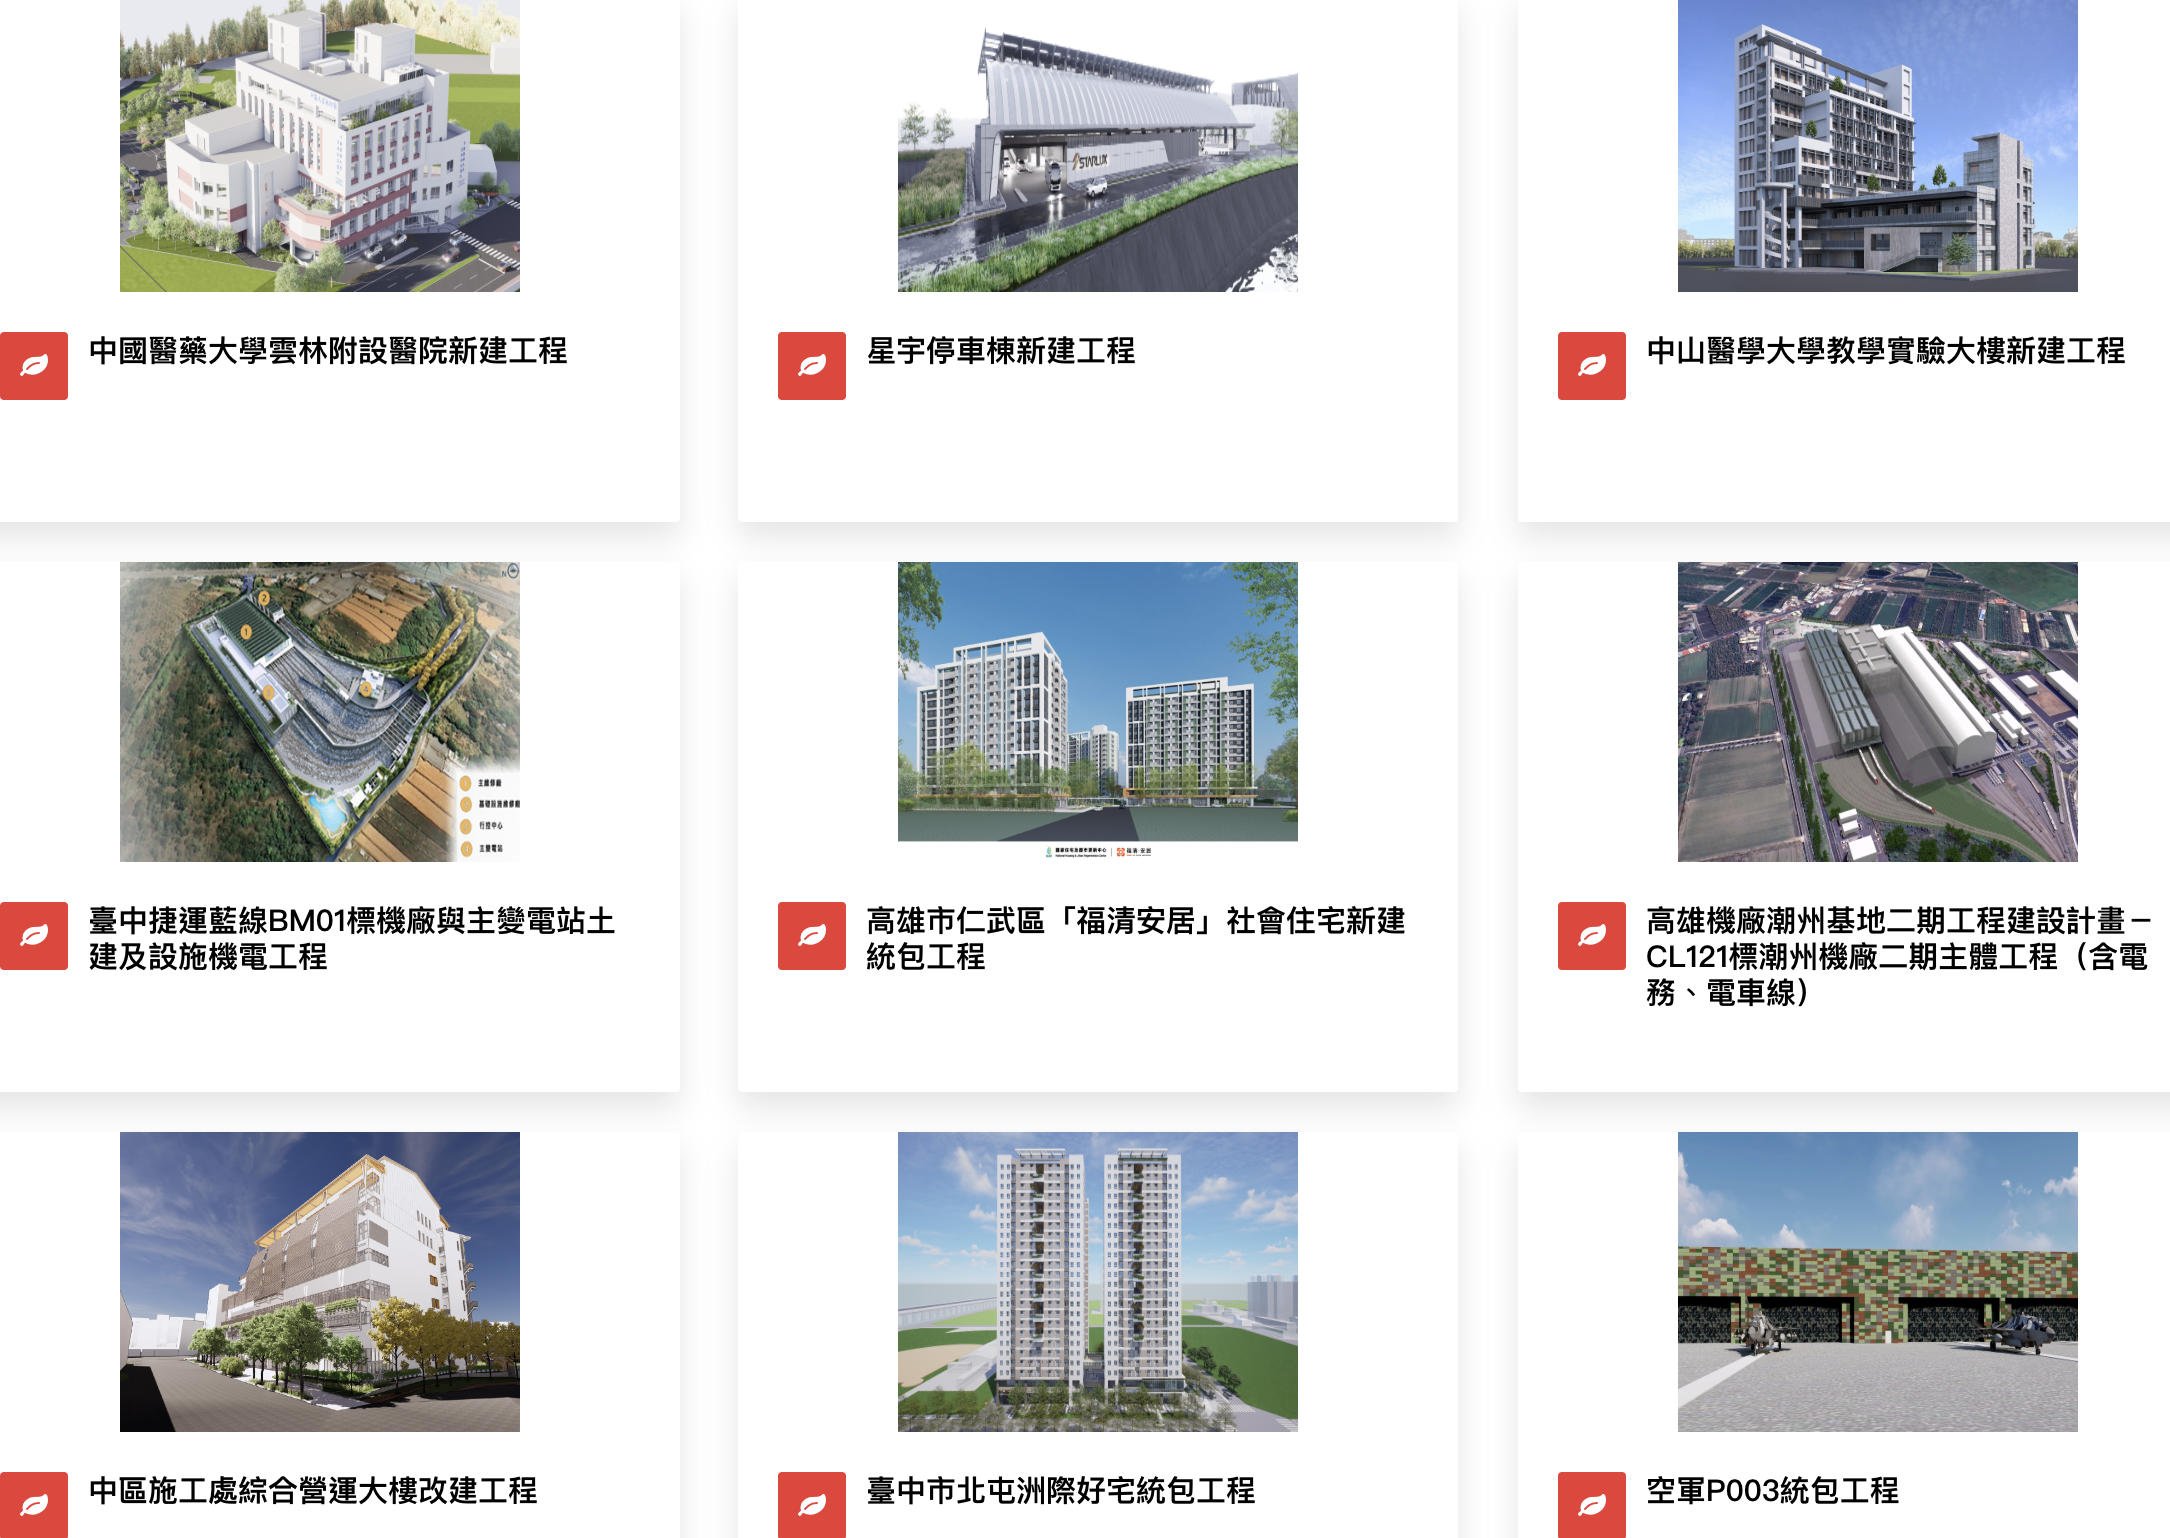
德昌營造成立於1986年,總部設在台中,1998年在櫃買中心掛牌,主力是承攬建築與土木工程,營收超過九成來自工程本業。攤開它手上的工程案,橫跨的領域相當廣,醫療校園有中國醫藥大學雲林附設醫院、中山醫學大學教學實驗大樓,軌道建設有台中捷運藍線BM01標機廠與主變電站、高雄機廠潮州基地二期主體工程,社會住宅有高雄仁武「福清安居」與台中北屯洲際好宅,另外還有空軍P003統包工程和星宇的停車棟新建工程。這份清單的共同點是業主多半是政府單位、醫院與大型企業,付款穩、規模大,營收自然不太受房市景氣與央行信用管制左右,這正是德昌低Beta最根本的來源。
大盤重摔那天,它只是晃了一下
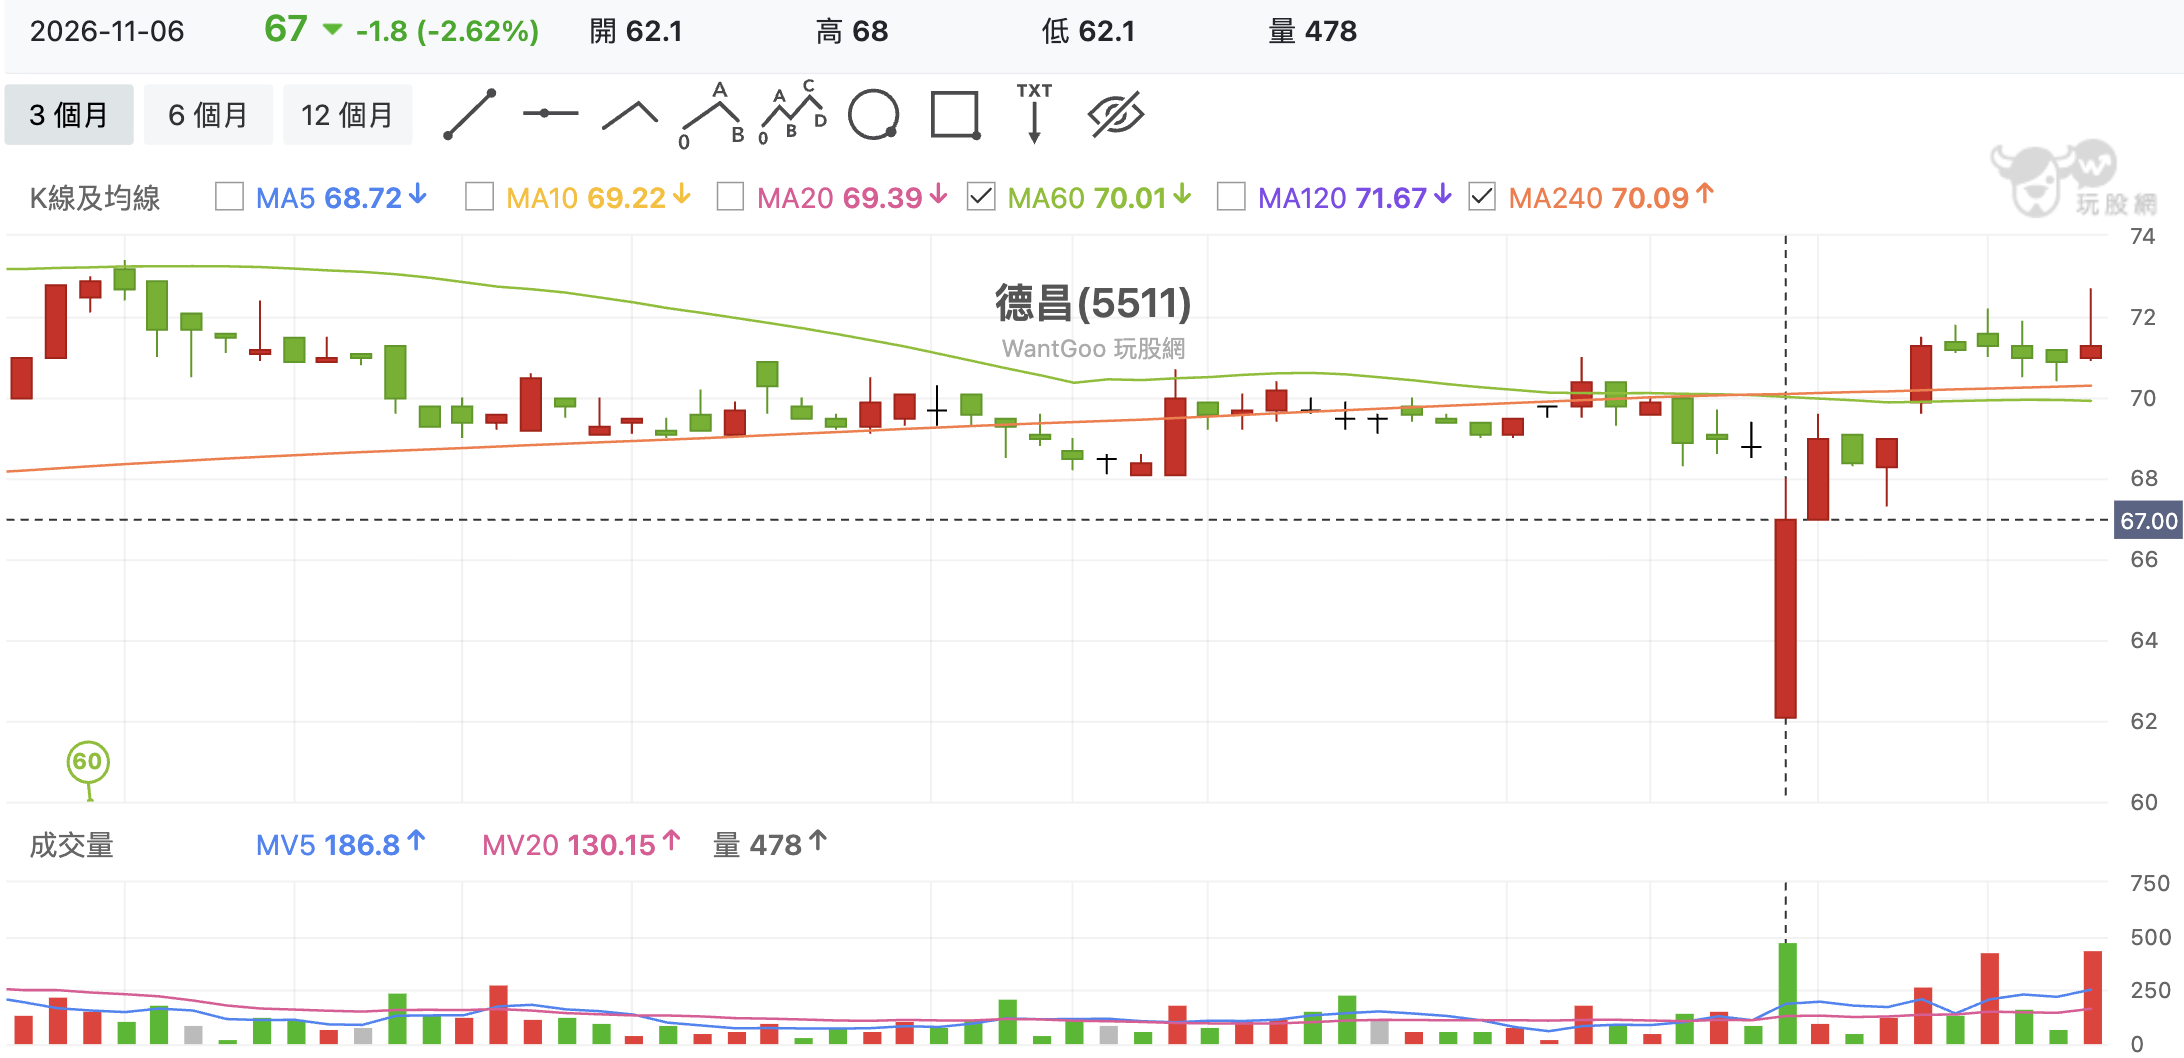
看11月6日那根K線最有感。當天德昌一開盤就被恐慌賣壓摜到62.1元,但隨即開低走高,盤中最高回到68元,最終收在67元,拉出一根長紅K棒,成交量也放大到478張,是近三個月少見的大量,代表低檔有人願意大方承接。之後幾個交易日股價一路收復失土,重新站回約70元附近的季線與年線,最新成交價71.3元,已經回到崩盤前的區間。這就是低Beta股票的樣子,恐慌來的時候它也會被波及,但跌得淺、站得快,比起每天上沖下洗的高波動股,更適合在亂流中抱得住。
本益比從8倍壓到5倍,股價一整年原地踏步
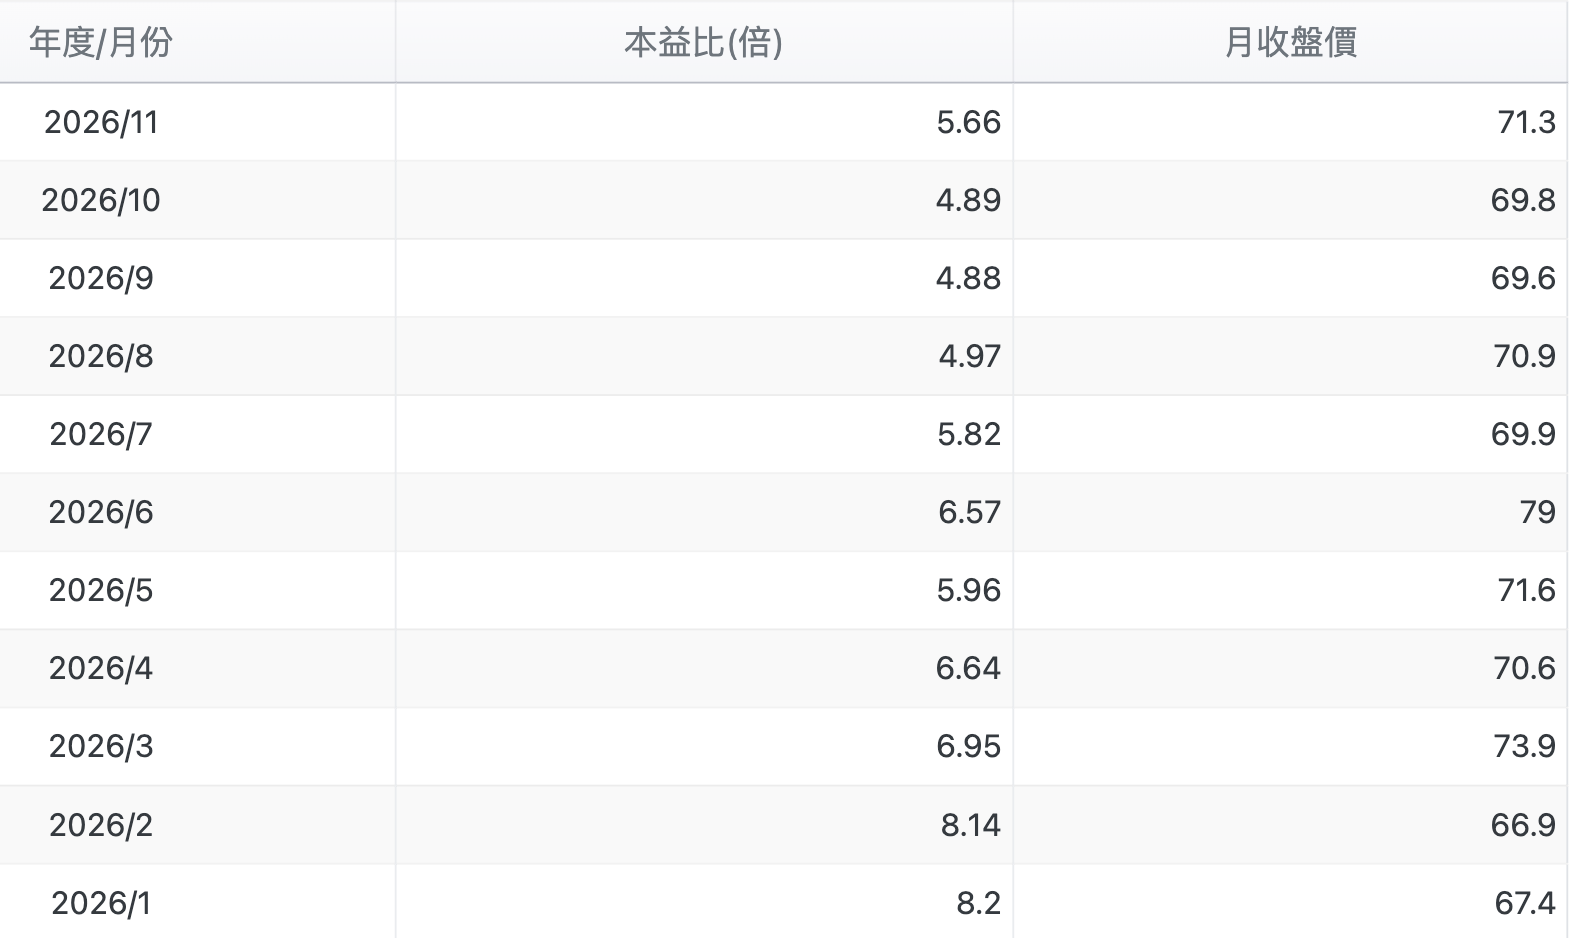
德昌今年的股價幾乎沒有動,1月收67.4元,6月最高收在79元,10月又回到69.8元,11月是71.3元。但同一段時間本益比卻從1月的8.2倍,一路壓縮到8到10月的4.88至4.97倍,11月也只有5.66倍。股價不動、本益比下降,答案只有一個,就是獲利跑得比股價快。2024年全年EPS 5.86元,2025年直接翻倍到10.64元,2026年第一季2.54元、第二季2.99元、第三季3.65元,前三季累計9.18元,年增40%。有意思的是,德昌今年前十個月營收只年增9.75%,成長力道並不驚人,真正的關鍵在賺錢效率,最新一季毛利率23.79%創下13季新高、營益率18.95%,同樣的營收能留下更多獲利。以近四季EPS 13.69元、股價71.3元計算,本益比只有5.2倍,完全符合篩選條件的標準。
連續32年發股利,2027年殖利率上看9%
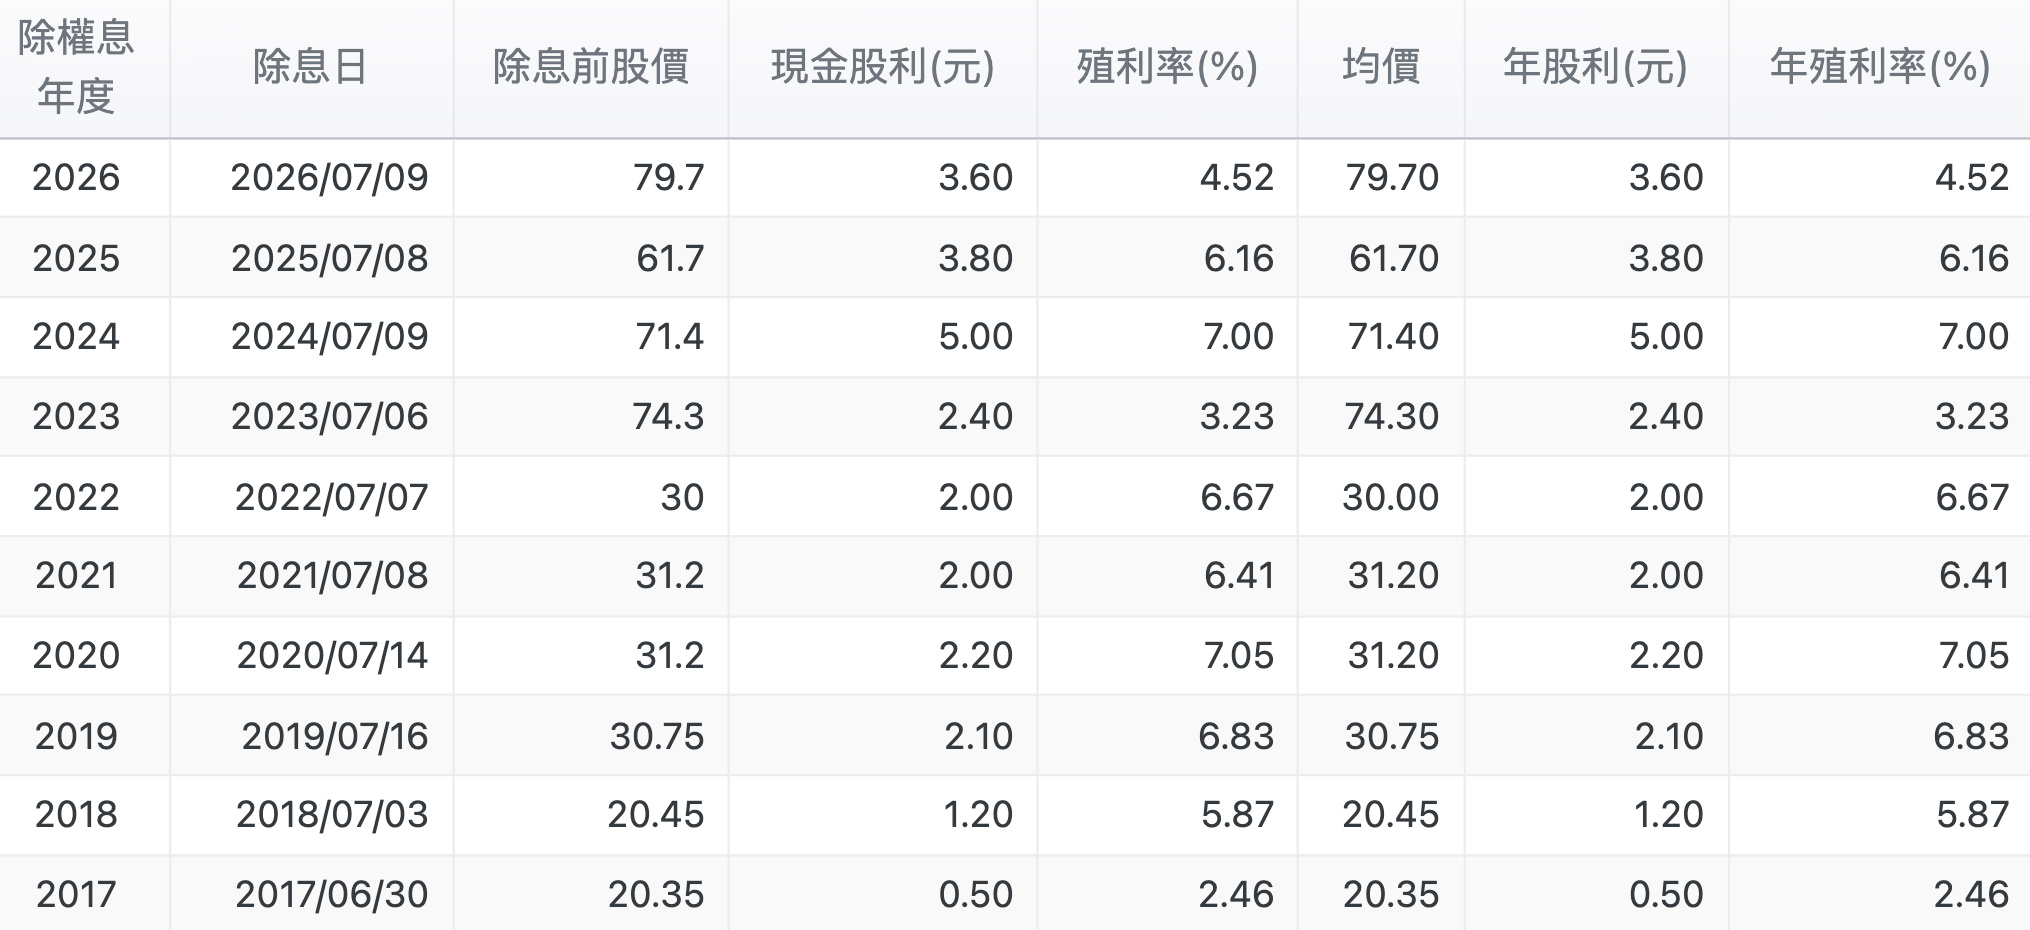
德昌是不折不扣的配息老將,已經連續32年發放股利。近三年現金股利分別是2024年5元、殖利率7%,2025年3.8元、殖利率6.16%,2026年3.6元、殖利率4.52%,三年平均約5.89%,穩穩跨過5%的門檻。今年殖利率看起來偏低,一來是除息前股價漲到79.7元,二來是公司今年另外配發了約1.99元的股票股利,現金加股票合計的發放率大約五成。若以2026年前三季EPS 9.18元為基礎,第四季就算只維持第三季3.65元的水準,全年EPS也有機會來到12.8元左右,以五成發放率換算,2027年可望配發約6.4元的股利,用71.3元的股價計算,潛在殖利率接近9%。
跌不深、估值低、股息厚,崩盤週的避風港
這次篩選的邏輯很直白,先用5日不跌和低Beta把會跟著大盤一起摔的股票擋在門外,再用殖利率和本益比挑出真正有價值的公司。德昌用它政府與醫療工程為主的穩定案源、毛利率創13季新高的賺錢效率、只有5倍的本益比,以及連續32年不間斷的股利,完整回答了崩盤週裡投資人最在意的問題:跌下去的時候抱得住,等待的時候還有股息可以領。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。