限空令2.0還有低點?6次限空4次再破底,多在3天內見底??
六限四破,三日多止;
禁空煞車,留現守底。
Winner 財經觀察|2026年11月20日|資料基準:2026/11/19收盤
系列說明- 本文是-詳見連結:〈國安基金護盤首日價失守!前9次有8次再探低〉(11/18)的續篇。
上篇以「國安基金任務首日」為起點,看進場後還會不會破底、要等多久,以及美股和費半的角色;本篇換一個起點,以「金管會限空令上路日」為起點;兩篇文章的出發點不同,數字可以對照著看,背景與總體指標並不重複 !!
導讀
上篇寫完兩天,台股就把11月6日收盤跌破了;11月19日加權指數收38,426.89點,金管會盤後推出第二波限空,市場自然想問:限空令出來之後,還有沒有低點?
我把國安基金前九次護盤裡的限空措施逐一攤開,用證交所日資料比對限空上路前後的最低點;
結論先講 :同款政策只有2次,一守一破;
廣義限空有6次 : 4次再破底,但多半破得快、止得也快。
最後再和上篇對照,看國安基金進場日與最嚴的限空令,哪一個離低點比較近?
接續上篇:兩道關卡,一道已失守
上篇(資料基準11/17)留下兩道觀察關卡:11月6日收盤39,701.64點,以及11月6日盤中低點37,837.05點;之後兩天的變化如下:
- 11月18日小漲102.80點,收40,194.91點。
- 11月19日重挫1,768.02點、跌幅4.40%,收38,426.89點,中央社統計為收盤史上第7大跌點,指數也失守年線;。櫃買指數跌7.22%、收285.33點,上市櫃合計超過280檔跌停。
結果是:第一道關卡失守,11月19日收盤比11月6日收盤低3.21%;第二道關卡還在,11月19日盤中低點38,259.70點,仍比11月6日盤中低點高422.65點。
上篇引述的統計是「前9次有7次在進場後三個月內跌破決議日收盤」,這次從11月6日決議算起,只用了9個交易日;從11月13日收盤算起,三天跌掉5,248.23點(12.02%);以收盤計,距10月6日高點49,822.55點已回落22.87%。
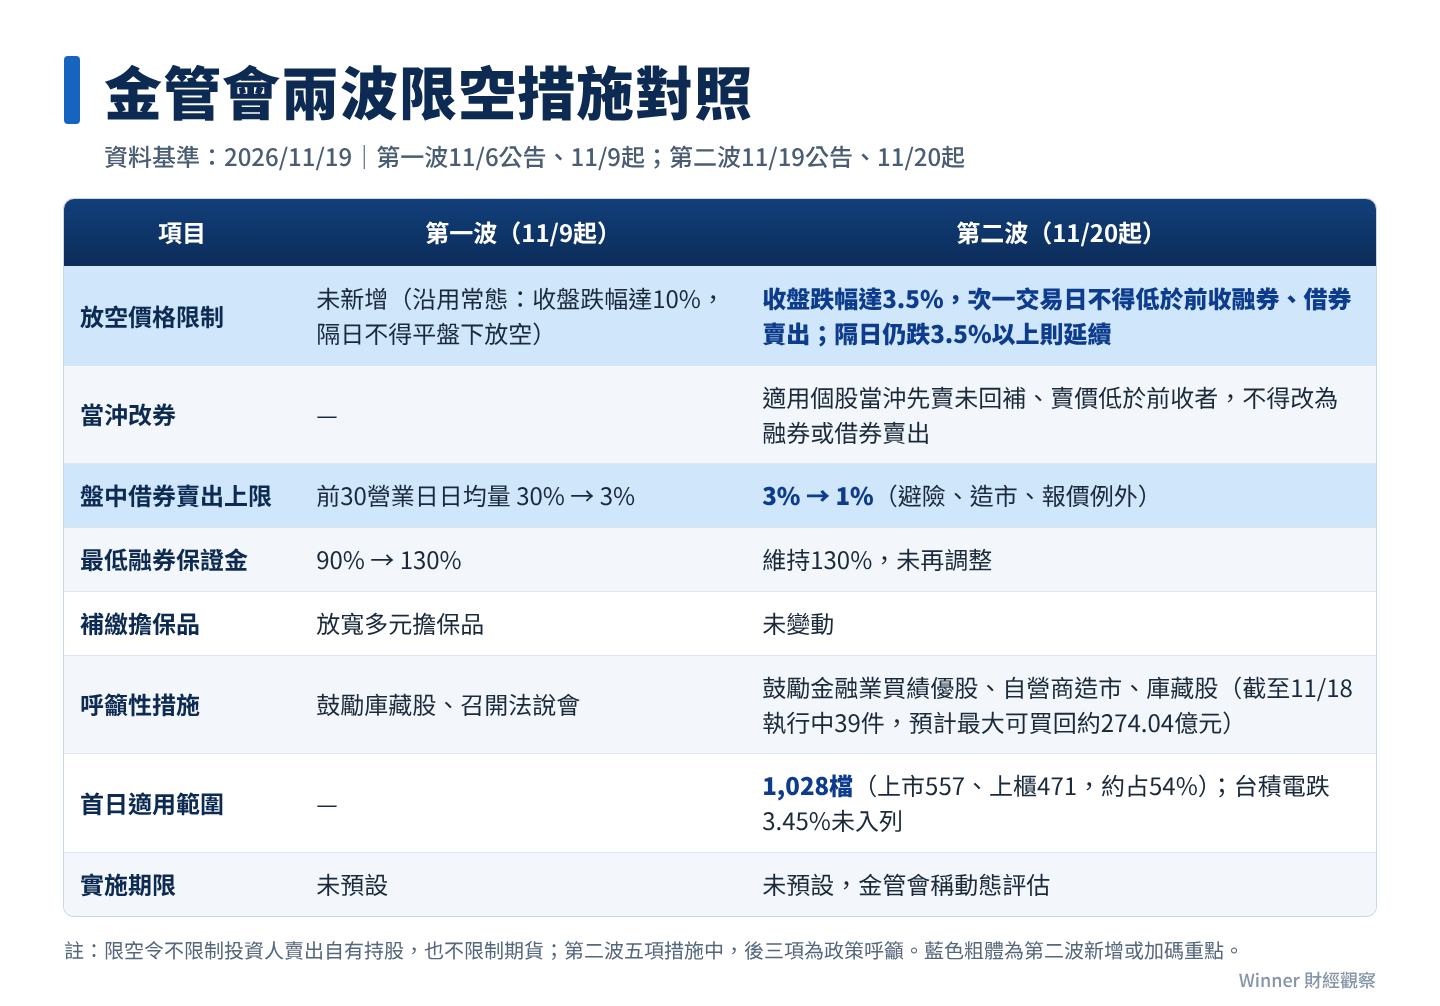
第二波限空到底加碼了什麼?
先更正一個常見說法 : 11月19日宣布加碼限空的是金管會,不是國安基金;國安基金負責進場買股,放空管制屬於金管會。
媒體常說的「禁空令2.0」也只是俗稱,正確說法是「有條件限空」:只有收盤跌幅達3.5%的股票,隔天才不能在平盤以下放空,平盤以上照樣可以融券或借券賣出。
第二波五項措施,前兩項是硬性規定,後三項屬於政策呼籲:
- 3.5%條件限空:
上市櫃股票及台灣存託憑證當日收盤跌幅達3.5%以上,次一交易日融券賣出、借券賣出的價格不得低於前一日收盤價;隔天收盤若仍跌3.5%以上,限制延續。券商、期貨商因報價或避險需求的放空不受限。適用股票做現股當沖時,先賣後沒買回且賣價低於前一日收盤價,不得改成融券或借券賣出。 - 盤中借券賣出上限再砍:
由前30個營業日日均成交量的3%降到1%,發行權證、造市、報價等避險需求例外。若和原本的30%相比,只剩三十分之一。 - 鼓勵金融業買進績優股:
金管會引用的數據是,上市櫃公司今年截至10月累計營收約56.75兆元、年增39.05%;前三季累計稅前淨利約6兆6,126億元、年增86.43%。 - 呼籲證券自營商履行造市義務 :
提供市場流動性。 - 鼓勵上市櫃公司實施庫藏股:
截至11月18日執行中39件,預計最大可買回金額約274.04億元;這是「最多可以買多少」,不是已經買進的金額。
最低融券保證金這次沒有再調,仍維持第一波的130%;金管會也沒有預設實施期限,官員只說上次(2022年)實施了126天,這次會動態評估 !!
首日的影響範圍不小 :
依證期局統計,11月19日跌幅達3.5%的上市股票有557檔、上櫃471檔,合計1,028檔,約占1,900家上市櫃公司的54%;市值前30大裡有20檔入列;但市值最大的台積電當天跌3.45%,差一點沒碰到門檻,11月20日不在限制名單內。
這項措施管不到什麼?
限空令限制的是「借股票來賣」:
投資人(包括外資)賣出自己手上的持股、期貨避險、權證避險,都不在限制範圍;上篇提到外資10月賣超創單月紀錄,這類賣壓大多是賣出持股,限空令碰不到。另外,台股原本就有冷卻機制:個股收盤跌幅達10%,隔天不得在平盤以下放空;這次等於把門檻從10%暫時降到3.5%。
前九次護盤,哪幾次有類似政策?
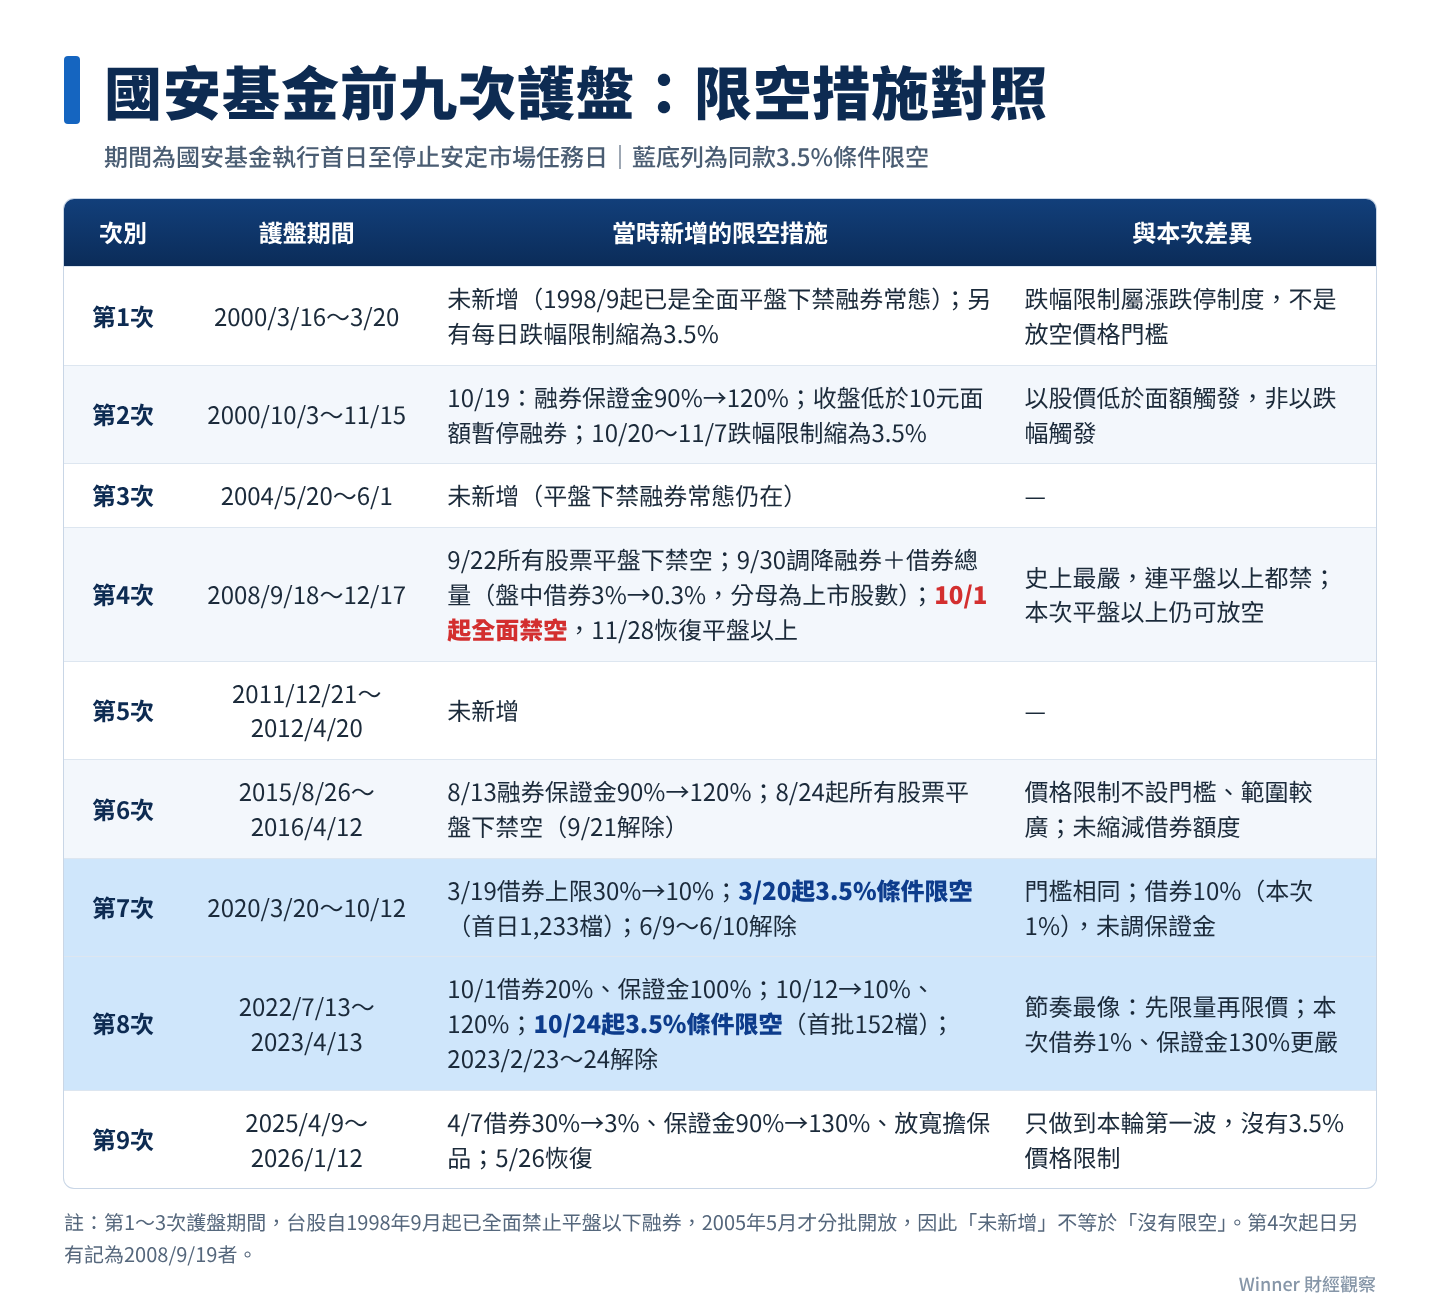
答案要分兩種口徑:
- 同款(3.5%條件限空):2次 - 第7次(2020年疫情)與第8次(2022年升息、俄烏戰爭)。
- 廣義(只要有新增限空,含提高融券保證金、縮減借券額度、平盤下禁空、全面禁空):6次 - 第2、4、6、7、8、9次。
- 沒有新增限空:3次 - 第1、3、5次。但要補一句:1998年9月亞洲金融風暴後,台股原本就實施全面平盤下不得融券,一直到2005年5月才分批開放;所以第1到3次護盤時,市場本來就在平盤下禁空的環境裡,只是沒有「新增」措施。
各次的差異,重點如下:
第2次(2000年10月):
財政部10月19日把最低融券保證金從90%調到120%,收盤跌破10元面額的股票暫停融券,回到面額以上連續6個營業日才恢復;同一批措施還把10月20日至11月7日的每日跌幅限制從7%縮小為3.5%。這個「3.5%」是當天最多能跌多少,和本次「跌3.5%隔天不能平盤下放空」是兩回事,引用時不要混在一起。
第4次(2008年金融海嘯):
史上最嚴 !! 9月22日起所有股票平盤以下不得放空(金管會曾特別澄清不只150檔);9月30日起調降融券加借券賣出的總量上限,盤中借券賣出由上市股數的3%降到0.3%;10月1日起全面禁止融券及借券賣出,連平盤以上都不行,11月28日才恢復平盤以上可放空;10月中旬另把跌幅限制縮為3.5%。媒體說本次1%「創2008年以來最嚴」,但2008年的0.3%是以上市股數為分母,本次1%是以30日均量為分母,兩個百分比不能直接比高低。
第6次(2015年人民幣貶值、全球股災):
8月13日起融券保證金90%→120%;8月23日週日下午宣布,8月24日起所有股票平盤以下不得放空,9月21日解除。價格限制不設跌幅門檻,範圍比本次廣,但沒有砍借券額度。金管會先出手,國安基金8月25日才決議、8月26日執行。
第7次(2020年疫情):
3月19日起借券上限30%→10%;同日再宣布3.5%條件限空,3月20日首次適用,當天有1,233檔入列,約占1,715家的72%。這次沒有調整融券保證金。6月9日取消3.5%限制,6月10日借券額度恢復30%。
第8次(2022年升息、俄烏戰爭):
節奏和本次最像,都是「先限量、再限價」。10月1日起借券上限降到20%、融券保證金提高到100%;10月12日再調為10%與120%;10月21日宣布3.5%條件限空,10月24日首批152檔適用,2023年2月23日取消,前後126天。
第9次(2025年對等關稅):
4月7日起借券上限30%→3%、融券保證金90%→130%,並放寬補繳擔保品,原訂5天、後來延長,5月26日恢復。這次只做到「限量」,沒有啟動3.5%價格限制。本輪第一波(11月9日)基本上就是2025年的套餐。
本次(第10次)的定位:
把2025年的「數量工具」(借券3%→1%、保證金130%)和2020、2022年的「價格工具」(3.5%)疊在一起;價格限制的範圍比2015年窄,數量限制卻比過去任何一次「條件限空」都緊。
限空公告後到國安基金停止任務前,還有更低點嗎?
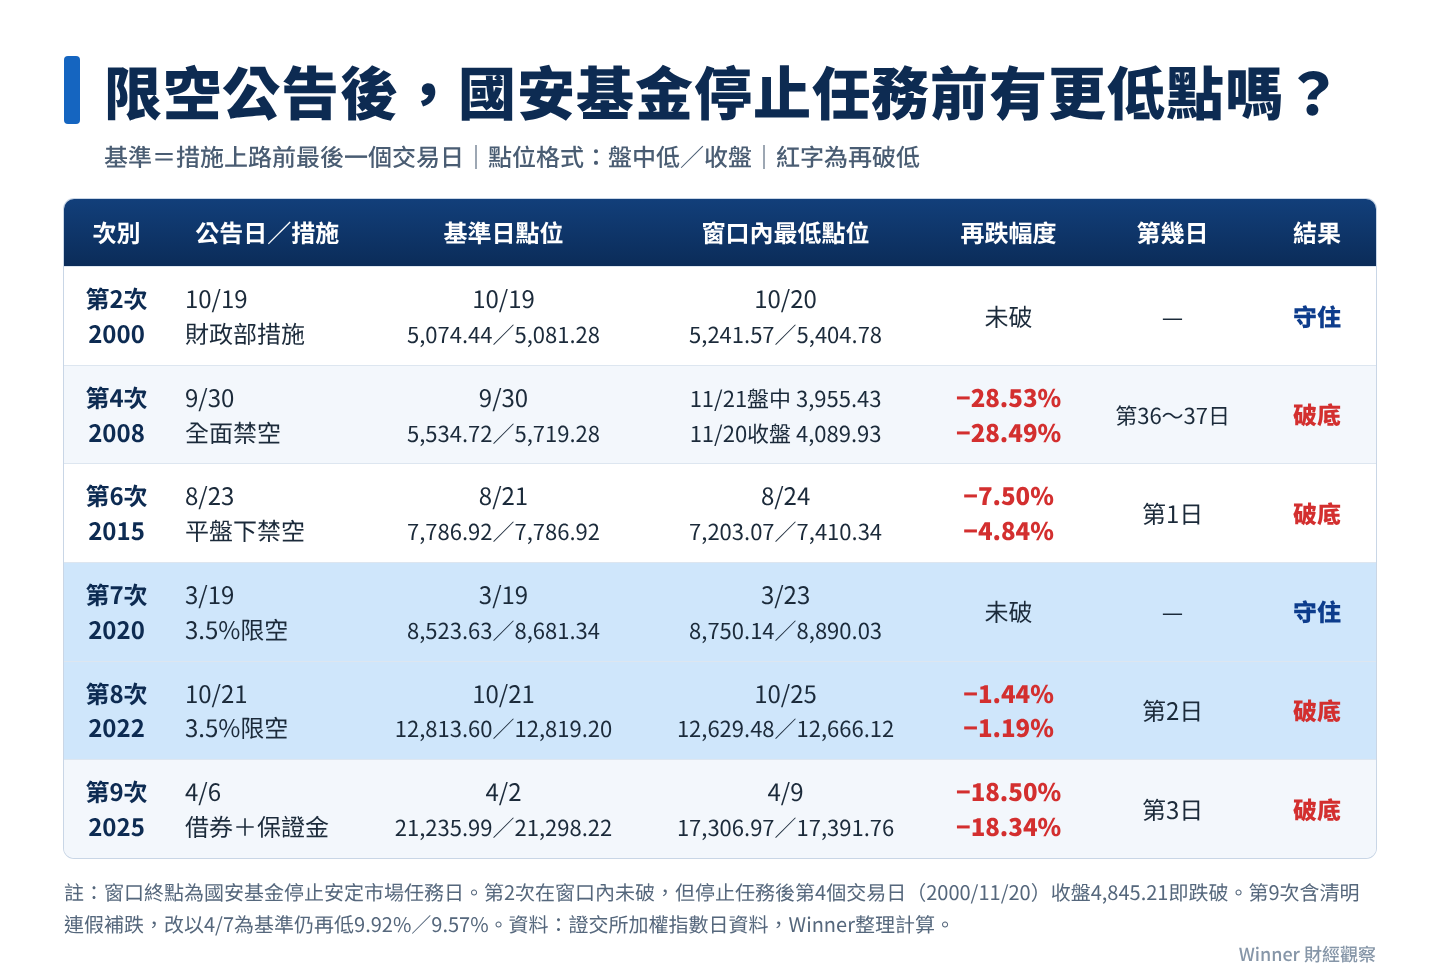
檢驗方法(避免各說各話):
- 基準日:措施上路前最後一個完整交易日,也就是公告當時市場已知的最後一個點位。
- 比較方式:盤中低點對盤中低點、收盤對收盤,兩種都看。
- 檢驗期間:措施上路首日起,到國安基金宣布停止安定市場任務當日為止(不含之後的持股處分期)。
- 多波措施的年份:主表以「最嚴的那一波」為準,第一波的結果另外統計。
- 這和上篇的口徑不同:上篇以國安基金任務首日收盤為基準、看一年或60個交易日;本篇以限空上路前一日為基準、看到國安基金停止任務為止。
結果,6次廣義限空中,4次在限空後、國安基金停止任務前出現更低點:
- 第4次(2008):
以9月30日(全面禁空前一天)為基準,11月21日盤中3,955.43點再低28.53%,11月20日收盤4,089.93點再低28.49%,分別是禁空上路後第37、36個交易日。這兩個低點都發生在全面禁空期間,說明連最重的禁空也擋不住系統性危機。
- 第6次(2015):
以8月21日為基準,8月24日(禁空首日)盤中7,203.07點、收盤7,410.34點,再低7.50%、4.84%。之後一直到2016年4月12日停止任務,都沒有再跌破這兩個點位。國安基金8月26日開始執行後,盤中最低就是當天的7,547.61點,最低收盤是2016年1月21日的7,664.01點。
- 第8次(2022):
以10月21日為基準,10月25日(首次適用後第2個交易日)盤中12,629.48點、收盤12,666.12點,再低1.44%、1.19%,也跌破10月20日的波段盤中前低12,698.91點。之後沒有再創低。
- 第9次(2025):
以4月2日(清明連假前)為基準,4月9日盤中17,306.97點、收盤17,391.76點,再低18.50%、18.34%,是措施上路第3個交易日。這段跌幅包含連假休市期間全球股市重挫的補跌;若改用4月7日限空首日比較,仍再低9.92%、9.57%。
另外2次沒有破:
- 第7次(2020):
3.5%條件限空公告當天(3月19日)就是波段最低點,盤中8,523.63點、收盤8,681.34點。3月23日回測,盤中低點比3月20日低0.76%、收盤低3.73%,但都沒跌破3月19日。上篇說2020年「進場後隔1個交易日(3/23)見底、再跌3.7%」,是以國安基金首日(3/20)收盤為基準;本篇以限空公告日為基準,3月19日本身就是最低點。兩個說法都對,只是起點不同。
- 第2次(2000):
10月19日公告後,到11月15日國安基金停止任務前,最低點是10月20日的盤中5,241.57點、收盤5,404.78點,都高於10月19日的5,074.44點與5,081.28點。不過國安基金停止任務後第4個交易日(11月20日)收盤4,845.21點就跌破了,11月21日盤中更低到4,760.68點。窗口內守住,不代表趨勢已經扭轉。
重點:相同政策下,再破底的歷史頻率有多高?
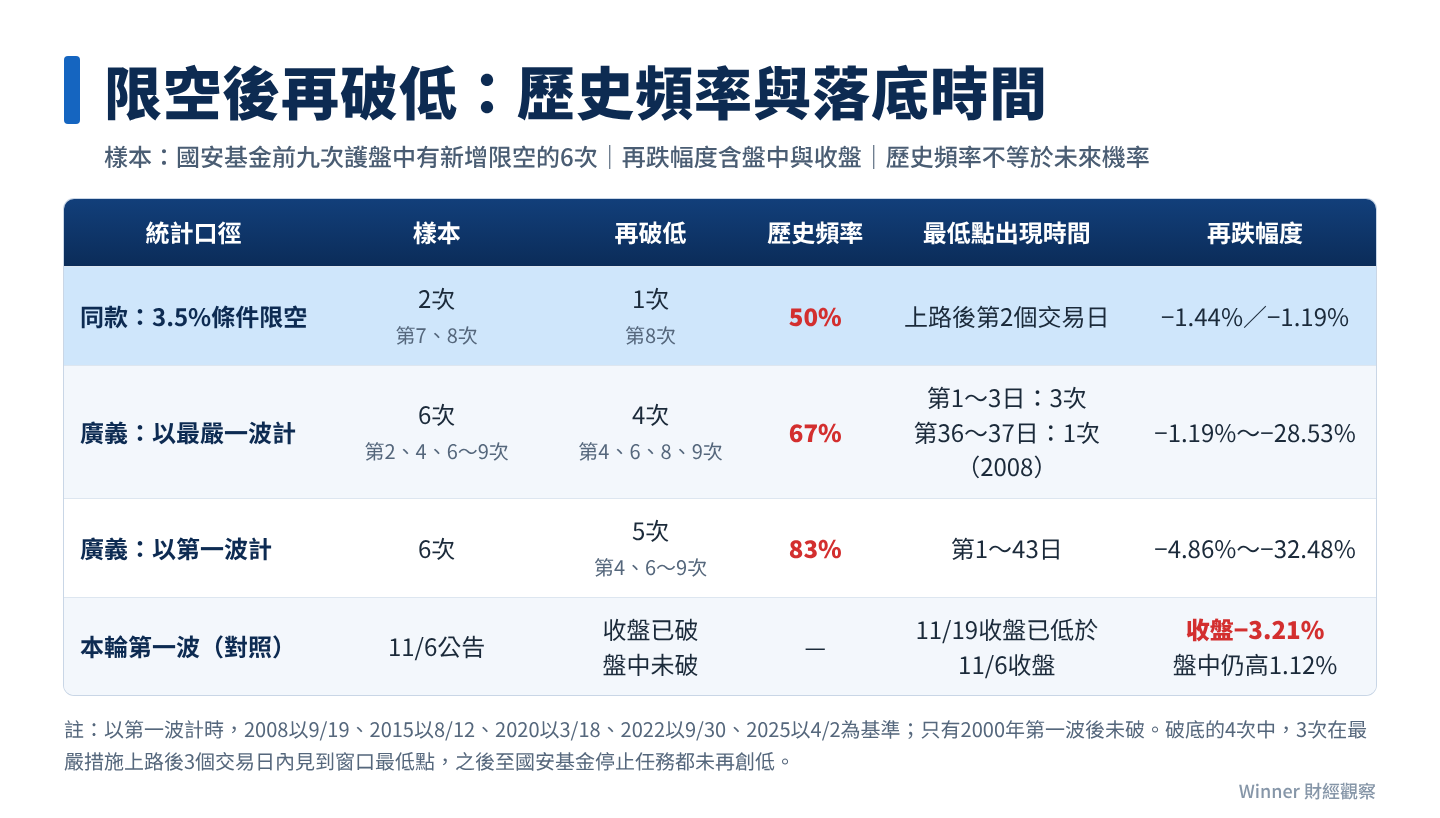
把上面的結果濃縮成三個數字:
- 同款3.5%條件限空:2次中1次再破低(50%)-
破的那次(2022)幅度很淺,盤中再低1.44%,第2個交易日就見底。
- 廣義限空、以最嚴一波計:6次中4次再破低(約67%)。
- 廣義限空、以第一波計:6次中5次再破低(約83%)- 只有2000年那次第一波後沒有破。
第三個數字特別值得注意:
第一波措施上路之後,歷史上6次有5次還有更低點,往往要等到更強的後續措施,或外部情勢轉折,才真正落底:本輪第一波(11月9日)以11月6日為基準,11月19日收盤已經跌破,盤中低點還差422.65點,目前走在這條歷史常態上。
比「會不會破」更有用的,是「破多久、破多深」:
- 4次破底裡,有3次(2015、2022、2025)的最低點出現在最嚴措施上路後第1到第3個交易日,之後一直到國安基金停止任務都沒有再創低。
- 唯一拖很久的是2008年,最低點在全面禁空後第36、37個交易日才出現,再跌將近三成;當年是全球信用危機,不是單純恐慌。
- 沒破的2次(2000、2020),限空公告日本身就是低點區;2020年公告當天大盤跌5.83%、1,233檔觸及門檻,是典型的恐慌高點;2022年公告當天大盤只跌0.98%,屬於緩跌,結果兩天後還是破了。
本次比較像哪一型?
11月19日公告當天大盤跌4.40%、1,028檔觸及門檻、櫃買跌7.22%,恐慌程度比較接近2020年,而不是2022年的緩跌;但這波的下跌原因(AI資料中心監管疑慮、費半修正、外資賣超,上篇已詳述)牽涉到未來獲利,不只是情緒。如果疑慮只是情緒,型態會比較接近2015、2020、2022年的「快破快止」;如果演變成獲利預估下修或信用緊縮,才會往2008年的方向移動。
關於「機率」,請這樣解讀:
樣本只有2次(同款)或6次(廣義),每次的成因、利率環境、指數結構都不同;50%、67%、83%只是歷史頻率,不能當成預測機率,更不能拿來決定加碼或放空。歷史只是用來當作提醒與借鏡,並不是一定會成為甚麼樣貌或是走向,但可以比較可靠傳遞給我們的訊息是:限空令出來後「還有一段低點」很常見,但在非系統性危機裡,那段低點通常來得快、時間短。
和上篇文章對照:國安基金進場日 vs 最嚴的限空令,哪個離低點更近?
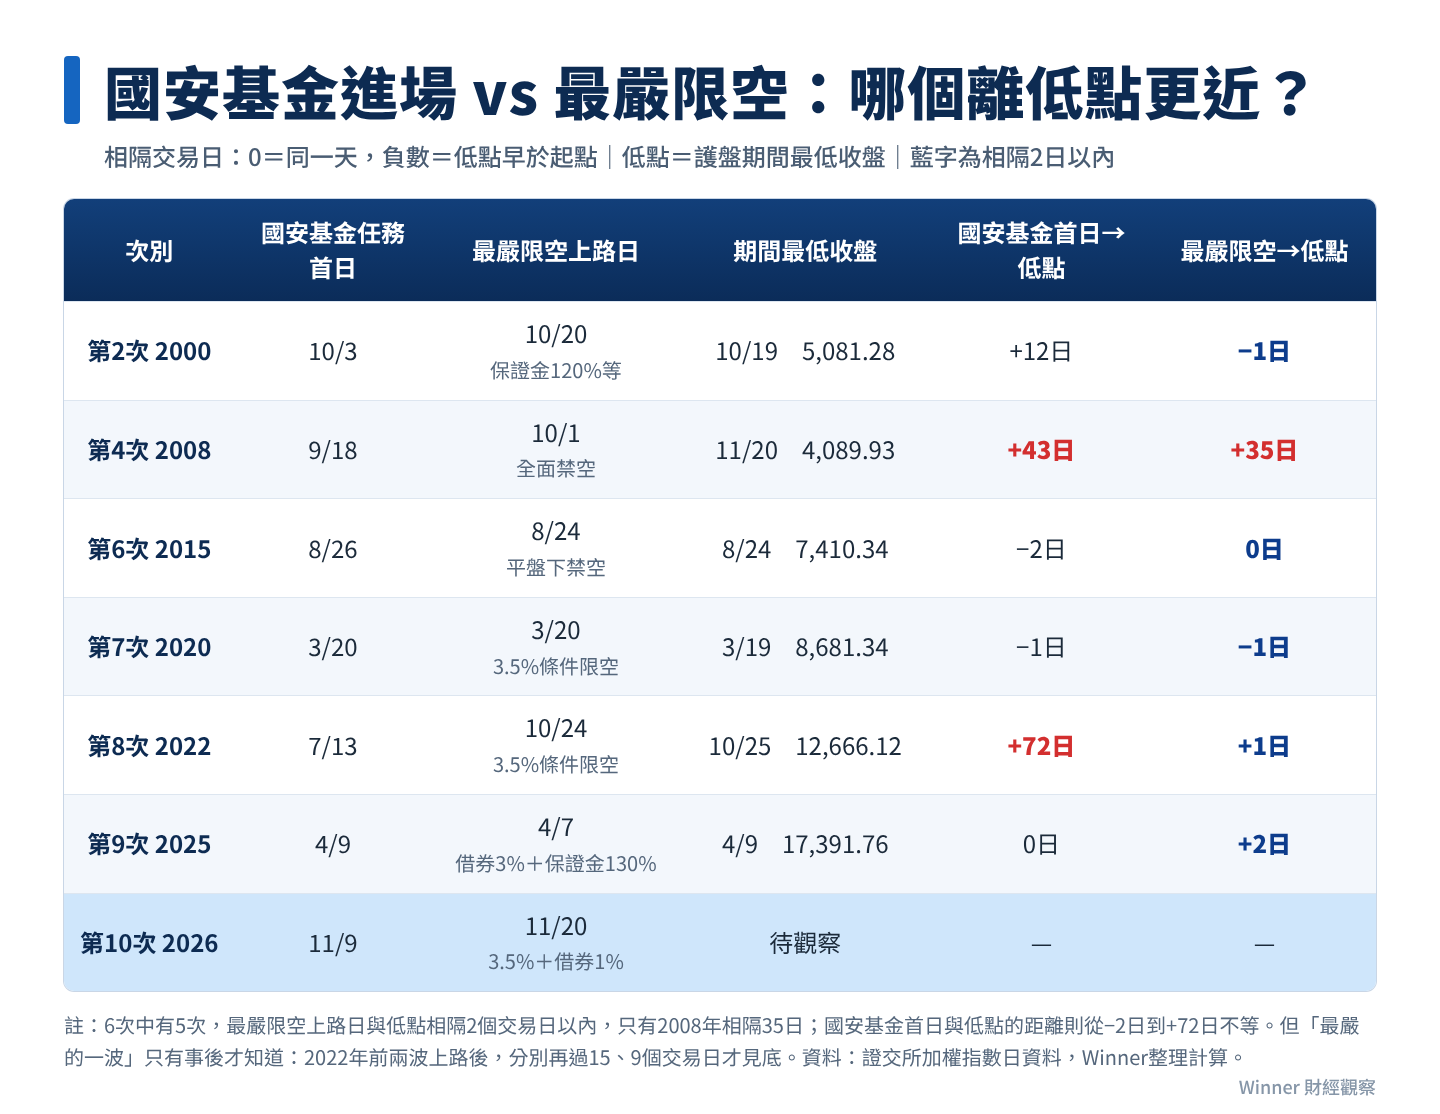
上篇算的是「國安基金進場後要等多久才見底」,本篇算的是「限空令上路後多久見底」;把兩個起點放在同一張表,用「相隔幾個交易日」衡量(0代表同一天,負數代表低點比起點早出現),結果差異很明顯:
- 國安基金進場日到低點:
2022年相隔72個交易日、2008年相隔43個交易日、2000年10月相隔12個交易日;2015、2020年低點甚至早於國安基金進場1到2天;只有2025年是進場當天見底。
- 最嚴限空上路日到低點:
6次中有5次在前後2個交易日以內(2000年−1、2015年0、2020年−1、2022年1、2025年2),只有2008年相隔35個交易日。
為什麼會這樣?國安基金的授權時點差異很大,有時比限空早好幾個月(2022年),有時晚於限空(2015、2025年);金管會的限空則是一波一波加碼,最嚴的那一波,往往是在賣壓最集中的時候才推出;2022年最明顯:國安基金7月就進場,限空到10月才加到3.5%價格限制,兩天後見底。
這個發現有一個重要限制:哪一道是「最嚴的一波」,只有事後才知道 !!
2022年第一波(10月3日起實施)和第二波(10月12日起實施)上路時,都不是低點,分別再過15和9個交易日才見底;所以不能把「第二波上路」直接當成落底訊號;
比較實際的解讀是:
- 本輪從國安基金進場(11/9)到第二波上路(11/20)只隔9個交易日,節奏比2022年(相隔71個交易日)快得多,更像2020、2025年的「事件快、政策快」。
- 如果11月20日之後幾個交易日內止跌,第二波就可能是這輪的「最後一道」。
- 如果金管會還需要推出第三波(例如全面平盤下禁空),代表賣壓沒有被擋住,歷史上這種情況(2008年)通常不是好消息。
三種情境與追蹤指標
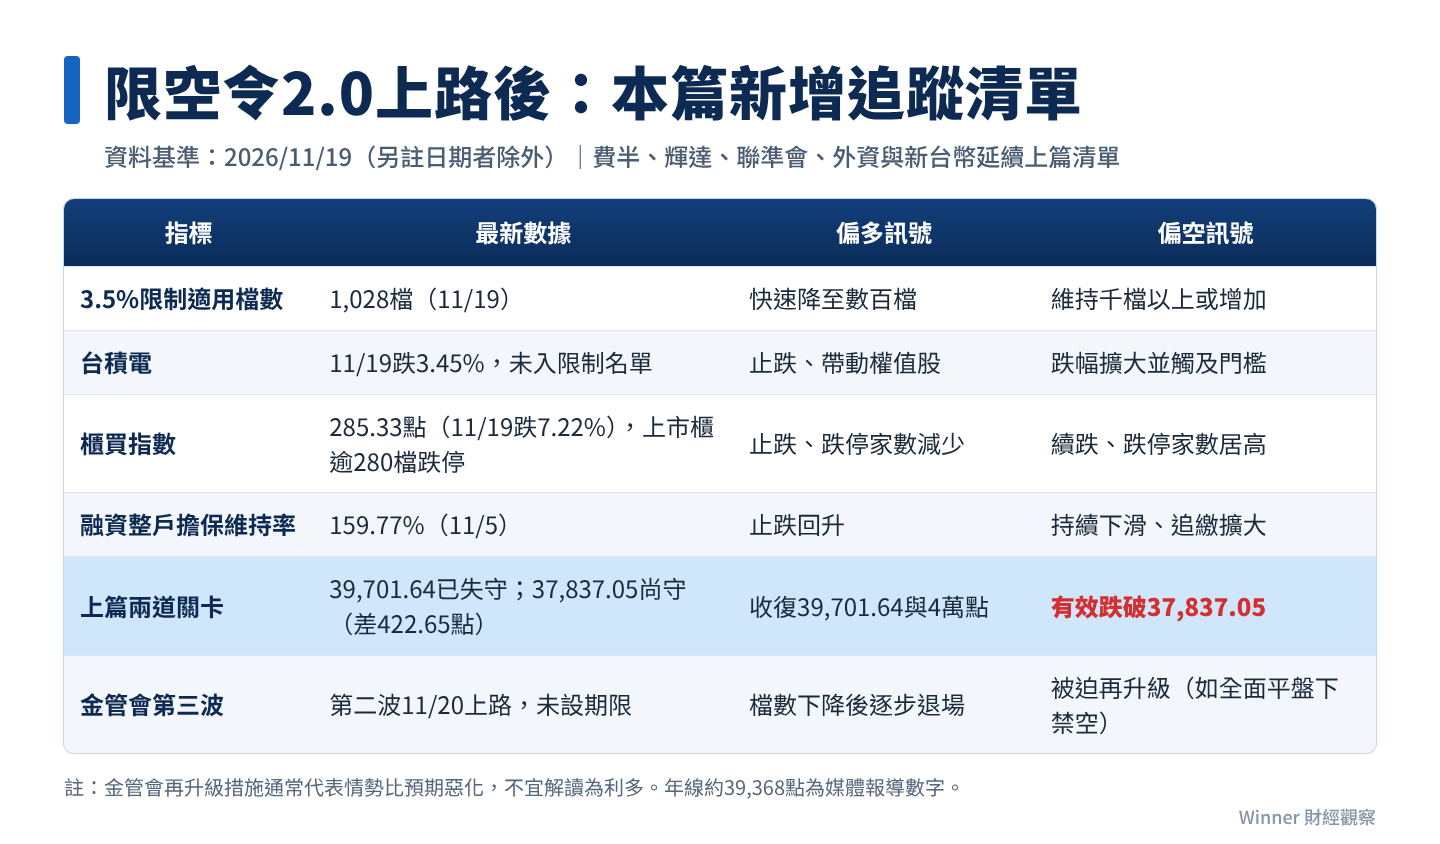
基準情境:限空壓低放空量能,指數在低檔區反覆測試 -
放空力道明顯縮小後,盤勢回到由外資賣超、美股科技股和台積電主導;指數可能在11月6日到19日的低點區(約37,837點至38,260點)上下測試,波動仍大。
偏多情境:類似2020年,11月19日成為低點區 -
訊號包括:觸及3.5%門檻的股票從1,028檔快速減少、櫃買指數止跌、台積電守穩;只要能重新站回年線(媒體報導約39,368點)與40,000點,市場才算初步脫離恐慌。
偏空情境:類似2015或2022年,限空後1到3個交易日再破低 -
若比照2022年再跌1.44%,盤中約37,710點,會小幅跌破11月6日盤中低點37,837.05點,也就是上篇的第二道關卡;若在幾天內止跌,仍屬歷史常見型態;真正要提高警覺的是「跌破後一週以上仍無法止跌」,同時看到融資追繳擴大、金管會被迫推出第三波,那就不再是限空令能處理的問題。
本篇文章新增的追蹤項目(費半、輝達、聯準會、外資與新台幣等總體指標,延續上篇清單):
- 證期局公布的3.5%限制適用檔數,是否從1,028檔快速下降。
- 台積電是否守穩;它不在首日名單,跌幅一旦擴大並觸及門檻,指數壓力最直接。
- 櫃買指數與跌停家數。
- 融資整戶擔保維持率(11月5日為159.77%)是否持續下滑。
- 11月6日盤中低點37,837.05點能否守住。
- 金管會是否推出第三波。再升級不是利多,往往代表情勢比預期糟。
結論:限空令是煞車,不是方向盤
回到最初的三個問題:
- 前九次有沒有類似政策?
同款3.5%條件限空有2次(第7、8次);廣義限空有6次(第2、4、6、7、8、9次);第1、3、5次沒有新增。
- 宣誓後到國安基金退場前還有沒有低點?
同款政策1次有(2022)、1次沒有(2020);廣義6次中,第4、6、8、9次有更低點,第2、7次沒有。
- 再下跌的歷史頻率?
同款50%、廣義約67%(以第一波計約83%);但在非系統性危機裡,破底通常在措施上路後1到3個交易日內完成。
六次限空四再探, 三日急殺多見安。
禁令原為煞車器, 籌碼方為方向盤。
Winner最終結論:
把上篇與本篇合起來看:
國安基金進場是第一道防線,離低點可能還有好幾個月;最嚴的限空令通常更接近恐慌的最後一段,但要等事後才能確認它是不是最後一道。
限空令能讓放空者踩煞車、拖慢下跌速度,卻改變不了外資賣出持股,也改變不了AI投資週期的疑慮;接下來幾個交易日,與其猜點位,不如盯住兩件事:37,837點守不守得住,以及金管會需不需要再出第三招;資金安排上,上篇談過的原則仍然適用:分批、留現金、不用融資槓桿去賭底部。
本文內容為公開資料整理與條件式歷史回測,所有情境與試算均為假設性分析,不構成任何投資建議或買賣推薦。歷史頻率不代表未來機率。投資有風險,請依個人財務狀況審慎評估並自負盈虧。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。