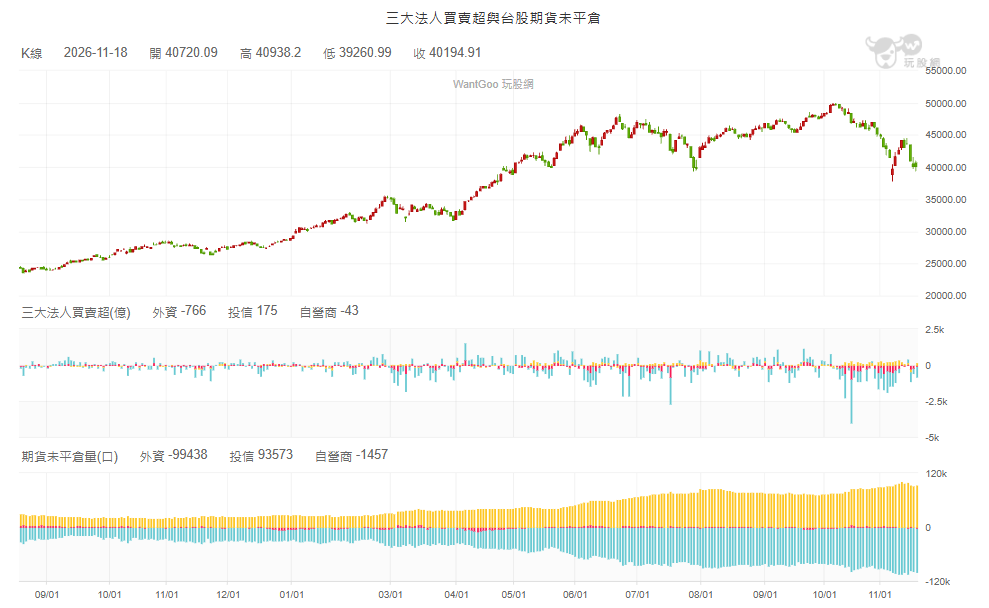
2026年到11月17日為止,外資在上市市場累計賣超3兆986億元,是近十年單一年度最大的賣超金額;10月15日單日賣超3,026億元,同樣是十年來最高。若從2020年初疫情爆發算起,外資累計賣超超過6兆元;從2023年初AI行情啟動算起,也有4兆1,177億元。
這些數字讓「外資撤離台灣」的說法看起來很有說服力。但新台幣賣超金額同時受到兩個因素放大:一是指數從2019年底的11,997點漲到現在的40,092點,最高點更是一度達49,968點,同樣賣掉一張股票,金額可能是當年的3~4倍;二是外資的帳是用美元記的,新台幣金額必須換成美元,才是外資實際拿回去的錢。把這兩個因素扣掉之後,外資賣壓的實際情況和新聞標題差很多。
資料怎麼取得:央行與金管會的公開數據
文中的數據都來自公開資料,主要可以從中央銀行網站取得:
- 外資持有台灣證券的美元市值:央行網站首頁「統計與出版品」→「統計」→「國際收支與國際投資部位」→「國際投資部位」。央行每年6月公布前一年底的數字,點進各年度新聞稿,附表中的「外資來台證券投資」就是外資的美元部位。
- 外資每年實際買賣多少:同一路徑改點「國際收支」,每季新聞稿與附表會列出「非居民證券投資」的淨增減。
- 每日匯率:央行網站「外匯資訊」→「新臺幣對美元銀行間成交之收盤匯率」。
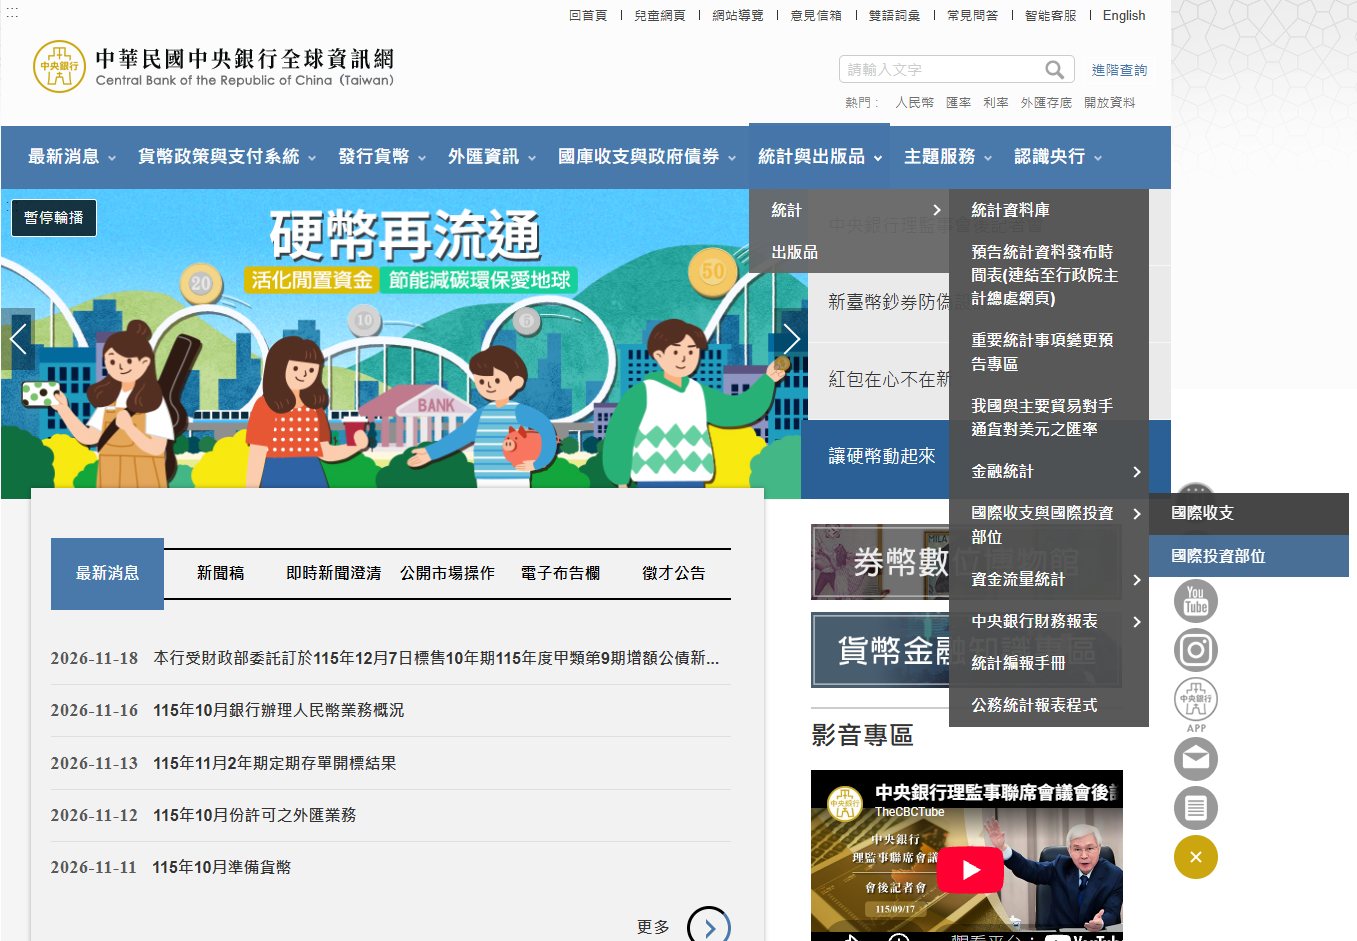
【上圖:央行網站選單路徑】
外資本金的匯出與匯入,可以看金管會每月初發布的「外資及陸資投資國內證券情形」新聞稿;外資每日買賣超則可在證交所的「三大法人買賣金額統計表」查詢。
2020年起台股大多頭行情:外資持續賣超,台股部位反而越來越大
2020年是外資買賣超和台股走勢分道揚鑣的起點。2017年到2019年,外資買賣超的方向和指數漲跌每年一致:2017年指數漲15.0%,外資買超1,554億元;2018年指數跌8.6%,外資賣超3,549億元;2019年指數漲23.3%,外資買超2,441億元。過去投資人習慣把外資買賣超當成行情的風向球,外資買超就偏多看待、外資賣超就提高警覺,這套方法大致行得通。
2020年台股進入大多頭後,情況反過來。2020年和2021年指數各漲約23%,外資卻分別賣超5,390億元和4,541億元;2024年和2025年指數漲28.5%和25.7%,外資也賣超6,952億元和5,995億元。2020年到2025年的6年中,有4年是指數大漲、外資大賣,只有2022年空頭和2023年反彈時兩者同方向。這段期間若依外資賣超判斷行情轉弱,會一再看錯。
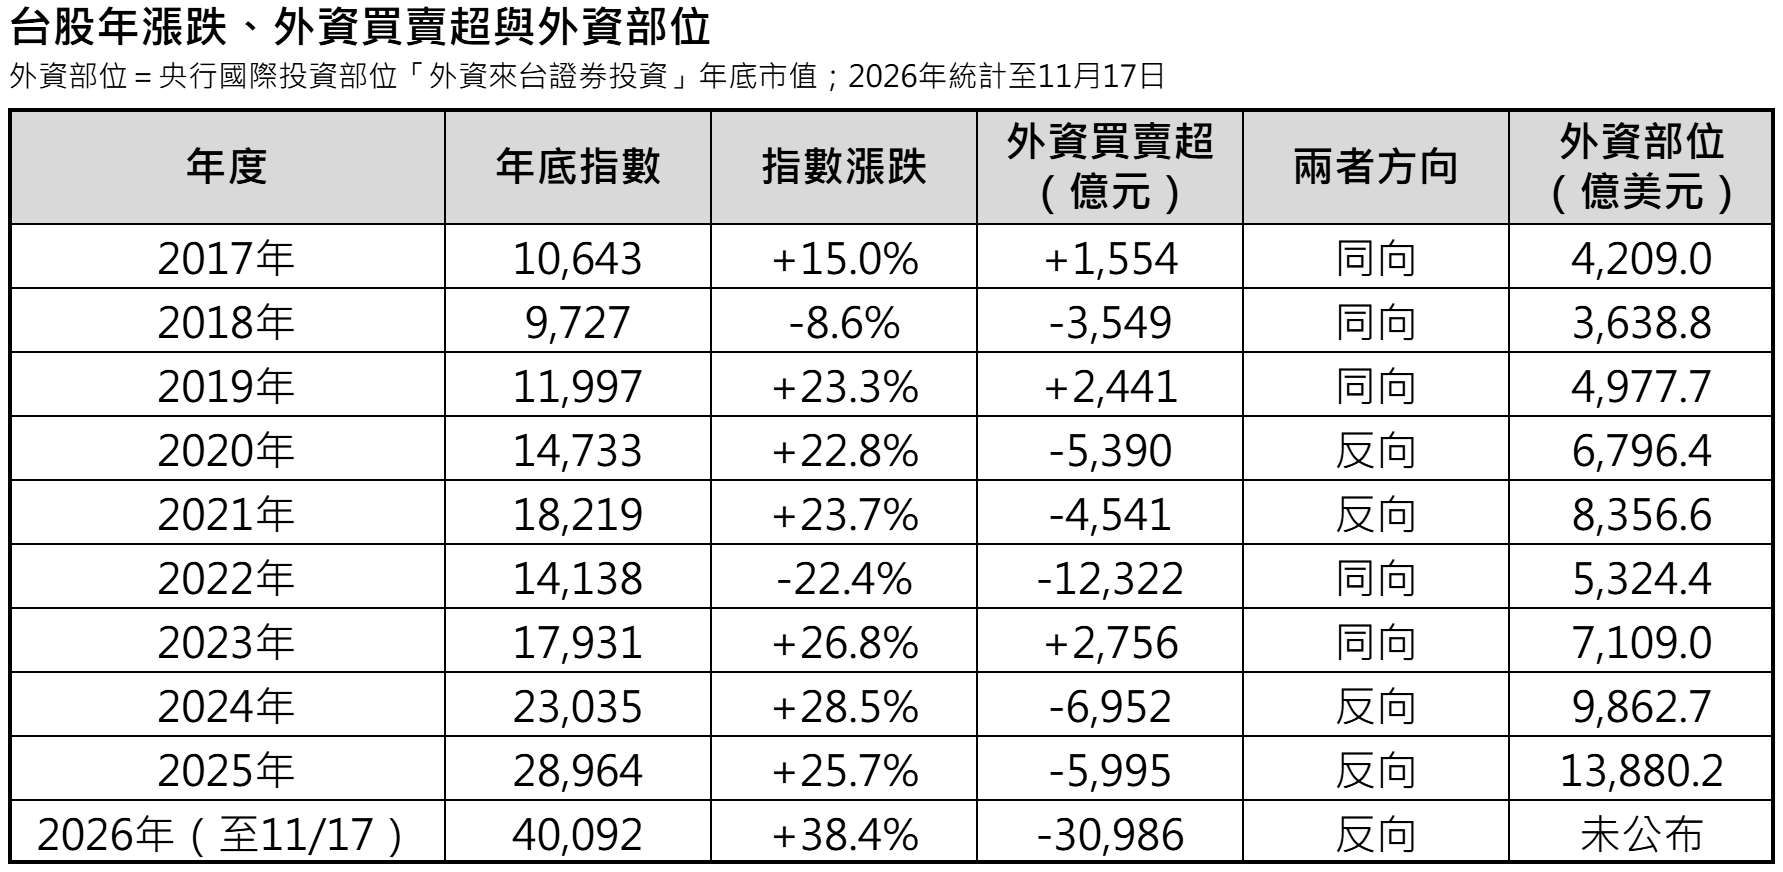
關鍵在於台股市值漲的速度太快。台股漲得越多,外資持股在投資組合中的比重就被動放大,必須賣出部分持股,讓比重回到配置目標。外資買賣超因此越來越像是隨市值調整部位的結果,而不只是對台股行情的判斷。
台股市值膨脹的幅度,放在國際上看更驚人。證交所指出,台股市值在2026年6月達5.22兆美元,躍居全球第四大股市,僅次於美國、中國大陸和日本;根據MarketCapWatch統計,9月下旬台股市值一度達約5.3兆美元,超越印度、英國和南韓。國際貨幣基金估計台灣GDP約9,770億美元、印度約4.15兆美元,台灣經濟規模不到印度的四分之一,股市市值卻比印度還大。台灣在MSCI全球市場指數的權重也升到3.13%。一個經濟規模不到1兆美元的市場,在全球資金配置中占了這麼大的比重,外資部位自然會膨脹到需要調節的程度。
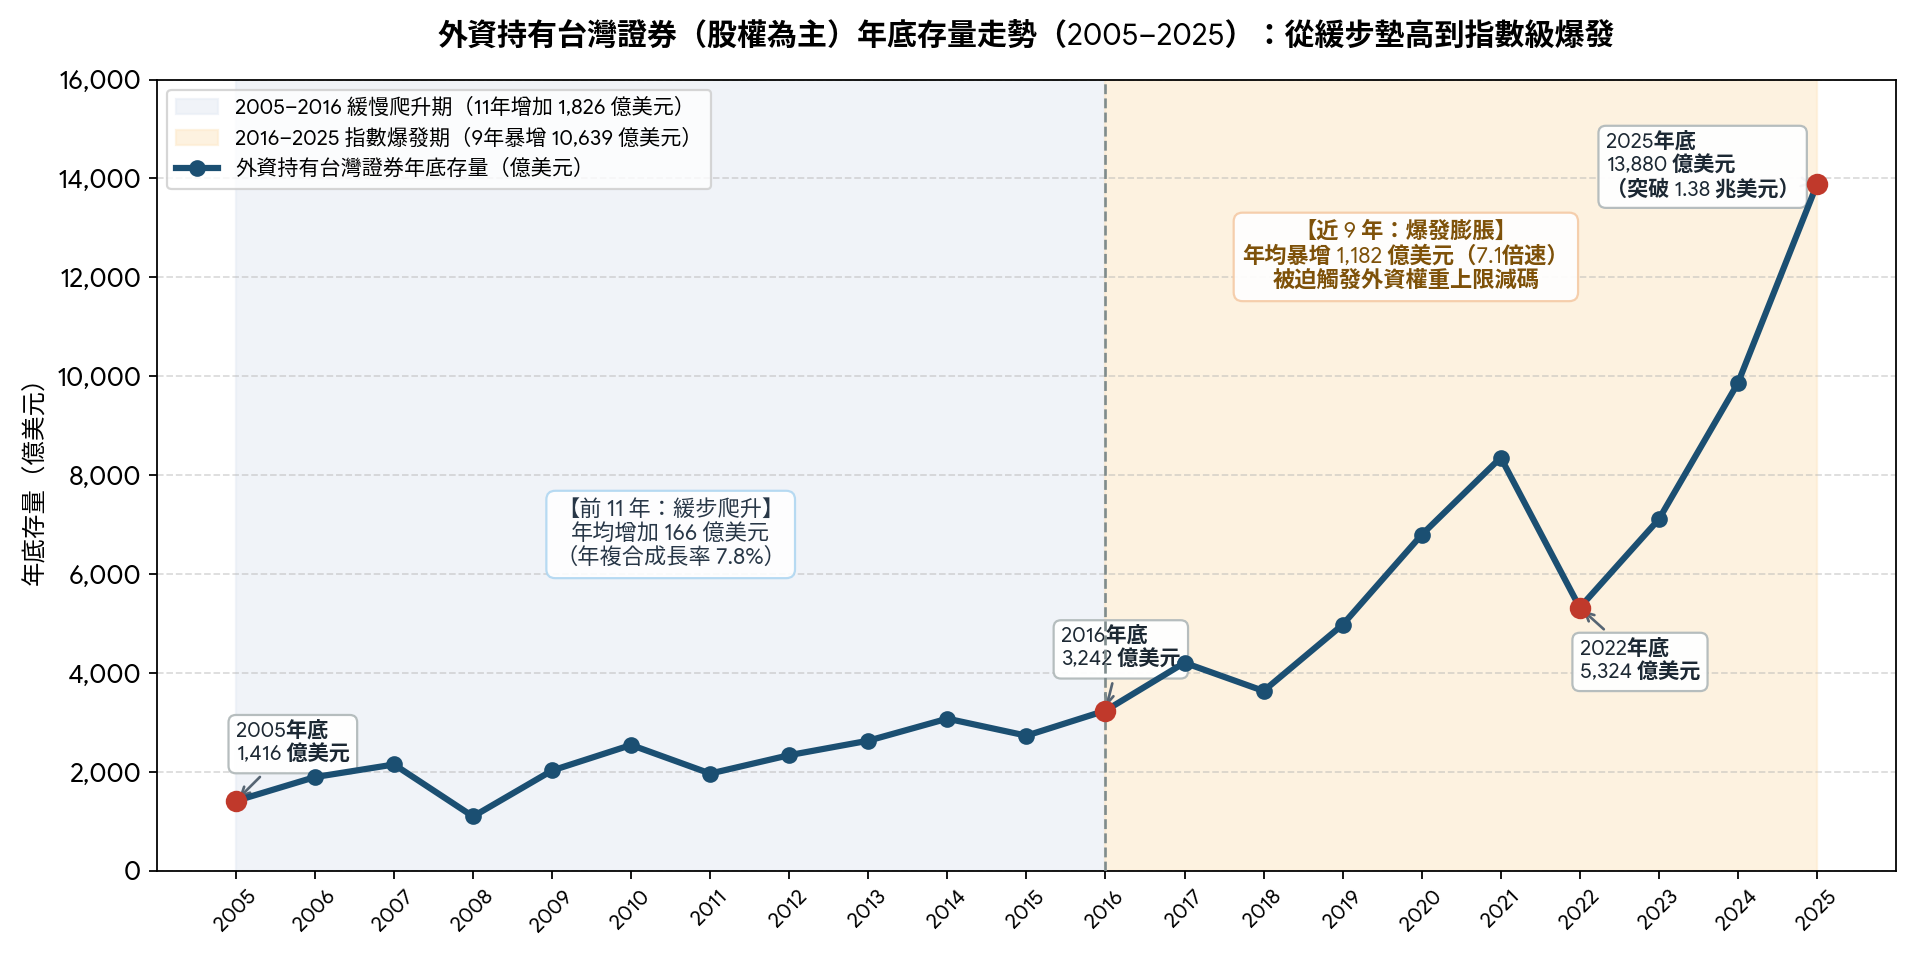
【上圖:外資持有台股證券2005~2025年底存量變化】
這種膨脹是近幾年才出現的。2005年到2016年,外資持有台灣證券的部位從1,416.1億美元增加到3,241.6億美元,11年只增加約1,826億美元,中間還在2008年金融海嘯跌到1,101.1億美元,整體是緩慢爬升。這段期間外資12年中有10年是淨買進,部位成長有一部分來自實際投入的資金。對照2019年底到2025年底,部位6年增加8,902.5億美元,外資實際卻是淨賣出。
賣超是流量,外資手上還剩多少才是存量。中央銀行每年公布的國際投資部位,記錄外資持有台灣證券的美元市值(絕大部分是股票,含少量債券),而國際收支則記錄外資每年實際淨買進或淨賣出多少。存量的變化減掉實際買賣,剩下的就是股價漲跌和匯率變動造成的「被動變化」。
2019年底,外資持有台灣證券的市值是4,977.7億美元;到2025年底增加到1兆3,880.2億美元,6年成長1.8倍。同一期間,央行國際收支顯示外資實際淨賣出1,146.6億美元。換句話說,外資部位增加的8,902.5億美元,全部來自股價和匯率,被動增值達1兆49.1億美元,賣出金額約只有被動增值的十分之一。
以AI行情起點看更明顯。2022年底外資部位是5,324.4億美元,三年後成長到1兆3,880.2億美元。2023年到2025年外資實際淨賣出只有273.7億美元,占2025年底部位不到2%。
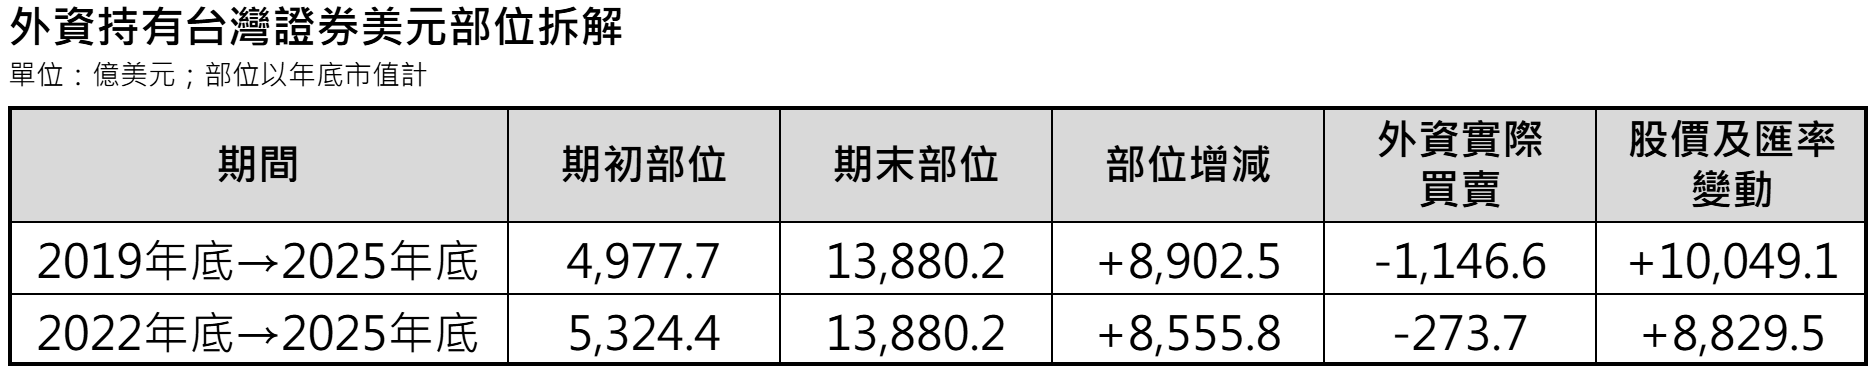
上市市場的賣超換成美元後,和央行國際收支的數字相當接近。2020年到2025年,上市賣超換算為1,044億美元,央行統計的淨賣出為1,146.6億美元,差距主要來自上櫃市場與其他投資管道。兩組來源互相印證,代表逐日換匯的算法可信。
2026年賣超創紀錄:金額放大2.5倍,實際比例約1.4倍
2026年外資賣超3兆986億元,是2022年1兆2,322億元的2.5倍。但2022年底指數約14,138點,2026年5月之後大多在40,000點以上。把兩年每天的賣超都換算回同一個指數水準,2026年賣出的量反而比2022年略少,兩年幾乎打平。
單日賣超也有相同現象。新台幣金額最大的前5個賣超日全部發生在2026年;換算成相同指數水準後,前5名只剩10月15日一天留在2026年,其餘換成2020年到2024年的日子。
不過,2026年的賣壓不能只用「股價膨脹」解釋。以美元賣超對比年初外資部位,2026年賣出約6.9%,高於2022年的5.0%,是近十年比例最高的一年。這個數字仍要放在漲幅旁邊看:指數從2025年底的28,964點漲到40,092點,年漲38%,外資賣出的比例遠低於部位被動膨脹的幅度。
2026年的賣超也不是一路單向。3月、7月、10月到11月的賣超大致對應指數回檔,6月則是在指數上漲時逢高賣超;2月、4月、5月和8月指數上漲時,外資反而是買超。央行在第一季國際收支說明中,把外資減持台股歸因於國際局勢動盪、避險情緒升溫,外資對整體新興市場大舉調節,台股只是其中一部分。
國際資金怎麼看台股:管的是比重,不是金額
外資不是一個人,而是一群用美元計算績效、對照全球或新興市場指數管理資金的機構。他們看的不是「台股賣了多少錢」,而是「台股在整個投資組合裡占多少比重」。台股漲得越多,比重就越高,即使看好台灣,也可能被迫賣出,以下為外資的四個壓力源。
- 權重本身:台灣在MSCI新興市場指數的權重,從2025年第三季的19.40%升到2026年第三季調整後的26.85%,已是新興市場第一大市場;台積電一檔的權重達15.46%,是指數第一大成分股。一檔新興市場基金如果要貼近指數,四分之一以上的資金都要放在台灣。
- 單一持股上限:以歐洲常見的UCITS基金規範為例,單一發行人的持股原則上不得超過基金淨值的10%。當台積電在指數中的權重超過15%,受這類規範限制的主動型基金就無法按指數比重持有,股價越漲,越需要賣出台積電把比重壓回上限內。台積電又是外資持有台股的核心,這部分的調節會直接反映在外資賣超上。
- 投資再平衡:全球型基金通常為各市場設定配置比重。假設一檔基金原本把3%放在台股,台股一年漲38%而其他市場持平,台股比重會自然升到約4%;要回到原本的配置,就得賣出台股、把錢移到其他市場。這種賣出與看好或看壞台灣無關,是紀律性的動作。
- 新興市場整體避險:國際局勢緊張時,資金會先從新興市場撤出,而台灣是新興市場最大的一塊,撤出金額自然最多。2026年第一季就是這種情況。
這四種賣壓有一個共同點:都是在台股漲多之後出現,而且賣出的都是「漲出來的比重」。從美元報酬來看,2019年底到現在指數漲到原本的3.3倍,新台幣兌美元從29.91貶到32.85,匯率扣掉的幅度不到一成,外資賣出部分持股,等於把台股的超額報酬實現回美元。
數據能呈現的是結果,外資實際的動機只能從配置規則推敲,而結果確實與「全面撤離」的說法不一致。但換個角度看,正因為外資沒有真正撤離,加上台股市值急遽膨脹,外資目前留在台灣的持股存量依然高達上兆美元,在整體投資組合中的占比,早已遠超國際資金正常配置單一小型經濟體的比重。這也意味著,台股真正的風險並不是外資已經跑光,而是這筆異常龐大的存量部位依然留在場內,只要全球總經風向反轉或觸發更嚴格的風控上限,任何風吹草動都可能引發新一輪沈重的調節賣壓。
外資賣的是漲出來的部分,留下的部位越來越大
從疫情和AI兩個起點來看,外資在台股確實是淨賣方,2026年的賣出比例也是近十年最高,10月更有約280億美元匯出、新台幣跟著走貶,這些都是真實的資金流出。雖然新台幣賣超金額被股價水位放大了將近一倍,匯出的錢也以股利和獲利為主,金管會統計的外資本金今年前10月仍是淨匯入;但如果說上半年外資的調節還屬於「漲多後的投資再平衡」,進入10月、11月後,台股的下跌與新台幣明顯貶幅已不能單純視為機械式調整,而是實質觸動了市場的系統性風險。面對11月28日九合一選舉的不確定性,外資很可能傾向在選前先行調節持股、降低風險曝險,進而放大了股匯雙殺的連鎖反應與高檔獲利了結賣壓;在台股外資存量仍高達上兆美元的情況下,短線籌碼仍須靜待選後變數釐清,觀察外資能否正式轉賣為買。
以國際資金的角度,台股這幾年的角色是漲幅最大、比重增幅最快的市場,指數權重、單一持股上限、再平衡紀律和新興市場避險,都會在台股大漲後產生賣壓。這些賣壓主要反映比重調整,不一定代表外資看壞台灣。看外資動向時,與其盯著單日或單年的賣超金額,不如同時看美元計價的持股市值和賣出占部位的比例,才能分辨外資是在撤離,還是在漲多之後把部位拉回原本的配置,也唯有看清這筆存量有多龐大,才能在享受多頭紅利的同時,對高檔的股匯波動保持應有的戒心。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。