同樣是AI封測股,今年的表現卻天差地遠。用玩股網「個股比較」把五檔封測股放在同一張報酬率圖上,截至11月17日,頎邦(6147)今年上漲157.33%、日月光投控(3711)上漲100.78%,矽格(6257)與欣銓(3264)也各漲約30%;京元電(2449)卻是五檔中唯一報酬率轉負的個股,今年下跌34.58%,股價來到175元。
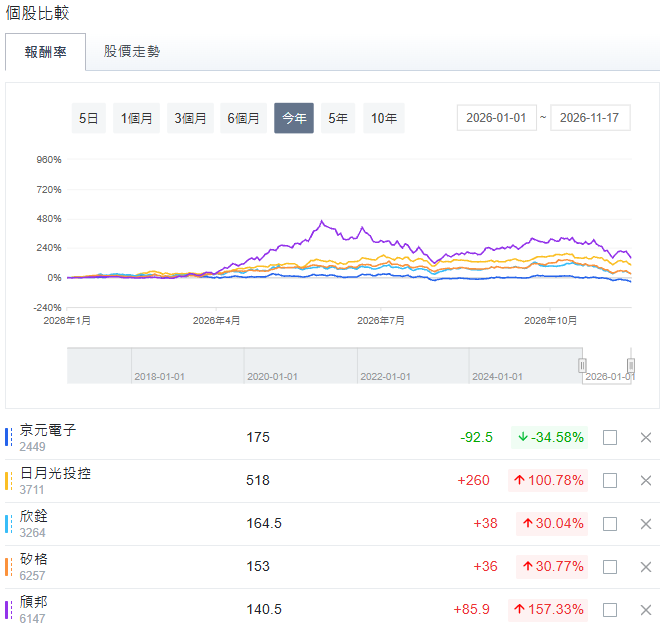
【上圖為:京元電、日月光投控、欣銓、矽格、頎邦今年以來報酬率比較,可點選此前往「玩股網個股比較」功能】
11月16日輝達Vera Rubin平台傳出放量延後,京元電連續兩個交易日重挫,兩日累計最大跌幅達18.5%,市場多把這波下跌歸因於Rubin。不過,封測股的集體下跌,其實早就能從法人動向看出端倪,其中又以欣銓與京元電最明顯,外資不只賣超,還透過借券放空。拆開財報與籌碼,京元電的問題還不只法人調節,獲利成長是五檔中最慢的,而股價在高檔時,接手的多半是散戶。
五檔封測股第三季財報,京元電獲利成長墊底
- 日月光投控(3711)第三季營收2,441.61億元、年增45%,稅後純益269.96億元、年增148%,每股盈餘6.13元,封測事業毛利率30.6%,比去年同期增加8個百分點,財務長董宏思表示30%毛利率已是新的基準。
- 欣銓(3264)第三季營收53.3億元、年增48.5%,稅後純益14.7億元、年增78.1%,創單季新高,每股盈餘3.1元;毛利率45.4%,季增5.3個百分點,龍潭新廠7月開始貢獻營收。
- 矽格(6257)第三季營收61.72億元、年增27.2%,歸屬母公司淨利13.54億元、年增68.5%,每股盈餘2.84元;毛利率35.5%,季增1.3個百分點、年增8.3個百分點。
- 頎邦(6147)第三季營收75.81億元、年增36.8%,每股純益2.46元、年增112.1%,毛利率31.1%,動能來自驅動IC客戶提前拉貨與矽光相關需求。
- 京元電第三季營收121.42億元、年增30.7%,營收成長並不輸同業;但稅後純益26.44億元,年增只有14.8%,是五檔中最低。其他四檔第三季的毛利率都比第二季高,京元電卻從39.49%降到37.55%,是五檔中唯一下滑的公司;每股盈餘也只從第二季的2.04元微增到2.06元,其他四檔則都明顯成長。主因是營運成本單季增加約8億元,其中電費季增近40%,占總成本比重從約15%升到近19%,擴產帶來的折舊與人事費用也同步增加。營收在成長,獲利卻沒有跟上。
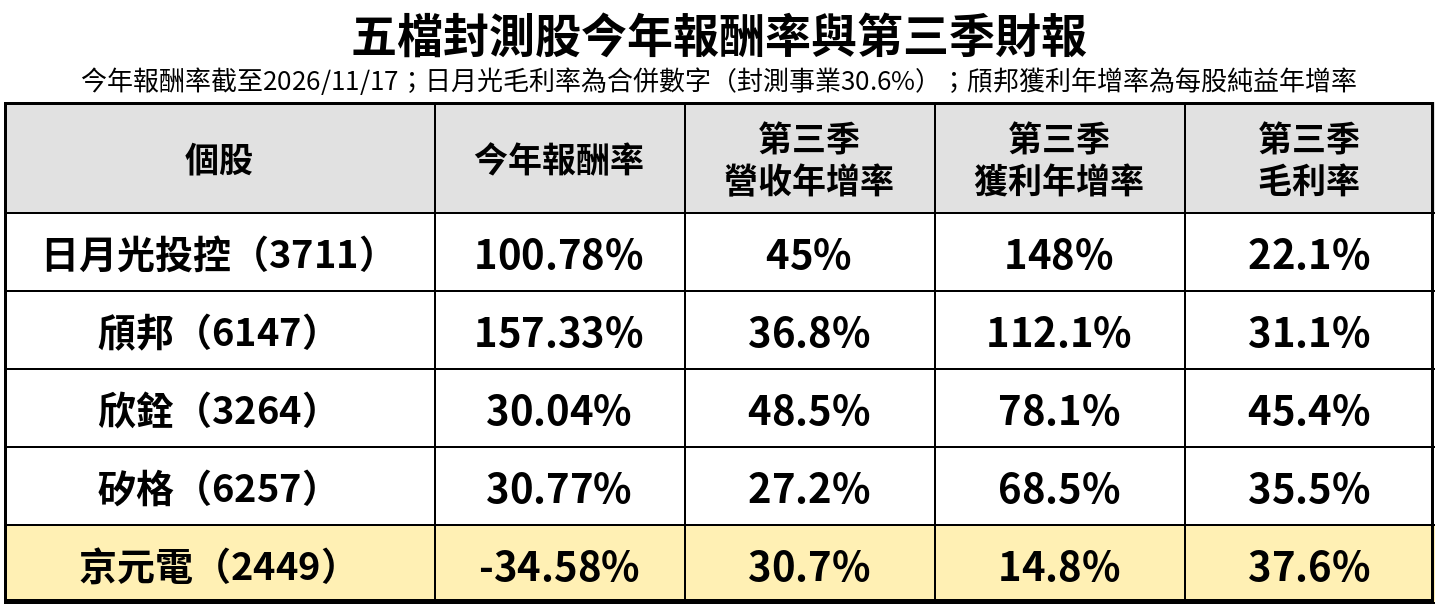
【上圖:封測五檔第二季與第三季財報比較.png】
Rubin一再延後,京元電成本先到、營收後到
五檔之中,京元電與輝達的關係最深,輝達先前宣布將提供京元電11億美元的產能預訂預付款,支持京元電在美國建置測試產能。Rubin的測試時間明顯比Blackwell長,要維持相同產出就得配置更多測試設備,因此京元電今年資本支出維持500億元,Rubin相關測試產能已比第二季增加逾30%。
問題在於產能準備好了,晶片卻一再晚到。Rubin首批晶片原定第二季底送抵京元電測試,因晶片散熱設計調整延到第三季底;11月初投顧報告又指出,上游HBM到貨量不足拖累第四季Rubin測試量,Rubin滿載出貨順延到2027年第一季。11月16日市場再傳Rubin放量延至2027年上半年,原因有HBM4供應瓶頸與主機板翹曲兩種說法,輝達官方都沒有證實。
其他四檔的成長動能則不完全綁在Rubin上:欣銓靠AI ASIC與晶圓代工客戶的測試外包,頎邦靠驅動IC與光通訊金凸塊,日月光則是先進封裝LEAP全面放量。對京元電來說,Rubin每延後一次,新產能的電費與折舊就先進入成本,對應的營收卻往後移,這正是第三季營收成長、獲利卻落後的原因。
法人動向:外資連續賣超,京元電與欣銓最明顯
從玩股網「法人動態」頁面來看,近20個交易日(10月19日至11月17日),外資賣超京元電28,890張,投信也小幅賣超151張,三大法人合計賣超25,235張,外資持股比重從24.88%降到23.25%。外資在10月22日單日賣超10,851張,11月6日、9日與16日也都賣超6千張以上;11月17日外資轉為買超12,542張,但投信同一天賣超5,740張。欣銓的法人賣壓更重。同一期間外資賣超31,506張,10月28日單日就賣超13,763張,外資持股比重從36.81%降到11月16日的31.55%。投信在10月下旬還在買進,進入11月後轉為賣超,11月以來合計賣超8,636張,其中11月12日單日賣超6,660張。
日月光則是外資與投信方向相反。外資從10月29日到11月17日連續14個交易日賣超,合計86,902張,持股比重從77.15%降到75.23%;同一期間投信合計買超32,334張,只有11月16日小幅賣超。投信承接了部分外資賣壓,但外資仍在持續調節,加上借券賣出還沒有回補,日月光的籌碼並不輕鬆。
籌碼:大戶在高檔賣出,散戶在高檔接手
從玩股網京元電「股權分散」頁面來看,3月27日那一週,大戶持股比例72.44%,共301人持有885,723張;散戶持股比例15.60%,總股東人數151,959人。
到了7月3日那一週,大戶持股比例降到68.33%,人數減為278人,張數減少約5萬張至835,549張;散戶持股比例升到19.62%,張數從190,792張增加約4.9萬張至239,843張,總股東人數增加53,840人至205,799人。大戶賣出的張數,幾乎全數由散戶接手,而這段期間正是京元電股價今年的高檔區。
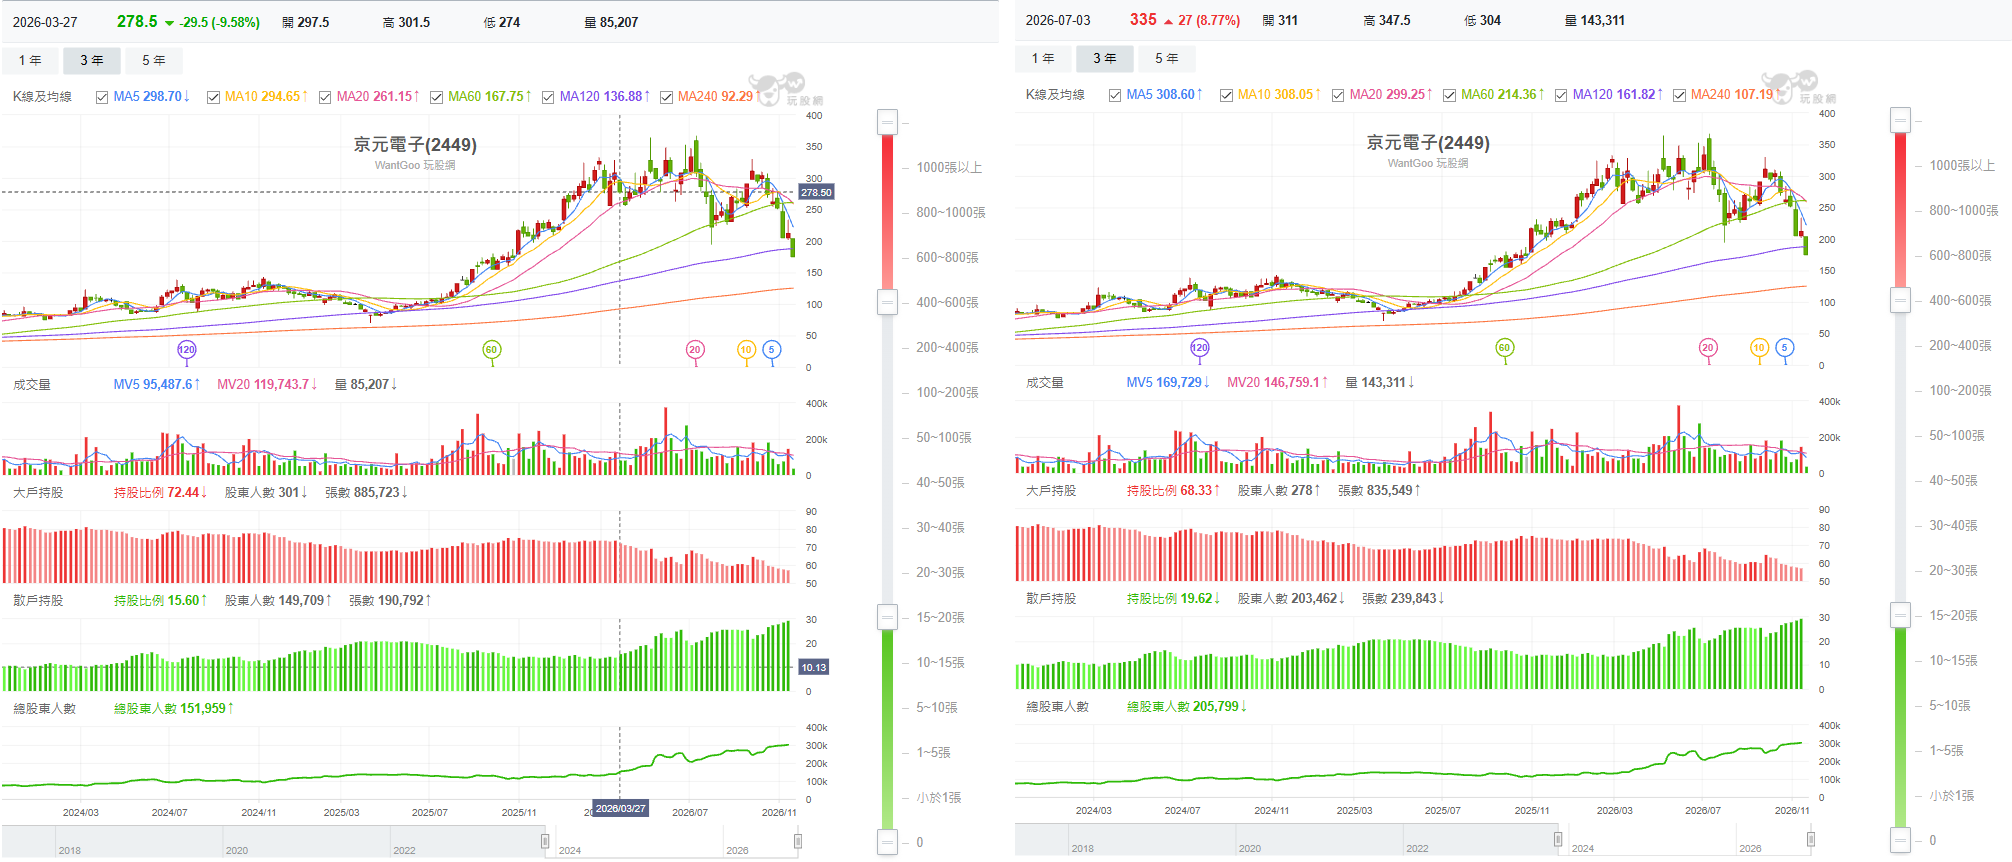
【上圖:京元電股權分散 3月27日 vs 7月3日 並排對照】
這個趨勢一路延續到11月,大戶持股比例已降到55%上下,散戶持股比例接近30%,總股東人數接近30萬人。大戶持續減碼、股東人數持續增加,這組背離在股價還在高檔時就已經出現,比Rubin延後的消息早了好幾個月。
京元電的籌碼還有另一個特點:ETF持股比重是五檔中最高。從玩股網「相關ETF」頁面來看,共有42檔ETF持有京元電104,240張,占京元電股本8.12%;欣銓、日月光、矽格、頎邦的ETF持股比重分別為5.85%、5.27%、4.86%、2.85%。持有京元電最多的是元大高股息(0056)33,645張、占股本2.62%,其次是元大台灣50(0050)29,799張、占2.32%,兩檔合計就接近5%。
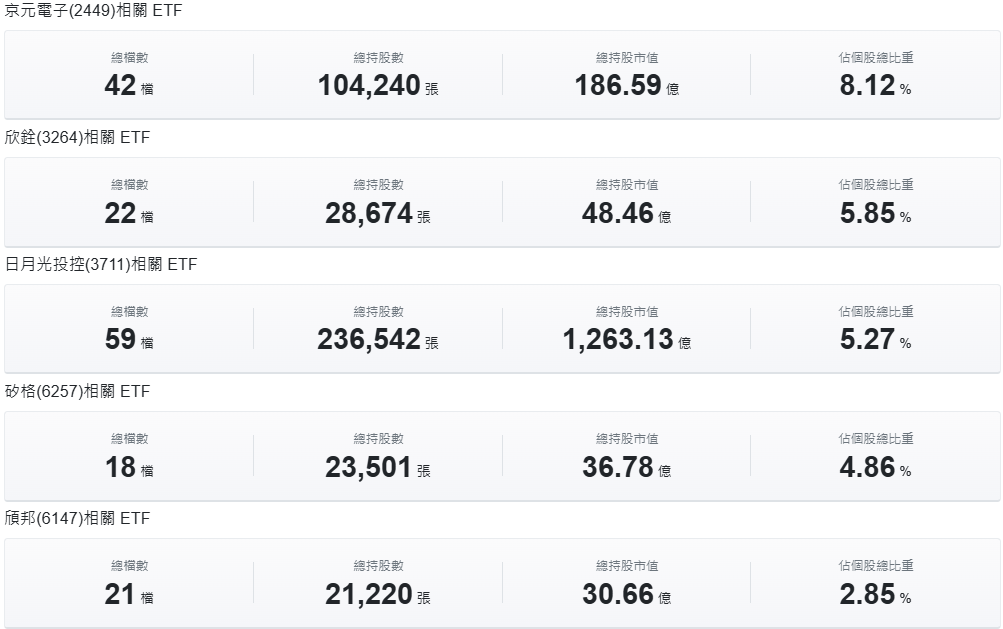
【上圖為:京元電、欣銓、日月光投控、矽格、頎邦相關ETF持股統計,可點選此前往「玩股網相關ETF」功能】
ETF持股比重高,平時是穩定的買盤,但市場重挫時,ETF遇到贖回會依權重賣出成分股,成分股調整時也可能出現集中賣單。對獲利成長已經落後同業的京元電來說,ETF持股比重最高,代表股價更容易受到ETF資金進出牽動,成為另一項利空因素。
日月光投控的散戶進場時間點,與京元電相近
日月光的散戶進場節奏與京元電相當接近。從玩股網日月光「股權分散」頁面來看,4月17日那一週,大戶持股比例88.82%、持有3,967,392張;散戶持股比例5.24%、持有233,863張,總股東人數204,423人。到了最新一週,大戶持股比例降到86.14%,張數減少97,894張至3,869,498張;散戶持股比例升到7.09%,張數增加84,659張至318,522張,總股東人數增加170,527人至374,950人,7個月內增加超過八成。
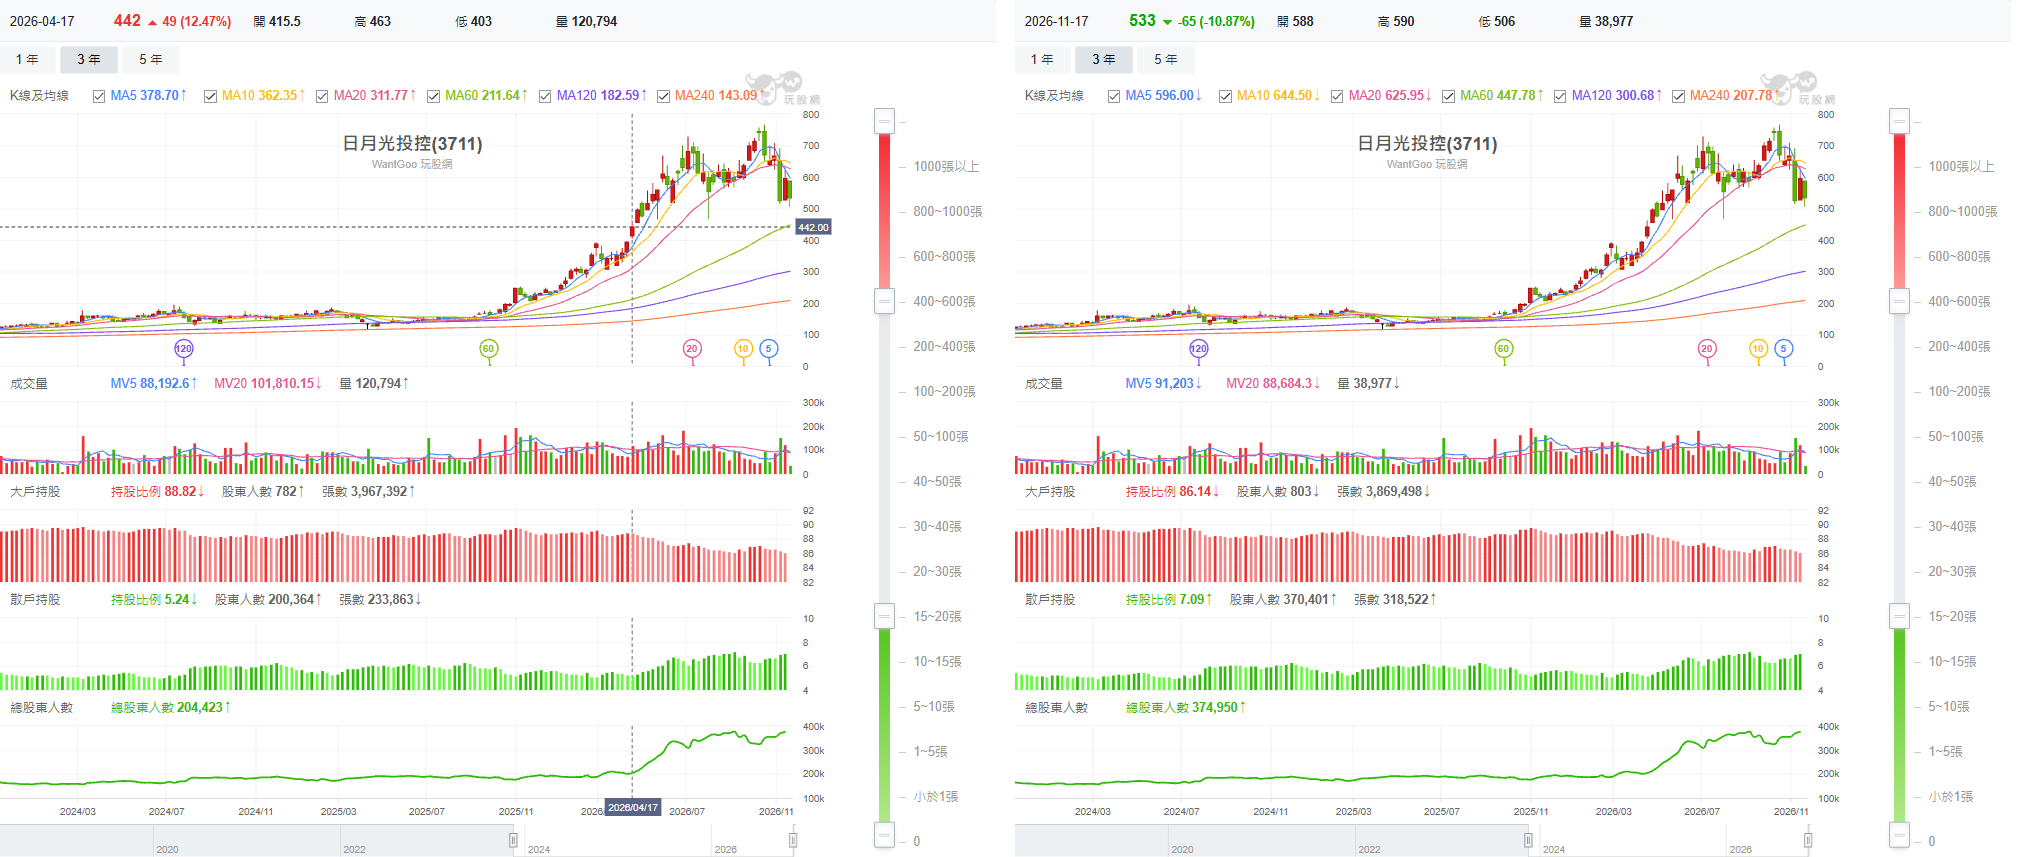
【上圖:日月光股權分散 4月17日 vs 最新一週 並排對照】
兩檔的差別在獲利。日月光今年前三季每股盈餘年增率都在85%以上,第三季每股盈餘6.13元、年增145.2%,獲利成長撐住了股價,大戶也只是小幅減碼。但散戶在高檔大量進場的結構與京元電相同,一旦獲利成長放緩,例如擴產折舊墊高、壓縮毛利率,這批籌碼就可能轉為賣壓,每一季財報與月營收都需要隨時留意。
借券賣出增加,日月光仍在放空區間
除了大戶與散戶,資券變化也透露出法人的動作。從玩股網「資券變化」頁面來看,京元電、日月光與欣銓的借券賣出餘額,都在10月之後出現連續增加。借券賣出多來自外資等法人,代表法人已經開始放空。
京元電的借券賣出餘額在10月上旬到下旬連續增加,11月後轉為小幅回補,11月16日減少1,190張;但同一天融券餘額跳升到1,287張,空方並沒有撤退。欣銓在10月中旬到下旬出現多次大量借券賣出,11月轉為小幅回補,11月16日又增加135張;融資餘額則從9月中開始墊高,11月16日來到13,473張,股價下跌時仍有散戶用融資承接。
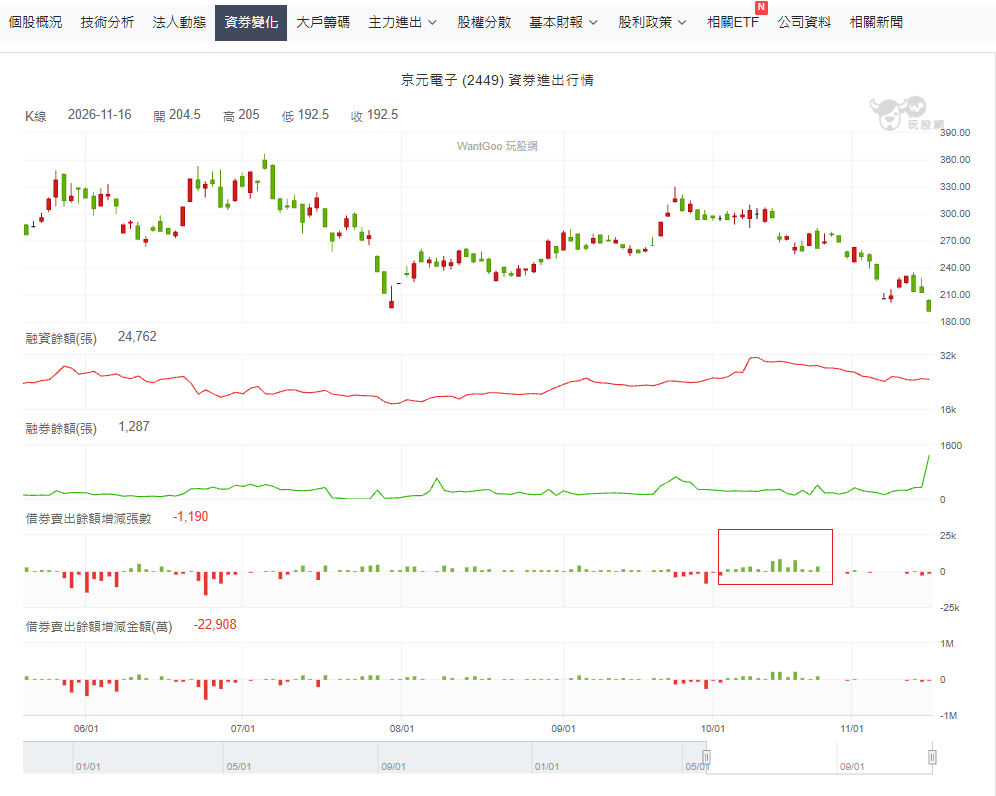
【上圖:玩股網-京元電(2449)資券變化】
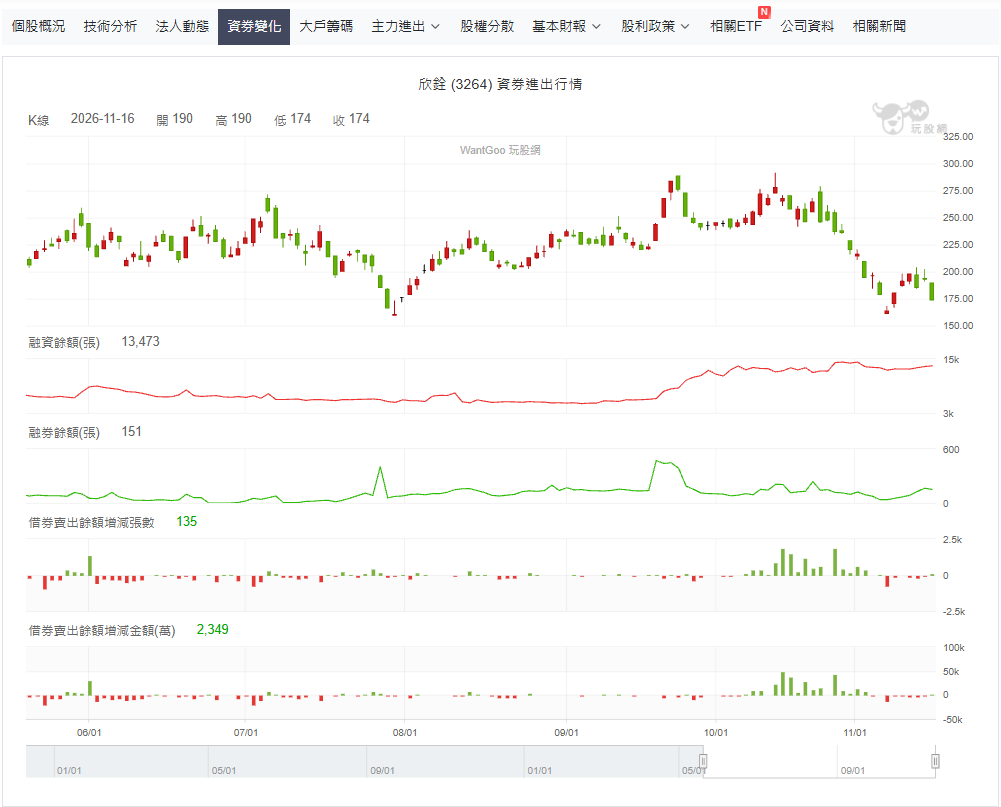
【上圖:玩股網-京元電(2449)資券變化】
日月光最需要留意。10月底到11月中,日月光的借券賣出餘額持續增加,直到11月16日才小幅減少231張,還看不出明顯回補,目前仍處在外資放空的區間。日月光今年前三季EPS合計14.17元,第三季單季就有6.13元,獲利成長是五檔中最強;但股價仍在相對高檔,散戶持股又持續增加,一旦後續營運出現變數,例如擴產折舊壓縮毛利率,或AI需求遞延,外資的空單加上高檔進場的散戶籌碼,很可能讓日月光出現補跌。
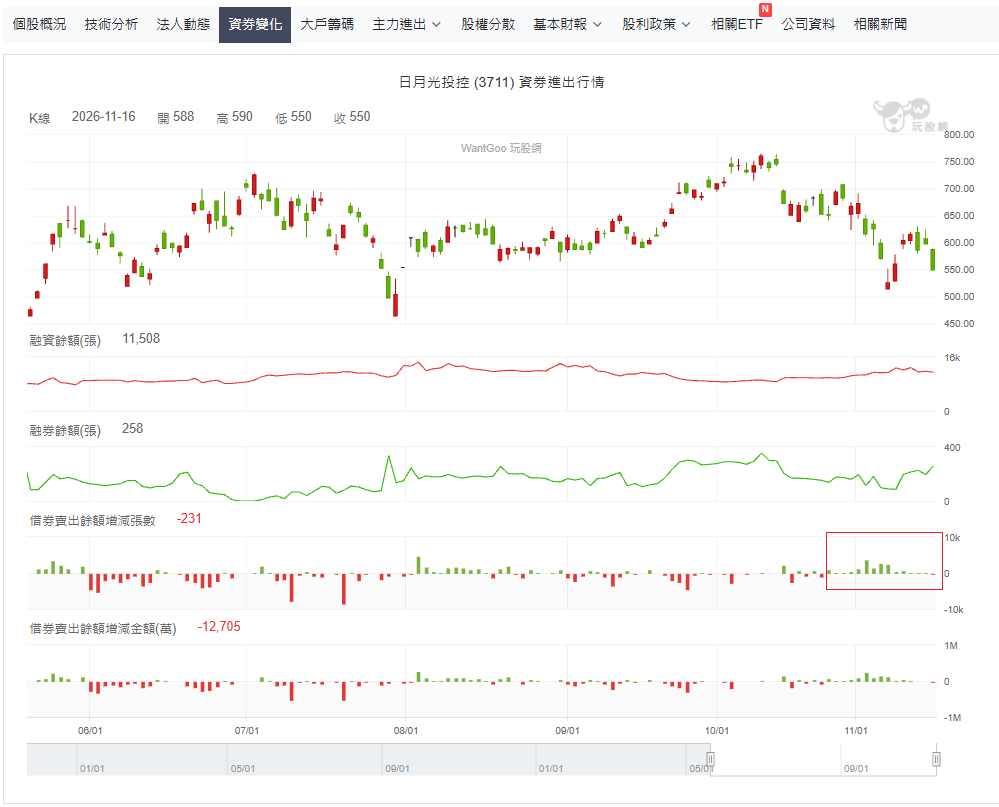
【上圖為:玩股網-日月光投控(3711)資券變化,可點選此前往「玩股網資券變化」功能】
借券賣出10月中就亮燈,籌碼比消息更早示警
11月封測股的重挫,市場多歸因於Rubin再傳延後,但這個消息出現時,籌碼早已透露風險。10月中旬前後,京元電、欣銓與日月光的借券賣出餘額就開始持續增加,外資也同步賣超,京元電與欣銓的外資持股比重在一個月內明顯下滑,日月光外資更連續14個交易日賣超,這些變化都發生在Rubin傳聞之前。
再往前看,京元電大戶從3月就開始在高檔減碼、由散戶接手,股東人數一路攀升;第三季財報也顯示毛利率下滑、EPS幾乎沒有成長。財報、股權分散、法人買賣超與借券數據,各自都在提醒同一件事。
消息往往是股價下跌後才出現的解釋,籌碼變化則在下跌前就留下痕跡。只要細心留意借券賣出餘額、外資買賣超與大戶散戶持股的變化,就有機會提早察覺市場風向轉變、避開風險。日月光目前獲利仍強,但借券賣出還沒有回補,後續同樣可以用這些數據持續追蹤。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。