你住的喜來登飯店,其實是一家「不擁有飯店」的公司。
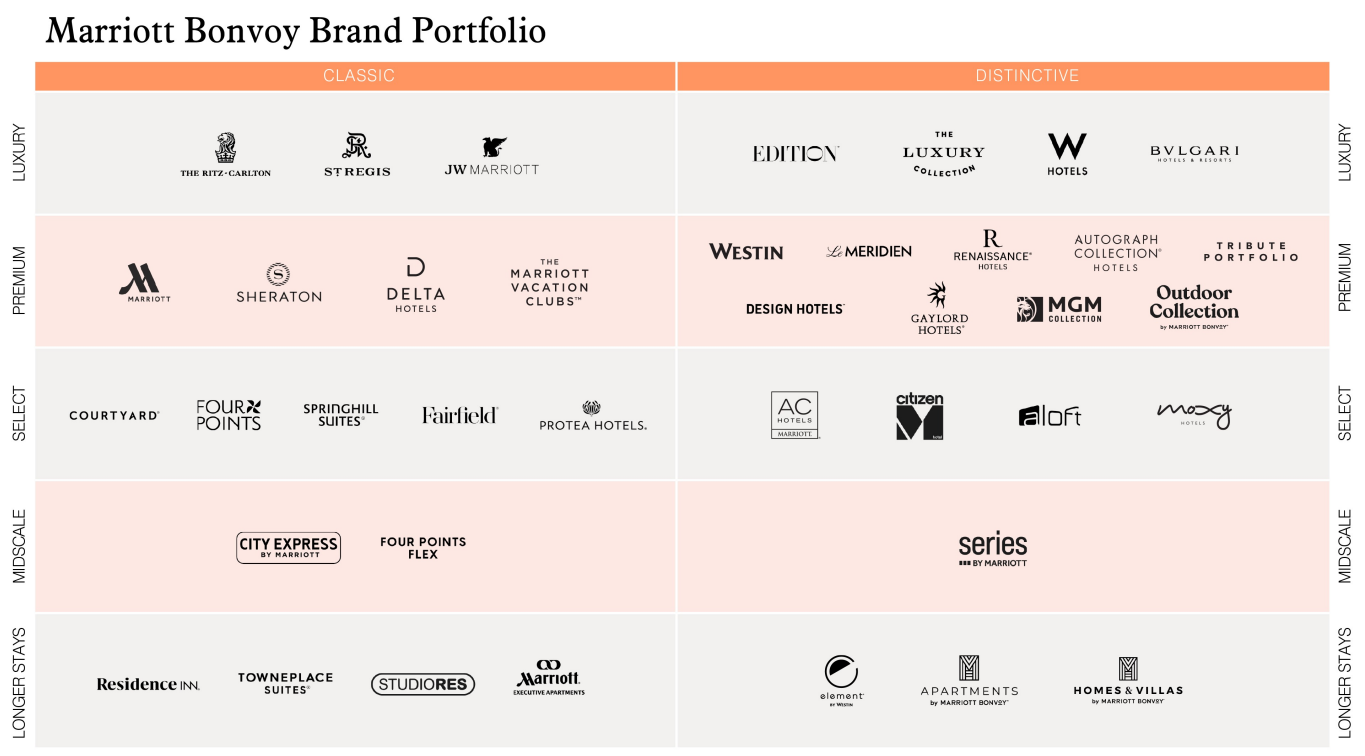
台北喜來登、信義區W酒店、板橋馥華艾美、高雄萬豪,這些名字你一定不陌生。它們全都屬於同一家公司,萬豪國際集團(Marriott International,NASDAQ: MAR),全世界規模最大的飯店集團。截至2026年第二季,全球超過10,000家飯店、約181.4萬間客房,旗下37個品牌橫跨奢華、尊貴、精選、長住四大等級,光是在台灣就有28間據點。
但最有意思的是,這家全球最大的飯店集團,自己幾乎不擁有任何一間飯店。萬豪做的是品牌授權和管理,飯店業主掛上招牌、按營收比例交加盟費和管理費,蓋飯店的風險全部留在業主端。萬豪只收租,不扛資產。
66%營業利潤率的印鈔機
這套輕資產模式有多賺?2026年第二季營收71億美元,但裡面超過50億是代收代付的零利潤過手費用。扣掉之後,真正屬於萬豪的調整後營收20.1億美元,撐出調整後營業利益13.29億美元,營業利潤率66%。對比台灣飯店股晶華或寒舍的10%到15%營業利益率,這是完全不同量級的生意。
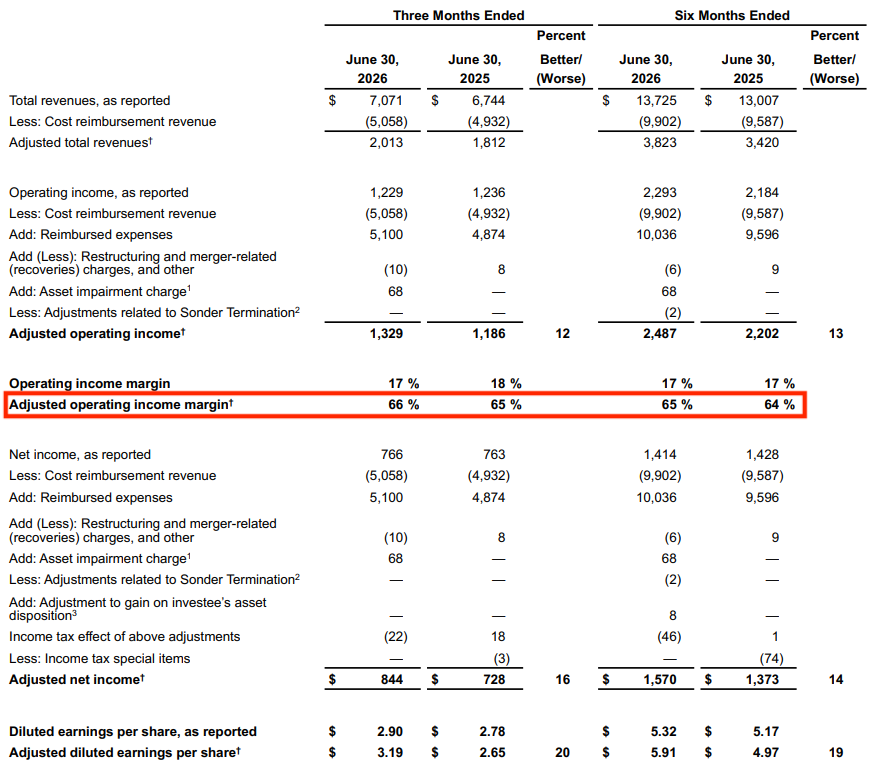
調整後每股盈餘3.19美元,年增20%,優於市場預期。調整後稅前息前折舊攤銷前利潤15.92億美元,年增13%。每開一家新飯店掛上萬豪的旗號,就永久增加一筆費用收入,不需要萬豪出一毛錢資本支出。這就是華爾街願意給它將近30倍前瞻本益比的原因。
中東戰爭炸掉一整區,全球只掉半個百分點
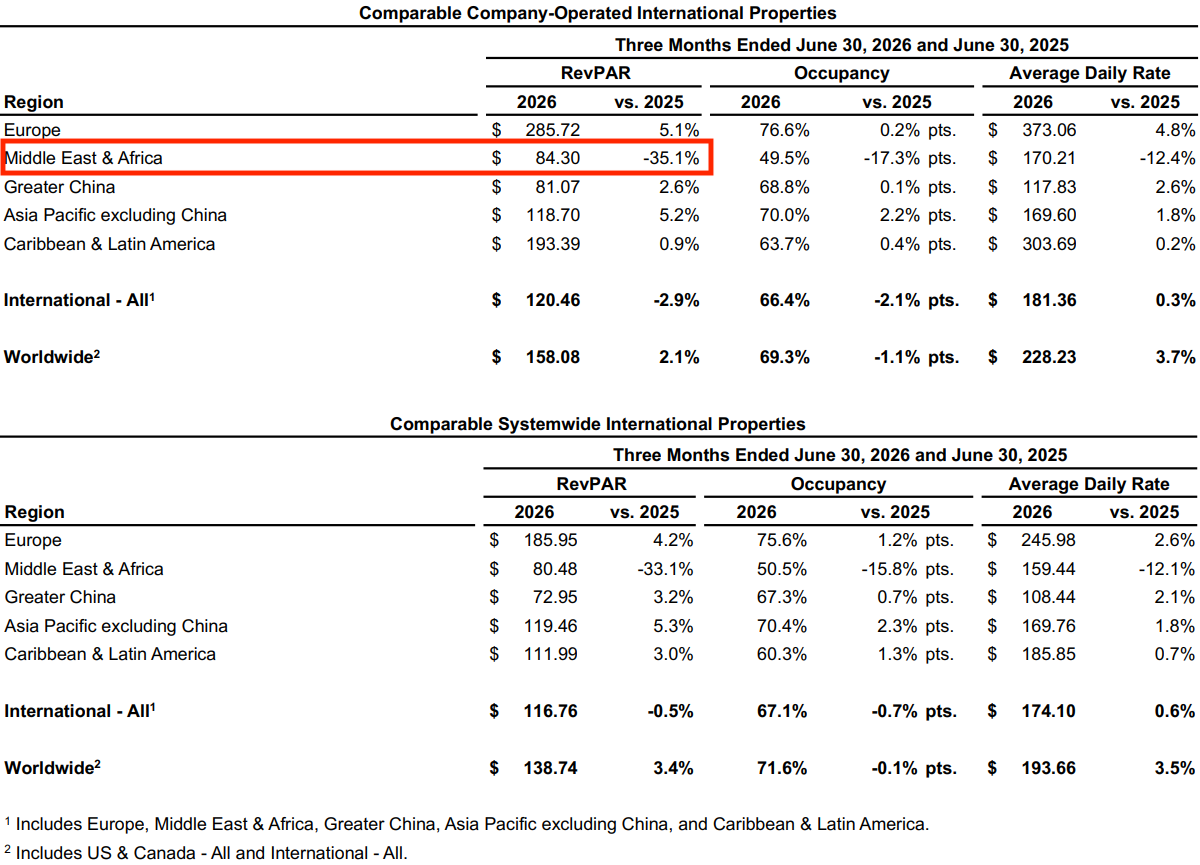
萬豪不是沒有痛點。第二季中東與非洲的每房營收暴跌35.1%,住房率從66.8%崩到49.5%,戰爭讓整個區域觀光幾乎停擺。但把鏡頭拉遠,全球系統性每房營收還是正成長3.4%。美加地區每房營收成長5.0%,是過去13季最強。
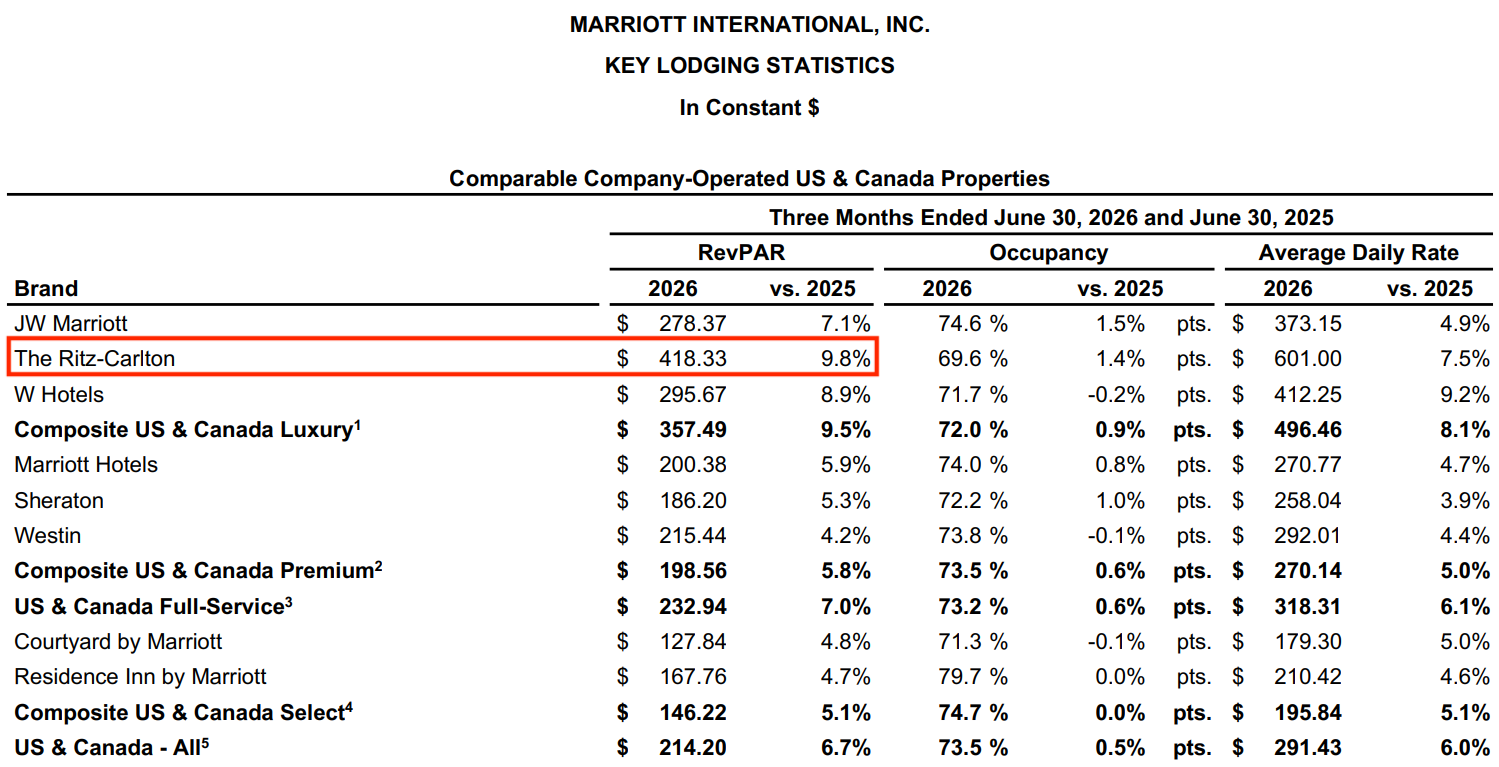
奢華品牌更猛,麗思卡爾頓的每房營收(RevPAR)衝到418美元,年增9.8%,住一晚平均房價601美元還能撐住近70%住房率。
181萬間客房分佈在140多個國家,單一地區再怎麼爆,也很難撼動整體。公司估計中東衝突對全年全球每房營收拖累約100到125個基點,但下半年世界盃足球賽在美國舉辦,預估補回45個基點,淨衝擊很有限。
2.95億會員及信用卡的暴利
萬豪真正的護城河不是飯店數量,是萬豪旅享家(Marriott Bonvoy)。這是全球最大的飯店忠誠計畫,截至第二季會員數突破2.95億人,會員訂房佔比已經從2019年的58%拉到68%。超過三分之二的生意靠自家導流,不是靠Booking等訂房平台。
這個會員基數撐出了一門更賺的生意:聯名信用卡。萬豪第二季宣布與摩根大通(JPMorgan Chase)和美國運通(American Express)完成新長期協議,2026全年信用卡費用預估年增35%。本質上就是銀行為了這2.95億人的消費數據和品牌掛名權,每年付給萬豪的權利金,邊際成本幾乎是零。
會員越多、業主越想加盟、銀行越願意付錢,這個飛輪一旦轉起來,後進者很難追。
Marriott International Inc (MAR) 技術分析
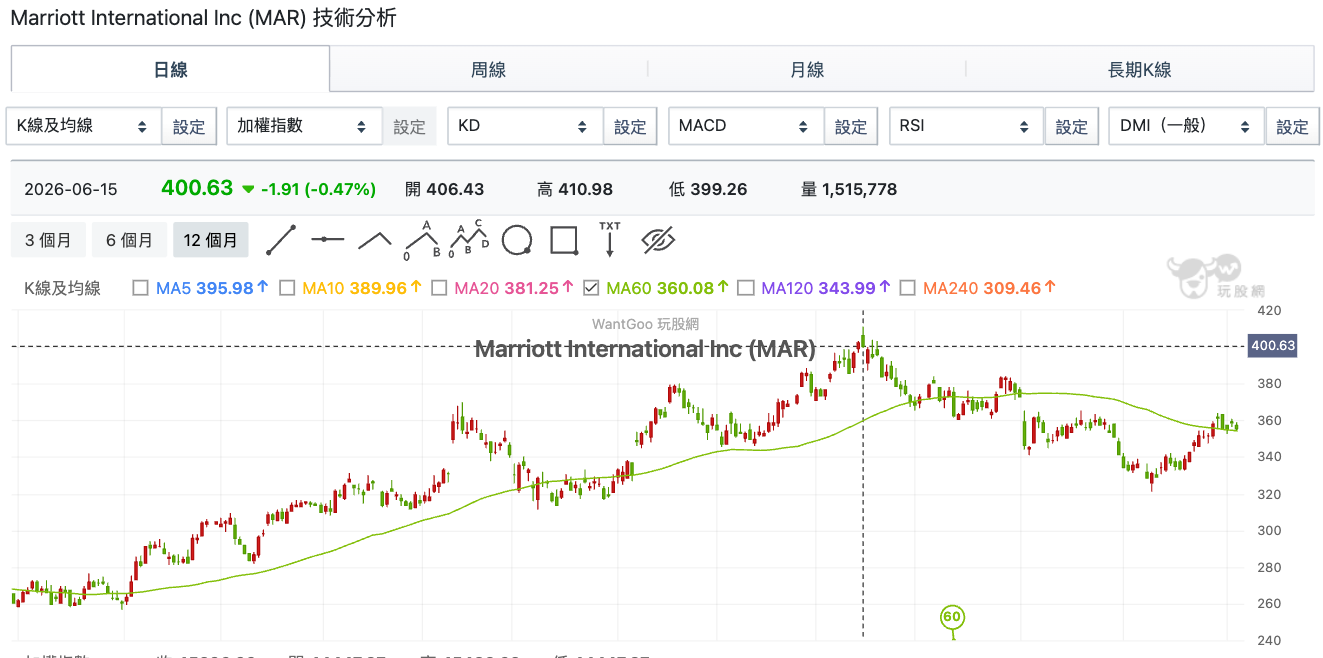
從股價走勢來看,萬豪在2025年底到2026年初經歷了一波明顯修正,從高點約410美元一度回落到240美元附近,跌幅接近四成,時間點正好對應中東衝突升溫。但隨著第二季財報證明基本面未受實質損傷,股價從低點快速反彈,目前已站回400美元關卡,季線360美元、半年線344美元、年線309美元均全數上揚排列,多頭結構完整。換句話說,市場在看完財報之後,也直接投票,結論很清楚,戰爭是短期利空,不是結構性破壞。
展望與你該注意的三件事
公司在第二季法說會上,把整年度的獲利預估往上調了。簡單講就是三件事變好:第一,全球飯店的平均房價和住房率合在一起看(也就是每房營收),預估全年成長3%到3.5%,代表客人願意花更多錢住萬豪;第二,每股盈餘預估11.64到11.81美元,等於公司一整年幫股東每一股賺到的錢比去年多了16%到18%;第三,全年預計發超過45億美元的股利和庫藏股回購給股東,這個金額大約是整間公司市值的4%到5%。此外,目前有62.9萬間客房正在開發中,創下歷史新高,其中有三成四是把原本非萬豪品牌的獨立飯店轉掛萬豪的招牌,這種「轉換」比從零蓋新飯店快得多,是短期衝刺房數成長最有效率的方式。
但30倍前瞻本益比擺在那裡,好消息已經定價不少。三件事值得追蹤:第一,聯名信用卡新約增量何時完整反映在數字上;第二,中東衝突是否惡化拖累第四季(第四季是中東旅遊旺季,衝擊會比Q2更大);第三,美國經濟走衰退還是軟著陸,一旦反轉,飯店開發會直接凍結,開發管線再漂亮也只是紙上數字。
萬豪集團賣的不是客房,是品牌和系統。這個模式讓它在區域戰爭和全球不確定性下,還能交出每股盈餘年增20%的成績單。但能不能繼續往上走,這三件事的答案會說話。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。