在前一篇文章,我提出證明二代健保補充保費,為何專拿小資族開刀?!
並且也說明,二代健保補充保費能夠抵稅,其實就是假議題(文字遊戲+數字遊戲)
儘管健保費明年2026年確定不會漲價(維持5.17%),補充保費改年度結算也暫緩規劃...
但是難保再動甚麼歪心思,會影響到小資存股族~所以還是得預先做好準備。
今天文章就來探討該怎麼辦?
很多上班族持有高股息ETF,如元大高股息(0056)、元大永續高息(00878)...
是否將來得賣掉高股息ETF,改布局市值型或者改不配息(累積型),
甚至轉布局海外資產??如美債ETF配息主要都是海外所得~
主要就是海外所得合計超過750萬採最低稅負制,750萬內免稅但是要申報,100萬以下免申報。
其實透過金融商品,利用工具也能夠達到,節稅+避補充,不僅照領配息,重點還是優先領到!
真的有那麼神奇嗎? 今日文章從股票除息與ETF配息,兩方面來做說明...
金融工具的應用,則會用到股票、ETF、個股期。
股票的部分,我們用許多存股族喜歡存金融股,以中信金為例...
中信金2025年配發現金股利2.3元,除息交易日是7/14,現金股利發放日是8/8。
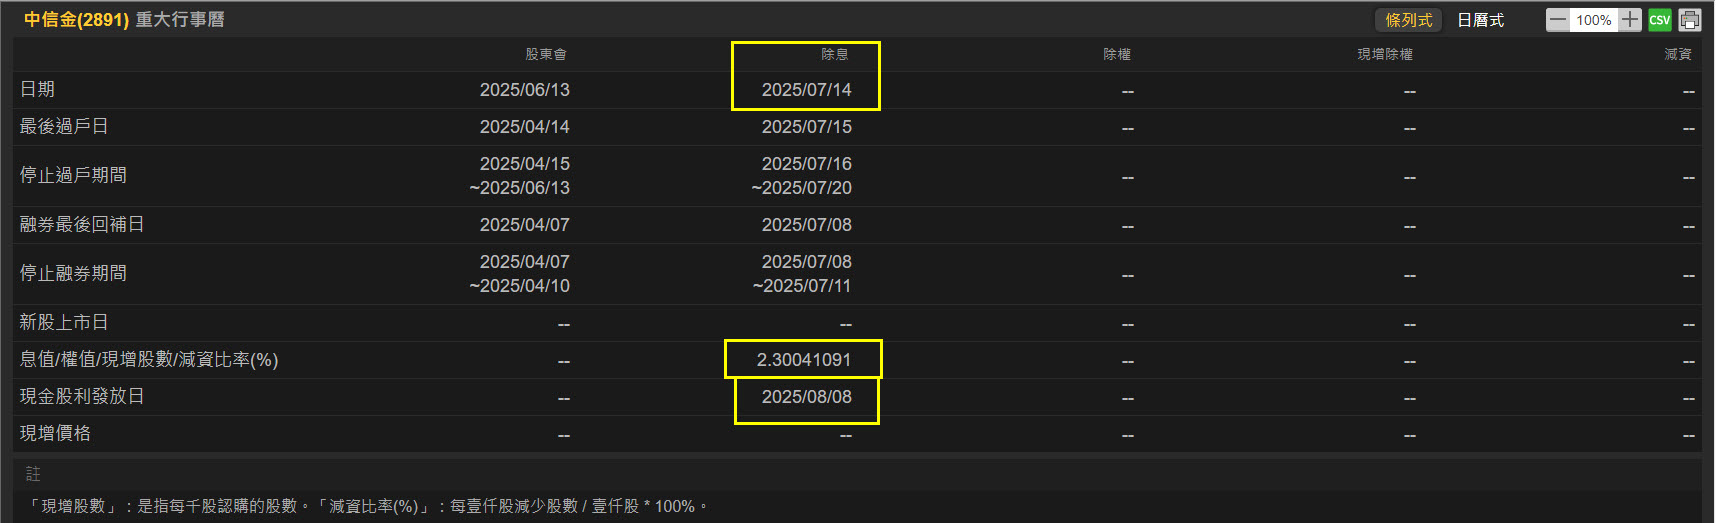
因為除息2.3元,因此除息後中信金除息參考價下跌 (減法)
那這樣除息之前,只要作空中信金個股期不就穩賺?反之買個股期不就穩虧?
這樣基本上會形成制度不公,也不會有人那麼傻,會想要在除權息前做買方;
若沒有人想買則不會形成買方市場,也不可能會有成交現象!
因此因應除權、除息價格下跌,個股期契約會進行調整...
個股期1 口股票期貨,相當於 2000 股現股(ETF期貨,1口=10000單位)。
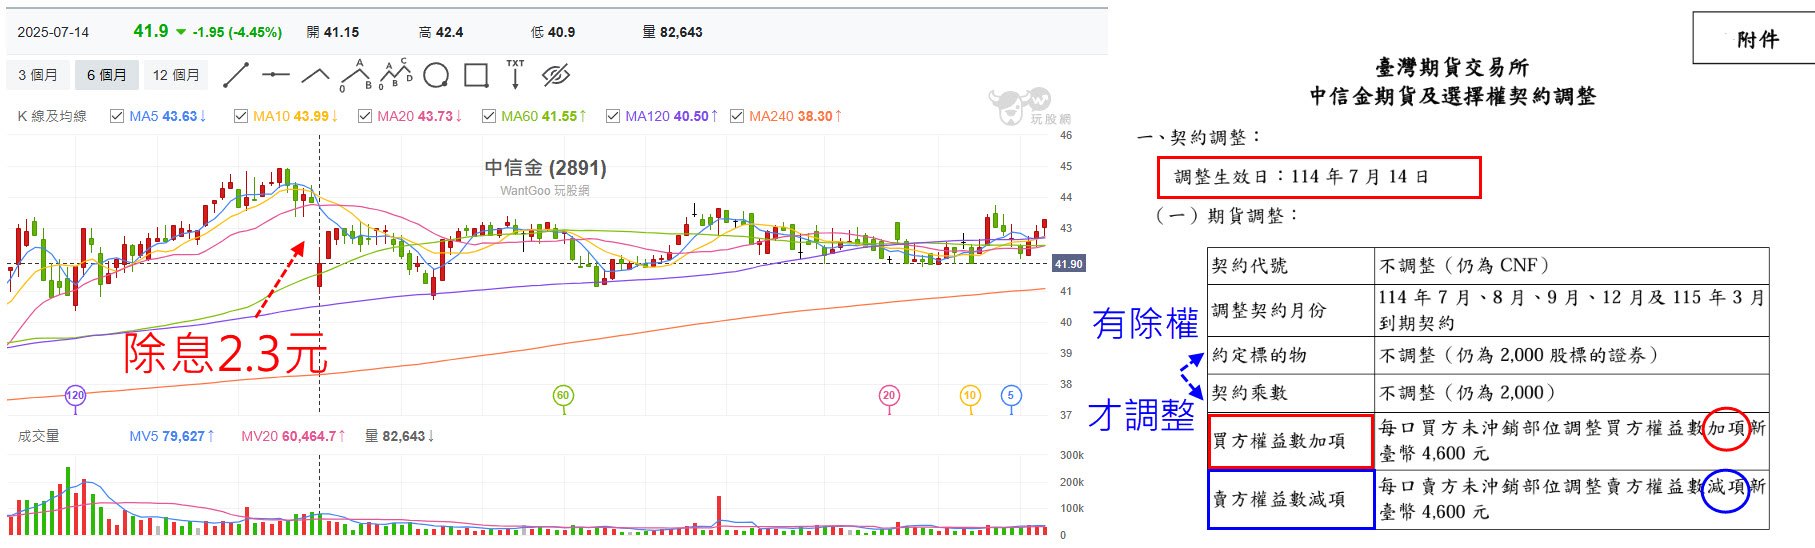
個股期經過除權除息日,買方權益數為加項,賣方權益數為減項(吃虧補回去,佔便宜扣回來)
以20張中信金為例,中信金個股期為10口...
中信金配息 2.3元 x20000 股就相當於現金股利46000 元新台幣。
除息前買中信金個股期 => 除息下跌吃虧 => 除息日期貨保證金專戶權益數 + 46000 元;相對地...
除息前做空中信金個股期 => 除息下跌有利 => 除息日期貨保證金專戶權益數 - 46000 元。
也就是除息交易日,利用期貨保證金專戶已經進行權益數調整,這樣確保買賣雙方公平。
長期存股的主要目的就是為了領現金股息...
中信金20張參加除息2.3 元共46000 元,得等到8/8日才會入帳到股票交割戶上(拿到錢)
但是透過個股期的契約調整,在除權除息交易日當天7/14日,期貨保證金專戶上就已經多出 46000 元。
因此個股期在除權息當下,可以說是最早領到股息!
這觀念有了之後,接下來要從此觀念進行延伸~
如果今天我要進行節稅,我在操作上就會暫時先放棄股東身分,也就是賣股票...
除權除息之前一交易日:賣出中信金 20 張 (暫時放棄股東身分) + 買進 10 口中信金個股期。
除權除息交易日則反向出場:買進中信金 20 張 (恢復股東身分) + 賣出 10 口中信金個股期。
你看這樣股票是除息前就賣掉,除息後接回來~
因此就股票除息而言,你並沒參加除權息,自然沒有股利所得,就不會納入個人綜合稅的所得總額!
個股期因除權息契約調整是維持交易制度公平,相對現股而言股利完全免稅!
另外也完全沒有 2.11% 的二代健保補充保費的問題。
二代健保補充保費,單次股利所得超過2萬元以上,課徵2.11%補充保費~
同例中信金的二代健保,46000*2.11%=971元新台幣;
抱現股參加除權息會就源扣繳,也就是8/8日股息發放日,實領46000-971=45029元。
但是透過個股期契約調整,除息金額46000元在7/14日就好好地躺在期貨保證金專戶上~
而且還比中信金股票現金股息發放日8/8,還領的更早!
(實務操作上要特別注意的是,股票現貨與個股期貨,一買一賣要同步進行)
高股息ETF的部分,我們以11月剛除息0.4元的國泰永續高股息(00878)為例...
這裡特別說明,高股息ETF配息,資本利得與收益平準金,都不會被課到二代健保補充保費。
但是配息來自於股利所得的部分,只要超過2萬就會被課徵2.11%
假設持有160張國泰永續高股息,對應個股期為16口(ETF期貨,1口=10張)
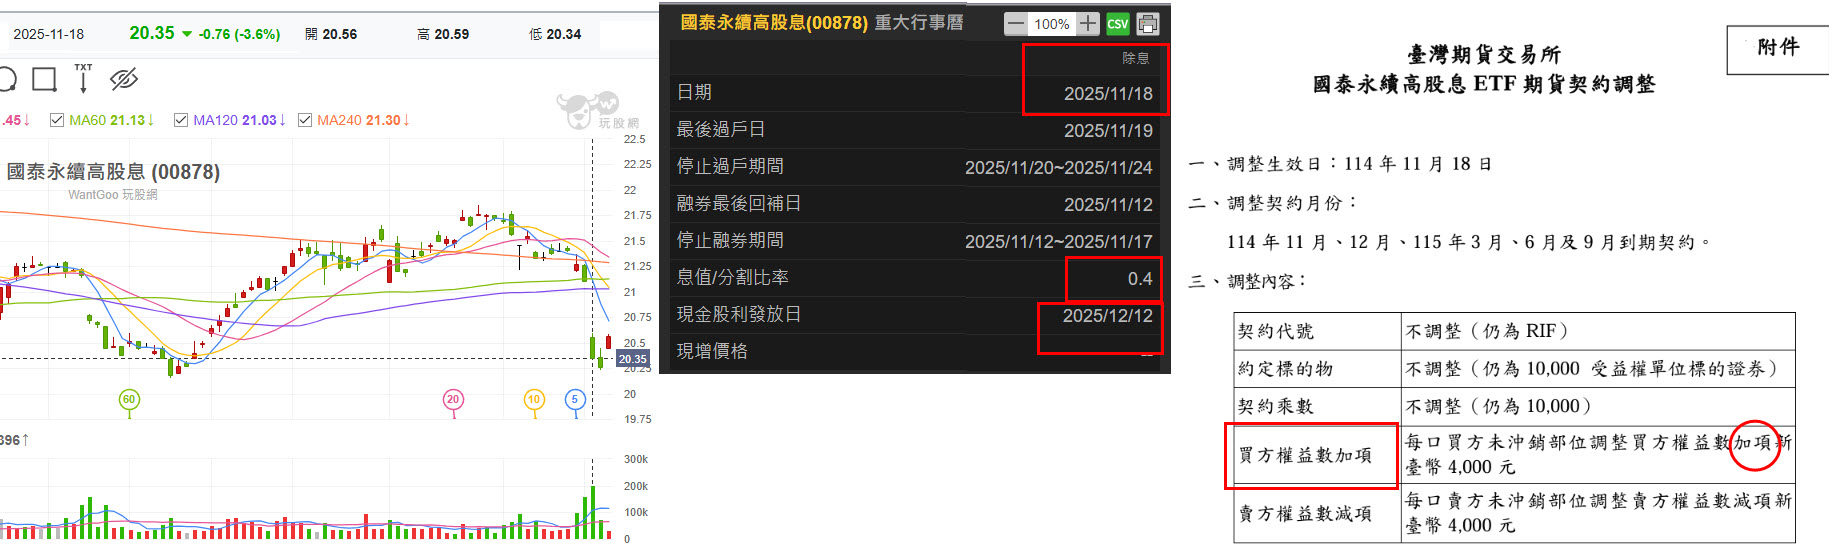
除權除息之前一交易日:賣出國泰永續高股息 160 張 (暫時放棄持有ETF) + 買進 16 口國泰永續高股息ETF期貨(代號RIF)。
除權除息交易日則反向出場:買進國泰永續高股息 160 張 (恢復持有ETF) + 賣出 16 口國泰永續高股息ETF期貨(代號RIF)。
透過個股期的契約調整,在除權除息交易日當天11/18日,期貨保證金專戶上就已經多出 16口*4000元=64000元。
同時你因為除息前已經賣掉00878ETF,因此不會有個人綜所稅與二代健保的困擾。
(交易量大建議與券商+期貨公司申請配對交易,因此找金控或集團有證券經紀、證券自營、期貨公司較佳)
(例如元大金、凱基金底下都有證券、自營與期貨,群益證券、群益自營、群益期貨同集團)
所以若二代健保補充保費,假設如當初說法,改年度結算且超過2萬起徵2.11%
在不開設投資公司的前提之下,透過ETF期貨、個股期也能達到節稅與避免二代健保補充保費的效果...
因此未必一定得要把手上持有的高殖利率股票,或高股息ETF都清光光!
不過個股期、ETF期貨就移轉稅基上,也並非是完全沒有缺點...
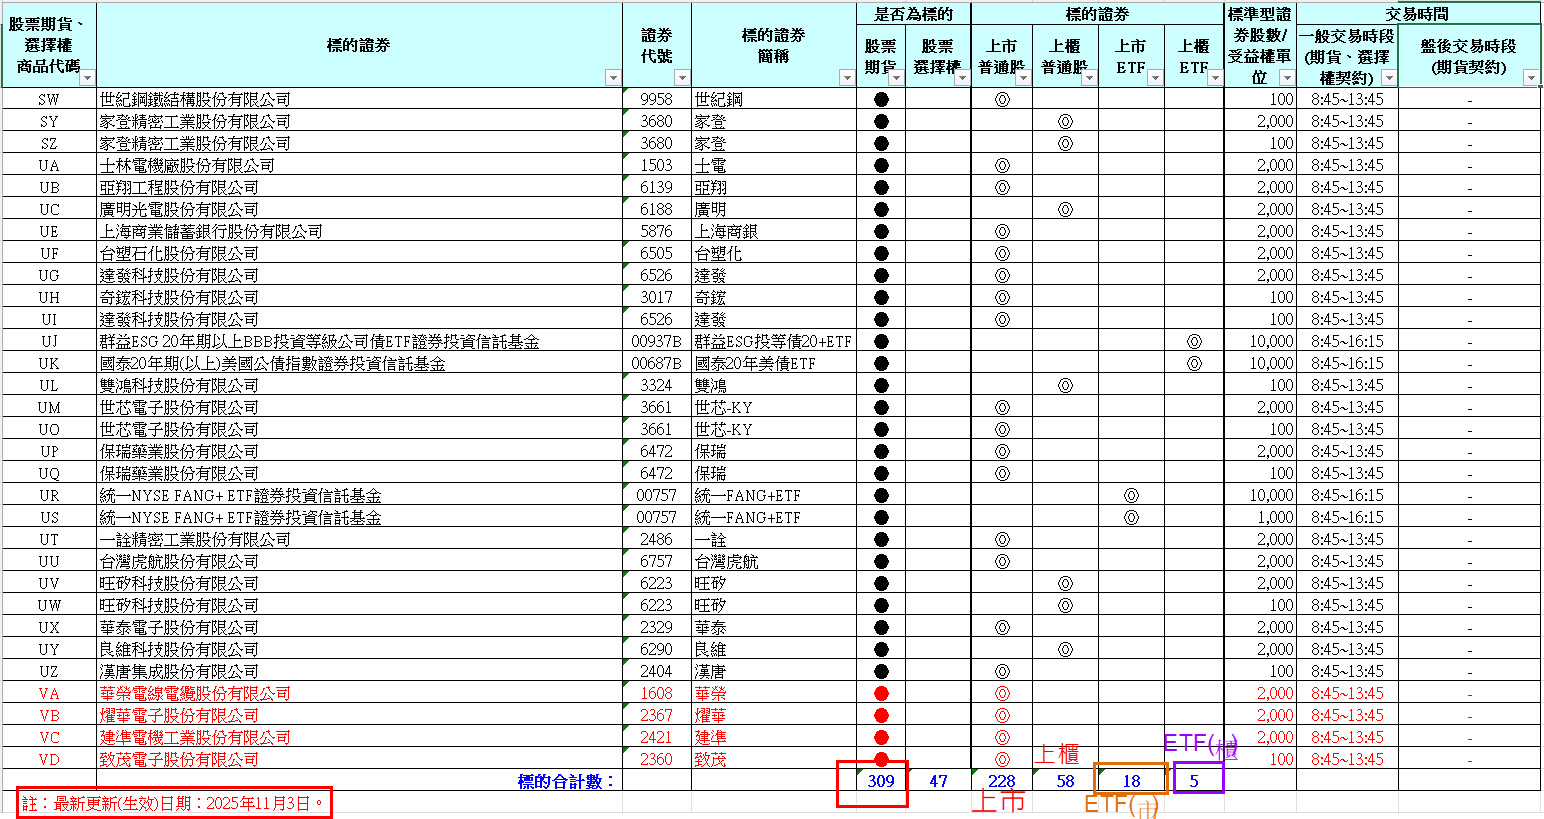
最大的缺點就是,不是每一檔股票都有個股期或ETF期貨...
交易所會不定期調整更新,得為個股期的標的。
目前截至2025年11月3日最新更新...
得為個股期的標的共有309檔,其中上市股票228檔、上櫃股票58檔、上市ETF18檔、上櫃ETF5檔。
基本上量大熱門如台積電、鴻海、聯發科、日月光投控、台達電、廣達、緯創、0050、0056、00878、
00919、00929、00679B、00687這些都有,就不再羅列。
台灣期貨交易所個股期標的查詢,你也可以透過連結查詢手上持股。
今日文章不藏私,把上有政策下有對策,整理給您作參考與留意~
訂閱+關注文章,將來有新觀念或新功能,就能第一時間掌握⋯⋯
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。