
人民幣貶值加上國際原物料價格上漲,中國物價年增率恐反轉向上,中國央行的擔憂也將從通貨緊縮轉向通貨膨脹過高,今年降息或降準的可能性偏低,過去受益於利率下降的房市及債市面臨利多出盡的困局,鉅亨網投顧認為股市將是現在中國資產中的首選。
1. 生產者先行,中國物價壓力大
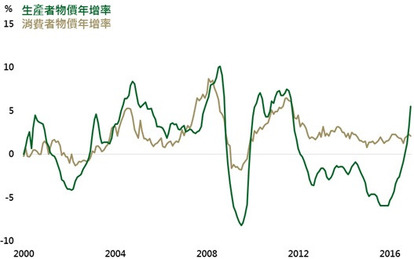
中國生產者及消費者物價年增率走勢
資料來源:Bloomberg,鉅亨網投顧整理;資料日期:2017/01/11。此資料僅為歷史數據模擬回測,不為未來投資獲利之保證,在不同指數走勢、比重與期間下,可能得到不同數據結果。
若將原物料價格、油價與中國生產者物價走勢相比,可發現三者都從 2014 年中的高點下滑至 2015 年底的低點,隨後中國物價年增率也跟隨原物料及原油價格走高,身為商品主要輸入國的中國,物價自然受到國際原物料價格的左右。從上圖可看出,中國生產者物價與消費者物價年增率走勢相似,當生產者物價帶頭上漲時,廠商往往將成本轉嫁至消費者身上,而消費者物價年增率也水漲船高。考量到美國準備實行的財政刺激政策及 OPEC 的減產協議,中國生產者物價繼續上行的可能性較高,而消費者物價年增率有快速上升的壓力。
2. 貨幣政策難寬鬆,公債價格恐受傷
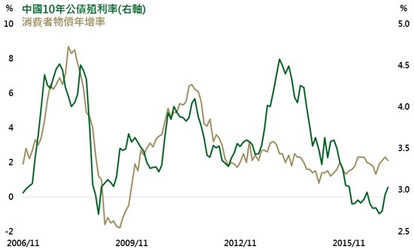
中國消費者物價年增率從 2011 年的平均 5.4% 一路降至 2015 年的 1.4%,期間一年放款利率也從 6.56% 一路降至 4.35%,雖然有受到 2013 年中錢荒的衝擊,但整體而言,下降的利率仍有助公債殖利率走低。但 2016 年以來,中國物價年增率下降趨勢遭逆轉並緩慢上行,而中國央行也停止調降利率,考量到今年物價上漲速度將快於去年,過去支援債券牛市的貨幣寬鬆政策不再,鉅亨網投顧認為中國債券價格下跌風險大於上漲機會。
中國公債殖利率有上行壓力
資料來源:Bloomberg,鉅亨網投顧整理;資料日期:2017/01/11。此資料僅為歷史數據模擬回測,不為未來投資獲利之保證,在不同指數走勢、比重與期間下,可能得到不同數據結果。
3. 企業盈餘樂觀,股市吸引力高
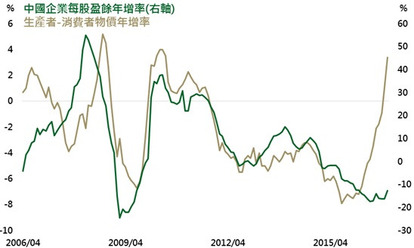
停止下降的利率,似乎暗示中國房市及債券市場已經來到高點,加上人民幣兌美元急貶,讓中國官方透過監控換匯額度等資本管制的方式來穩定匯率,中國居民大量資金只能在國內找尋投資標的,中國股市將再度成為資金去處。從下圖可看出,中國企業每股盈餘年增率與生產者與消費者物價年增率差距走勢相仿,當國內需求穩定時,生產者物價年增率快速上漲並帶動消費者物價年增率,廠商將價格轉嫁至消費者,上游到下游的廠商也都因更高的價格而受益,整體獲利也因此提升。如今兩者差距再度擴大,中國企業每股盈餘也可望觸底回升。
中國企業盈餘觸底?
資料來源:Bloomberg,股市指數採香港恆生國企指數,鉅亨網投顧整理;資料日期:2017/01/11。此資料僅為歷史數據模擬回測,不為未來投資獲利之保證,在不同指數走勢、比重與期間下,可能得到不同數據結果。
轉載來源: 鉅亨網新聞
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


