
選擇權交易策略的應用(1)
前些日子在facebook上看到一個社團的團主對於選擇權的評論:
原文如下:
OP選擇權是一種有時間價值的商品
這種商品的進場與出場時機都要對
不但要對還要秒殺級判斷後動作!!!!
絕對不適合有職場干擾的人在使用
更別說在期權市場中還是在學習的
進步者使用!!!!
==========================
如果想在市場中長命百歲那就請戒掉
賭博這一種思維~把沒有時間價值的
指數型商品練好~~我都告訴學生一個觀念
如果你連沒有時間價值這麼低風險的
商品都操作不贏了!!!那你更別想靠OP
選擇權這種有時間價值吃人不吐骨頭的
衍生性金融商品來翻身一夜致富!!!
這種說法,也對也不對。
會在選擇權市場出現或累積大量虧損的交易人,大部分的原因是因為他們使用了錯誤的交易策略。
指數期貨雖然沒有時間價值的風險,但是一旦行情方向與部位不一致,若無法做好風險管理(停損),損失就會無限擴大。
選擇權單一部位的買方,有時間價值耗損的風險,所以確實需要有秒殺級的判斷,而且進出場時機也都需要有專業級的掌握,因此同樣交易期貨與買進單一部位的選擇權,選擇權的確要比交易期貨困難許多,若是有職場干擾,無法全程盯盤或正在期權市場學習的交易人,應該要避免去交易單一部位的選擇權。
而期指的初學者,可以先透過交易單一的價內選擇權來培養盤感與規避選擇權時間價值的耗損風險。因為價內選擇權的權利金除了時間價值之外也包含了內含價值,而且越深度價內的履約價,內含價值越高,時間價值越低,所以交易一口深度價內履約價的選擇權等於在交易一口小台指,但卻沒有小台指萬一做錯方向有出現虧損無限擴大的風險,對於無法全程盯盤,執行停損能力薄弱的交易人或期指的初學者是比較恰當的衍生性金融商品。
案例討論
A):以買進單一價內履約價代替期指為例
2017年5月17日,期指行情在10,000點附近,甲交易人看空行情,買進價內05W4—10100Put,權利金120,等於有100點的內含價值,有20點的時間價值。部位的Delta值為0.72。
另外一位乙交易人以同樣20點的時間價值買進05W4價外9900Put,部位的Delta值為0.37。
Delta值越高,代表權利金對於行情變動的敏感度越高,因此10100Put比9900Put對於行情的變動有更高的敏感度,在行情下跌的情況下,10100Put權利金增加的幅度也會比9900Put更大。
2017年5月18日,台股受到美股前一天大跌的影響,跳空開低,圖一是盤中05W4的選擇權報價。
圖一(當時期指行情在9943左右)
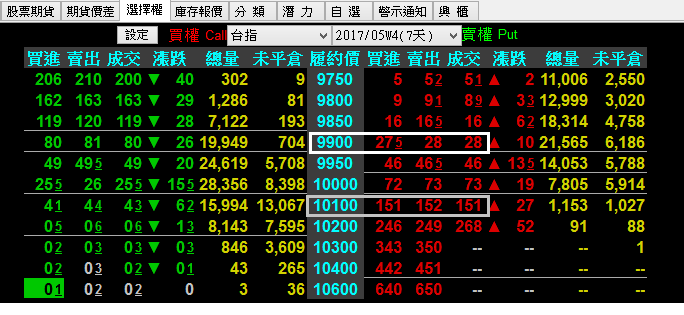
期指下跌大約57點左右,同樣的下跌幅度,10100Put權利金上漲27點,比9900Put權利金上漲10點的幅度更大。
雖然交易一口價內選擇權的獲利幅度小於交易一口小台指,但風險受到控制,且所需的交易成本,買進10100Put支付權利金6000元,幾乎只有放空一口小台指的保證金20,750元的1/3而已,大約是當沖保證金減半11,000的1/2。
以投資報酬率而言,買進10100Put大於做空小台指。
下周繼續討論選擇權價差交易策略的應用方式。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


