
QE1
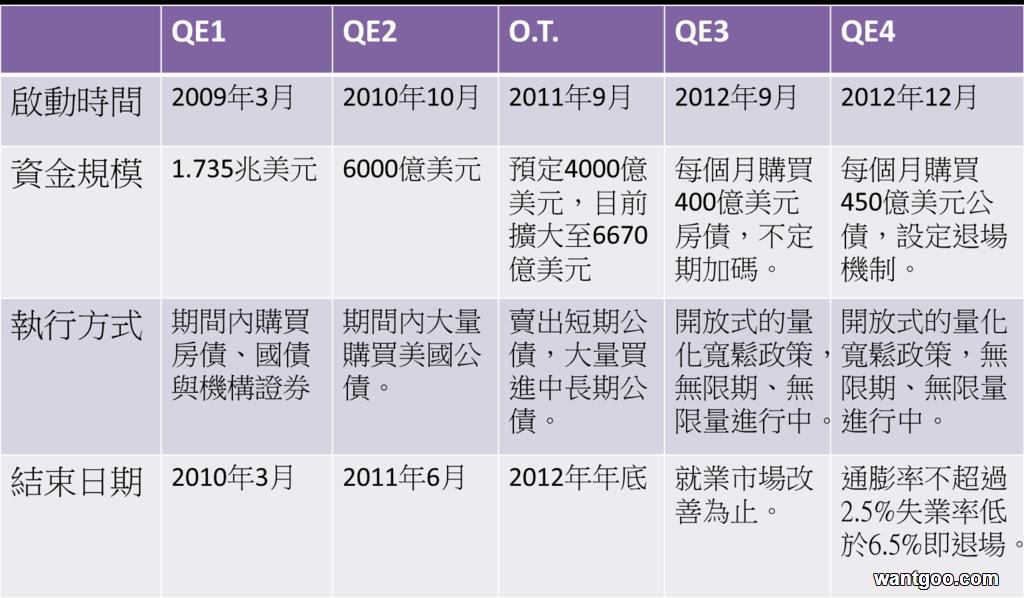
2008年11月25日,美聯儲首次公佈將購買機構債和MBS,標誌著首輪量化寬鬆政策(QE1)的開始。
美聯儲宣布,將購買政府支持企業(簡稱GSE)房利 美、房地美、聯邦住房貸款銀行與房地產有關的直接債務,
還將購買由兩房、聯邦政府國民抵押貸款協會(Ginnie Mae)所擔保的抵押貸款支持證券(MBS)。
QE2
QE2: a second round of quantitative easing 的縮寫
第二次量化寬鬆(QE2):
自2010年4月份美國的經濟數據開始令人失望,進入步履蹣跚的複蘇以來,美聯儲一直受壓於需要推出另一次的量化寬鬆:
第二次量化寬鬆(QE2 )。
伯南克在當年八月份在傑克遜霍爾的聯儲官員聚會中為第二次量化寬鬆打開了大門。但他同時謹慎地指出,
量化寬鬆不是一個成熟的補救辦法。而且,也不是所有的人都支持量化寬鬆政策。
美國聯邦儲備委員會公開市場委員會(FOMC)宣布,將再次實施6000億美元的“量化寬鬆”計劃,
美聯儲發貨幣購買財政部發行的長期債券,每個月購買額為750億,直到2011年第二季度。
這就是QE2,即所謂美聯儲的第二次量化寬鬆政策。
QE2的目的是通過大量購買美國國債,壓低長期利率,藉此提振美國經濟,特別是避免通貨緊縮,並降低高達9.6%的失業率。
至於第二次量化寬鬆的影響,基本上可以理解為美聯儲為了美國經濟復甦所作的努力,但最終的效果只有時間來證明。
也預示美元將再次氾濫,將會對其他國家帶來匯率波動、資產泡沫等衝擊。
QE3
QE3: a third round of quantitative easing 的縮寫
第三次量化寬鬆(QE3):
自2010年6月底,美國的經濟數據例如就業數據等已經接近崩潰,復甦無望,美聯儲為應對無法預期中的危機而不得已展開
的又一次的量化寬鬆:第三次量化寬鬆(QE3),或是隱性的。
美國人或許認為是歐洲希臘債違約可能把美國經濟再度拖入衰退,其實性質在於美國本身的貨幣濫發導致其國際信用降低,
大量債券的發行,致使合約履行能力大打折扣,債務違約已成為可能性。
美國的印鈔刺激“無法停止”,隱性壞賬的再次暴露,將是引爆美元泡沫的導火索,經濟在“美元毒品”的刺激下再次反复,
而後又趨向於衰退,美元體系已無法支持美國長期以來的過度透支。
當前,美國政府寄希望於把這個風險轉嫁出去,或是讓其他國家不斷加息,抑制通脹,再加息,反复通脹,
人民幣等貨幣不斷升值,其一定程度也是美元崩潰的表現。
當然,美國還可能採取更為匪夷所思的想法--“戰爭思維”,它可以開動全球最強大的軍事機器,挑起爭端,攪亂世界,
各種經濟秩序將不復存在,而它有可能通過它的再一次強大,建立一種有利於它的新秩序,建立又一次美元霸權。
QE4
2012年12月13日,美聯儲宣布推出第四輪量化寬鬆(QE4)
每月採購450億美元國債,替代扭曲操作,加上QE3每月400億美元的的寬鬆額度,聯儲每月資產採購額達到850億美元。
此外,美聯儲保持了零利率的政策,把利率保持在0到0.25%的極低水平。
縮減QE
美聯儲於2013年12月宣布將縮減購債規模,但同時試圖安撫市場,暗示其指標利率保持在低位的時間甚至可能長於其先前的承諾。
美聯儲表示,自2014年1月起,將把每月850億美的購債規模縮減100億美元,至750億美元。
此舉可能標誌著史無前例的刺激政策走向結束。
美聯儲此舉令許多投資人意外,這是對經濟和就業市場前景改善的認可,是歷來最大規模的貨幣政策行動的歷史性轉折點。
美聯儲主席伯南克表示,如果美國就業繼續如預期般增長,明年多數時間的購債規模可能以“審慎的步伐”縮減。
他說,可能在“明年末段,而不會在年中”結束。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


