
記憶體報價狂飆了一整年,市場的態度卻開始轉變。南亞科(2408)第三季繳出單季 EPS 25.4 元、毛利率 85.7% 的歷史級財報,股價卻在法說會隔天與華邦電(2344)等記憶體股同步重挫。市場擔心的不是眼前的獲利,而是全球記憶體產能擴張後,供需可能反轉,高獲利難以延續。
美股也出現呼應的訊號。戴爾(DELL-US)、HPE(HPE-US)、NetApp(NTAP-US)同步遭外資從「加碼」降至「中立」,降評理由之一,是企業端營收成長有相當比重來自記憶體漲價的轉嫁,而非真實的 AI 換機需求,一旦記憶體價格正常化甚至回落,相關營收將失去支撐。
這些訊號對記憶體股與伺服器股是利空,但把鏡頭轉向另一端,結論正好相反。過去一年被記憶體漲價壓得最慘的,是 PC 與電競族群:成本墊高、終端漲價、買氣凍結,PC 出貨連續兩季衰退,電競市場原地踏步。一旦這股成本壓力開始鬆動,最先反映的會是被壓抑最久的需求,以及承受成本最重的個股,而微星(2377)、祥碩(5269)、神基(3005)正好代表三種不同的受害型態。
PC 市場:從搶貨潮到旺季失靈
全球 PC 出貨在 2026 年第三季跌至 6,270 萬台,年減 20.1%,傳統的返校旺季完全沒有出現,出貨量甚至比第二季還少 9.1%。
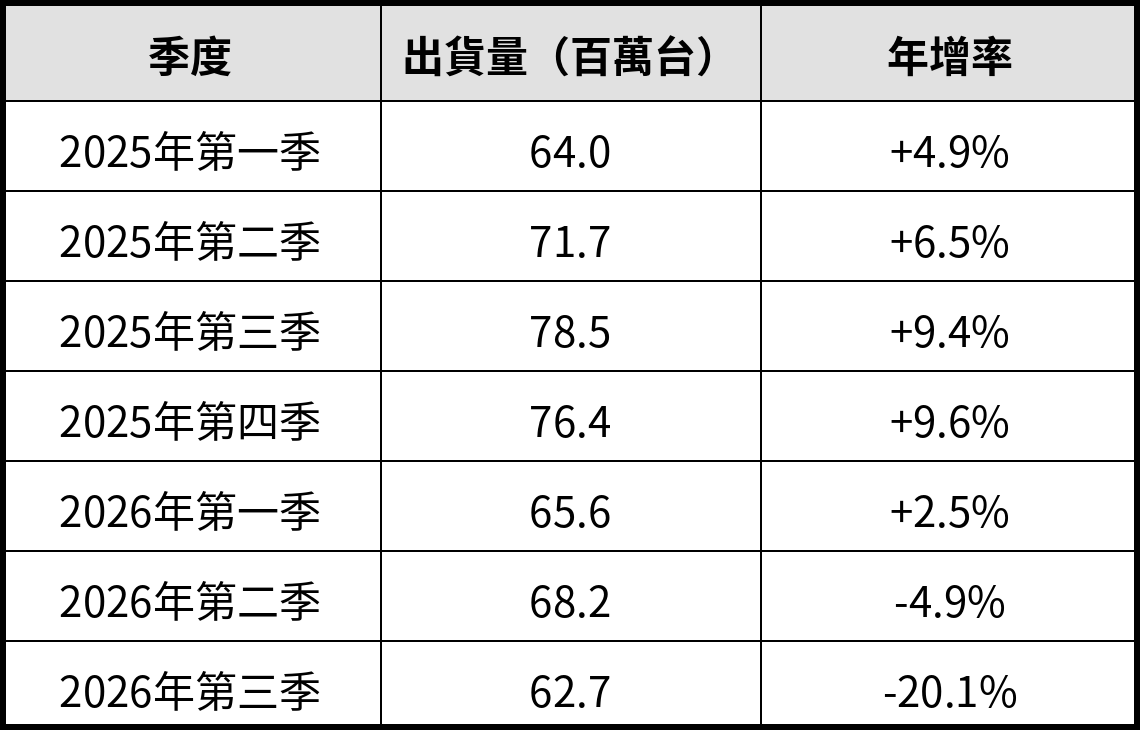
2025 年四個季度的成長逐季加速,背後並不全是真實需求。年初是搶在關稅前拉貨,年底則是搶在記憶體漲價前備貨,2025 年全年出貨 2.847 億台,年增 8.1%。2026 年的走勢正是這股提前拉貨的反作用力。第一季仍有小幅成長,第二季結束連續 9 季的成長紀錄,到了第三季,上半年提前消化的需求、高檔的終端售價與供應受限三者疊加,出貨直接斷崖式下滑。前三大品牌聯想、惠普、戴爾第三季出貨分別年減 22.6%、30.9%、25%,跌幅都大於整體市場。
筆電市場同樣受壓,研調機構預估 2026 年全球筆電出貨將年減 9.4%,上下半年出貨比重約 53:47,與過去下半年才是旺季的慣例明顯相反。
電競市場:高階撐場,整體原地踏步
2026 年全球 PC 電競硬體市場規模約 560 億美元,與 2025 年幾乎持平,研究機構將停滯歸因於兩個因素:消費者仍在收緊非必要支出,以及 AI 資料中心搶走零組件產能導致硬體售價過高。
電競市場與一般 PC 最大的差異,在於客群結構。高階電競市場的規模遠大於入門與中階的總和,這群玩家對價格的敏感度遠低於買家用筆電的一般消費者,因此研調機構普遍預期,記憶體漲價對電競高階機種的衝擊會小於主流 PC。
但到了零組件層面,壓力已經清楚浮現:
- 2026 年第一季全球獨立顯示卡出貨降至 1,180 萬張,研究機構預估 2026 全年獨立顯卡出貨將衰退近 10%。
- 2026 年第一季桌上型 CPU 出貨年減 25%、季減 24%,桌機正是電競 DIY 玩家的主戰場。
- 美國電玩硬體平均售價從 2026 年 1 月的 452 美元,半年內漲到 6 月的 525 美元,漲幅 16%。
值得注意的是,研究機構對 2027 至 2029 年的預測:預期玩家累積的延遲需求,將隨零組件價格下降而以大幅跳升的方式釋放。換句話說,今年的停滯不是需求消失,而是需求被延後。
記憶體:漲幅一季比一季小
記憶體價格目前仍在上漲,但漲幅已連續三季收斂。以一般型 DRAM 合約價季增幅來看:
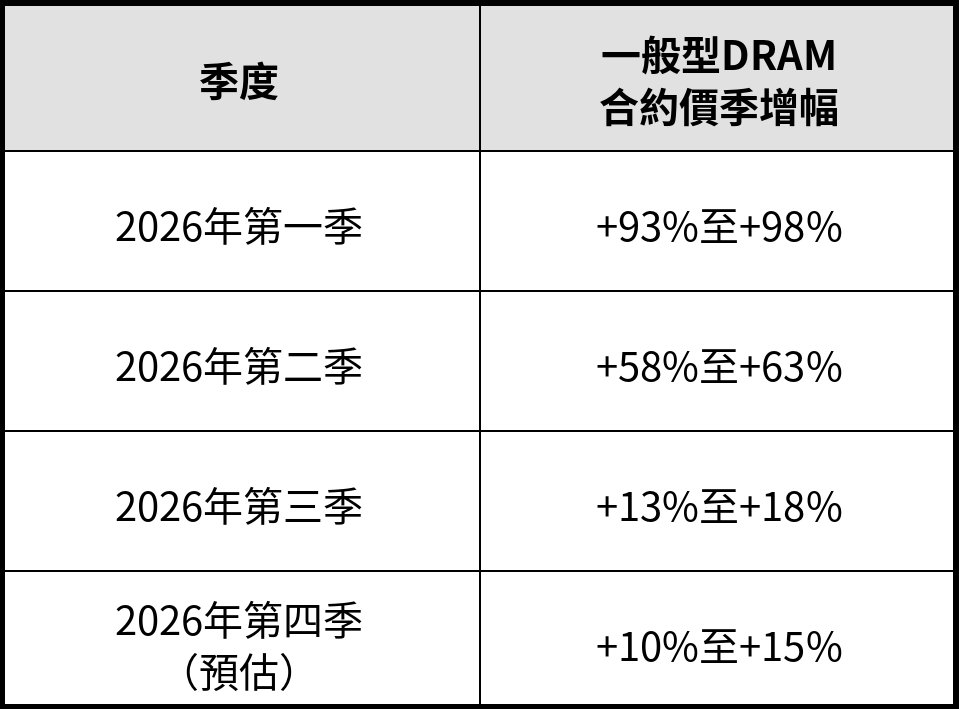
漲幅收斂的主因,是 PC、手機等消費端客戶的承受力已到極限。成本端的壓力也說明了為何終端買氣凍結:以建議售價 900 美元的主流筆電為例,2026 年第三季 CPU、DRAM、SSD 合計已占物料成本約 68%;品牌商若要維持與 2025 年第一季相同的毛利,售價必須調高約 80%。
消費端已經出現鬆動跡象。DDR4 與主流 DDR5 在 PC 市場的供應轉趨充足,其中 DDR4 價格甚至已開始下跌,消費級記憶體已有品項率先出現回落。
消費心理:為什麼回落 20% 左右可能成為買氣開關
記憶體價格就算回落 20% 左右,絕對水準仍遠高於 2025 年,從「買不買得起」的角度看,改善有限。但消費決策不只看絕對價格,更看價格變動的方向,這正是心理因素可能放大需求反彈的地方。
參考點被墊高:行為經濟學的展望理論指出,人們評估價格時,比較的是心中的參考點,而不是客觀價值。經過一整年的漲價,消費者心中的參考點已被墊高到新的高檔,此時任何回落都會被感受為「賺到」,即使價格仍比兩年前貴。不過,「有感」需要一定的幅度。一項針對 25 個日用品類別、100 個品牌的研究發現,77% 的品牌存在參考價格效應;以消費者記憶中的歷史價格為基準,降價幅度約需達 20% 才會引發明顯反應,漲價則只要約 12% 就會被察覺。雖然研究對象是日用品而非電腦這類耐久財,但「漲價很快有感、降價要夠深才有感」的不對稱,與過去一年 PC 買氣急凍、未來卻未必一降價就回溫的情境相當吻合。
錨定在「漲價前的價格」:以微星(2377)為例,2026 年規劃終端產品售價調漲 15% 至 30%。若零組件成本回落帶動售價回吐同等幅度,消費者看到的會是「回到漲價前的價格帶」,這個舊價格就是最強的心理錨點。
DIY 玩家看得到訊號:一般消費者買整機,看不到記憶體成本;但組裝桌機的電競玩家會直接比價記憶體模組,價格回落的訊號會最先、最直接地傳到這群人身上,也是最可能率先行動的族群。
延遲需求的累積:筆電品牌已觀察到消費者延長換機週期,入門與主流機種的價格敏感度明顯提高。延後的需求並未消失,而是累積成一個待釋放的水庫。
預期心理是雙面刃:2025 年底到 2026 年上半年的搶貨潮,證明「怕再漲」會讓人提前買。這個機制在學術研究中已有實證:德國政府在 2005 年 11 月意外宣布 2007 年起調高加值稅 3 個百分點,德國家庭的通膨預期隨即升溫,購買耐久財的意願比其他歐洲國家的家庭高出 34%。反過來看,研究消費電子市場的學者也發現,當消費者預期價格會持續下跌,就會刻意延後購買,價格剛開始下跌時,反而可能觀望「等更便宜」。因此買氣真正啟動的時點,往往不是價格開始跌的那一刻,而是市場形成「已經見底」共識的時候。
微星(2377):電競量能彈性最大
微星是三檔中與電競需求連動最直接的一檔,主機板、顯示卡等零組件占營收 50%,筆電、桌機等系統產品占 42%,電競產品是營收與獲利的主要來源。記憶體漲價的衝擊已反映在 2025 年財報上:營收 2,302 億元、年增 16.3%,創近五年新高,但毛利率降至 11.0%,稅後淨利年減 15.4%,EPS 6.80 元,呈現「營收創高、獲利縮水」的成本壓力型態。面對 2026 年,微星規劃終端售價調漲 15% 至 30%,以「價增量縮」的策略守住毛利率。
一旦記憶體回跌,微星可望同時受惠於成本與需求兩條線:零組件採購壓力減輕,而主機板、顯示卡與電競筆電正是玩家回補時的首選品項,在 11% 左右的低毛利率基期下,成本每改善一點,對獲利的放大效果都相當明顯。籌碼面上,大戶持股比例回升至 69.13%、散戶回落至 19.28%,近一季成交量呈開口向上分布。需留意的是,法人對微星在北美電競筆電市場的競爭壓力看法仍較保守。
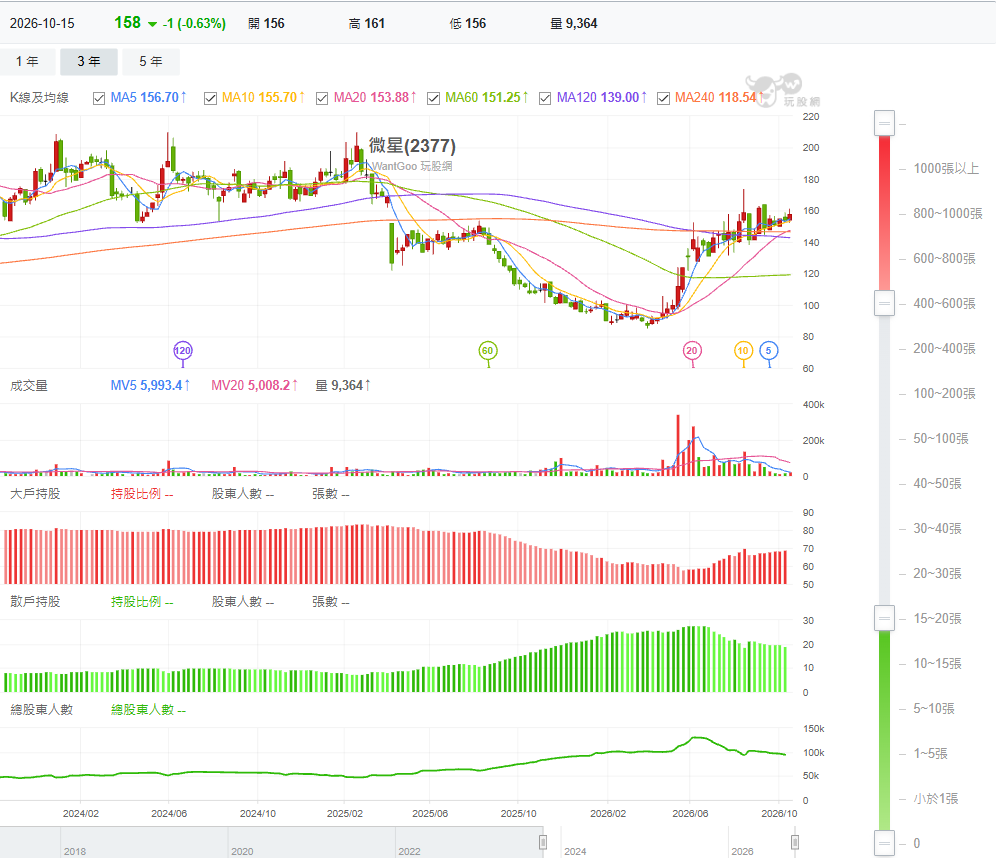
<上圖:玩股網-微星(2377)股權分散>
祥碩(5269):押注 DIY 桌機回溫
祥碩不直接採購記憶體,受害路徑是間接的:記憶體漲價讓組裝桌機變貴,DIY 玩家延後升級,主機板出貨跟著萎縮。公司預期 2026 年主機板市場將下滑 15% 至 20%,DIY 復甦要等到 2027 年下半年。即便如此,靠著 USB4 普及與 PCIe Switch 等新產品,2026 年第一季營收仍年增 39% 至 34.98 億元,毛利率 50.8%,EPS 24.85 元創單季新高,但其中包含轉投資貢獻的 10.53 億元業外收益。
祥碩的關鍵變數是 DIY 桌機的出貨量。DIY 玩家是最能直接感受記憶體價格回落的族群,一旦組裝成本下降,主機板出貨回溫將直接帶動晶片組與 USB4 控制器的需求,而公司預估的復甦時點,也與電競延遲需求的釋放期間大致重疊。籌碼面上,大戶持股雖有所回升,但仍處於近三年的相對低位階。需留意的是,毛利率已較去年同期下滑,中國同業的競爭也仍在。
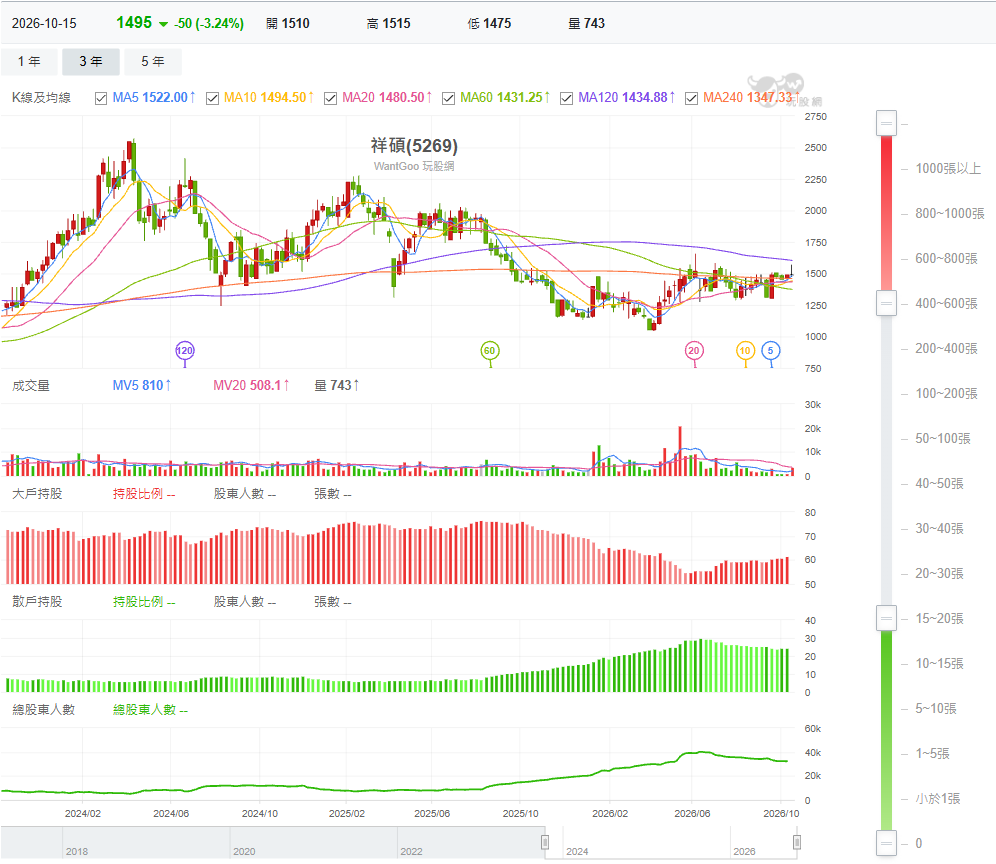
<上圖:玩股網-祥碩(5269)股權分散>
神基(3005):抗壓的強固型,加上待回溫的機構件
神基的結構和前兩檔不同,可以拆成兩塊來看:一塊是展現定價能力的強固型電腦,另一塊是與筆電、遊戲機出貨連動的綜合機構件。
強固型電腦:強固型電腦的客戶以政府、軍方、警消與公用事業為主,對價格的敏感度遠低於一般消費者。神基在 2025 年底將 DDR4 全數轉換為 DDR5,速度快於工業電腦同業,並以一次性調漲終端售價的方式轉嫁成本。結果是 2025 年營收 394.48 億元、年增 10.6%,毛利率 31.8% 與前一年持平,營業利益率 15.7% 創新高,EPS 8.43 元。在記憶體大漲的一年,毛利率幾乎沒有被侵蝕。
綜合機構件:被筆電衰退拖累的一塊: 機構件業務與筆電、遊戲機等消費電子出貨高度相關,第一季營收就因消費性與商用筆電業務衰退而年減 2.6%。不過第二季整體營運明顯回溫,合併營收 115.13 億元、季增 23.7%、年增 17.4%,創單季新高,EPS 2.52 元同創新高,毛利率也由第一季的 31.06% 小升至 31.69%,上半年 EPS 達 4.27 元。成長動能主要來自強固型電腦與無人機地面控制站,機構件則因筆電下半年市況不佳,公司預估下半年表現約與上半年持平。全年營收目標維持成長 5% 至 10%。
記憶體回跌時的受惠路徑: 神基的強固型業務本來就不太受記憶體影響,真正的彈性在機構件。一旦記憶體回落帶動筆電與遊戲機出貨回溫,目前被拖累的機構件業務就有機會由衰退轉為成長。換言之,神基在這個劇本中屬於「下檔有強固型支撐、上檔看機構件回補」的防守型選擇。
股利面: 神基同時是一檔配息穩定的定存股。2017 至 2026 年連續 10 年配發現金股利,股利從 2.998 元提高至 6.789 元,且自 2021 年起逐年調升;以除息前股價計算,10 年平均殖利率約 5.73%,其中有 8 個年度在 5% 以上,最低的 2024 年為 3.34%,主要是當年除息前股價位於高檔所致。在記憶體劇本尚未兌現之前,穩定的配息也讓等待的過程有現金流可領。
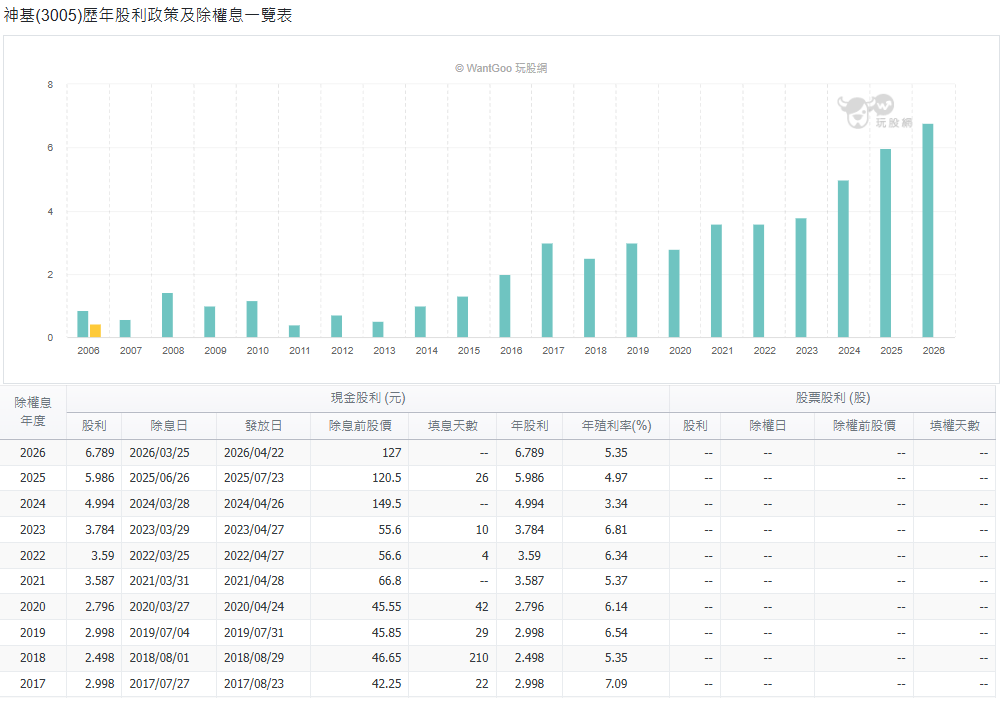
<上圖:玩股網-神基(3005)歷年股利政策及除權息一覽表>
法人動向: 近 20 個交易日(9 月 14 日至 10 月 14 日),三大法人合計買超 7,544 張,其中外資買超 5,702 張、投信買超 1,294 張,三大法人持股比重升至 30.73%,法人資金已回頭布局。
籌碼面: 大戶持股比例長期維持七成以上,目前為 73.53%,散戶持股比例降至 13.31%,總股東人數 48,435 人,是三檔中籌碼最穩定的一檔,與防守型的基本面相互呼應。
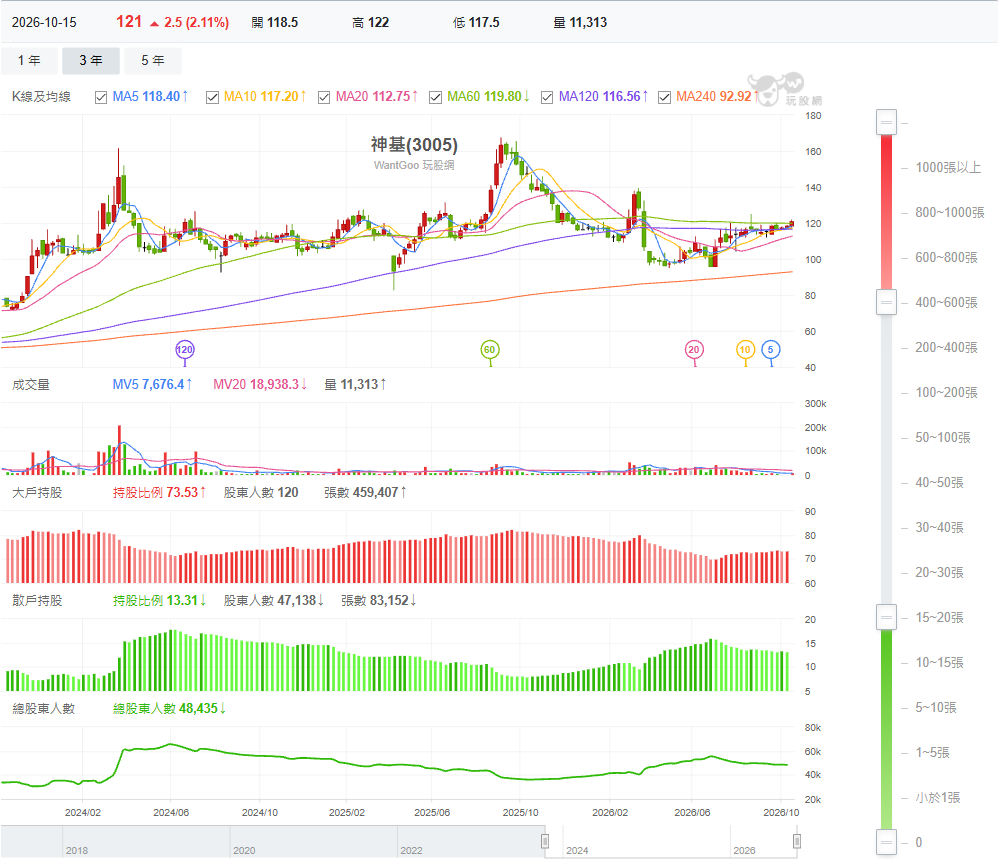
<上圖:玩股網-神基(3005)股權分散>
近一季成交量能主要集中在 114 至 117.5 元區間,若以長期投資為利基點,仍值得留意。
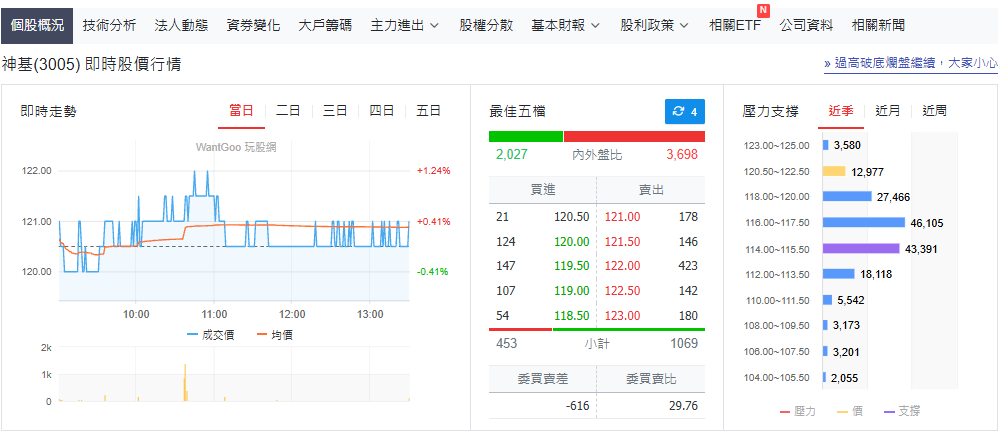
<上圖:玩股網-神基(3005)支撐壓力>
漲勢趨緩,受傷最輕的個股有望率先表態
記憶體回跌帶動電競買氣的劇本,前提是記憶體真的開始跌,而目前各方對時點的判斷仍相當分歧。第四季一般型 DRAM 合約價預估仍季增 10% 至 15%,NAND Flash 季增 15% 至 20%;有外資預期供需吃緊會延續到 2027 年,記憶體原廠甚至認為供給吃緊至少到 2028 年,研究機構也認為 PC 售價不太可能回到 2025 年水準。換言之,全面性的價格回跌,較可能落在 2027 年之後。
但市場不必等到記憶體真正回跌才開始反應。在漲幅一季比一季收斂的過程中,最先被重新評價的,往往是當初被市場一起看衰、實際受傷卻不深的個股。神基就是典型的例子:記憶體大漲之初,市場同樣擔心其毛利率遭侵蝕,但神基靠著一次性轉嫁成本與強固型電腦的定價能力,至於微星與祥碩這類對記憶體價格與 DIY 需求較敏感的個股,彈性雖然較大,但需要等到記憶體合約價季增幅真正轉為負值、主機板與電競產品的月營收開始止跌,劇本才算進入第二階段。在此之前,總體經濟轉弱與 2027 年筆電出貨仍可能小幅衰退,都是需要持續追蹤的變數。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


