看到「高殖利率」就心動嗎?想到定存的利息高,買來放著時間久了一定會回本賺錢。
但,高殖利率的股票還是有你所不知道的祕密,甚至可能是陷阱。
▶ 陷阱一:將股票配息和定存利息混為一談
現金殖利率 5% 比銀行定存 1%,是銀行定存的 5 倍,傻子才定存呢。
其實不能這麼提,畢竟股利就是左手配給右手的概念,跟定存完全不同。
舉例來說:假設定存 100 元,1 年利率是 1%,利息就是 1 元,配息+本金後金額成為 101 元。但股票除息前後,股價(本金)會有顯著變化,不像定存放了就雷打不動是當初那個數字。
假設股價 100 元,配發 5 元股利。現金殖利率是 5 元/ 100 元,會得到殖利率 5% 的數字,但股價(本金)在除息後,則會由 100 元下降至 95 元。
定存族給利息後,本金不變;股票除息後,本金則是縮水了!
事實上,除息後的股價要成功填息。以這個例子來說,就是除息後要能漲回除息前的數字(100),才能配發的 5 元才會真正賺進口袋裡(現金殖利率 5%)。
甚至股價回不到 100 元以上,還繼續跌破 95 元,這就叫「貼息」:沒能真正賺到 5%,也比定存族的 1% 還低。
▶ 陷阱二:眼中只有高殖利率,卻賠了價差
延續前面強調的,股價填息才是真正把錢賺進口袋中,在未填息的前提下,可能只是賺了股息,賠掉價差。
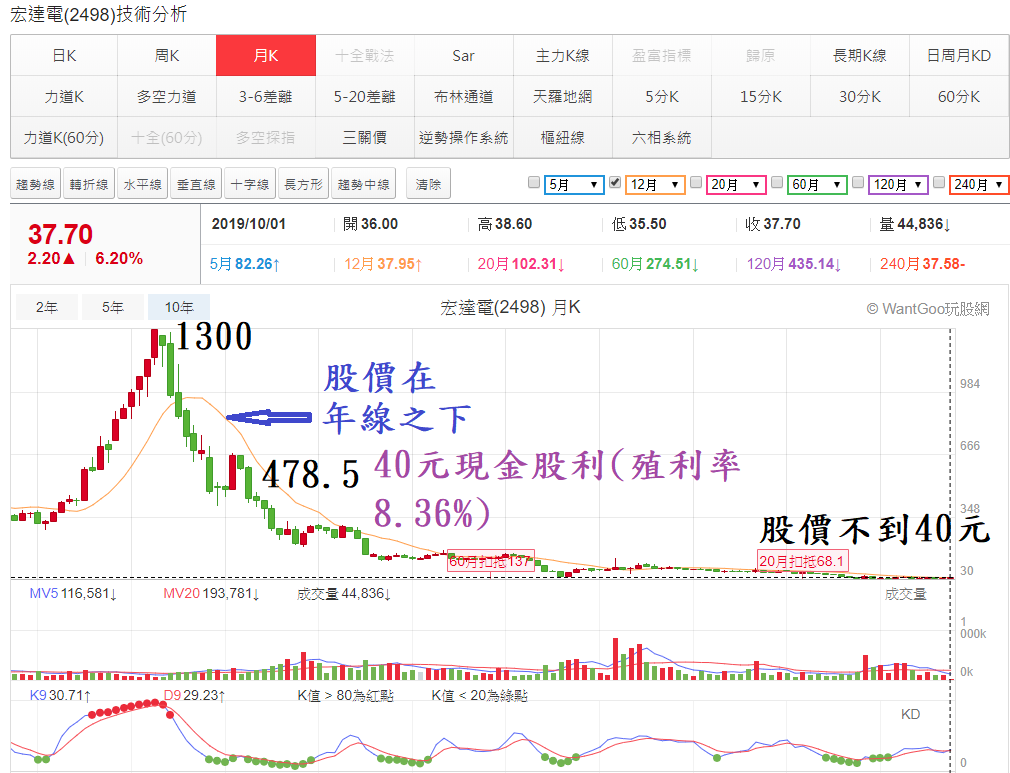
就用前前股王宏達電做例子:股價一度達 1,300多元,跌到 478.5 元時,宣布發放 40 元現金股利,殖利率高達 8.36%(40 元股利/478.5 元),比定存高8倍以上,投資人紛紛進場。
真的有賺到 40 元現金股利嗎?
除息後股價反而貼息,為了高殖利而進場的下場,就是賺了 40 元,賠了超過 400 元,差了 10 倍以上,到了今天在 35 元以下,過了好幾年都沒填息過,顯示當時看見高殖利率進場的投資人都大賠錢,而且賺了股息 4 萬還要繳所得稅喔!
投資高股息股票,重點在不能只賺到高股息殖利率,但卻賠掉價差。有三大面向需特別留意:
- 找到對的產業。
- 年線常是多頭最後防守線,可先以年線觀察除息前是否股價都在年線之上。
- 只看一年不準,需觀察多年殖利率是否穩定,最好能長期配發股利。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。