
在投資市場中,因個每個人個性不同會有投資區分,例如積極型、穩健型,以及超保守型。這三種類型的投資者,其實都很容易被當前市場的炒熱氣氛影響而被“債券”吸引,而會因各自的投資風格而做出不同的選擇:
- 積極型投資者可能會選擇高槓桿的產品,比如美債正2,期待美國降息時迅速增值,但這類產品通常不提供穩定的殖利率,所以只要情勢看錯,就GG了。
- 穩健型投資者則可能會選擇較長期的美債,例如國泰20年美債、元大美債20年、富邦美債20年,期待降息有大幅度資本利得,以及穩定殖利率的回報。
- 超保守型投資者偏向短天期的美債,如統一美債10年、元大美債7-10,這些產品波動相對較小,適合不喜歡股價有太多波動,然後穩定領息的人。
然而,現實中市場並不會依照投資者的劇本運行。像是有很多youtuber或財經節目一直再說,20年期美債的期約為16年,如果利率下降 1%,理論上債券價格應上升約16%。美聯儲在九月份也真實降息2碼,雖不到1%,但你有沒有發現價格不漲反跌。
來看例子:
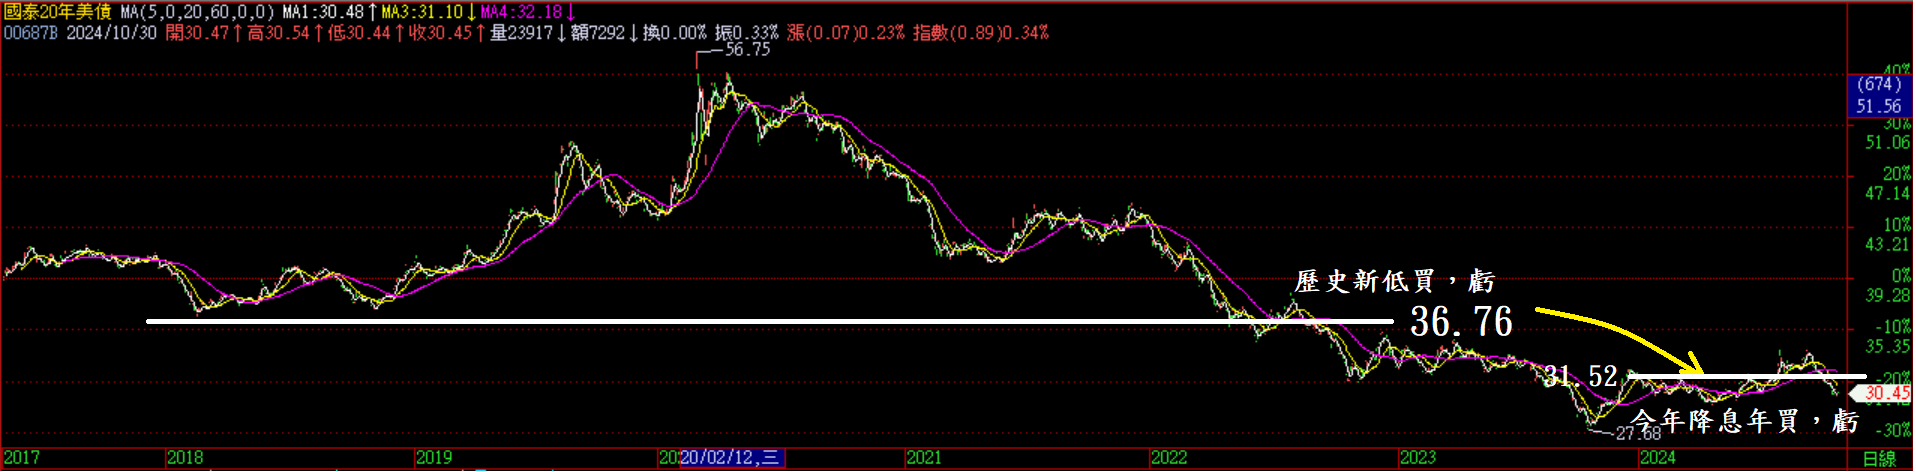
2024年因降息的機率高,本應是美債的多頭年,然而,國泰美債20年1月的收盤價為31.52,到10月底卻跌至30.47,儘管認為美債應該是多頭年,但夭壽,抱了將近一年居然還虧3.3%,但還有殖利率貼補一下,如果是美債正2虧更慘。美債正2的“送分題”瞬間變成“送命題”,這證明了市場不會有寫好的劇本,更不會有白吃的午餐。
但我還是要說,如果你的觀念很正確,知道債券只是”資產配置”的一環,那你可以很放心地放置部分資金在其中,利用長期配置來平滑整體的風險。但若單純為了”套利”而進入美債市場,又亂做美債正2商品,就是不明智的舉動,而且會承受巨大的壓力。
所以,最穩健的策略不是單純依賴一種資產,而是通過股票、期貨、債券的組合投資,實現資產的多元配置。在不同經濟週期中,股票、期貨、和債券各自的收益波動不同,能夠相互平衡,讓投資者在持有期間不至於過度焦慮或措手不及。
就像社團裡有股票策略與期貨策略,這兩種投資產品相輔相成,非常適合想讓資產配置更為多元、並在市場波動中穩定增長的人。股票策略著重長期收益與穩健增值,而期貨策略則具備多空的靈活度,透過這樣的雙策略配置,投資者能更靈活地應對市場變化,兼顧穩定收益與靈活性,打造更全面的資產布局。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


