
iPhone Duo 台灣10月16日晚上8點開放預訂、10月23日發售。內螢幕7.6吋、外螢幕5.4吋,256GB 售價74,900元起,2TB 達118,900元,比同容量 iPhone 18 Pro 貴30,000元。從9月9日發表到開賣相隔43天,過去五年 iPhone 平均只隔約10天,空窗拉長本身就是量產難度的訊號。
對台廠而言,Duo 與直板 iPhone 最大的差別是多了一組鉸鏈。這是從零開始的新增零件,也是新日興(3376)被聚焦的原因。
摺疊手機2024~2026:三年幾乎原地踏步
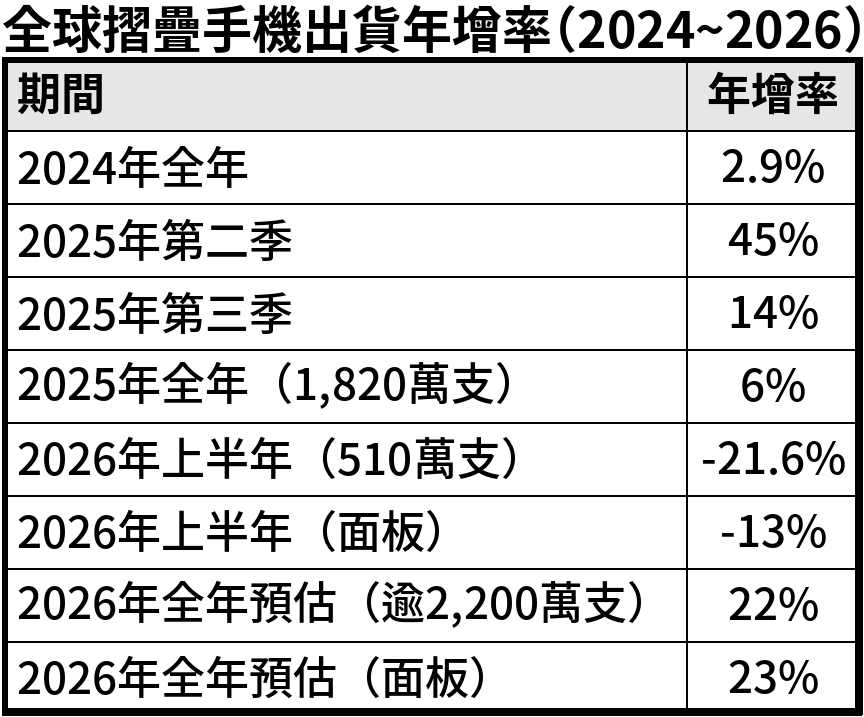
摺疊手機2024年出貨僅年增2.9%。2025年第二季一度年增45%,但全年結算出貨1,820萬支、年增6%。2026年上半年更轉為年減21.6%,只有510萬支。研調機構預估2026年全年出貨可年增逾22%、突破2,200萬支,成長幾乎全押在下半年蘋果與三星的新機。
摺疊機市場分化:小摺退燒,大摺撐盤
2026年上半年摺疊手機出貨量,兩種規格銷量分化:上下摺(小摺)出貨年減47%,左右摺(大摺)大致持平,大摺占摺疊機出貨的比重升至69%。
大摺撐得住,來自高階換機需求。高階用戶傾向選擇大螢幕機型以提升多工與生產力,三星 Galaxy Z Fold7 在2025年第三季的銷量是前一代的兩倍,2026年8月又推出 Fold8 接棒。在整體智慧型手機出貨衰退的環境下,摺疊機市場的需求正從小摺集中到大摺。
iPhone Duo 是左右摺機型,正好落在唯一還撐得住的區塊。過去 iPhone 用戶想用摺疊機必須離開 iOS 生態系,Duo 是第一個不必換陣營的選擇,新增需求主要會來自這群原本不在摺疊機市場裡的消費者。
技術門檻:整機良率僅六成
截至9月中,富士康組裝 iPhone Duo 的整機良率僅略高於60%,要達到成熟水準可能還需半年至一年。瓶頸同時出現在三個環節:
- 鉸鏈:耐久測試出現異響、組裝公差偏大,量產前還重新評估方案、重新打樣驗證。
- 面板:摺疊 OLED 由三星顯示獨家供應,交貨落後。
- 摺痕:鉸鏈規格與螢幕摺痕問題拖慢量產進度。
今年 Duo 全球備貨目標約600萬至800萬支,只有單一 Pro 機型的兩到四成。開賣初期的銷量上限,是由產能決定。
新日興:鉸鏈訂單不進營收,要看營業外利益
新日興9月營收8.50億元、年增3.26%,但1~9月累計仍年減10.95%。第三季營收24.92億元、年減6.0%,甚至比第二季少5.3%,鉸鏈出貨沒有在營收上出現對應的跳升。
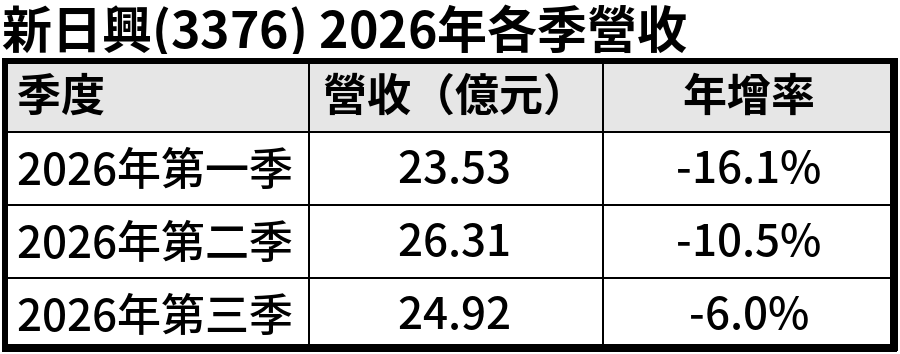
營收沒有跳升,關鍵在合資架構。iPhone Duo 鉸鏈由新日興與鴻海體系的合資公司承接,雙方各持股約50%,新日興以權益法認列。合資公司的鉸鏈營收不會併入新日興的月營收,只會依持股比例,以投資收益反映在業外損益。
訂單規模並不小。郭明錤估計鉸鏈單價約70至80美元,合資公司取得約65%訂單;以600萬至800萬支計算,鉸鏈產值約86億至131億元,與新日興2025年全年營收107.23億元相當。但這筆產值對新日興的意義在獲利而非營收,能認列多少取決於合資公司的淨利率。
因此月營收平淡反映的是會計認列方式,月營收反映的仍是本業,仍在等待新一代產品接替。技術難度的證據則來自毛利率:從2024年的18.5%降到2025年的14.0%,2026年第二季只剩9.79%,公司也表示新專案設計複雜度大幅提高,前期成本增加。
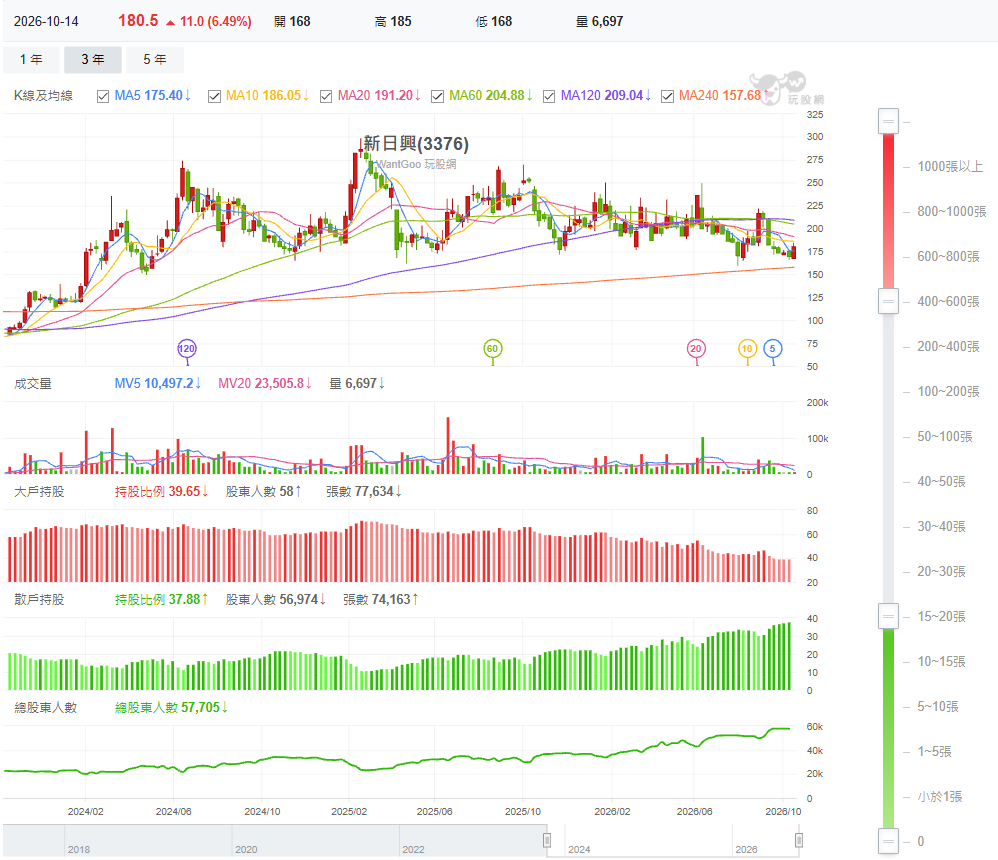
<上圖:玩股網-新日興(3376) 股權分散>
從技術型態來看,新日興近兩年的高點一波比一波低:2025年2月高點約290元,10月反彈高點約270元,2026年6月再降到約250元,頭部壓力層層堆疊,目前股價落在月線、季線與半年線之下,只剩157.68元的年線在下方支撐。籌碼面同樣偏弱,大戶持股比例從1月底的58.29%降到39.65%,散戶持股則從21.76%升到37.88%,兩者幾乎拉平,總股東人數也由35,960人增至57,705人。股價受多重頭部壓制、籌碼又持續從大戶流向散戶,若要重新回到多頭趨勢,仍需要一段震盪盤整的時間。
鴻海:iPhone 18 加上 Duo,受惠範圍最廣
鴻海(2317)負責生產約70%至73%的 iPhone,iPhone 18 Pro 系列與 Duo 都由它組裝;Duo 的鉸鏈則由它與新日興各持股約50%的合資公司承接,同時參與整機組裝與鉸鏈。新機效應已反映在營收:9月營收1兆1,586億元、年增38.42%,第三季3兆269億元、年增47.12%。消費智能產品年增顯著,iPhone 18 Pro 系列售價調漲至少5,000元也墊高了營收。
這個成長幅度其實被低估了。鴻海部分 AI 伺服器已從 Buy and Sell 改為客供料(Consignment),由客戶直接提供高價料件,鴻海只認列加工價值,帳面營收因此變小。廣達從第三季起、緯創旗下的緯穎也有部分專案採用同樣模式。
另一面是毛利率:營收與成本同步減少,毛利金額大致不變,毛利率則因分母縮小而上升,鴻海第三季毛利率有望拉高。但 Duo 良率爬坡、AI 機櫃單價拉高可能抵銷部分效果,瑞銀預估鴻海2026年毛利率約6.1%,與2025年持平。鴻海將於11月12日舉行法說會並公布第三季財報,宜以毛利金額與 EPS 判斷獲利。
訂單到了,營收的春天還要看三件事
新日興握有 iPhone Duo 鉸鏈合資約50%的股權,合資公司取得約65%鉸鏈訂單,但這筆貢獻以權益法認列,不會出現在月營收。摺疊機數據顯示,Duo 的需求主力是 iPhone 用戶,開賣初期銷量則受限於六成良率與600萬至800萬支備貨。接下來判斷新日興的春天是否到來,要看第三季、第四季財報中的權益法投資收益,那才是鉸鏈訂單真正的成績單;月營收反映的是筆電、LCD 樞紐等本業,能否脫離谷底需分開觀察;良率若持續停在六成附近,拉貨節奏與鉸鏈單價都可能受到影響。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


